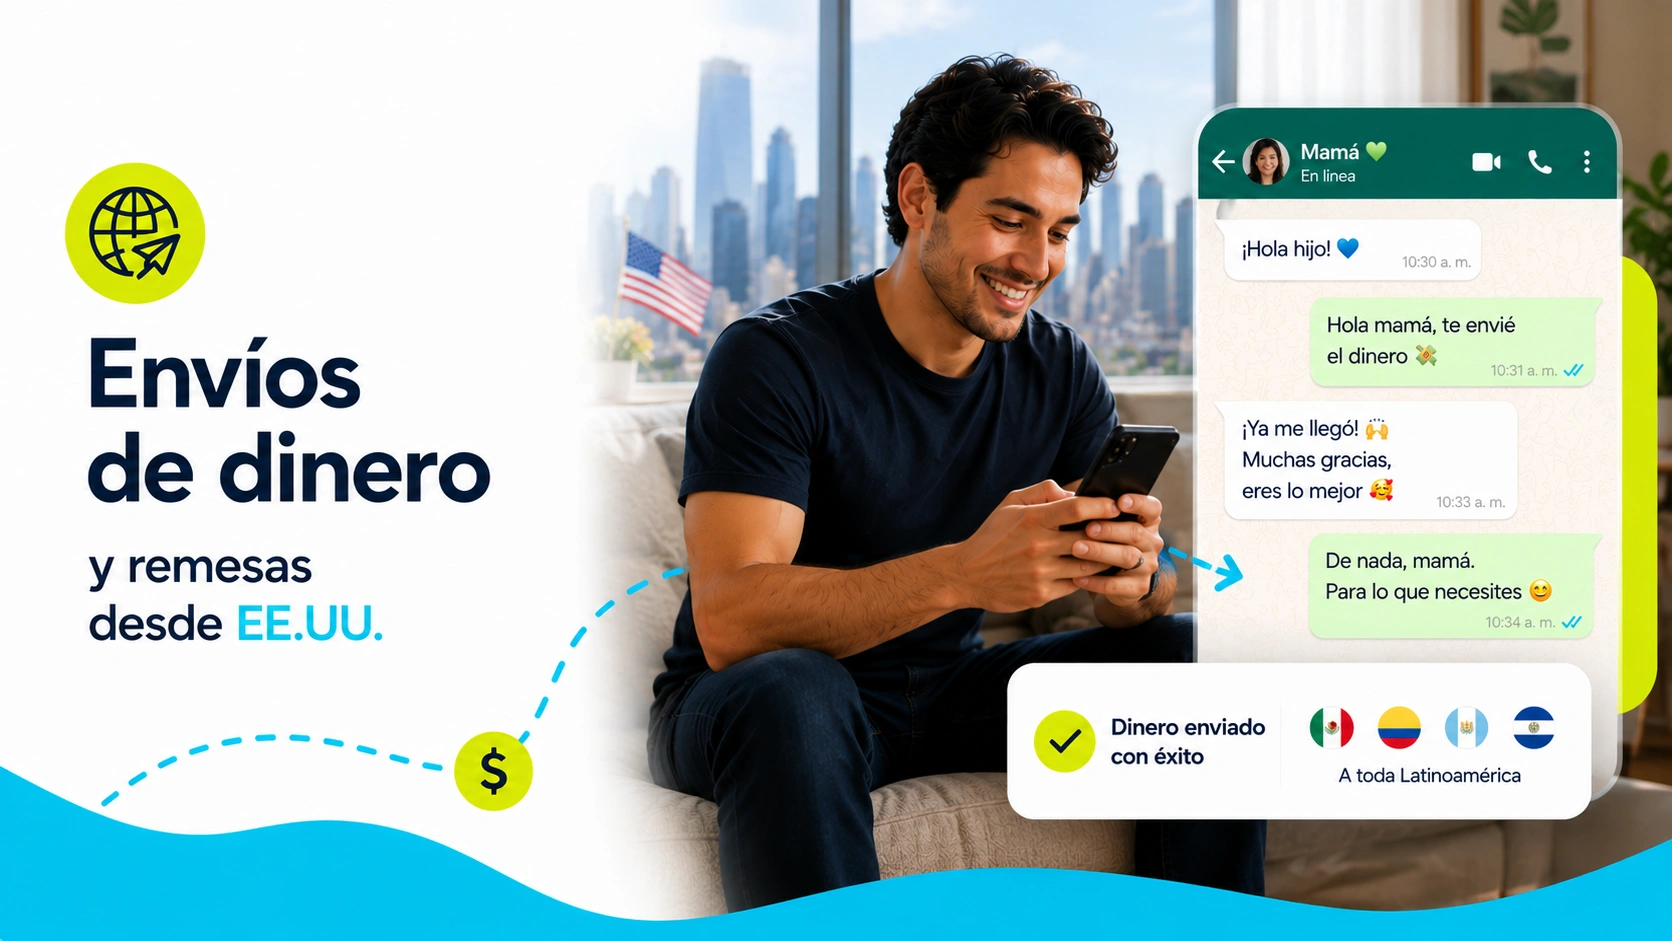
Todos os anos, os latinos nos Estados Unidos enviam mais de 174 bilhões de dólares para a América Latina e o Caribe. Os EUA representam 96% das remessas que o México recebe e mais de 73% das que chegam à América Central, o que torna este fluxo uma das fontes de renda mais importantes da região. Hoje, os serviços digitais permitem concluir esses envios em minutos pelo celular, com tarifas a partir de $2,99 USD.
Enviar uma remessa não é apenas uma transação financeira. É pagar o aluguel da sua mãe. É garantir que seus filhos vão à escola. É permitir que seu irmão possa comprar remédios quando precisa. É a forma mais concreta de dizer à sua família: "Estou aqui, mesmo estando longe."
Mas por trás desse gesto existe um sistema complexo que vale a pena entender: quem o regula, quanto custa de verdade, quais direitos você tem, como a família recebe esse dinheiro do outro lado. Este guia cobre tudo isso: para que você envie com confiança, pague menos e sua família receba mais.
1. O sistema de remessas do imigrante latino nos EUA.
As remessas não são um fenômeno novo. Mas sua escala atual é sem precedentes. O Banco Interamericano de Desenvolvimento estima fluxos de mais de $174 bilhões para a América Latina e o Caribe em 2025, com os Estados Unidos como origem dominante em quase todos os destinos da região. Esse dinheiro chega às famílias de uma maneira que nenhuma política pública conseguiu replicar: diretamente, de pessoa para pessoa, no momento em que é necessário.
Quem participa de cada envio
Cada transferência envolve pelo menos cinco atores. Entendê-los ajuda a compreender por que o dinheiro às vezes demora, por que o custo tem duas partes e o que acontece quando algo dá errado.
- O remetente: a pessoa que inicia o envio dos EUA.
- O beneficiário: seu familiar no país de destino.
- O provedor de serviço de envio de dinheiro: a empresa que facilita a transferência (Félix, Remitly, Western Union, Wise, entre outros).
- Os bancos correspondentes: as instituições financeiras no país de destino que recebem os fundos e os distribuem para os bancos locais ou redes de pagamento.
- Os reguladores: as entidades do governo que supervisionam para garantir que todo o processo seja legal, transparente e seguro.
Como o dinheiro se move do ponto A ao ponto B
O que parece simples por fora (você abre um app, insere o valor, o dinheiro chega) envolve uma cadeia de passos coordenados em segundos:
- Você insere o valor e os dados do seu beneficiário. O provedor mostra a tarifa, a taxa de câmbio e o valor final antes de confirmar.
- O provedor recebe seu pagamento (com cartão ou em dinheiro) e registra a ordem em seu sistema.
- Se o país de destino usa uma moeda diferente do dólar, o provedor converte o valor pela taxa de câmbio vigente.
- O provedor transfere os fundos através de suas redes de liquidação para um banco local, rede de pagamento em dinheiro ou carteira digital no país de destino.
- Seu familiar recebe uma notificação de que o dinheiro está disponível, seja em sua conta, em um ponto de retirada ou em sua carteira móvel.
O marco regulatório das remessas nos EUA.
Enviar dinheiro dos EUA é uma atividade regulada em nível federal e estadual. Toda empresa que opere como provedor de serviço de envio de dinheiro deve registrar-se como Money Services Business (MSB) junto ao FinCEN (Financial Crimes Enforcement Network), uma divisão do Departamento do Tesouro dos EUA. Muitos estados também exigem licenças próprias para operar em seu território.
Para operar legalmente nos Estados Unidos, uma empresa de envios de dinheiro deve registrar-se como Money Services Business (MSB) junto ao FinCEN e cumprir com as regulamentações estaduais de cada estado onde presta serviço. Você pode verificar se uma empresa está registrada pesquisando no registro público em fincen.gov.
O CFPB (Consumer Financial Protection Bureau) é o órgão que protege seus direitos como consumidor de serviços de remessas. Graças à Regra de Remessas do CFPB, qualquer provedor registrado é obrigado a informar, antes de cada envio, o valor exato que seu beneficiário receberá, a taxa de câmbio aplicada, todas as tarifas e a data estimada de entrega. Você verá mais sobre seus direitos na seção 5.
O que torna o sistema EUA-América Latina único não é apenas o volume: é a dependência. Para milhões de famílias no México, Guatemala, Honduras, El Salvador e no restante da região, as remessas representam entre 10% e 25% do PIB nacional. Elas são a rede de segurança que sustenta despesas de saúde, educação, moradia e alimentação. Por isso, cada envio importa: entender o sistema é a primeira forma de protegê-lo.
2. Como o dinheiro chega à sua família na América Latina
A pergunta real não é "como envio dinheiro", mas "como minha família o recebe". Essa distinção muda tudo. O método que você escolhe determina se seu familiar precisa de uma conta bancária, se tem que ir a uma agência ou se pode recebê-lo em casa, e quanto tempo espera.
Existem quatro formas principais pelas quais uma remessa pode chegar às mãos da sua família.
Depósito bancário: como seu familiar recebe na conta dele
O dinheiro chega diretamente à conta do seu familiar. Ele não precisa fazer nada além de esperar a notificação do banco. É a opção mais cômoda quando o beneficiário tem uma conta ativa. Para envios para o México, a rede SPEI permite depósitos em minutos usando o número CLABE de 18 dígitos do beneficiário. Na Colômbia, os bancos locais recebem transferências internacionais em horas. Em outros países da região, o tempo varia de acordo com o banco receptor.
Os dados que seu familiar precisa ter em mãos:
- Número da conta ou CLABE/número de roteamento bancário local
- Nome completo conforme aparece na conta
- Em alguns casos, o nome do banco receptor
Consulte os detalhes específicos para cada país na seção 4.
Retirada em dinheiro: opção sem conta bancária
O dinheiro fica disponível em uma rede de pontos de pagamento locais. Seu familiar recebe uma notificação e vai retirá-lo apresentando seu documento de identificação. É a opção mais acessível para quem não tem conta bancária, vive em zonas rurais ou prefere lidar com dinheiro em espécie. As rede de agentes na América Latina cobrem cidades principais e muitas zonas secundárias, embora a cobertura varie por país. Com o Félix, o dinheiro está disponível para retirada em minutos na maioria dos casos.
O que seu familiar precisa ter em mãos:
- Documento de identificação oficial válido (cédula, passaporte ou equivalente local)
- Número de referência da transferência
- Em alguns casos, o código PIN do envio
O beneficiário não precisa ter conta bancária para retirar em dinheiro.
Carteiras digitais: receber o dinheiro direto no celular
Em alguns países, o dinheiro pode chegar diretamente a uma carteira móvel do beneficiário, sem conta bancária e sem necessidade de ir a lugar nenhum. No México, isso funciona com Mercado Pago, Conta Nu (Nubank) e Spin by Oxxo. Na Colômbia, com Nequi e Daviplata. No Peru, com Yape. O beneficiário recebe o dinheiro em seu aplicativo e pode usá-lo para pagar, transferir ou retirar em dinheiro em pontos próximos.
Consulte ¿Qué es el depósito en wallet? Mercado Pago, Cuenta Nu y Spin para ver como funciona no México.
Pagar sua remessa em dinheiro em uma loja nos EUA.
O Félix permite que o remetente pague em dinheiro em lojas participantes nos EUA. O fluxo: você gera um código de barras no WhatsApp, vai até a loja (Walmart, CVS, 7-Eleven, Walgreens, entre outras), paga no caixa, e o dinheiro chega ao beneficiário assim que o sistema confirma o pagamento. O código tem validade limitada: verifique o tempo exato no seu chat do WhatsApp do Félix. Consulte ¿Cómo funciona el envío con efectivo? para o processo completo, e encontre as lojas mais próximas de você antes de sair.
Comparação de métodos de recebimento para seu familiar
| Método | Como chega | O que o beneficiário precisa | Velocidade típica | Requer conta bancária |
|---|---|---|---|---|
| Depósito bancário | Direto na conta | Número de conta ativo | Minutos a horas | Sim |
| Retirada em dinheiro | Vai ao ponto de pagamento | ID vigente + referência do envio | 30 min a 24h | Não |
| Carteira digital | No app do celular | App ativo (Nequi, Mercado Pago, etc.) | Minutos | Não (apenas app) |
Consulte ¿Cómo pueden recibir mi dinero? para ver todos os métodos disponíveis de acordo com o país de destino.
O Félix Pago aceita dois métodos de pagamento para o remetente nos EUA: cartão de débito ou crédito emitido nos Estados Unidos (exceto American Express) e dinheiro em lojas participantes como Walmart, CVS e 7-Eleven. O Félix não aceita transferências bancárias, Zelle nem wire transfers. Para ver o passo a passo completo, consulte ¿Cómo enviar dinero con Félix Pago?
3. Quanto sua família recebe: custos e taxa de câmbio
A pergunta correta não é "quanto eu pago?", mas sim "quanto minha família recebe?". Essa mudança de foco economiza dinheiro real. O custo de enviar uma remessa tem duas partes, e muitos provedores ocultam deliberadamente a segunda.
A tarifa: o custo visível
A tarifa é o valor explícito que o provedor cobra para processar a transferência. Pode ser um valor fixo (por exemplo, $2,99 USD) ou uma porcentagem do valor enviado. É o que você vê em primeiro lugar ao comparar serviços.
A margem cambial: o custo invisível
A margem cambial é a diferença entre a taxa interbancária (a taxa de câmbio real entre bancos, sem margem) e a taxa que o provedor oferece a você. Quase nenhum provedor oferece a taxa interbancária exata. A diferença, embora pareça pequena, acumula-se a cada envio.
Um serviço que anuncia "tarifa $0" pode ser mais caro do que um que cobra $3,99, caso aplique uma margem de 2% ou mais sobre a taxa de câmbio real. Para $300 enviados ao México, uma diferença de 2% na taxa equivale a cerca de $6 a menos que sua família recebe, independentemente da tarifa visível. A única forma de comparar corretamente é olhar o valor final que seu beneficiário recebe, não o que você paga.
Um exemplo concreto com números
Suponha que você queira enviar $300 para o México. Taxa interbancária do dia: 19,50 pesos por dólar.
- Serviço A: cobra $2,99 de tarifa e aplica a taxa de 19,30 (margem de 1%). Seu familiar recebe 5.790 pesos.
- Serviço B: anuncia "tarifa $0", mas aplica a taxa de 18,90 (margem de 3%). Seu familiar recebe 5.670 pesos.
O Serviço A cobra uma tarifa visível, mas seu familiar recebe 120 pesos a mais. O Serviço B parece mais barato, mas, na prática, é mais caro.
Como ver o valor exato antes de confirmar
Com a Félix, o resumo do envio no WhatsApp mostra a tarifa exata, a taxa de câmbio aplicada e o valor que seu beneficiário receberá em moeda local, antes de você confirmar. Se não estiver satisfeito, você pode cancelar sem custo. As tarifas da Félix para conta bancária começam a partir de $2,99 USD, dependendo do país de destino. Para ver as tarifas exatas por país, consulte ¿Cuánto cobra de comisión Félix Pago?
Para valores altos, a margem cambial importa ainda mais. Uma diferença de meio ponto percentual em um envio de $1.000 representa $5 a menos que sua família recebe. Em doze envios por ano, isso soma $60 que não chegam ao destino.
Como verificar a taxa de câmbio antes de enviar
Pesquise no Google "peso para dólar" (ou o par de moedas de seu interesse) para ver a taxa de referência do momento. Compare a taxa oferecida pelo provedor com essa referência. Você também pode usar a ferramenta Preço do Dólar Hoje da Félix para ver a taxa de câmbio em tempo real do país de destino.
Para mais dicas sobre como otimizar cada envio, leia Dicas para enviar dinheiro e Entendendo as taxas de câmbio e como afetam seu dinheiro.
Limites de envio com a Félix
O valor mínimo por envio é $1 USD. Consulte ¿Cuál es el monto mínimo? para mais detalhes.
O valor máximo depende do seu nível de verificação:
| Nível de verificação | Limite diário | Limite por mês |
|---|---|---|
| Sem verificação | $1.500 USD | $2.999 USD |
| Com verificação completa | $2.999 USD | $9.999 USD |
A verificação é feita apenas uma vez e permanece ativa permanentemente. Consulte ¿Qual é o valor máximo de envio? e ¿Quais são os limites de envio? para detalhes completos.
Leia também ¿Quanto dinheiro posso enviar para o México em remessas? e ¿Quanto dinheiro pode ser enviado para o México por mês? para contexto adicional sobre os limites do mercado.
4. Como enviar dinheiro dos EUA para a América Latina por país
A Félix envia dinheiro para países de toda a América Latina. Cada país tem seu próprio sistema bancário, sua própria moeda na maioria dos casos e suas próprias particularidades para receber remessas. Aqui estão os detalhes essenciais para cada destino.
Como enviar dinheiro para o México
Moeda: Peso mexicano (MXN). Os depósitos bancários no México funcionam através do sistema SPEI, usando o número CLABE de 18 dígitos do beneficiário. É um dos sistemas de pagamento mais rápidos da região: os depósitos chegam em minutos na maior parte do tempo. Além do depósito bancário, estão disponíveis o saque em dinheiro e o depósito em carteiras digitais (Mercado Pago, Cuenta Nu, Spin by Oxxo). O beneficiário que receberá em sua carteira só precisa ter o app ativo e fornecer sua CLABE associada. Consulte ¿Para onde posso enviar no México? e leia sobre o impacto das remessas no México.
Como enviar dinheiro para a Guatemala
Moeda: Quetzal guatemalteco (GTQ). Os métodos disponíveis são depósito bancário e saque em dinheiro. Muitas famílias em zonas rurais dependem do dinheiro em espécie porque o acesso a contas bancárias formais é limitado. Antes de confirmar o envio, pergunte ao seu beneficiário qual método é mais conveniente e se ele possui uma conta ativa. Consulte ¿Para onde posso enviar na Guatemala? e leia O impacto das remessas na Guatemala.
Como enviar dinheiro para Honduras
Moeda: Lempira hondurenho (HNL). Métodos disponíveis: depósito bancário e saque em dinheiro. As tarifas da Félix para Honduras são escalonadas por valor (de $5.99 a $27.99 dependendo de quanto você envia), o que é bom verificar antes de confirmar. A cobertura de pontos de saque em dinheiro é sólida nas principais cidades. Consulte ¿Para onde posso enviar em Honduras? e leia O impacto das remessas em Honduras.
Como enviar dinheiro para El Salvador
Moeda: Dólar americano (USD). Esta é uma vantagem concreta: El Salvador adotou o USD como moeda oficial, o que significa que não há conversão de divisas. Seu familiar recebe exatamente os dólares que você enviou, sem perda por taxa de câmbio. Métodos disponíveis: depósito bancário e saque em dinheiro. Consulte ¿Para onde posso enviar em El Salvador?.
Como enviar dinheiro para a Nicarágua
Moeda: Córdoba nicaraguense (NIO). O depósito bancário é o método principal; para outras opções de entrega, consulte os métodos disponíveis no chat do WhatsApp. Confirme com seu beneficiário o método mais acessível de acordo com sua localização. Consulte ¿Para onde posso enviar na Nicarágua?.
Como enviar dinheiro para a Colômbia
Moeda: Peso colombiano (COP). A Colômbia tem um dos ecossistemas digitais mais avançados da América Latina para receber remessas. Além do depósito bancário tradicional, Nequi e Daviplata permitem receber o dinheiro diretamente em carteiras móveis sem necessidade de conta bancária formal. O saque em dinheiro também está disponível. Consulte ¿Para onde posso enviar na Colômbia?.
Como enviar dinheiro para a República Dominicana
Moeda: Peso dominicano (DOP), com opção de receber em USD. Métodos disponíveis: depósito bancário e retirada em dinheiro. A Félix cobra uma tarifa diferente dependendo se o beneficiário recebe em DOP ou em USD: verifique o resumo antes de confirmar. A rede de agentes de dinheiro tem boa cobertura tanto em Santo Domingo quanto em cidades secundárias. Consulte ¿A dónde puedo enviar en República Dominicana?.
Como enviar dinheiro para a Costa Rica
Moeda: Colón costarriquenho (CRC). Métodos disponíveis: depósito bancário e retirada em dinheiro. As tarifas da Félix para a Costa Rica são de $2.99 USD para conta bancária e $4.98 USD para retirada em dinheiro; verifique sempre o resumo antes de confirmar. Consulte como enviar dinheiro para a Costa Rica com a Félix.
Como enviar dinheiro para o Equador
Moeda: Dólar americano (USD). Assim como El Salvador, o Equador usa o USD como moeda oficial, eliminando a conversão de divisas. Seu familiar recebe exatamente o valor em dólares que você enviou. Métodos disponíveis: depósito bancário e retirada em dinheiro. Consulte ¿A dónde puedo enviar en Ecuador?.
Como enviar dinheiro para o Peru
Moeda: Sol peruano (PEN), com opção de receber em USD. A Félix cobra tarifas diferentes dependendo da moeda em que o beneficiário recebe. Os métodos disponíveis são depósito bancário, retirada em dinheiro e carteira digital. Consulte ¿A dónde puedo enviar en Perú?.
Resumo: métodos e velocidade por país de destino
| País | Moeda | Métodos de recebimento | Velocidade típica | Particularidade |
|---|---|---|---|---|
| México | Peso (MXN) | Banco, dinheiro, carteira digital | Minutos | SPEI/CLABE, carteiras digitais disponíveis |
| Guatemala | Quetzal (GTQ) | Banco, dinheiro | Cerca de 30 minutos | Alta dependência de dinheiro em espécie em zonas rurais |
| Honduras | Lempira (HNL) | Banco, dinheiro | Cerca de 30 minutos | Tarifa escalonada por valor |
| El Salvador | Dólar (USD) | Banco, dinheiro | Cerca de 30 minutos | Sem conversão de moeda |
| Nicarágua | Córdoba (NIO) | Banco (consulte outros métodos no chat) | Cerca de 30 minutos | Menor ecossistema digital |
| Colômbia | Peso (COP) | Banco, dinheiro, carteira digital | Cerca de 30 minutos | Nequi e Daviplata muito utilizados |
| Rep. Dominicana | DOP ou USD | Banco, dinheiro | Até 4 horas | Opção de receber em USD |
| Costa Rica | Colón (CRC) | Banco, dinheiro | Cerca de 30 minutos | Tarifa a partir de $2.99 USD para conta bancária |
| Equador | Dólar (USD) | Banco, dinheiro | Cerca de 30 minutos | Sem conversão de moeda |
| Peru | Sol (PEN) ou USD | Banco, dinheiro, carteira digital | Cerca de 30 minutos | A tarifa varia de acordo com a moeda escolhida |
Consulte ¿A qué países puedo enviar dinero? para a lista atualizada de destinos disponíveis.
Para comparações entre serviços específicos, leia Compara os serviços mais populares de envio de dinheiro para o México e ¿Cuál es la mejor app para enviar dinero a México?.
5. Impostos e seus direitos ao enviar dos EUA.
Dois temas que geram muita confusão: preciso pagar impostos por enviar dinheiro? O que acontece se algo der errado? A resposta curta para a primeira pergunta é: na maioria dos casos, não. A resposta para a segunda: você tem mais direitos do que imagina.
Você precisa pagar impostos por enviar dinheiro dos EUA?
Enviar dinheiro para um familiar no exterior não é um evento tributável para o remetente nos EUA. Você está transferindo dinheiro que já ganhou e sobre o qual já pagou impostos. Você não precisa declarar como renda adicional nem pagar impostos extras pelo envio em si.
A única exceção relevante é o imposto sobre doações (gift tax). Se você enviar mais de $19.000 USD para a mesma pessoa em um ano civil (o limite anual de exclusão para 2026), tecnicamente você precisa apresentar o Formulário 709 ao IRS. Na prática, isso quase nunca resulta em impostos reais, porque a isenção vitalícia é de $15 milhões de dólares para 2026. Para a imensa maioria dos imigrantes latinos que enviam remessas para a família, esse limite nunca será um problema.
Os usuários com ITIN (Individual Taxpayer Identification Number) podem enviar remessas normalmente. A maioria dos serviços digitais, incluindo o Félix, não exige número de seguro social para operar.
Para mais detalhes, leia ¿Las remesas pagan impuestos? e ¿Cuáles son los impuestos por recibir dinero del extranjero?.
O imposto federal de 1% sobre remessas (vigente desde janeiro de 2026)
Em julho de 2025, o governo dos Estados Unidos aprovou a lei conhecida como "One Big Beautiful Bill Act", que inclui um imposto federal de 1% sobre certos envios de dinheiro para o exterior. Este imposto entrou em vigor em 1º de janeiro de 2026 e aplica-se no momento do envio.
O imposto federal de 1% sobre remessas, vigente desde janeiro de 2026, aplica-se apenas a transferências pagas em dinheiro, ordens de pagamento ou cheques administrativos. Se você pagar seu envio com cartão de débito ou crédito, estará isento deste imposto. O provedor cobra automaticamente quando aplicável; você verá isso no resumo antes de confirmar. Para mais informações, consulte Impuesto del 1% sobre remesas en 2026: qué debes saber.
Em termos práticos:
- Se você usa um serviço digital como o Félix e paga com cartão de débito ou crédito: não paga o 1%.
- Se você paga em dinheiro na loja: o provedor cobra 1% adicional e reporta ao IRS.
O limite de $10.000 e a regra que você não deve quebrar
Os provedores de remessas são obrigados a apresentar um Currency Transaction Report (CTR) ao governo quando uma transação em dinheiro supera os $10.000 em um único dia. Este é um requisito legal automático, não uma acusação. O relatório é feito pela empresa, não por você.
O que é ilegal e pode ter consequências graves é a estruturação: dividir intencionalmente um valor grande em vários envios menores para evitar o limite de $10.000. Isso é um crime federal, mesmo que o dinheiro seja completamente seu e provenha de uma fonte legítima. Não faça isso.
Seus direitos como consumidor de remessas
A Regra de Remessas da CFPB lhe dá direitos concretos em cada envio:
Graças à Regra de Remessas da CFPB, qualquer provedor de remessas registrado nos EUA deve lhe entregar antes de cada envio: a taxa de câmbio exata, todas as tarifas, o valor exato que seu beneficiário receberá e a data estimada de entrega. Você tem 30 minutos após confirmar o envio para cancelá-lo sem penalidade, caso o provedor não consiga recuperar os fundos. Para cancelar um envio com Félix e conhecer os prazos, consulte ¿Puedo cancelar un envío?
Se algo der errado e o provedor não resolver o problema, você pode apresentar uma reclamação junto à CFPB diretamente em consumerfinance.gov/complaint. Você não precisa aceitar uma resposta que não o convença.
Consulte também ¿Con qué regulaciones cumple Félix? e ¿Con qué políticas cumple Félix?.
Se o seu envio já foi processado e você quer saber o status em tempo real, escreva "estado" no seu chat do WhatsApp com Félix. Consulte ¿Cómo sé que mi beneficiario recibió su dinero? para mais detalhes.
6. Como sua família recebe uma remessa em casa
Esta é a parte que quase nenhum serviço de remessas explica: o que acontece do outro lado. Todos escrevem sobre como você envia. Ninguém escreve sobre o que sua família experimenta quando o dinheiro chega.
O momento em que o dinheiro chega: o que seu familiar experimenta
Quando o envio é confirmado, seu familiar recebe uma notificação: uma mensagem de texto do seu banco, um alerta no seu app ou um aviso do operador de dinheiro. Esse momento tem um peso que vai além do dinheiro. Às 11 da noite, quando essa mensagem chega, não é apenas um número em uma tela. É certeza. É "lá está ele, pensando em nós."
O que sua família precisa para receber de acordo com o método
| Método de recebimento | O que seu familiar precisa |
|---|---|
| Depósito bancário | Conta ativa com capacidade de recebimento; nome e número da conta exatos (CLABE ou outro) que coincidam com os dados bancários reais |
| Retirada em dinheiro | Identificação oficial vigente (INE, cédula de cidadania, passaporte); número de referência do envio; em alguns casos, código PIN |
| Carteira digital | Aplicativo ativo e vinculado à sua conta; o dinheiro aparece automaticamente sem nenhum trâmite adicional |
Problemas comuns no lado receptor e como preveni-los
Os problemas mais frequentes não estão do lado do remetente, mas do lado do beneficiário:
Número de conta incorreto. Um dígito errado no CLABE ou número da conta pode fazer com que o banco rejeite o depósito. Solução: peça ao seu familiar que copie o número diretamente do aplicativo bancário dele, sem digitá-lo de memória.
Nome que não coincide. Alguns bancos validam se o nome do beneficiário coincide exatamente com o titular da conta. Se sua mãe se chama "María Guadalupe López" na conta dela, mas você coloca "Guadalupe López", o banco pode reter o depósito. Solução: use sempre o nome completo exatamente como aparece na conta bancária.
Ponto de pagamento fechado ou lotado. Em dias de alto volume (quinzena, feriados), alguns pontos de pagamento em dinheiro têm filas longas ou ficam sem fundos. Solução: sempre que possível, use depósito bancário em datas de pico.
Beneficiário que não recebeu a notificação. Se o seu familiar não receber o aviso, pode ser por causa do sinal ou porque o número de telefone registrado não é mais o que ele usa. Solução: compartilhe o número de referência diretamente e diga que ele também pode ir ao banco ou ao ponto de pagamento para verificar.
Se após 24 horas o dinheiro não chegou e o status do seu envio diz "Concluído", digite "falar com agente" no seu chat do WhatsApp com a Félix. A equipe atende 24/7 em português. Você também pode consultar Rastrear uma transferência: é possível? e O que acontece se eu não resgatar meus fundos?
Receber em zonas rurais da América Latina: o que muda
O acesso varia muito dentro de cada país. Em zonas urbanas, o depósito bancário é o mais rápido e conveniente. Em zonas rurais ou comunidades pequenas, o dinheiro em espécie continua sendo o rei: os pontos de retirada podem ficar na loja do vilarejo ou na cooperativa local. Antes de escolher o método, converse com seu familiar sobre onde fica o ponto mais próximo e se ele possui uma conta ativa.
7. Como escolher o melhor serviço de remessas para latinos
Escolher um serviço de envios não deveria ser um ato de fé. Existem critérios concretos que você pode aplicar a qualquer provedor, incluindo a Félix, para decidir o que é melhor para você.
O custo total real: o único número que importa
- Abra dois ou três serviços, insira o mesmo valor, selecione o mesmo país e método de recebimento, e compare o valor final em moeda local que seu familiar receberá.
- Escolha o serviço que entrega mais dinheiro ao beneficiário: esse é o mais barato, independentemente de como a tarifa é apresentada.
- Não compare a tarifa visível de um provedor com a de outro se as taxas de câmbio forem diferentes. A comparação deve ser feita sempre sobre o valor final que sua família recebe.
Velocidade e confiabilidade: como avaliar antes de escolher
A velocidade importa, mas a confiabilidade importa mais. Um serviço que às vezes entrega em minutos, mas às vezes demora dias sem explicação, é pior do que um que entrega consistentemente em poucas horas. Leia avaliações recentes no Google, Trustpilot ou na loja de aplicativos para ver se há padrões de atrasos ou problemas frequentes.
Com a Félix, os depósitos em conta bancária chegam em minutos no México, em cerca de 30 minutos na maioria dos países e em até 4 horas na República Dominicana. As retiradas em dinheiro no destino estão disponíveis em minutos na maioria dos casos. Consulte Quanto tempo demora para o dinheiro chegar?
Métodos de pagamento: como você pode pagar seu envio dos EUA
O serviço aceita a forma como você quer pagar? Se você não tem cartão de crédito ou débito, precisa de um provedor que aceite dinheiro em espécie. Se você não pode ir a uma loja, precisa de pagamento com cartão feito de casa. Verifique isso antes de se cadastrar.
A Félix aceita cartão de débito ou crédito (EUA, exceto American Express) e dinheiro em espécie em lojas participantes como Walmart, CVS, 7-Eleven e Walgreens. Consulte Quais são os métodos de pagamento?
Métodos de recebimento disponíveis para sua família
Seu familiar tem conta bancária ou prefere dinheiro em espécie? Usa uma carteira digital? Está em uma zona urbana ou rural? O melhor serviço para você é aquele que entrega da forma mais conveniente para o seu familiar na localização específica dele. Um serviço excelente no México pode ter cobertura limitada na Nicarágua, e vice-versa.
Licenças e registro: como verificar se um serviço é legítimo
Antes de usar qualquer serviço de remessas, complete estes dois passos de verificação:
- Procure o provedor no registro público de MSBs em fincen.gov. É gratuito e leva menos de um minuto. Um serviço não registrado não é obrigado a lhe dar transparência nos preços nem a respeitar seus direitos de cancelamento.
- Verifique se o serviço possui licenças estaduais. Muitos provedores as listam em sua página de termos legais ou em uma seção de "regulamentos" ou "conformidade".
A Félix Pago está registrada junto ao FinCEN como Money Services Business e possui certificação SOC 2 Type I. Você pode verificar o registro em fincen.gov. Consulte ¿Qué tan seguro es Félix Pago? e ¿Cómo asegura Félix la seguridad de mis transacciones? para os detalhes completos.
Sinais de alerta: quando não confiar em um serviço
Estes são os critérios de avaliação negativa. Se você vir algum destes em um serviço, afaste-se:
- Pede que você pague com cartões-presente (iTunes, Google Play, Amazon). Nenhum serviço legítimo funciona assim.
- Não possui informações de contato verificáveis: sem telefone, sem endereço físico, sem licenças visíveis.
- Promete taxas de câmbio "extraordinariamente boas" que nenhum outro serviço consegue igualar.
- Pressiona você a agir imediatamente, sem tempo para analisar.
- Pede que você complete uma transação fora da plataforma oficial ou por canais não verificados.
Se você já foi vítima de um golpe, consulte ¿Qué hacer si fuiste víctima de fraude? e ¿Cómo denunciar una estafa de dinero por transferencia?
O envio de dinheiro como primeiro passo em sua jornada financeira
Para muitos latinos nos EUA, o primeiro serviço financeiro digital que usam é um serviço de remessas. Essa porta de entrada se torna, com o tempo, o ponto de partida para acessar mais produtos: uma conta bancária para economizar, acesso a crédito para construir histórico e, eventualmente, contas de poupança para proteger o futuro. As remessas não são o fim da jornada financeira: são o começo.