

VantageScore: Qué es y en qué se diferencia del FICO Score
¿Qué es VantageScore?
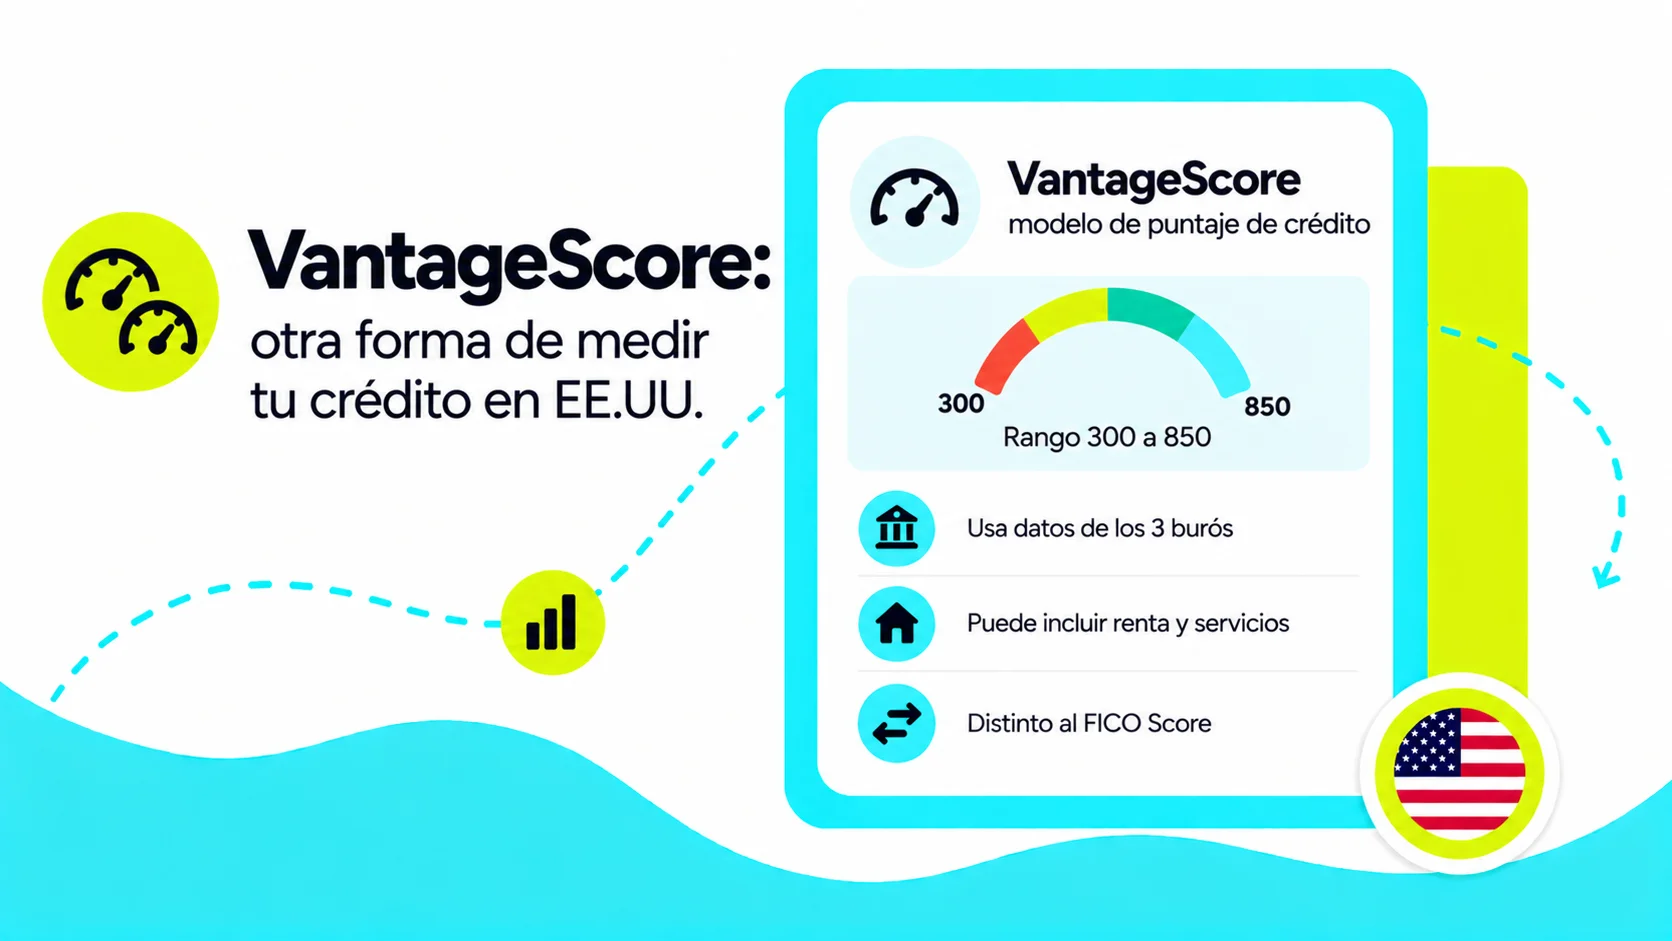
VantageScore es un modelo de credit score que, en sus versiones más usadas (3.0 y 4.0), va de 300 a 850 y estima qué tan probable es que te atrases 90 días o más en un pago. Cada uno de los tres burós de crédito de EE.UU. lo calcula con la información de tu reporte, usando las reglas del modelo.
VantageScore desarrolla modelos de puntaje desde 2006. No es un buró de crédito: según VantageScore, la empresa no guarda tus datos ni tu reporte, así que si ves un error en la información de tu reporte, tienes que disputarlo con el buró. Es el puntaje que muestran muchas apps y sitios gratuitos de monitoreo de crédito, y según la empresa lo usan más de 3,700 bancos, fintechs y otras compañías para evaluar solicitudes.
¿En qué se diferencia VantageScore del FICO Score?
El FICO Score es el modelo más usado por los prestamistas, pero no es el único. Estas son las diferencias principales:
| Característica | VantageScore | FICO Score |
|---|---|---|
| Escala | 300 a 850 (versiones 3.0 y 4.0) | 300 a 850 en las versiones base |
| Factores | Ordenados por influencia, sin porcentajes fijos | Cinco factores con porcentajes de referencia |
| Expedientes nuevos | Puede usar pagos de renta o de servicios reportados para dar un puntaje sin esperar seis meses | Necesita una cuenta abierta hace seis meses o más |
La principal diferencia entre VantageScore y el FICO Score es que VantageScore puede dar puntaje a personas con poco historial crediticio: según la empresa, su modelo 4.0 puede calificar a 33 millones de consumidores más en EE.UU. que los modelos convencionales. Por eso es común ver un número en una app gratuita y otro distinto cuando un prestamista revisa tu FICO Score.
Según VantageScore, el factor que más pesa es tu historial de pagos. Después vienen cuánto usas de tu crédito disponible y tu mezcla y experiencia con distintos tipos de crédito. Las cuentas nuevas pesan de forma moderada, y tus saldos y crédito disponible pesan menos. Además, las consultas por solicitudes de crédito hechas dentro de un periodo de 14 días cuentan como una sola.
¿Por qué VantageScore importa si empiezas tu historial crediticio en EE.UU.?
Si acabas de llegar, es probable que seas credit invisible o que tengas un thin file. Según VantageScore, cuando un servicio reporta tus pagos de renta o de servicios (luz, gas o teléfono) a un buró, sus modelos pueden usarlos para generar un puntaje en un expediente nuevo sin esperar los seis meses que piden los modelos convencionales.
¿VantageScore toma en cuenta tu nacionalidad?
Según VantageScore, sus modelos no toman en cuenta tu nacionalidad, salario, empleador, ocupación ni el lugar donde vives para calcular tu puntaje. Lo que cuenta es cómo manejas tus cuentas de crédito: pagar a tiempo y usar poco de tu límite son los hábitos que más ayudan.
Para comparar las formas de abrir tu primera cuenta, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras construyes tu puntaje VantageScore?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu puntaje en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
