Recursos para latinos en EE. UU.
Aprende a usar tu dinero como latino en EE.UU.
Sabemos que trabajas duro para construir un mejor futuro para ti y tu familia en Latinoamérica. Félix te acompaña en cada paso de tu vida en EE. UU. con guías creadas especialmente para la comunidad latina.
¿Cómo se llena un cheque?
El cheque es un tipo de orden de pago, en el que se asienta dejando por escrito la acción de pagar. Lo firma el titular de la cuenta bancaria a nombre del beneficiario. Los pasos para llenar un cheque son bastante sencillos, aunque necesitarás algunos datos para poder completarlo. Recuerda que hay algunos factores que deberás tener en cuenta para que tu cheque sea válido y pueda ser cobrado.

Los Latinoamericanos que viven en Estados Unidos y su impacto positivo en las comunidades
Los inmigrantes latinoamericanos han sido una parte integral de la sociedad estadounidense durante décadas. A pesar de los desafíos que enfrentan, los latinoamericanos que viven en Estados Unidos han tenido un impacto positivo en las comunidades en las que viven. En este artículo, exploraremos el impacto positivo que los latinoamericanos han tenido en las comunidades estadounidenses.
¿Por qué los mexicanos emigran a Estados Unidos?
Desde hace varias décadas, el flujo migratorio desde Centroamérica hacia los Estados Unidos ha crecido con fuerza. En contraposición a las economías débiles y gobiernos frágiles, Estados Unidos ofrece una seguridad que nadie más que una de las potencias más fuertes del mundo podría ofrecer.


Tipo de cambio: Qué es y cuál es la mejor tasa para envíos desde EE.UU.
El tipo de cambio determina cuánto dinero recibe tu familia. Aprende qué es, cómo funciona y cómo conseguir la mejor tasa al enviar dinero desde EE.UU.
Tipo de cambio: Qué es y cuál es la mejor tasa para envíos desde EE.UU.
¿Qué es el tipo de cambio?
El tipo de cambio (también llamado tasa de cambio) es el precio de una moneda expresado en términos de otra. En pocas palabras: cuántas unidades de la moneda local recibes por cada dólar que envías.
Por ejemplo, si el tipo de cambio es de 20 unidades de moneda local por dólar, tu beneficiario recibe 20 unidades por cada dólar enviado.
Si envías $300 dólares con esa tasa, recibe 6,000 unidades. Si la tasa fuera 19.80, recibiría solo 5,940. Una diferencia de 0.20 en la tasa equivale a 60 unidades menos para tu familia en cada envío.
Tipo de cambio del mercado y margen del proveedor
No todas las tasas son iguales. Existen dos que debes conocer:
- Tasa interbancaria (mid-market rate): Es el tipo de cambio "real" del mercado, la que usan los bancos e instituciones financieras entre sí para intercambiar divisas. Es el punto de referencia justo y puedes consultarla en Google buscando, por ejemplo, "precio del dólar" o en nuestra calculadora del Precio del Dólar Hoy en Latinoamérica.
- Tipo de cambio del proveedor: Es el tipo de cambio que el proveedor de servicio de envío de dinero te ofrece a ti. Casi siempre es menos favorable que el interbancario porque el proveedor aplica un margen cambiario, que varía según el proveedor. Esa diferencia es parte de cómo el proveedor genera ingresos.
Una diferencia del 1% en un envío mensual de $300 significa $3 menos por transferencia, o $36 al año que tu familia no recibe. En envíos más grandes, el impacto es mayor.
Tipos de tasa de cambio
| Tipo | Descripción |
|---|---|
| Tasa interbancaria (mid-market rate) | El tipo de cambio al que los bancos e instituciones financieras intercambian divisas entre sí. Es la referencia del mercado. |
| Tasa de cambio fija | Se bloquea al momento de confirmar el envío. Lo que ves es lo que tu familiar recibe. |
| Tasa de cambio flotante (en vivo) | Cambia a lo largo del día según la oferta y la demanda de divisas. |
| Tasa de cambio preferencial | Tasa mejorada que algunos servicios ofrecen por volumen, fidelidad, o promociones. |
Cómo revisar el tipo de cambio antes de enviar dinero
- Busca la tasa de referencia en Google ("precio del dólar hoy") o en nuestra calculadora del Precio del Dólar Hoy en Latinoamérica.
- Compara el tipo de cambio que te ofrece el proveedor contra esa referencia.
- Considera si el proveedor te cobra una comisión adicional por envío de dinero.
- Calcula cuánto recibirá tu familiar con cada servicio, no solo cuánto pagas tú.
- Para envíos de montos grandes, vale la pena comparar dos o tres servicios el mismo día.
Cómo saber el tipo de cambio de Félix
Con Félix, ves el tipo de cambio que se aplica a tu envío y el monto exacto que recibirá tu familia en moneda local antes de confirmar. Esa tasa ya refleja el margen de Félix: no se cobra un cargo separado por tipo de cambio. Revisa cómo se suman la tasa y la comisión en cuánto cobra de comisión Félix.
Para entender más sobre cómo los costos y las tasas afectan el precio real de tus envíos, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
CFPB: Qué es la Oficina de Protección Financiera del Consumidor y qué hace
La CFPB es la agencia federal que protege a los consumidores de productos financieros en EE.UU. Aprende qué hace, cómo presentar una queja y qué derechos te da.
CFPB: Qué es la Oficina de Protección Financiera del Consumidor y qué hace
¿Qué es la CFPB?
La CFPB (Consumer Financial Protection Bureau, u Oficina de Protección Financiera del Consumidor) es la agencia federal de EE.UU. que aplica y hace cumplir las leyes federales que protegen a los consumidores de productos financieros, como tarjetas de crédito, préstamos, cuentas bancarias, reportes de crédito y envíos de dinero. También recibe quejas de consumidores y publica guías gratuitas, incluso en español.
La CFPB fue creada por la ley Dodd-Frank de 2010 para concentrar en una sola agencia la responsabilidad de hacer cumplir las leyes federales de protección financiera al consumidor, que antes estaba repartida entre varias agencias.
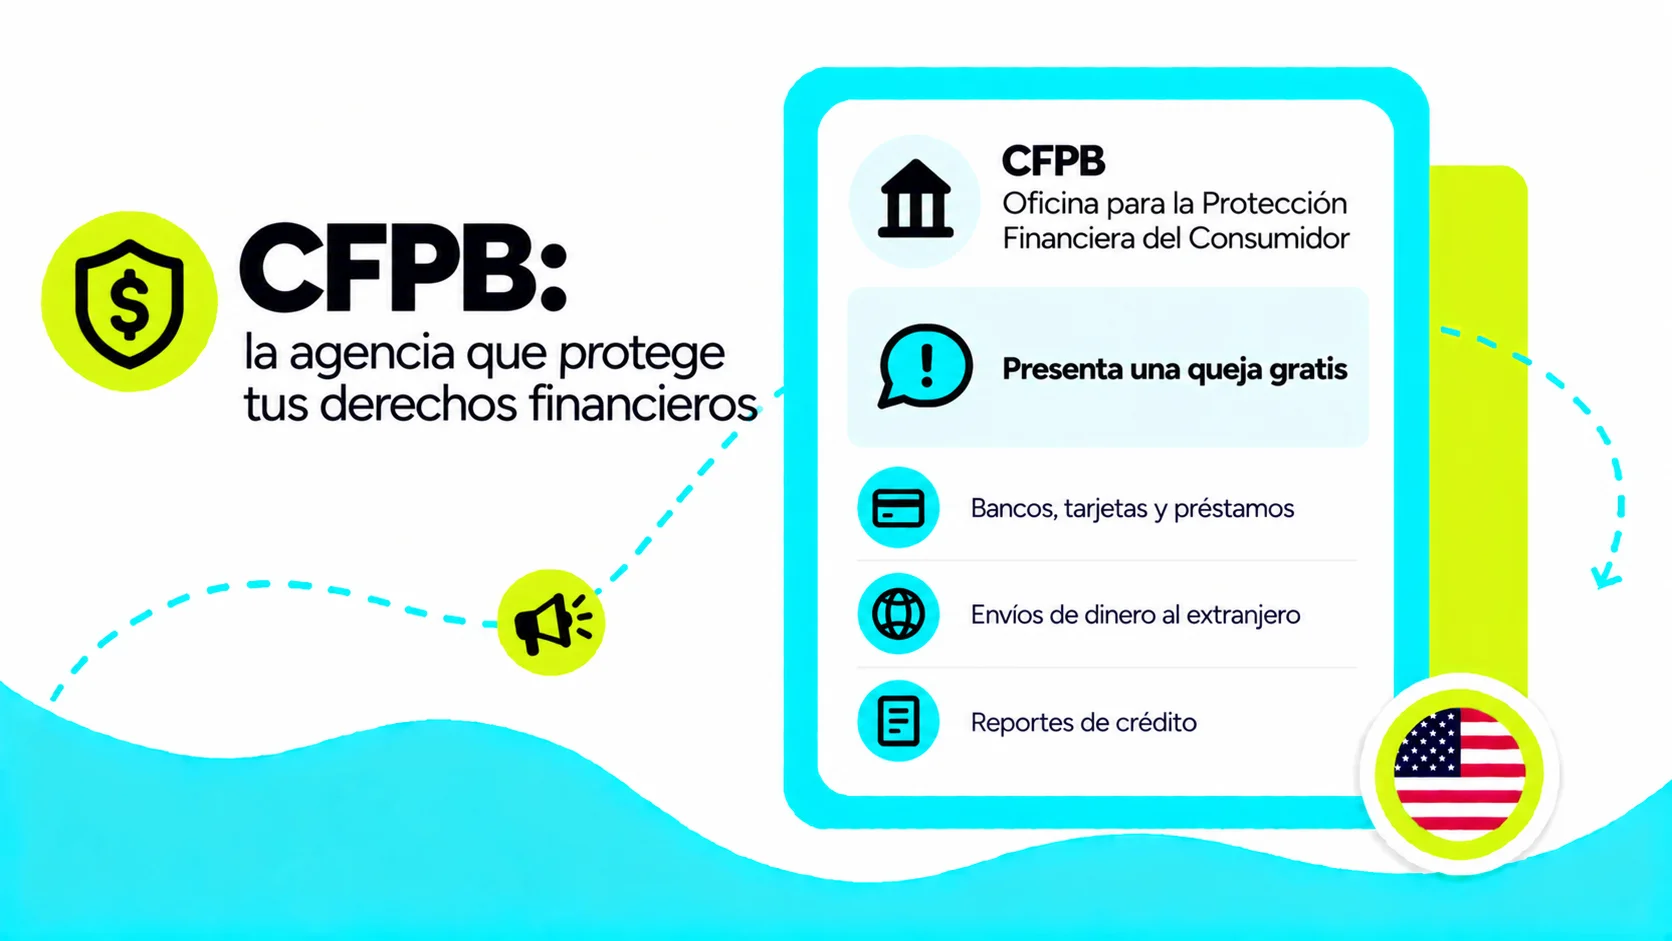
¿Qué hace la CFPB por los consumidores en EE.UU.?
Según la propia CFPB, su trabajo incluye:
- Escribir reglas, supervisar empresas y hacer cumplir la ley contra prácticas injustas, engañosas o abusivas.
- Hacer cumplir las leyes contra la discriminación en productos financieros.
- Recibir quejas de consumidores y enviarlas a las empresas para que respondan.
- Educar a los consumidores con guías y herramientas.
- Investigar cómo usan las personas los productos financieros y vigilar nuevos riesgos en el mercado.
Además, publica investigaciones sobre el acceso al crédito: según una actualización de la CFPB de junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible: no tenían ningún expediente en los burós de crédito. Para entender cómo funciona el crédito en EE.UU., lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
¿Cómo presentar una queja ante la CFPB?
- Intenta resolverlo primero con la empresa.
- Si es un error en tu reporte de crédito, disputa primero con el buró. La CFPB recomienda disputar la información directamente con el buró de crédito antes de presentar una queja.
- Presenta tu queja en consumerfinance.gov/complaint o llama al (855) 411-2372. Incluye fechas, montos y documentos.
- Da seguimiento a la respuesta. La CFPB envía tu queja a la empresa, y según la CFPB la mayoría de las empresas responden en un plazo de 15 días.
La CFPB acepta quejas sobre cuentas bancarias, tarjetas de crédito, reportes de crédito, cobro de deudas, envíos de dinero, hipotecas y préstamos personales, de auto o estudiantiles, entre otros.
Puedes presentar una queja gratis ante la CFPB en consumerfinance.gov/complaint o al (855) 411-2372 si tienes un problema con una tarjeta de crédito, un préstamo, una cuenta bancaria, un reporte de crédito o un envío de dinero. La CFPB envía tu queja a la empresa, y la mayoría de las empresas responden en un plazo de 15 días.
¿Qué derechos te da la CFPB cuando envías dinero al extranjero?
La CFPB es responsable de las reglas federales sobre remesas, que protegen a quien envía dinero desde EE.UU. a otro país. Según estas reglas:
- Antes de pagar, la empresa debe mostrarte el monto que envías, las comisiones e impuestos, el tipo de cambio y cuánto recibirá tu beneficiario.
- Por regla general, puedes cancelar el envío dentro de los 30 minutos después de pagar, siempre que el dinero no se haya cobrado o depositado, y la empresa debe devolverte el total en un plazo de 3 días hábiles.
- Puedes reportar un error hasta 180 días después de la fecha en que el dinero debía estar disponible.
Según las reglas federales de remesas de la CFPB, cuando envías dinero desde EE.UU. a otro país tienes derecho a ver antes de pagar las comisiones, el tipo de cambio y el monto que recibirá tu beneficiario, a cancelar en los primeros 30 minutos si el dinero no se ha cobrado ni depositado y a reportar errores hasta 180 días después de la fecha de entrega indicada. Estas reglas aplican a la mayoría de los envíos electrónicos de más de $15, ya sea por una empresa de envío de dinero, un banco o una cooperativa de crédito.
Para entender cada paso de un envío, lee la guía Envíos de dinero y remesas.
¿Con qué registros federales opera Félix para enviar dinero?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp. Félix es agente autorizado de UniTeller, Intermex y Spectrum (NMLS 2302775) y está registrado ante FinCEN como Money Services Business: conoce los detalles en ¿Con qué regulaciones cumple Félix?.
SSN: qué es y en qué se diferencia del ITIN
El SSN es el número de Seguro Social que emite la SSA. Conoce en qué se diferencia del ITIN, quién puede obtenerlo y qué hacer si pasas de ITIN a SSN.
SSN: qué es y en qué se diferencia del ITIN
¿Qué es el SSN (número de Seguro Social)?
El SSN (Social Security number, o número de Seguro Social) es un número de identificación que emite la Administración del Seguro Social (SSA) y que el IRS usa como número de identificación del contribuyente (TIN) en la administración de las leyes fiscales. Su formato es NNN-NN-NNNN, el mismo que usa el ITIN, que en cambio emite el IRS para quienes no pueden obtener un SSN.
El IRS explica que un número de identificación del contribuyente (TIN) lo emite la SSA, en el caso del SSN, o el propio IRS, en el caso de todos los demás, como el ITIN. El SSN tampoco es un permiso de trabajo: ese documento lo expide USCIS.
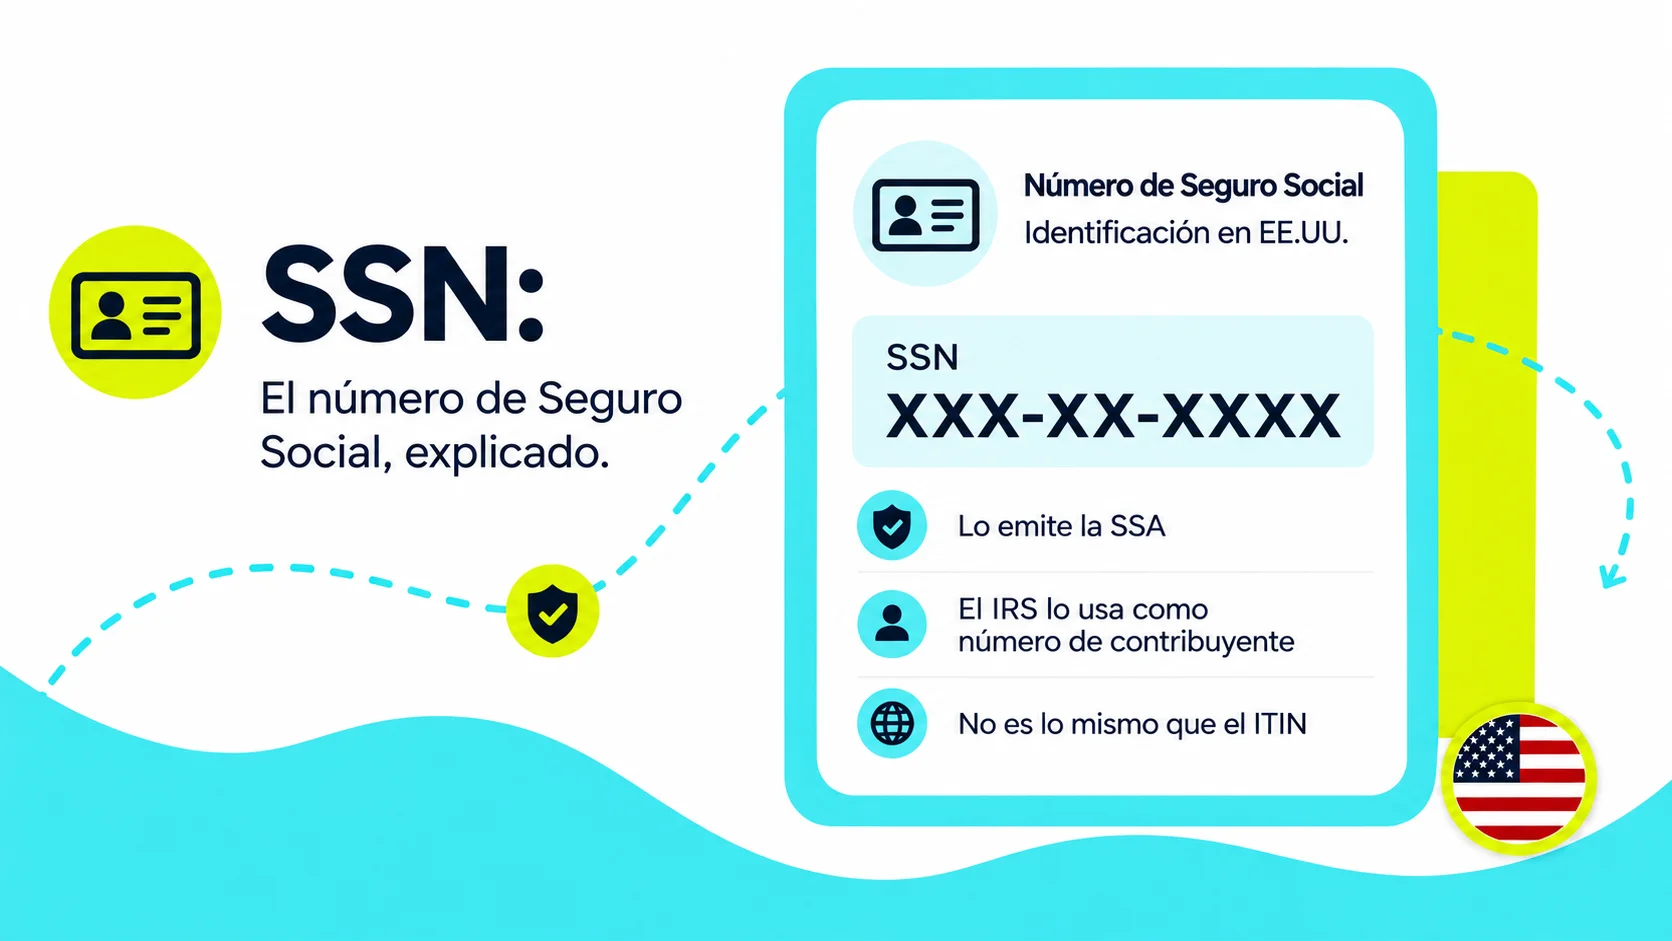
¿En qué se diferencia el SSN del ITIN?
La diferencia principal es quién lo emite y para quién es: el SSN lo emite la SSA, mientras que el ITIN lo emite el IRS a quienes necesitan un número para fines fiscales federales pero no son elegibles para un SSN. Además, según el IRS, el ITIN no autoriza a trabajar legalmente, no cambia el estatus migratorio y no sirve como identificación fuera del sistema fiscal federal.
| SSN | ITIN | |
|---|---|---|
| Quién lo emite | Administración del Seguro Social (SSA) | IRS |
| Formulario de solicitud | Formulario SS-5 | Formulario W-7 |
| Para quién es | Personas que presentan evidencia de identidad, edad y ciudadanía estadounidense o estatus legal de extranjero | Personas con un propósito fiscal federal que no son elegibles para un SSN |
| Formato | NNN-NN-NNNN | NNN-NN-NNNN, siempre empieza con 9 |
Cada persona usa uno u otro: según el IRS, no puedes tener un ITIN y un SSN a la vez.
¿Quién emite el SSN y cómo se solicita?
El SSN se solicita ante la SSA con el Formulario SS-5 (Solicitud de una tarjeta de Seguro Social). Según el IRS, debes presentar evidencia de tu identidad, tu edad y tu ciudadanía estadounidense o estatus legal de extranjero. El IRS indica que pedir el formulario por teléfono o en una oficina local del Seguro Social es gratis.
La elegibilidad depende de tu situación migratoria y no es igual para todos. Para los pasos detallados y los documentos que pide la SSA, lee ¿Cómo obtener la tarjeta del Seguro Social? y Tarjeta de seguro social en Estados Unidos: ¿qué es y cómo obtenerla?. Este contenido es informativo y no es asesoría legal.
¿Qué hago si tengo un ITIN y obtengo un SSN?
Si tenías un ITIN y obtienes un SSN, el IRS indica que debes dejar de usar el ITIN, usar tu SSN para fines fiscales y avisar al IRS para que unifique tus registros bajo el SSN. Si no avisas, según el IRS, es posible que no recibas crédito por todos los salarios pagados y los impuestos retenidos, lo que podría reducir un reembolso.
¿Necesito un SSN para enviar dinero con Félix?
No. Para enviar dinero con Félix no necesitas SSN. El proceso de verificación acepta pasaporte, identificación nacional, matrícula consular o licencia de conducir de EE.UU., además de una selfie; en algunos casos puede pedirse un número de identificación fiscal. Consulta ¿Por qué me piden documentos para mi verificación? para ver los detalles.
Si estás ordenando tus trámites, la guía de inmigración y trámites reúne los pasos principales en un solo lugar.
Saldo: qué es y cómo queda disponible tras una recarga internacional
El saldo es el crédito que queda disponible en una línea prepago tras una recarga internacional, usable en llamadas, mensajes o datos.
Saldo: qué es y cómo queda disponible tras una recarga internacional
¿Qué es el saldo?
El saldo es el crédito que queda disponible en una línea prepago después de una recarga internacional, y que el destinatario puede usar para llamadas, mensajes o datos según las reglas de su operadora. A diferencia de un depósito bancario, el saldo solo puede usarse dentro del servicio de telefonía y no se puede retirar en efectivo.
¿Cómo llega el saldo tras una recarga?
En la mayoría de los casos, la operadora móvil envía un mensaje de texto automático confirmando la recarga, con el monto expresado en la moneda del operador, que en la mayoría de los países no es el dólar. El destinatario no necesita hacer nada para reclamarlo: el saldo queda disponible en minutos en su línea.
El saldo de una recarga internacional no dura para siempre: la mayoría de las operadoras aplican una fecha de vencimiento según el monto recargado. Si el destinatario no lo usa antes de esa fecha, puede perderlo.
Cómo llega el saldo al recargar con Félix
Al enviar una recarga con Félix por WhatsApp, el saldo se acredita en la línea del destinatario generalmente en minutos después de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Credit invisible: Qué significa no tener historial crediticio en EE.UU.
Ser credit invisible es no tener ningún expediente en los burós de crédito de EE.UU. Aprende por qué le pasa a muchos inmigrantes y cómo dejar de serlo.
Credit invisible: Qué significa no tener historial crediticio en EE.UU.
¿Qué significa ser credit invisible?
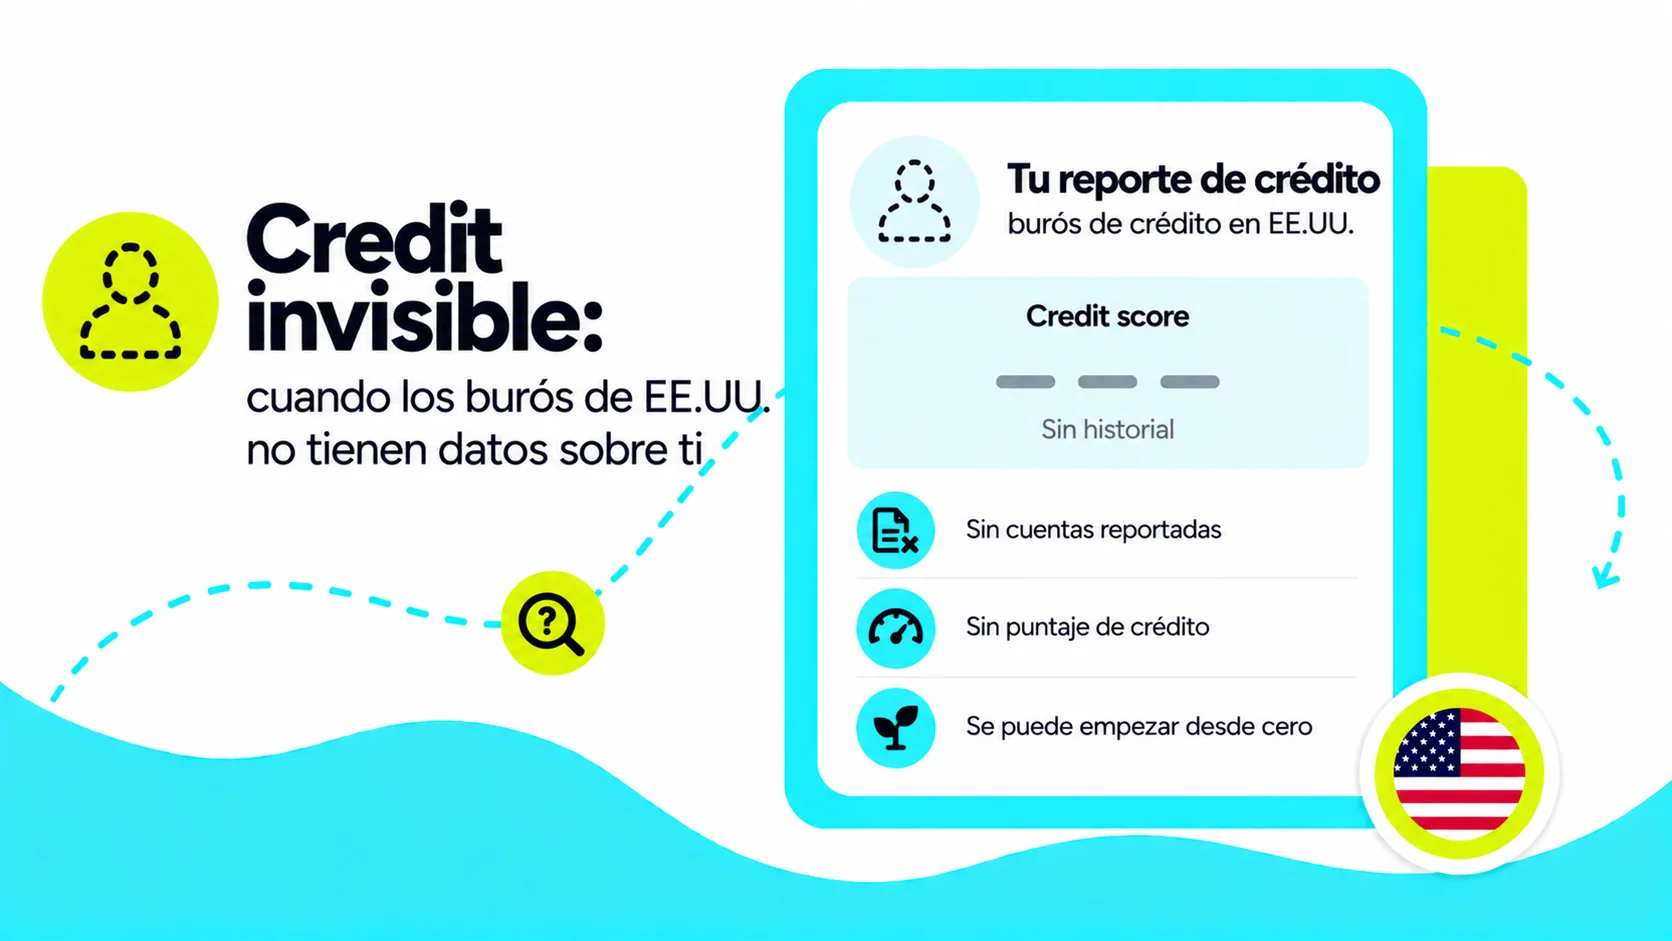
Ser credit invisible (invisible crediticio) significa no tener ningún expediente en los burós de crédito de EE.UU., así que no tienes historial crediticio ni se puede calcular tu credit score. Es el término que usa la CFPB, la agencia federal de protección financiera del consumidor, para medir cuántas personas están fuera del sistema de crédito.
Según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible. La misma actualización muestra que otro 9.8% de los adultos sí tenía un expediente, pero sin puntaje:
| Situación (CFPB, diciembre de 2020) | Qué significa | Adultos en EE.UU. |
|---|---|---|
| Credit invisible | No tiene ningún expediente en los burós | 2.7% |
| Sin puntaje por información insuficiente | Tiene un expediente con muy poca información | 3.9% |
| Sin puntaje por información antigua | Tiene un expediente sin actividad reciente | 5.9% |
A un expediente con muy poca información también se le llama thin file, un término de la industria financiera.
¿Por qué muchos inmigrantes son credit invisible al llegar a EE.UU.?
Tu historial de crédito de otro país no se transfiere a los burós de EE.UU. Aunque hayas tenido tarjetas o préstamos durante años en tu país de origen, al llegar no tienes expediente hasta que una cuenta de crédito en EE.UU. reporta tu actividad. Pagar todo en efectivo o con tarjeta de débito tampoco crea historial, porque esas cuentas no son crédito.
Ser credit invisible no significa que manejes mal tu dinero: significa que el sistema todavía no tiene información sobre ti. Pero tiene consecuencias prácticas, como que te pidan un depósito más alto para rentar una vivienda o que te nieguen una tarjeta de crédito tradicional. Para ver qué opciones existen mientras tanto, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
¿Cómo dejar de ser credit invisible en EE.UU.?
Para dejar de ser credit invisible en EE.UU., necesitas abrir al menos una cuenta de crédito que reporte tus pagos a los burós de crédito, como una tarjeta de crédito asegurada o un credit-builder loan. Con esa primera cuenta reportada se crea tu expediente, y con unos seis meses de pagos a tiempo puedes tener tu primer credit score.
- Abre una tarjeta de crédito asegurada. Dejas un depósito como garantía y la usas para compras pequeñas que pagas cada mes.
- Pide un credit-builder loan. Algunos bancos y cooperativas de crédito ofrecen este préstamo para construir crédito.
- Hazte usuario autorizado. Un familiar con buen historial puede agregarte a su tarjeta de crédito.
- Usa tu ITIN si no tienes SSN. Algunas cooperativas de crédito y bancos comunitarios lo aceptan para abrir estos productos.
¿Cómo te acompaña Félix mientras sales de ser credit invisible?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para crear tu expediente en los burós de crédito, el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Denominaciones: qué son y por qué las recargas vienen en montos fijos
Las denominaciones son los montos fijos preestablecidos que una operadora ofrece para una recarga internacional, en vez de un monto libre.
Denominaciones: qué son y por qué las recargas vienen en montos fijos
¿Qué son las denominaciones?
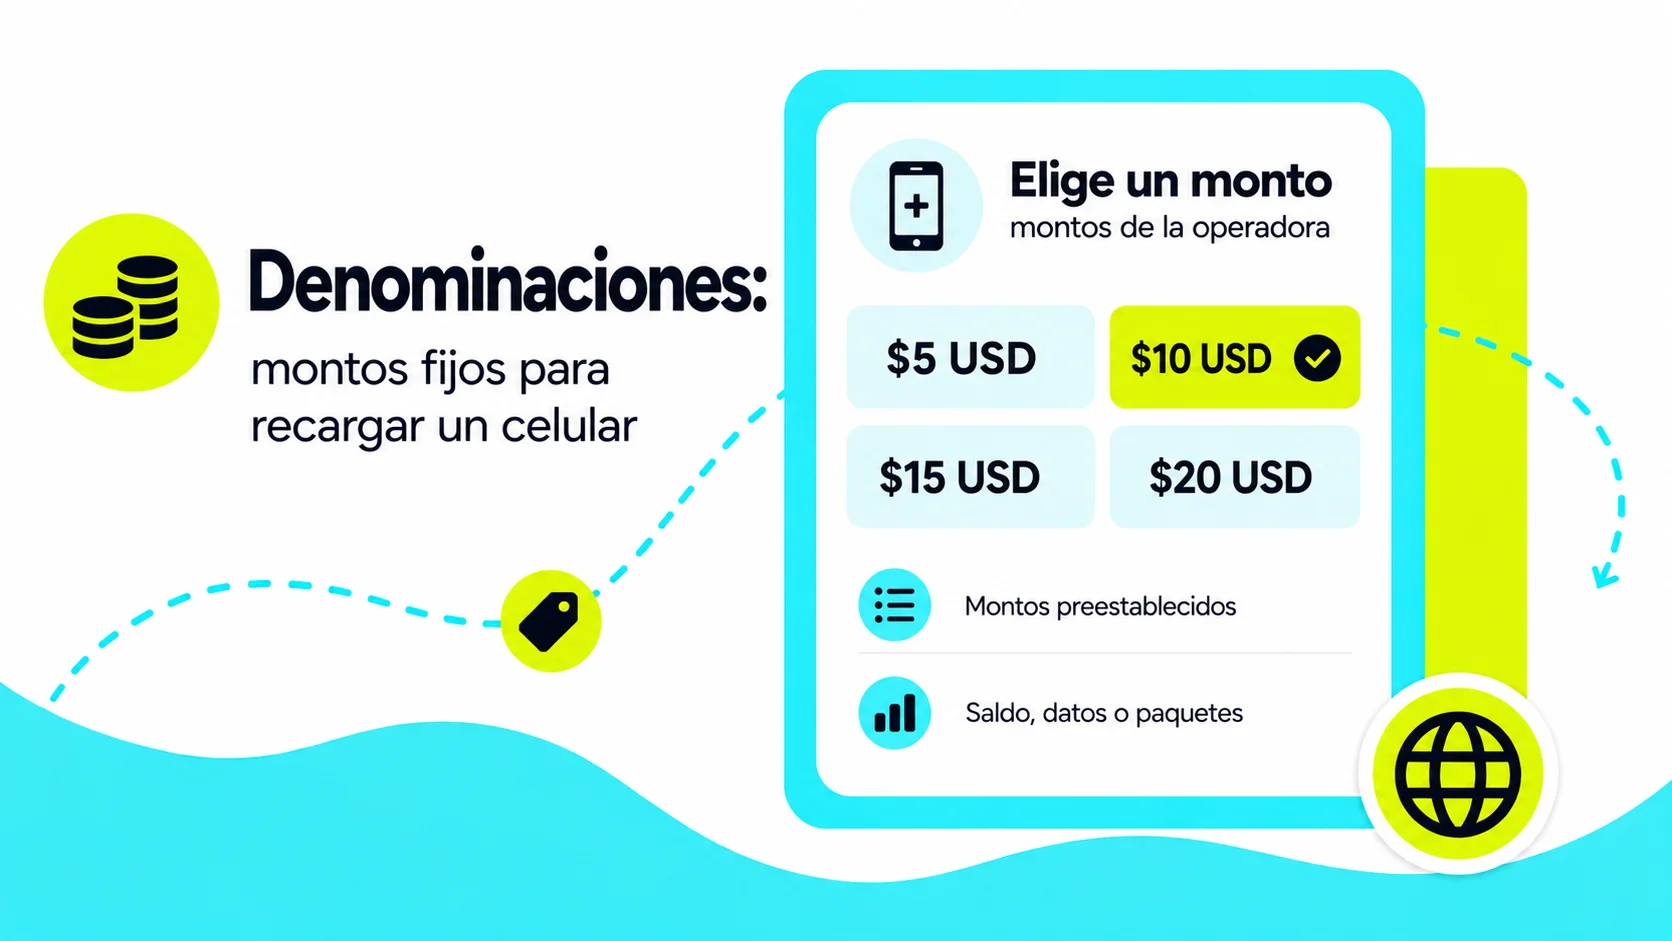
Las denominaciones son los montos fijos preestablecidos que una operadora móvil ofrece para una recarga internacional, como opciones para elegir (algunas operadoras también permiten escribir un monto dentro de un rango). Por ejemplo, una operadora puede ofrecer denominaciones de $5, $10 o $20, cada una con un paquete específico de tiempo aire, datos o saldo.
¿Por qué las operadoras usan denominaciones en vez de montos libres?
Cada denominación suele venir con reglas propias: puede incluir minutos, datos, o una combinación, y a veces con bonos adicionales de saldo que no aplican a un monto equivalente. Por eso el valor real que recibe el destinatario puede variar entre denominaciones, incluso dentro de la misma operadora, y ese valor siempre se expresa en la moneda del operador, que en la mayoría de los países no es el dólar.
Dos denominaciones de un mismo servicio de recarga no siempre ofrecen el mismo valor por dólar: una denominación específica a veces incluye más saldo o datos que el equivalente en saldo. Comparar denominaciones antes de elegir es la forma más confiable de asegurar el mejor valor para el destinatario.
Cómo elegir una denominación al recargar con Félix
Al enviar una recarga con Félix, se muestran las denominaciones disponibles según el país y la operadora del destinatario. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Llave Bre-B: Qué es, qué tipos hay y cómo registrarla en Colombia
La llave Bre-B es el celular, la cédula, el correo o el código con el que una persona recibe dinero por Bre-B en Colombia. Conoce sus tipos y cómo registrarla.

Llave Bre-B: Qué es, qué tipos hay y cómo registrarla en Colombia
¿Qué es una llave Bre-B?
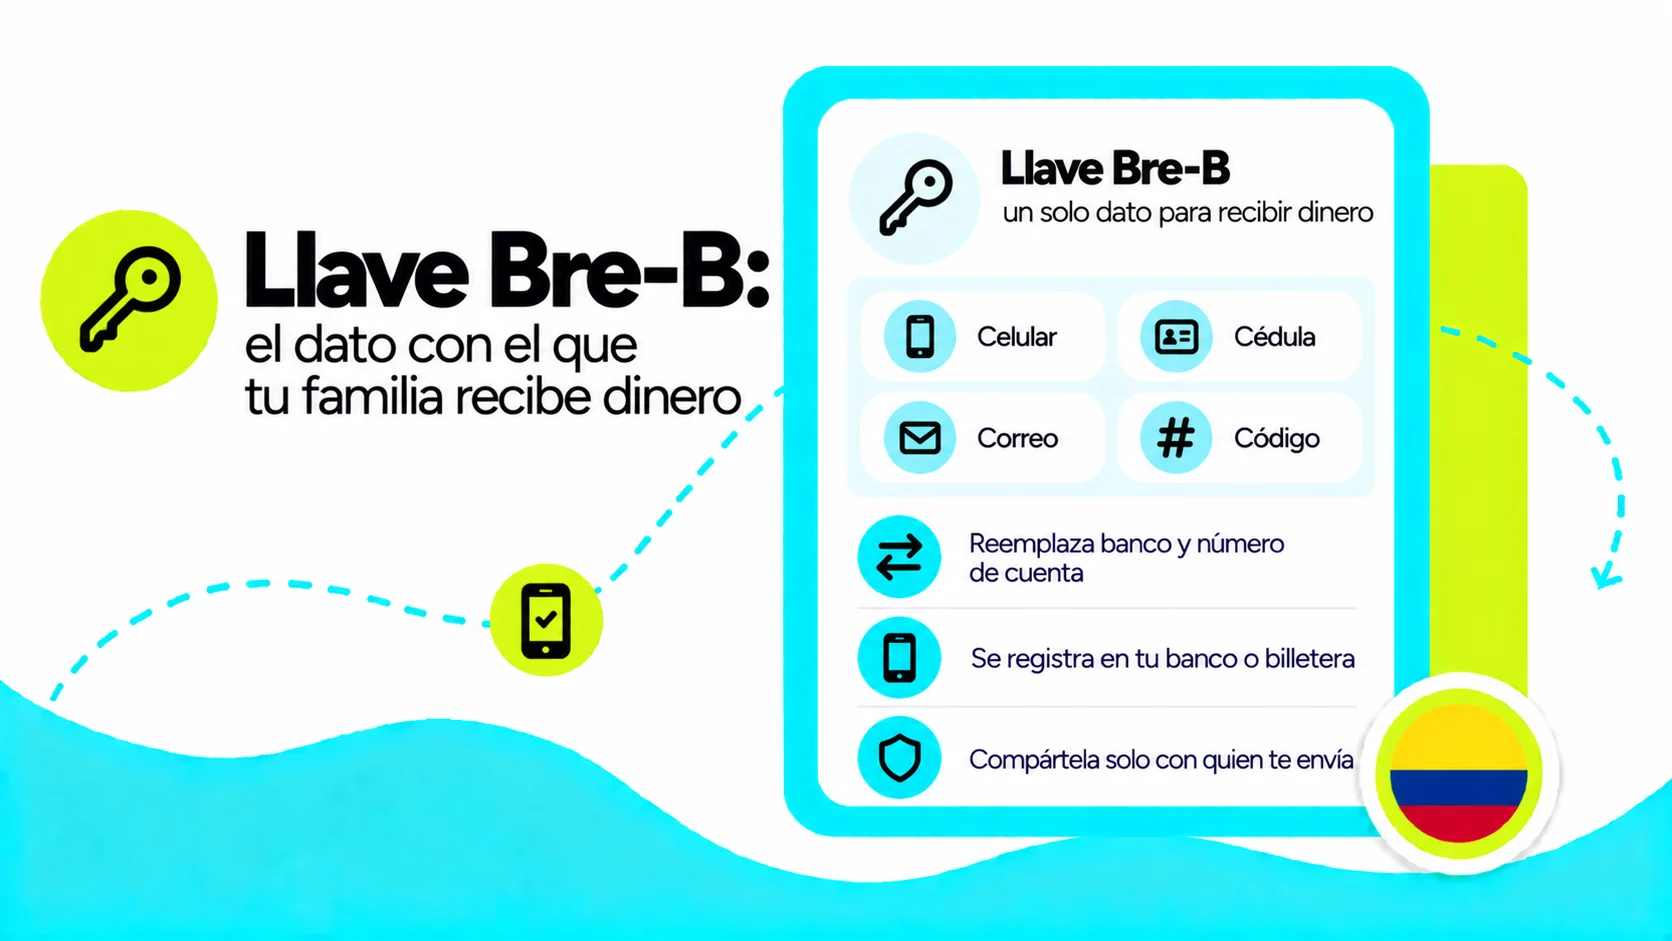
Una llave Bre-B es un dato fácil de recordar, como el número de celular, la cédula, el correo electrónico o un código alfanumérico, que una persona registra en su banco o billetera digital para recibir transferencias por Bre-B sin dar su número de cuenta. Cada llave Bre-B está asociada a una cuenta bancaria o billetera digital, y el dinero que llega a esa llave Bre-B entra a esa cuenta o billetera.
La llave Bre-B es la pieza central de Bre-B, el sistema de pagos del Banco de la República de Colombia. Funciona como un alias: en lugar de compartir el banco, el tipo de cuenta y el número de cuenta, quien recibe comparte un solo dato que ya conoce de memoria. Cumple la misma función que el identificador de número de cuenta local que usa cada país para recibir depósitos, pero es mucho más fácil de recordar y de escribir sin errores.
¿Qué formas puede tener una llave Bre-B?
| Tipo de llave Bre-B | Qué es |
|---|---|
| Número de celular | El número de teléfono celular de la persona |
| Cédula | El número del documento de identidad de la persona |
| Correo electrónico | Una dirección de correo de la persona |
| Código alfanumérico | Una combinación de letras y números que entrega el banco o la billetera digital |
Una llave Bre-B puede tener cuatro formas: número de celular, número de cédula, correo electrónico o un código alfanumérico que entrega el banco o la billetera digital. Según el Banco de la República, para recibir transferencias por Bre-B una persona debe tener registrada al menos una llave Bre-B, y puede gestionar sus llaves Bre-B desde la app de su entidad financiera.
¿Cómo registrar una llave Bre-B en Colombia?
El registro de llaves Bre-B empezó en julio de 2025, según el Banco de la República, y se hace desde los canales de cada entidad financiera. En general, el proceso es así:
- Abre la app de tu banco o billetera digital en Colombia.
- Busca el botón o la sección Bre-B dentro de la app.
- Elige el dato que quieres usar como llave Bre-B (celular, cédula, correo o código) y sigue las instrucciones de tu entidad.
Los pasos exactos cambian según la entidad. Si vas a recibir dinero desde EE.UU. y todavía no tienes llave Bre-B, regístrala antes de compartirla con quien te envía.
¿Es seguro compartir una llave Bre-B?
Compartir una llave Bre-B sirve para que otras personas te envíen dinero, igual que antes se compartía el número de cuenta, pero nunca debes compartir contraseñas ni códigos de seguridad junto con ella. Según el Banco de la República, para recibir un pago por Bre-B no hace falta abrir ningún enlace, y Bre-B no envía mensajes de texto: si alguien te escribe con un enlace para "recibir" o "liberar" una transferencia, no viene de Bre-B.
Comparte tu llave Bre-B solo con personas que conoces y que te van a enviar dinero.
¿Se puede enviar dinero desde EE.UU. a una llave Bre-B con Félix?
Sí: con Félix envías dinero desde EE.UU. por WhatsApp a la llave Bre-B de una persona en Colombia, y además de la llave Bre-B, Félix te pide el nombre y la ciudad de tu beneficiario, y necesita su número de documento antes de confirmar el envío. Por ahora, el envío a una llave Bre-B con Félix es solo para personas, no para empresas. Bre-B es un sistema del Banco de la República, no un producto de Félix. Revisa el paso a paso en cómo enviar dinero a Colombia con llave Bre-B en Félix, las dudas más comunes en ¿Qué es Bre-B y qué es una llave Bre-B? y el panorama completo en la guía Envíos de dinero y remesas.
Número de línea internacional: qué es y cómo escribirlo correctamente
El número de línea internacional es el teléfono completo con código de país que se necesita para enviar una recarga correctamente desde EE.UU.
Número de línea internacional: qué es y cómo escribirlo correctamente
¿Qué es el número de línea internacional?
El número de línea internacional es el número de teléfono completo de un destinatario, incluido el código del país, que se necesita para enviar correctamente una recarga internacional. Sin el código de país, la recarga no puede procesarse o puede acreditarse a un número incorrecto.
¿Por qué el código de país es tan importante?
Un número de celular local, sin el código de país, no es suficiente para identificar una línea desde fuera de ese país. Por ejemplo, un celular en Latinoamérica necesita el código de su país (como +52, +503 o +57) antes del número local para que la operadora móvil de destino lo reconozca correctamente.
Escribir el número de línea internacional sin el código de país correcto es una de las causas más comunes de que una recarga se acredite a la línea equivocada. Verificar el número completo, dígito por dígito, con el destinatario antes de pagar es el paso más importante de todo el proceso.
Cómo confirmar el número al recargar con Félix
Al enviar una recarga con Félix por WhatsApp, se te pide ingresar el número de línea internacional completo de tu familiar antes de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Matrícula consular: qué es y para qué sirve en EE.UU.
La matrícula consular es el documento que el consulado de México expide para probar tu identidad y nacionalidad. Conoce para qué sirve y qué no cubre en EE.UU.
Matrícula consular: qué es y para qué sirve en EE.UU.
¿Qué es la matrícula consular?
La matrícula consular (Matrícula Consular de Alta Seguridad) es el documento público que los consulados de México en Estados Unidos y Canadá expiden a un mexicano para probar su nacionalidad y su identidad, con una vigencia de cinco años. Según la Secretaría de Relaciones Exteriores (SRE), acredita que el titular está domiciliado y registrado en la circunscripción del consulado que la emitió, y todo mexicano tiene derecho a matricularse sin importar su condición migratoria.
Este documento es mexicano. Si eres de otro país, tu consulado puede ofrecer un documento distinto: confirma en su sitio oficial qué emite y qué requisitos pide.
¿Para qué sirve la matrícula consular en Estados Unidos?
La matrícula consular sirve para probar tu identidad, tu nacionalidad y tu domicilio dentro de un distrito consular, pero no comprueba ni sustituye tu documento de legal estancia en Estados Unidos, según la SRE. La propia SRE indica que un gran número de instituciones privadas y oficiales la aceptan como identificación, aunque cada institución decide sus requisitos.
Por eso conviene tener claro lo que no es: no es una visa, no autoriza a trabajar y no es un número de identificación fiscal como el ITIN o el SSN. Tampoco funciona como permiso de trabajo.
La versión renovada incluye un chip electrónico que sirve para validar que el documento es auténtico. Según la SRE, las matrículas con la imagen anterior siguen siendo válidas hasta su fecha de vencimiento.
¿Puedo abrir una cuenta bancaria con la matrícula consular?
Depende de cada institución: un banco o cooperativa de crédito decide si acepta la matrícula consular como identificación para abrir una cuenta, así que confirma antes de ir. La regla federal sobre qué datos se piden al abrir una cuenta bancaria no nombra la matrícula consular, por lo que no hay una respuesta que valga para todos los bancos.
Lo mismo aplica a otros trámites. Para el ITIN, por ejemplo, el IRS define qué documentos acepta en las instrucciones del Formulario W-7: revisa esa lista antes de depender de tu matrícula.
¿Cómo se tramita la matrícula consular?
La matrícula la expide el consulado de México que corresponde a tu domicilio. Los requisitos, el costo y la forma de agendar una cita pueden variar, así que consúltalos en la página de tu consulado dentro del sitio de Consulados de México en el Exterior. Para conocer qué es el documento y su vigencia, puedes leer la página de la SRE sobre la Matrícula Consular de Alta Seguridad.
¿Se puede usar la matrícula consular para verificar tu identidad en Félix?
Sí. Para enviar dinero con Félix no necesitas SSN: el proceso de verificación acepta pasaporte, identificación nacional, matrícula consular o licencia de conducir de EE.UU., además de una selfie. En algunos casos puede pedirse un número de identificación fiscal. Si quieres saber qué documentos pide y por qué, lee ¿Por qué me piden documentos para mi verificación?.
Si estás ordenando tus trámites en Estados Unidos, la guía de inmigración y trámites reúne los documentos más importantes en un solo lugar.
Margen cambiario: Qué es y cómo afecta el dinero que recibe tu familia
El margen cambiario es el costo oculto más común al enviar remesas. Aprende qué es, cómo calcularlo y cómo evitar pagar de más al enviar dinero desde EE.UU.
Margen cambiario: Qué es y cómo afecta el dinero que recibe tu familia
¿Qué es el margen cambiario?
El margen cambiario (también llamado FX markup o spread) es la diferencia entre la tasa interbancaria del mercado y el tipo de cambio que un proveedor de servicio de envío de dinero te ofrece. Es el costo que el proveedor aplica "dentro" de la tasa, no como cargo separado.
A diferencia de la comisión, el margen cambiario no aparece como un cargo visible en pantalla. Está incorporado en el tipo de cambio que te muestran.

Cómo funciona el margen cambiario
La tasa interbancaria es el precio "real" de una moneda, el que usan los bancos e instituciones financieras entre sí. Ningún proveedor te da exactamente esa tasa: todos aplican un margen para cubrir sus costos y generar ganancia.
Ejemplo concreto:
- Tasa interbancaria del día: $20.00 pesos por dólar
- Tasa que te ofrece el proveedor: $19.60 pesos por dólar
- Margen aplicado: 2%
Si envías $300 dólares:
- Con tasa interbancaria: tu familiar recibe $6,000 pesos
- Con la tasa del proveedor: tu familiar recibe $5,880 pesos
- Diferencia: $120 pesos menos por un solo envío
En 12 envíos al año, eso son $1,440 pesos que tu familia no recibe.
¿Es lo mismo el margen cambiario que la comisión?
El margen cambiario y la comisión son dos costos distintos: la comisión es un cargo explícito que aparece en pantalla, mientras que el margen cambiario está incorporado en el tipo de cambio y no se muestra como cargo separado. La comisión aparece visible al hacer el envío, mientras que el margen cambiario se aplica "dentro" del tipo de cambio. Ambos forman parte del costo total, pero el margen cambiario es el más difícil de detectar.
Algunos proveedores anuncian "comisión cero" o "sin cargo", pero aplican márgenes cambiarios del 3% o más. En esos casos, el costo real puede ser mayor que el de un proveedor que cobra una comisión pequeña pero ofrece una tasa más cercana al mercado.
Cómo calcular el margen cambiario
- Busca la tasa interbancaria del día para el corredor que te interesa (Google: "precio del dólar hoy" o nuestra calculadora Precio del Dólar Hoy).
- Compara con el tipo de cambio que te ofrece el proveedor.
- Divide la diferencia entre la tasa interbancaria y multiplica por 100: ese es el porcentaje del margen.
Los márgenes típicos en el mercado van del 0.5% al 4%. Cuanto más cercano a 0%, mejor para tu beneficiario.
Cómo enviar dinero con Félix con margen competitivo
Félix muestra el tipo de cambio y la comisión antes de que confirmes tu envío, para que puedas comparar el costo total antes de pagar. Sin sorpresas.
Para entender todos los costos en detalle, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Top-up: qué significa y cómo se relaciona con las recargas internacionales
Top-up es el término en inglés para recarga internacional: comprar saldo, minutos o datos para un celular en otro país, pagado desde EE.UU.
Top-up: qué significa y cómo se relaciona con las recargas internacionales
¿Qué es un top-up?
Top-up es el término en inglés para una recarga internacional: la compra de saldo, minutos o datos para el celular de una persona en otro país, pagada desde EE.UU. Es el mismo servicio, solo con un nombre distinto según el mercado o el idioma de búsqueda.
¿Por qué se usa el término "top-up" en EE.UU.?
Muchos servicios de recarga y sus usuarios en EE.UU. usan indistintamente "top-up" y "recarga" para referirse al mismo producto, especialmente en anuncios digitales y en plataformas internacionales. El resultado final es idéntico: la operadora móvil del destinatario acredita saldo, minutos o datos en la línea de destino.
Muchas apps y sitios de recarga en EE.UU. usan "top-up" en sus anuncios y botones, incluso cuando el resto del servicio está en español. Si buscas cómo recargar el celular de un familiar en otro país, "international top-up", "mobile top-up" y "recarga internacional" te llevan al mismo tipo de servicio.
Cómo hacer un top-up con Félix
Félix ofrece este servicio hoy directamente por WhatsApp: escribe "recarga" en tu chat con Félix para comenzar. Consulta ¿Puedo enviar recargas a celulares con Félix? para conocer qué está disponible hoy, o la guía completa de recargas internacionales para ver el panorama completo.
Cuenta de ahorro: qué es y cómo abrir una en EE.UU.
Una cuenta de ahorro guarda tu dinero en un banco o cooperativa de crédito de EE.UU. Conoce cómo funciona, qué seguro la protege y cómo abrir una paso a paso.
Cuenta de ahorro: qué es y cómo abrir una en EE.UU.
¿Qué es una cuenta de ahorro?
Una cuenta de ahorro es una cuenta de depósito en un banco o cooperativa de crédito diseñada para guardar dinero que no necesitas gastar de inmediato, y que según la institución puede pagar intereses. Es un tipo de cuenta bancaria: sirve para ahorrar, no para los pagos del día a día.
Para la comunidad latina en Estados Unidos, tener el dinero ahorrado en una institución regulada, en lugar de en efectivo en casa, es una forma de mantenerlo separado de tus gastos y, si la institución está asegurada, protegido por un seguro federal.

¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
| Cuenta de ahorro (savings) | Cuenta corriente (checking) | |
|---|---|---|
| Para qué sirve | Guardar dinero que no vas a usar pronto | Pagos diarios, cheques y tarjeta de débito |
| Intereses | Puede pagar intereses, según la institución | Depende del banco |
Muchas personas usan las dos: la cuenta corriente para el día a día y la de ahorro para metas como un fondo de emergencia.
¿Está protegido mi dinero en una cuenta de ahorro en Estados Unidos?
Tu cuenta de ahorro está protegida por un seguro federal siempre que la abras en una institución asegurada: en un banco, por la FDIC, y en una cooperativa de crédito, por la NCUA. Según la FDIC, los depósitos, incluidas las cuentas de ahorro, están asegurados por al menos $250,000 por depositante, por categoría de titularidad, en cada banco asegurado. La NCUA indica que su fondo de seguro cubre hasta $250,000 en todas las cooperativas de crédito federales y en la gran mayoría de las estatales.
Este seguro aplica a depósitos, no a todos los productos que ofrece una institución: según la FDIC, no cubre fondos mutuos, acciones, bonos ni criptoactivos. Antes de abrir tu cuenta, verifica que la institución esté asegurada con la herramienta BankFind de la FDIC o con las herramientas de la NCUA.
Puedes abrir una cuenta de ahorro en un banco, en una cooperativa de crédito o en un banco comunitario. Cada tipo de institución tiene sus propios requisitos y cargos.
¿Cómo abrir una cuenta de ahorro en Estados Unidos?
- Elige una institución asegurada. Confirma que sea un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA.
- Compara las condiciones. Pregunta por cargos mensuales, saldo mínimo para abrirla y tasa de interés, porque cambian de una institución a otra.
- Prepara tus documentos de identificación. Qué documentos acepta cada institución varía: la entrada de cuenta bancaria explica cómo funciona la regla federal si no tienes SSN. Confirma con la institución antes de ir.
- Abre la cuenta y haz tu primer depósito. Pregunta si puedes hacerlo en sucursal o en línea.
- Programa un depósito automático. Ahorrar un monto fijo cada vez que recibes tu pago es más fácil que acordarte cada mes.
Para ideas de cómo empezar a ahorrar, lee ¿Cómo ahorrar dinero?.
¿Cómo ahorrar y enviar dinero con Félix?
Una cuenta de ahorro sirve para guardar tu dinero; para enviar dinero a tu familia en Latinoamérica, Félix funciona desde WhatsApp, sin app aparte. Puedes pagar con tarjeta de débito o crédito emitida en EE.UU. (excepto American Express). Conoce más en ¿Qué es Félix?.
Si quieres ver cómo encaja el ahorro en tus finanzas en Estados Unidos, la guía de cuentas y ahorro reúne los pasos principales.
Envía ahora, paga después (SNPL): Qué es y cómo funciona
Envía ahora, paga después (SNPL) es un préstamo para enviar dinero a tu familia hoy y pagarlo más tarde. Aprende cómo funciona y qué revisar antes de usarlo.
Envía ahora, paga después (SNPL): Qué es y cómo funciona
¿Qué es envía ahora, paga después?
Envía ahora, paga después (SNPL, por sus siglas en inglés: Send Now, Pay Later) es un tipo de préstamo que te permite enviar dinero a tu familia hoy, aunque no tengas el efectivo en ese momento, y pagarlo más tarde. El préstamo cubre el envío de la remesa y tú se lo devuelves al prestamista en las fechas que acordaron.
La idea responde a una situación común: tu familia necesita el dinero ahora, pero tu próximo ingreso todavía no llega. En español también vas a ver este modelo con la sigla EAPD.
¿Cómo funciona un préstamo de envía ahora, paga después?
En general, un préstamo de envía ahora, paga después sigue estos pasos:
- Eliges a quién le envías y cuánto.
- Revisas las condiciones: cuánto vas a pagar en total y en qué fechas.
- Aceptas y el dinero sale hacia tu familia, aunque tú todavía no hayas pagado.
- Pagas el préstamo en las fechas acordadas.
¿En qué se diferencia envía ahora, paga después de una tarjeta de crédito o un payday loan?
Las tres son formas de pedir dinero prestado, pero funcionan distinto. Una tarjeta de crédito es una línea de crédito que reutilizas, y un payday loan (préstamo de día de pago) te da efectivo.
| Característica | Envía ahora, paga después | Tarjeta de crédito | Payday loan |
|---|---|---|---|
| Para qué sirve | Un envío de dinero concreto | Compras, hasta tu límite | Efectivo para cualquier gasto |
| Cómo se paga | En las fechas acordadas | Mensual, con intereses si no pagas todo | De una vez, en tu próximo día de pago |
La diferencia principal entre envía ahora, paga después y una tarjeta de crédito es el propósito: el préstamo cubre un envío de dinero concreto que pagas en fechas acordadas, mientras que la tarjeta te da una línea de crédito que puedes usar una y otra vez. Un payday loan, en cambio, es según la CFPB un préstamo de corto plazo y alto costo, por lo general de $500 o menos, que normalmente se paga en tu próximo día de pago.
Para conocer otras opciones cuando todavía no tienes historial en EE.UU., lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
¿Qué revisar antes de usar un préstamo de envía ahora, paga después?
Antes de aceptar cualquier préstamo, revisa estos puntos:
- El costo total en dólares. Suma lo que pides más cualquier cargo o interés. El APR sirve para comparar, pero en préstamos cortos el costo en dólares es más fácil de entender.
- Las fechas de pago. Confirma que coincidan con los días en que recibes tu ingreso.
- Qué pasa si pagas tarde. Pregunta si hay cargos por pago atrasado.
- Si el préstamo reporta tus pagos a los burós de crédito. No todos los préstamos lo hacen. Si tu meta es construir tu credit score, pregunta antes de aceptar.
Antes de usar cualquier préstamo de envía ahora, paga después, revisa dos datos: el costo total en dólares (lo que pides más cargos e intereses) y las fechas exactas en que debes pagar. Si una fecha de pago no coincide con tu próximo ingreso, es mejor pedir menos o esperar que arriesgarte a un pago atrasado.
¿Cómo funciona envía ahora, paga después con Félix?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con sus Préstamos, llamados "Envía ahora, paga después", puedes enviar hoy aunque no tengas el efectivo y pagarlo después. Como con cualquier préstamo, revisa el costo total y las fechas de pago antes de aceptar. Para construir tu credit score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada; lo explica la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Money Services Business (MSB): Qué es y por qué importa al enviar dinero
Un Money Services Business (MSB) es una empresa de servicios monetarios regulada por FinCEN en EE.UU. Aprende qué hace, qué exige la ley y cómo verificar una.
Money Services Business (MSB): Qué es y por qué importa al enviar dinero
¿Qué es un Money Services Business (MSB)?
Un Money Services Business (MSB, o empresa de servicios monetarios) es, según FinCEN, cualquier persona o empresa que ofrece en EE.UU. servicios como transmisión de dinero, cambio de divisas, cambio de cheques o emisión y venta de giros postales (money orders), cheques de viajero o valor almacenado. Las empresas de envío de dinero que mandan una remesa a Latinoamérica entran en la categoría de transmisores de dinero.
FinCEN (Financial Crimes Enforcement Network, la Red de Control de Delitos Financieros) es la oficina del Departamento del Tesoro de EE.UU. que supervisa estas reglas. Los bancos no cuentan como MSB, porque tienen su propia regulación. Los proveedores de servicio de envío de dinero que operan desde EE.UU., en cambio, sí entran en estas reglas.

¿Qué tipos de Money Services Business existen y desde qué monto cuentan?
FinCEN agrupa a los MSB según el servicio que ofrecen:
| Tipo de MSB | Qué hace |
|---|---|
| Transmisor de dinero | Mueve dinero de una persona a otra, dentro de EE.UU. o hacia otro país |
| Casa de cambio | Cambia una moneda por otra, por ejemplo dólares por moneda local |
| Cambiador de cheques | Entrega efectivo a cambio de un cheque |
| Emisor de giros, cheques de viajero o valor almacenado | Crea estos instrumentos de pago |
| Vendedor o pagador de giros, cheques de viajero o valor almacenado | Los vende o los cambia por efectivo |
Según FinCEN, cualquier empresa que transmite dinero como negocio es un Money Services Business sin importar el monto que mueva. Para las otras actividades, como el cambio de divisas o de cheques, el límite es de más de $1,000 por persona en un mismo día.
¿Qué obligaciones tiene un Money Services Business ante FinCEN?
Según FinCEN, la mayoría de los MSB deben:
- Registrarse ante el Departamento del Tesoro con el formulario FinCEN 107, dentro de los 180 días después de abrir el negocio.
- Renovar ese registro cada dos años.
- Guardar la documentación del registro en EE.UU. durante cinco años.
Quien funciona como MSB solo por ser agente de otro MSB no tiene que registrarse por separado: el registro le corresponde a la empresa principal. No cumplir con el registro puede traer multas civiles de hasta $5,000 por cada violación y penas de cárcel de hasta 5 años.
Además, los MSB son instituciones financieras bajo la Ley de Secreto Bancario (Bank Secrecy Act). Por eso deben tener controles contra el lavado de dinero, verificar la identidad de sus clientes y reportar ciertas operaciones, como las transacciones en efectivo de más de $10,000. El registro ante FinCEN es federal: cada estado también tiene sus propias reglas para las empresas que transmiten dinero.
¿Cómo saber si una empresa de envíos de dinero está registrada como MSB?
Para saber si una empresa de envíos de dinero está registrada como Money Services Business, búscala por nombre en el MSB Registrant Search, el buscador público de FinCEN. Si la empresa tiene número NMLS, también puedes consultarlo en NMLS Consumer Access, el registro público de empresas financieras con licencia o registro estatal.
¿Cómo cumple Félix con las reglas de Money Services Business?
Félix es agente autorizado de UniTeller, Intermex y Spectrum (NMLS 2302775) y está registrado ante FinCEN como Money Services Business. Como parte de estas reglas, Félix verifica tu identidad. Además, cuando completas la verificación, tus límites de envío son más altos. Lee los detalles en ¿Con qué regulaciones cumple Félix? y ¿Qué tan seguro es Félix para enviar dinero?, o la guía completa Envíos de dinero y remesas.
Banco comunitario: Qué es y por qué importa para la comunidad latina
Un banco comunitario es un banco pequeño y local que presta y da servicios en su zona. Aprende en qué se diferencia de un banco grande y cómo abrir tu cuenta.
Banco comunitario: Qué es y por qué importa para la comunidad latina
¿Qué es un banco comunitario?
Un banco comunitario (community bank) es un banco más pequeño y de enfoque local que capta depósitos y presta dinero principalmente a las personas, familias y pequeños negocios de la zona donde opera. Como cualquier banco, te permite abrir una cuenta bancaria, ahorrar y solicitar préstamos.
Según la FDIC, la agencia federal que es su principal regulador, los bancos comunitarios cumplen un papel clave en la economía de EE.UU.: prestan a dueños de pequeños negocios y agricultores, y dan servicios bancarios esenciales en pueblos pequeños y zonas rurales de todo el país.
¿En qué se diferencia un banco comunitario de un banco grande y de una cooperativa de crédito?
| Banco comunitario | Banco grande | Cooperativa de crédito | |
|---|---|---|---|
| Alcance | Local o regional | Nacional | Local o regional |
| Dueños | Accionistas | Accionistas | Sus socios |
| Quién puede usarlo | Cualquier cliente que acepte | Cualquier cliente que acepte | Personas que cumplen su requisito de membresía |
| Seguro federal de depósitos | FDIC | FDIC | NCUA |
La principal diferencia con una cooperativa de crédito es la propiedad: el banco comunitario es una empresa con accionistas, mientras que la cooperativa es una institución sin fines de lucro que pertenece a sus socios. Frente a un banco grande, el banco comunitario tiene menos sucursales y suele concentrar su negocio en una sola comunidad o región.
¿Está asegurado tu dinero en un banco comunitario?
El dinero que depositas en un banco comunitario asegurado por la FDIC está protegido hasta $250,000 por depositante, por banco y por categoría de cuenta, igual que en un banco grande. Según la FDIC, desde su creación en 1933 ningún depositante ha perdido un centavo de fondos asegurados, y puedes confirmar que tu banco está asegurado con la herramienta BankFind de la FDIC.
¿Por qué un banco comunitario importa para la comunidad latina en EE.UU.?
Para muchos inmigrantes, el primer obstáculo es abrir una cuenta. Algunos bancos comunitarios aceptan el ITIN para abrir cuentas y solicitar productos de crédito, lo que abre la puerta a quienes todavía no tienen número de Seguro Social. Además, algunos bancos comunitarios están certificados como CDFI (institución financiera de desarrollo comunitario): según el CDFI Fund del Departamento del Tesoro, los bancos de desarrollo comunitario pueden obtener esta certificación cuando su misión es servir a comunidades de bajos ingresos y a personas sin acceso a financiamiento.
Abrir una cuenta en un banco comunitario también puede ser tu primer paso para empezar tu historial crediticio, por ejemplo con una tarjeta de crédito asegurada que reporte tus pagos a los tres burós. Una cuenta de depósito, por sí sola, no construye crédito.
Un banco comunitario puede ser una puerta de entrada al sistema financiero de EE.UU. para inmigrantes latinos, porque algunos aceptan el ITIN en lugar del número de Seguro Social para abrir cuentas y solicitar productos de crédito. Antes de visitar una sucursal, llama y confirma qué identificaciones aceptan.
¿Cómo te acompaña Félix si tienes cuenta en un banco comunitario?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es un banco: para guardar tu dinero con seguro de la FDIC o construir crédito en EE.UU., el camino es una cuenta en un banco comunitario, un banco grande o una cooperativa de crédito. Para ver cómo empezar tu crédito en EE.UU., incluso sin SSN, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Bre-B: Cómo funciona el sistema de pagos de Colombia al recibir dinero desde EE.UU.
Bre-B es el sistema de pagos interoperable del Banco de la República de Colombia. Así funciona una transferencia por Bre-B y su papel en las remesas.
Bre-B: Cómo funciona el sistema de pagos de Colombia al recibir dinero desde EE.UU.
¿Qué es Bre-B?
Bre-B es el sistema de pagos del Banco de la República de Colombia que permite transferir pesos entre cuentas de distintas entidades financieras, como bancos y billeteras digitales, usando una llave Bre-B en lugar de un número de cuenta. Para recibir dinero por Bre-B, una persona necesita registrar al menos una llave Bre-B, como su celular o su cédula, asociada a su cuenta bancaria o billetera digital.
Bre-B es un sistema del Banco de la República, el banco central de Colombia: no es una empresa privada ni una aplicación. El Banco de la República lo describe como un sistema de pagos inmediatos e interoperable. No hay nada que descargar: Bre-B se usa desde el botón o la sección Bre-B dentro de la app de la entidad financiera donde la persona tiene su cuenta o billetera. Según el Banco de la República, Bre-B permite transferencias entre entidades distintas desde el 23 de septiembre de 2025, y en abril de 2026 ya sumaba más de 34 millones de personas registradas.
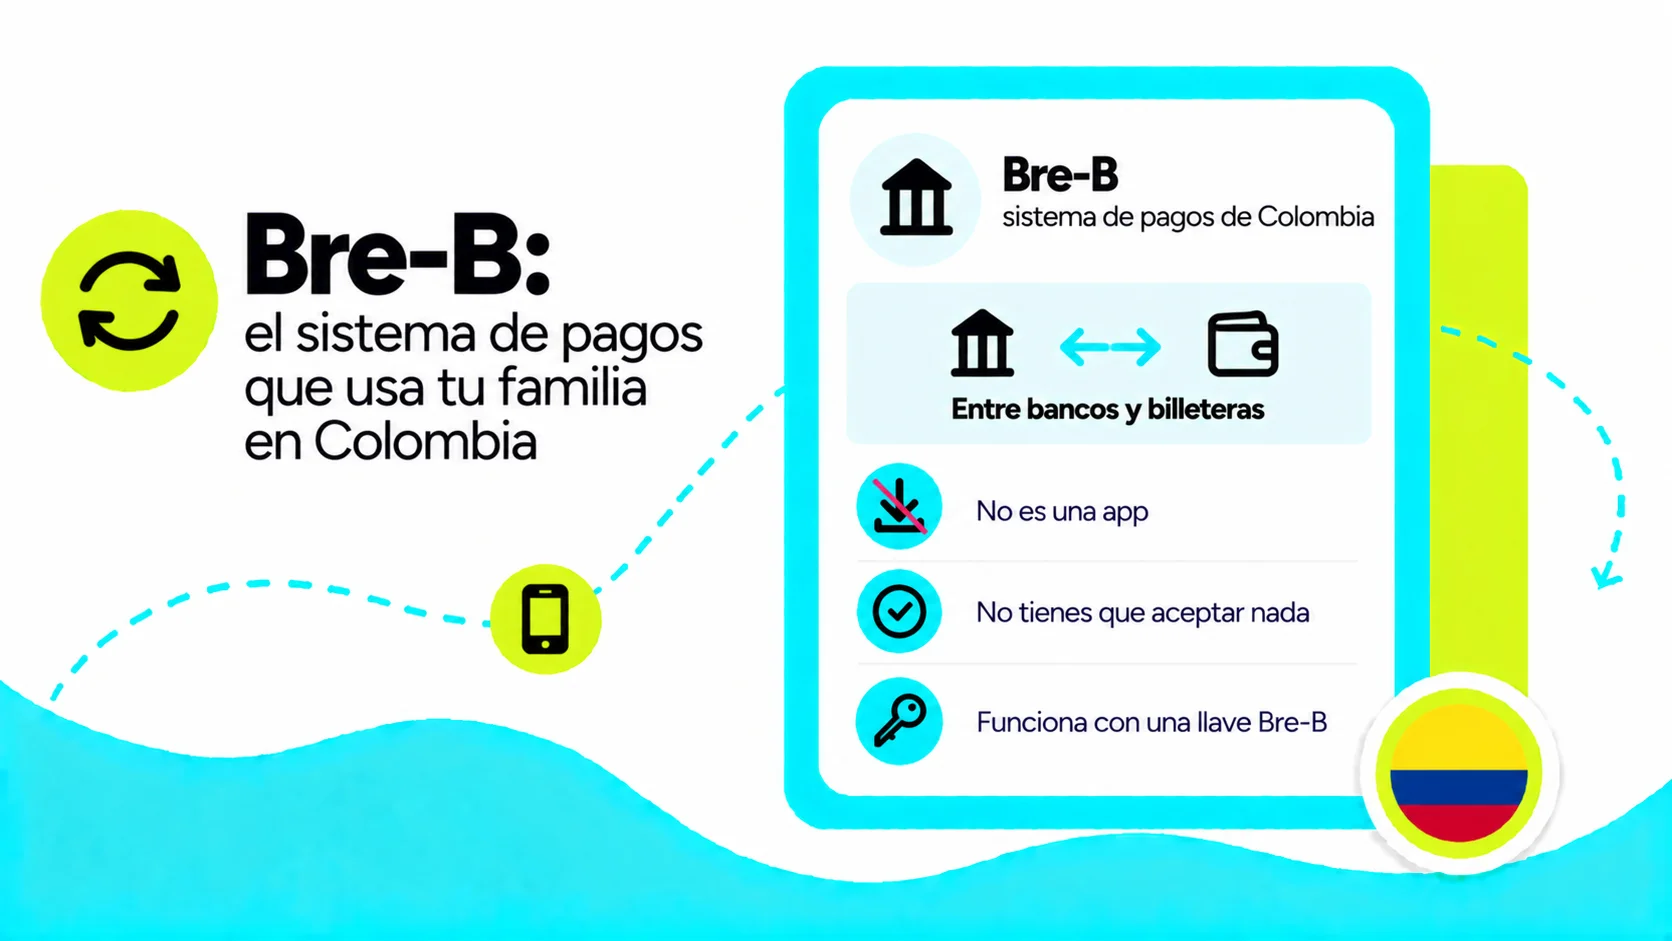
¿Cómo funciona una transferencia por Bre-B?
En términos sencillos, una transferencia por Bre-B sigue este recorrido:
- Quien envía entra al botón Bre-B en la app de su banco o billetera digital.
- Escribe la llave Bre-B de quien recibe y el valor que quiere transferir.
- Bre-B mueve el dinero entre las dos entidades, aunque sean distintas.
- El dinero entra a la cuenta o billetera asociada a esa llave Bre-B, sin que quien recibe tenga que aceptar ni reclamar nada.
¿Bre-B conecta bancos y billeteras digitales entre sí?
Bre-B es interoperable: permite enviar dinero entre entidades financieras distintas dentro de Colombia, por ejemplo desde una cuenta bancaria hacia una billetera digital, usando la llave Bre-B de quien recibe. Por eso, para enviar por Bre-B no hace falta saber en qué banco o billetera tiene su dinero la persona que recibe: su llave Bre-B reemplaza ese dato.
¿Bre-B sirve para recibir remesas desde EE.UU.?
Bre-B no conecta directamente con bancos de EE.UU.: funciona dentro de Colombia, entre entidades financieras colombianas y en pesos colombianos. Para que una remesa enviada desde EE.UU. llegue por Bre-B, un proveedor de envíos de dinero recibe tus dólares, los convierte a pesos y los entrega a la llave Bre-B de tu beneficiario. Con Félix, un envío desde EE.UU. a una llave Bre-B llega en minutos.
Por eso, una remesa que llega por Bre-B tiene dos partes: el envío internacional, que hace el proveedor de servicio de envío de dinero con el tipo de cambio que te muestra antes de confirmar (puedes revisar el dólar hoy en Colombia), y la entrega final en pesos por Bre-B. La diferencia con un depósito bancario tradicional está en los datos: en lugar del banco, el tipo de cuenta y el número de cuenta, se usa la llave Bre-B de quien recibe.
¿Cómo recibir dinero por Bre-B desde EE.UU. con Félix?
Con Félix envías dinero desde EE.UU. por WhatsApp a la llave Bre-B de tu beneficiario en Colombia, y el dinero llega en minutos; además de la llave Bre-B, Félix te pide su nombre y su ciudad. Bre-B es un sistema del Banco de la República, no un producto de Félix. Revisa el paso a paso en cómo enviar dinero a Colombia con llave Bre-B en Félix, las dudas más comunes en ¿Qué es Bre-B y qué es una llave Bre-B? y el panorama completo en la guía Envíos de dinero y remesas.
SPEI: Qué es y cómo funciona al recibir dinero desde EE.UU. en México
El SPEI es el sistema de pagos del Banco de México para transferir pesos entre bancos al instante. Aprende cómo funciona y qué papel tiene al recibir remesas.
SPEI: Qué es y cómo funciona al recibir dinero desde EE.UU. en México
¿Qué es el SPEI?
El SPEI (Sistema de Pagos Electrónicos Interbancarios) es el sistema de pagos del Banco de México que permite enviar y recibir transferencias electrónicas en pesos entre cuentas de distintas instituciones financieras dentro de México. Para recibir una transferencia por SPEI, normalmente basta con dar la CLABE de 18 dígitos de tu cuenta bancaria.
El Banco de México administra el SPEI y describe sus transferencias como inmediatas, seguras y disponibles 24/7. En el SPEI participan bancos y otras instituciones financieras reguladas, y también participantes indirectos que se conectan a través de ellos.
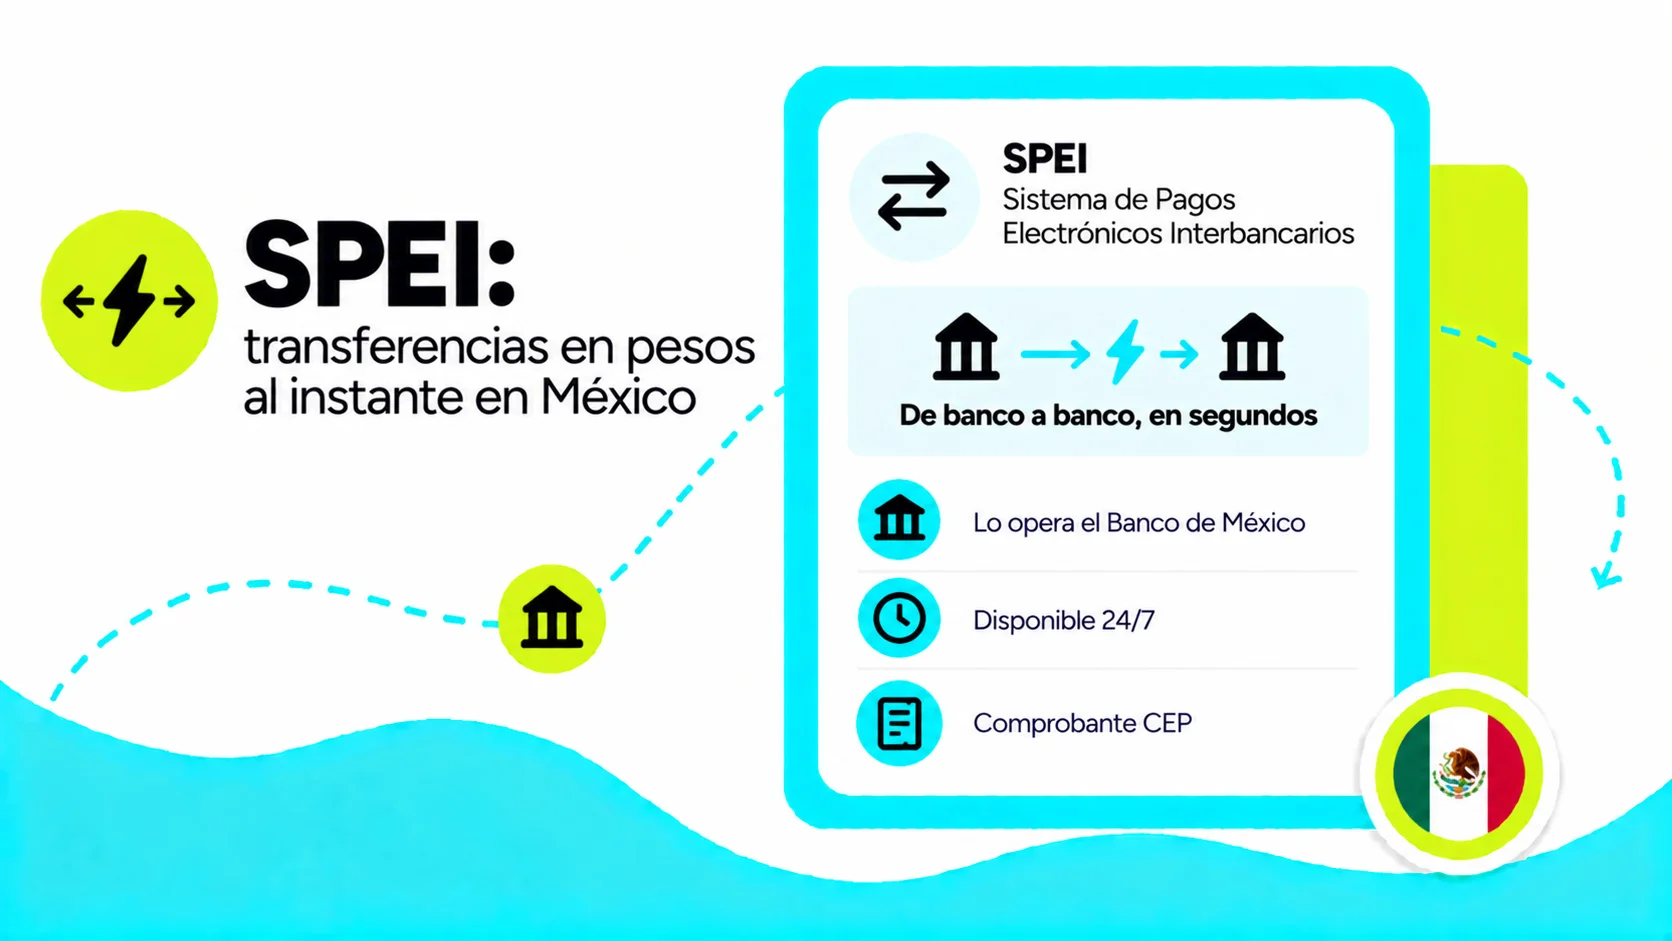
¿Cómo funciona una transferencia SPEI?
Según el Banco de México, una transferencia por SPEI sigue este recorrido:
- La persona que envía da la orden desde la app o la página de internet de su institución financiera.
- La institución emisora valida la orden y la manda al SPEI.
- El SPEI recibe, valida y verifica la orden, y la envía a la institución receptora.
- La institución receptora acredita el dinero en la cuenta del beneficiario y le confirma el abono al SPEI.
Para identificar la cuenta de destino, el SPEI acepta la CLABE (18 dígitos), un número de tarjeta de débito (16 dígitos) o, con el servicio Dimo, un número de celular (10 dígitos) vinculado a la cuenta.
¿Cómo comprobar que una transferencia SPEI llegó?
Para comprobar que una transferencia SPEI llegó, puedes descargar el Comprobante Electrónico de Pago (CEP) en el sitio del Banco de México, en formato PDF o XML. El CEP solo se genera cuando el banco que recibe el dinero ya confirmó el depósito, y para obtenerlo necesitas datos como la fecha, la clave de rastreo, el monto y la cuenta que recibió la transferencia.
¿El SPEI sirve para recibir remesas desde EE.UU.?
El SPEI no conecta directamente con bancos de EE.UU.: solo procesa transferencias en pesos mexicanos entre instituciones que operan dentro de México. Para enviar dinero desde EE.UU. a una cuenta en México, lo más común es usar un proveedor de envíos de dinero que reciba tus dólares, los convierta a pesos y deposite en la cuenta de tu beneficiario usando su CLABE.
Por eso, una remesa a una cuenta bancaria en México tiene dos partes: el envío internacional, que hace el proveedor de servicio de envío de dinero con el tipo de cambio que te muestra antes de confirmar, y el depósito final en pesos en la cuenta del beneficiario. Es distinto de una transferencia bancaria internacional entre bancos, que suele tardar más y pasar por bancos intermediarios.
¿Cómo recibir dinero en una cuenta bancaria en México con Félix?
Con Félix envías dinero desde EE.UU. por WhatsApp a cuentas bancarias en México usando la CLABE de tu beneficiario, y los depósitos bancarios a México suelen llegar en minutos. Revisa los tiempos por método en ¿Cuánto tarda en llegar un envío de dinero de Félix? y la guía completa Envíos de dinero y remesas.
Thin file: Qué es un historial crediticio delgado y cómo mejorarlo
Un thin file es un historial crediticio con muy poca información para calcular un credit score confiable. Aprende por qué pasa y cómo engrosarlo en EE.UU.
Thin file: Qué es un historial crediticio delgado y cómo mejorarlo
¿Qué es un thin file?
Un thin file (expediente delgado) es un historial crediticio con tan pocas cuentas o tan poca actividad reportada que no alcanza para calcular un credit score, o que solo permite un puntaje basado en muy pocos datos. Es un término de la industria financiera de EE.UU. que describe a quienes sí aparecen en los burós de crédito, pero casi sin información.
En sus informes, la CFPB no usa la palabra "thin file": llama "insufficient unscored" (sin puntaje por información insuficiente) a los expedientes que no tienen datos suficientes para generar un puntaje. Según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 el 3.9% de los adultos en EE.UU. estaba en esa situación.
Un thin file es común cuando acabas de abrir tu primera cuenta de crédito en EE.UU., o cuando solo tienes una tarjeta desde hace poco tiempo.
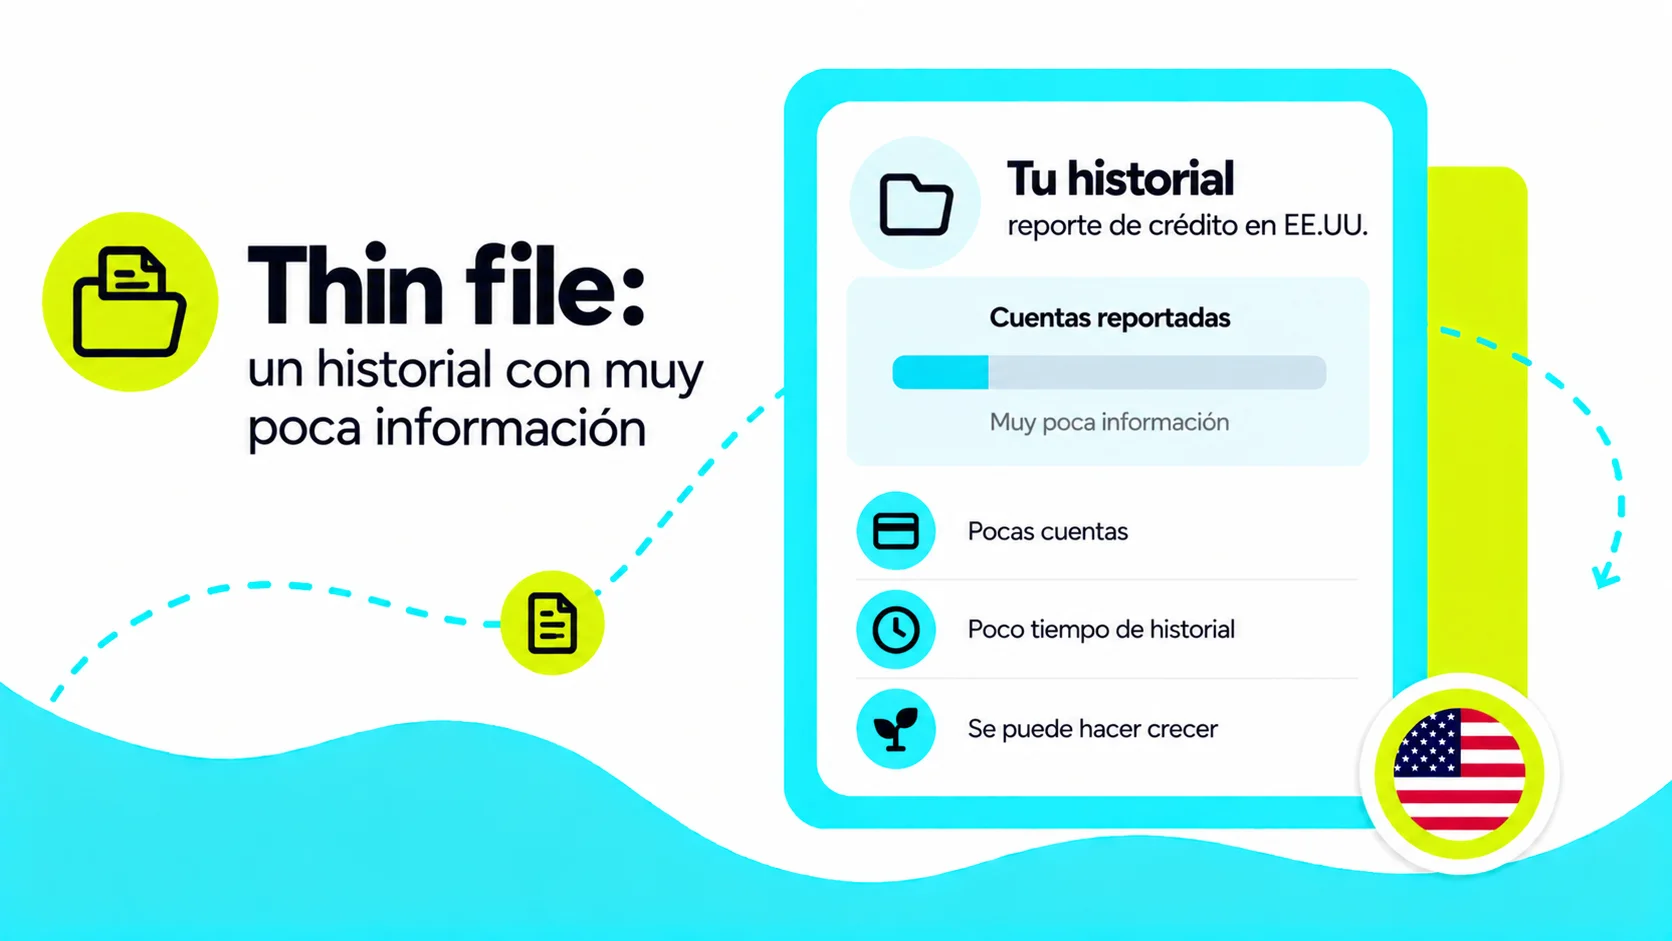
¿Cuál es la diferencia entre un thin file y ser credit invisible?
La diferencia entre un thin file y ser credit invisible es que con un thin file sí tienes un expediente en los burós de crédito de EE.UU., pero con muy poca información, mientras que una persona credit invisible no tiene ningún expediente. Las dos situaciones son comunes al llegar a EE.UU., porque el historial de crédito de otro país no se transfiere.
Según la misma actualización de la CFPB, cerca de 7 millones de adultos (2.7%) eran credit invisible en diciembre de 2020. Pasar de credit invisible a thin file es el primer paso: significa que ya tienes una cuenta reportada.
¿Por qué un thin file no alcanza para tener un FICO Score?
Según myFICO, para calcular un FICO Score tu reporte necesita al menos una cuenta abierta hace seis meses o más y al menos una cuenta reportada a un buró en los últimos seis meses. Si tu única cuenta es más reciente, todavía no cumples esos criterios.
Otros modelos funcionan distinto. Según VantageScore, cuando un servicio reporta tus pagos de renta o de servicios a un buró, sus modelos pueden usarlos para generar un puntaje en un expediente nuevo sin esperar seis meses. Por eso, con un thin file puedes ver un puntaje VantageScore en una app y aún no tener un FICO Score.
¿Cómo engrosar un thin file en EE.UU.?
- Usa tu primera cuenta y paga siempre a tiempo. El historial de pagos es el factor que más pesa en los modelos de puntaje.
- Mantén tu saldo bajo. Usar poco de tu límite de crédito ayuda a tu puntaje mientras tu historial crece.
- Agrega otro tipo de crédito con el tiempo. Una tarjeta de crédito asegurada y un credit-builder loan de un banco o una cooperativa de crédito suman cuentas distintas a tu expediente.
- Pregunta por el reporte de tu renta. Según myFICO, el FICO Score 9 toma en cuenta tu historial de renta cuando se reporta a los burós.
Para comparar estas opciones con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras engrosas tu thin file?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para sumar información a tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Fecha de vencimiento del saldo: qué es y por qué el saldo de una recarga puede expirar
La fecha de vencimiento del saldo es el plazo que fijan las operadoras para usar el saldo o los datos de una recarga internacional antes de perderlo.
Fecha de vencimiento del saldo: qué es y por qué el saldo de una recarga puede expirar
¿Qué es la fecha de vencimiento del saldo?
La fecha de vencimiento del saldo es el plazo que fija una operadora móvil para que el destinatario use el saldo o los datos de una recarga internacional antes de perderlo. El plazo exacto varía según el monto recargado y las políticas de cada operadora.
¿Por qué el saldo tiene fecha de vencimiento?
Las operadoras usan la fecha de vencimiento para incentivar recargas frecuentes y para administrar el uso de sus redes. Un monto más alto no siempre implica más tiempo antes de que expire: cada operadora asigna sus propios plazos según el tipo de recarga.
Si el destinatario no consume el saldo de una recarga antes de la fecha de vencimiento fijada por su operadora, generalmente lo pierde por completo, sin posibilidad de recuperarlo ni transferirlo a la siguiente recarga. Por eso conviene preguntar directamente cada cuánto se necesita recargar según el patrón de uso real.
Cómo evitar perder el saldo al recargar con Félix
Antes de elegir un monto o denominación al recargar con Félix, conviene confirmar con el destinatario cada cuánto usa su saldo, en lugar de asumir que un monto grande "le dura más". Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Código SWIFT: Qué es y cuándo lo necesitas para enviar dinero desde EE.UU.
El código SWIFT identifica a los bancos en transferencias internacionales. Aprende qué es, cómo leerlo y cuándo lo necesitas al enviar dinero desde EE.UU.
Código SWIFT: Qué es y cuándo lo necesitas para enviar dinero desde EE.UU.
¿Qué es un código SWIFT?
Un código SWIFT (también llamado código BIC) es un identificador único de 8 u 11 caracteres que identifica a un banco específico dentro del sistema de pagos internacionales. Se usa para hacer transferencias bancarias internacionales directamente de banco a banco entre países distintos.
SWIFT son las siglas de Society for Worldwide Interbank Financial Telecommunication, la red que, según Swift, conecta a más de 11,000 instituciones financieras en más de 200 países y territorios.
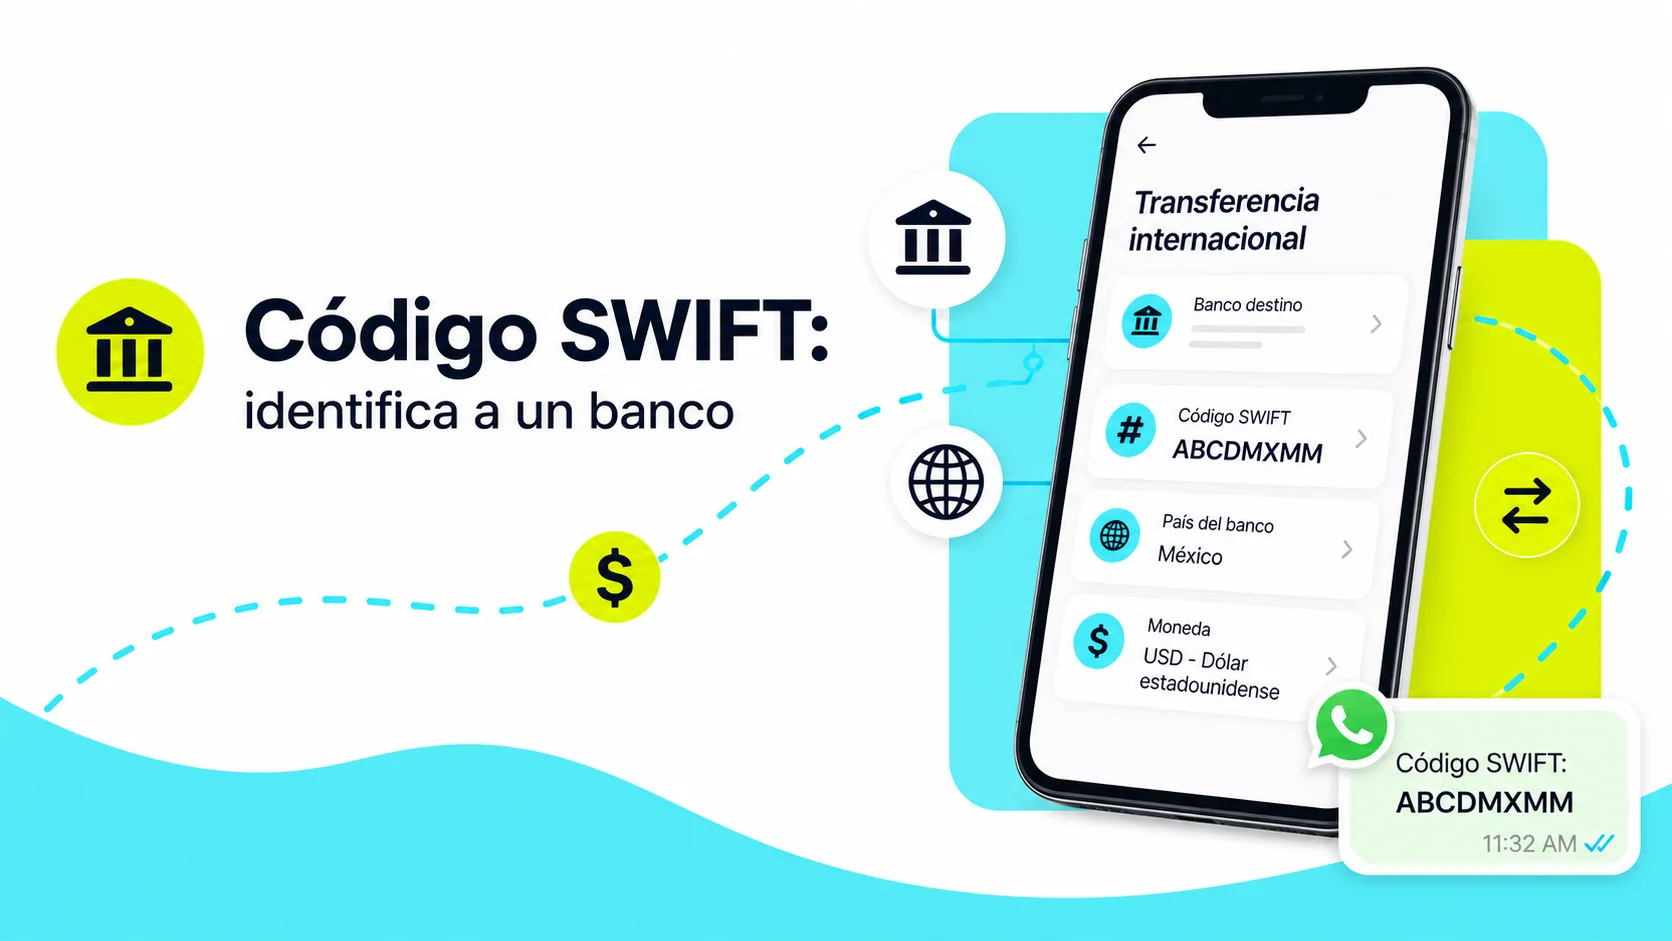
Cómo leer un código SWIFT
Cada código tiene una estructura fija de cuatro partes:
| Parte | Caracteres | Qué identifica |
|---|---|---|
| Código del banco | 4 | La institución financiera |
| Código del país | 2 | El país donde opera el banco |
| Código de localidad | 2 | La ciudad o zona del banco |
| Código de sucursal | 3 (opcional) | La sucursal específica. Si no aplica, aparece XXX |
Por ejemplo, en un código de 8 caracteres como AAAABBCC: los primeros 4 (AAAA) identifican al banco, los siguientes 2 (BB) al país, y los últimos 2 (CC) a la ciudad o zona.
¿Cuándo necesitas un código SWIFT?
Solo necesitas un código SWIFT si tu banco en EE.UU. va a hacer un wire transfer directo al banco de tu beneficiario. Si usas un servicio de envío de dinero como Félix, no lo necesitas: el servicio gestiona el ruteo bancario por ti.
Los wire transfers con código SWIFT suelen tener un cargo de tu banco, además del margen cambiario al convertir tus dólares, y normalmente tardan de 1 a 5 días hábiles. Para envíos familiares regulares, la mayoría de los remitentes opta por un servicio de remesas, que suele ser más rápido y más barato.
Cómo encontrar el código SWIFT de un banco
Para encontrar el código SWIFT de un banco, consulta su sitio web oficial, revisa el estado de cuenta o llama directamente al banco. También puedes pedirle el código a tu beneficiario antes de iniciar la transferencia.
- Busca en el sitio web oficial del banco de tu beneficiario, en la sección de transferencias internacionales.
- Revisa el estado de cuenta o la app del banco.
- Llama directamente al banco y pide el código SWIFT o BIC.
Cómo enviar dinero con Félix sin necesitar un código SWIFT
Con Félix, no necesitas el código SWIFT de ningún banco. Todo ocurre por WhatsApp: necesitas el nombre de tu beneficiario y los datos de su cuenta según el país, y Félix deposita directamente en su cuenta. Antes de confirmar, ves la comisión y el total del envío: consulta cuánto cobra de comisión Félix por país.
Para entender todas las opciones de envío disponibles, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
APR: Qué es la tasa de porcentaje anual en EE.UU.
El APR es la tasa anual que mide cuánto te cuesta un crédito en EE.UU. Aprende cómo funciona en tarjetas y préstamos, sus tipos y cómo usarlo para comparar.
APR: Qué es la tasa de porcentaje anual en EE.UU.
¿Qué es el APR?
El APR (Annual Percentage Rate, o tasa de porcentaje anual) es el costo de un crédito expresado como una tasa anual, y es la cifra que los prestamistas en EE.UU. deben mostrarte para que puedas comparar productos. Mientras más alto es el APR, más pagas por pedir dinero prestado.
Vas a ver el APR en las ofertas de tarjetas de crédito, préstamos personales, préstamos para auto e hipotecas. La ley federal (la Ley de Veracidad en los Préstamos y su Regulación Z) obliga a los prestamistas a calcularlo con las mismas reglas, para que un APR de un banco se pueda comparar con el de otro.
¿Cuál es la diferencia entre el APR y la tasa de interés?
Depende del tipo de crédito:
| Tipo de crédito | Qué incluye el APR |
|---|---|
| Tarjeta de crédito | La tasa de interés anual. No incluye cargos como la cuota anual, que se cobran aparte |
| Préstamo a plazos (personal, auto, hipoteca) | El interés más ciertos cargos del préstamo, como algunas comisiones de apertura, por eso suele ser más alto que la tasa de interés |
En una tarjeta de crédito, el APR es básicamente la tasa de interés anual; en un préstamo a plazos, el APR suma el interés y ciertos cargos del préstamo, por eso puede ser más alto que la tasa de interés anunciada. Para comparar dos préstamos en EE.UU., mira el APR y no solo la tasa de interés: el APR refleja mejor el costo total del crédito.
¿Cómo funciona el APR en una tarjeta de crédito?
Si dejas saldo pendiente en tu tarjeta de crédito, el emisor divide el APR en una tasa periódica (por ejemplo, diaria) y la aplica a lo que debes.
Un ejemplo sencillo: con un APR de 24% y un saldo de $1,000 que dejas sin pagar un mes, pagarías alrededor de $20 de intereses ese mes (24% ÷ 12 meses = 2% mensual). Según datos de la Reserva Federal publicados en septiembre de 2026, la tasa promedio de las cuentas de tarjeta de crédito que pagaron intereses fue de 22.15% anual en el segundo trimestre de 2026.
Una misma tarjeta puede tener varios APR:
| Tipo de APR | Cuándo aplica |
|---|---|
| APR de compras | A las compras que no pagas completas a tiempo |
| APR de adelanto de efectivo | Cuando sacas efectivo con la tarjeta; normalmente genera intereses desde ese mismo día |
| APR de transferencia de saldo | Cuando pasas deuda de otra tarjeta |
| APR introductorio | Una tasa más baja por un tiempo al abrir la cuenta; por ley, si te la ofrecen debe durar al menos 6 meses |
| APR de penalización | Una tasa más alta que puede aplicarse si te atrasas en tus pagos |
El APR de penalización tiene límites: el emisor solo puede aplicarlo a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso, y debe avisarte por escrito al menos 45 días antes. Además, muchas tarjetas tienen un APR variable, que sube o baja según un índice de tasas, así que tu APR puede cambiar aunque no te atrases.
En una tarjeta de crédito, el APR de compras genera intereses cuando no pagas el saldo completo antes de la fecha límite: si pagas el saldo completo de tus compras cada mes, en la mayoría de las tarjetas no pagas intereses por ellas. Una misma tarjeta de crédito puede tener varios APR (de compras, de adelanto de efectivo, de transferencia de saldo, introductorio y de penalización), y el APR de penalización solo puede aplicarse a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso.
¿Cómo bajar el APR que te ofrecen?
El APR que te ofrece un banco depende en buena parte de tu credit score: un puntaje más alto suele darte acceso a tasas más bajas. Si estás empezando tu historial en EE.UU., es normal que tus primeras ofertas, como una tarjeta de crédito asegurada, tengan un APR alto. La forma más segura de que ese APR no te cueste es pagar el saldo completo cada mes.
¿Cómo te acompaña Félix mientras aprendes a comparar el APR?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
ITIN: Qué es y cómo obtenerlo si eres inmigrante en EE.UU.
El ITIN es el número de identificación fiscal para inmigrantes sin SSN. Descubre qué es, para qué sirve y cómo solicitarlo con el Formulario W-7 del IRS.
ITIN: Qué es y cómo obtenerlo si eres inmigrante
¿Qué es el ITIN?
El ITIN (Individual Taxpayer Identification Number) es un número de identificación fiscal de 9 dígitos emitido por el IRS a personas que necesitan cumplir con sus obligaciones tributarias en EE.UU. pero no son elegibles para obtener un Número de Seguro Social (SSN). El formato es 9XX-XX-XXXX: siempre empieza con el dígito 9. Lo usan inmigrantes indocumentados, residentes temporales, estudiantes extranjeros y sus dependientes que tienen ingresos o deben presentar una declaración de impuestos en Estados Unidos.
El ITIN no autoriza trabajar en EE.UU. ni otorga ningún estatus migratorio. Su única función es fiscal: permite al IRS procesar declaraciones y pagos de impuestos de personas que, de otra forma, no podrían cumplir con esta obligación legal.
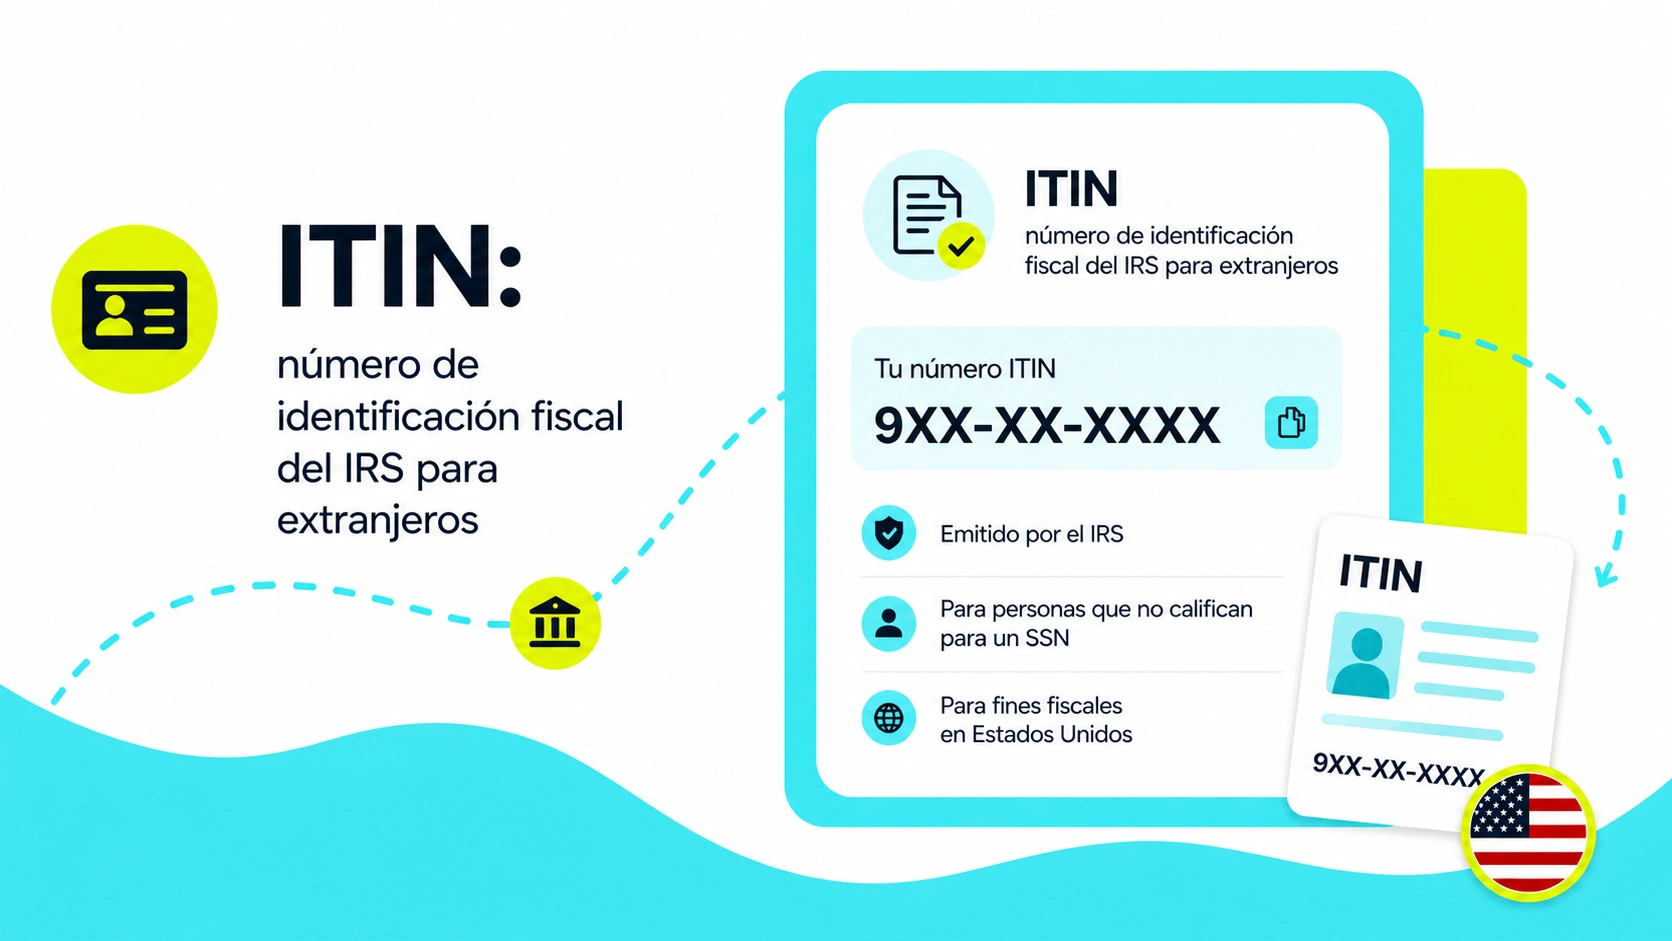
¿Para qué sirve el ITIN?
El ITIN tiene varios usos prácticos más allá de la declaración de impuestos:
- Declarar impuestos ante el IRS: es su propósito principal. Permite presentar el Formulario 1040 aunque no tengas un SSN.
- Abrir una cuenta bancaria: varios bancos y cooperativas de crédito (credit unions) en EE.UU. aceptan el ITIN como identificación para abrir una cuenta bancaria básica.
- Solicitar crédito: algunas instituciones financieras usan el ITIN para construir historial crediticio, lo que puede abrir la puerta a tarjetas de crédito o préstamos.
- Reclamar créditos fiscales: en ciertos casos, el ITIN permite acceder a beneficios fiscales como el Child Tax Credit para los hijos que califiquen.
El ITIN no es un documento de identidad de propósito general: no equivale a una licencia de conducir, no permite trabajar legalmente ni cambia el estatus migratorio de quien lo tiene. Su alcance es exclusivamente fiscal y financiero.
¿Cómo solicitar el ITIN con el Formulario W-7?
El proceso de solicitud lo gestiona directamente el IRS a través del Formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Estos son los pasos:
- Completa el Formulario W-7. Descárgalo en irs.gov/es. Debes indicar la razón por la que no eres elegible para un SSN y el motivo por el que necesitas el ITIN.
- Reúne los documentos de identidad requeridos. El IRS acepta 13 tipos de documentos para comprobar tu identidad y tu condición de extranjero. El pasaporte es el único que sirve por sí solo; sin pasaporte, debes presentar al menos dos documentos de la lista, como un documento nacional de identidad con foto, una visa de EE.UU. o un acta de nacimiento civil de tu país. La matrícula consular no está en la lista del IRS. Los documentos deben estar vigentes y ser originales o copias certificadas por la entidad que los emitió.
- Adjunta una declaración de impuestos. En la mayoría de los casos debes presentar el W-7 junto con tu declaración fiscal del año en curso (Formulario 1040). Hay excepciones para dependientes y cónyuges.
- Elige cómo enviar tu solicitud:
- Por correo: envía el paquete completo a la dirección del IRS indicada en las instrucciones del W-7.
- En persona en un CAA: los Acceptance Agents certificados (Certifying Acceptance Agents o CAAs) pueden verificar tus documentos originales y enviar la solicitud por ti. Busca uno en la herramienta de localización del IRS.
- En una oficina del IRS: con cita previa en centros Taxpayer Assistance Centers (TAC).
- Espera la resolución. El IRS tarda entre 7 y 11 semanas en procesar la solicitud en temporada normal. En temporada de impuestos (enero-abril) puede tomar más tiempo.
El IRS no cobra por emitir un ITIN, pero algunos CAAs y preparadores de impuestos sí cobran una tarifa de servicio por ayudarte con el proceso. Siempre verifica que el agente o preparador que uses esté autorizado por el IRS.
¿Cuánto dura y se puede renovar?
El ITIN vence si no lo usas en una declaración federal de impuestos durante tres años consecutivos: expira el 31 de diciembre del tercer año. También deben renovarse los ITIN asignados antes de 2013 que nunca se renovaron. Si tu ITIN está desactivado, debes presentar de nuevo el Formulario W-7 con la documentación requerida.
¿Cómo enviar dinero con Félix si tienes un ITIN?
Registrarse en Félix para enviar remesas al exterior no requiere un SSN. El proceso de verificación de identidad de Félix acepta pasaporte, identificación nacional, matrícula consular o licencia de conducir de EE.UU. Esto significa que muchos inmigrantes que ya tienen ITIN y alguno de estos documentos pueden comenzar a enviar dinero a sus familias desde el primer día, sin importar si aún están en proceso de regularizar su situación fiscal o migratoria.
Si tienes dudas sobre qué documentos necesitas para verificar tu cuenta, puedes consultar el artículo ¿Por qué me piden documentos para mi verificación? en el centro de ayuda.
Factura de servicios: qué es y cómo leerla
La factura de servicios es el documento que cobra luz, agua o internet. Aprende qué partes tiene, cómo leerla y qué revisar antes de pagar la de tu familia.
Factura de servicios: qué es y cómo leerla
¿Qué es una factura de servicios?
La factura de servicios, que en muchos países también se llama recibo, es el documento que una empresa emite cada periodo para cobrar un servicio e indica cuánto debes pagar y a qué cuenta se aplica el pago. Casi siempre corresponde a un servicio público, como la luz o el agua, o a un servicio de telecomunicaciones, y es la base del pago de servicios. Muchos latinos que viven en Estados Unidos reciben o consultan la factura de la casa de su familia para poder pagarla a distancia.
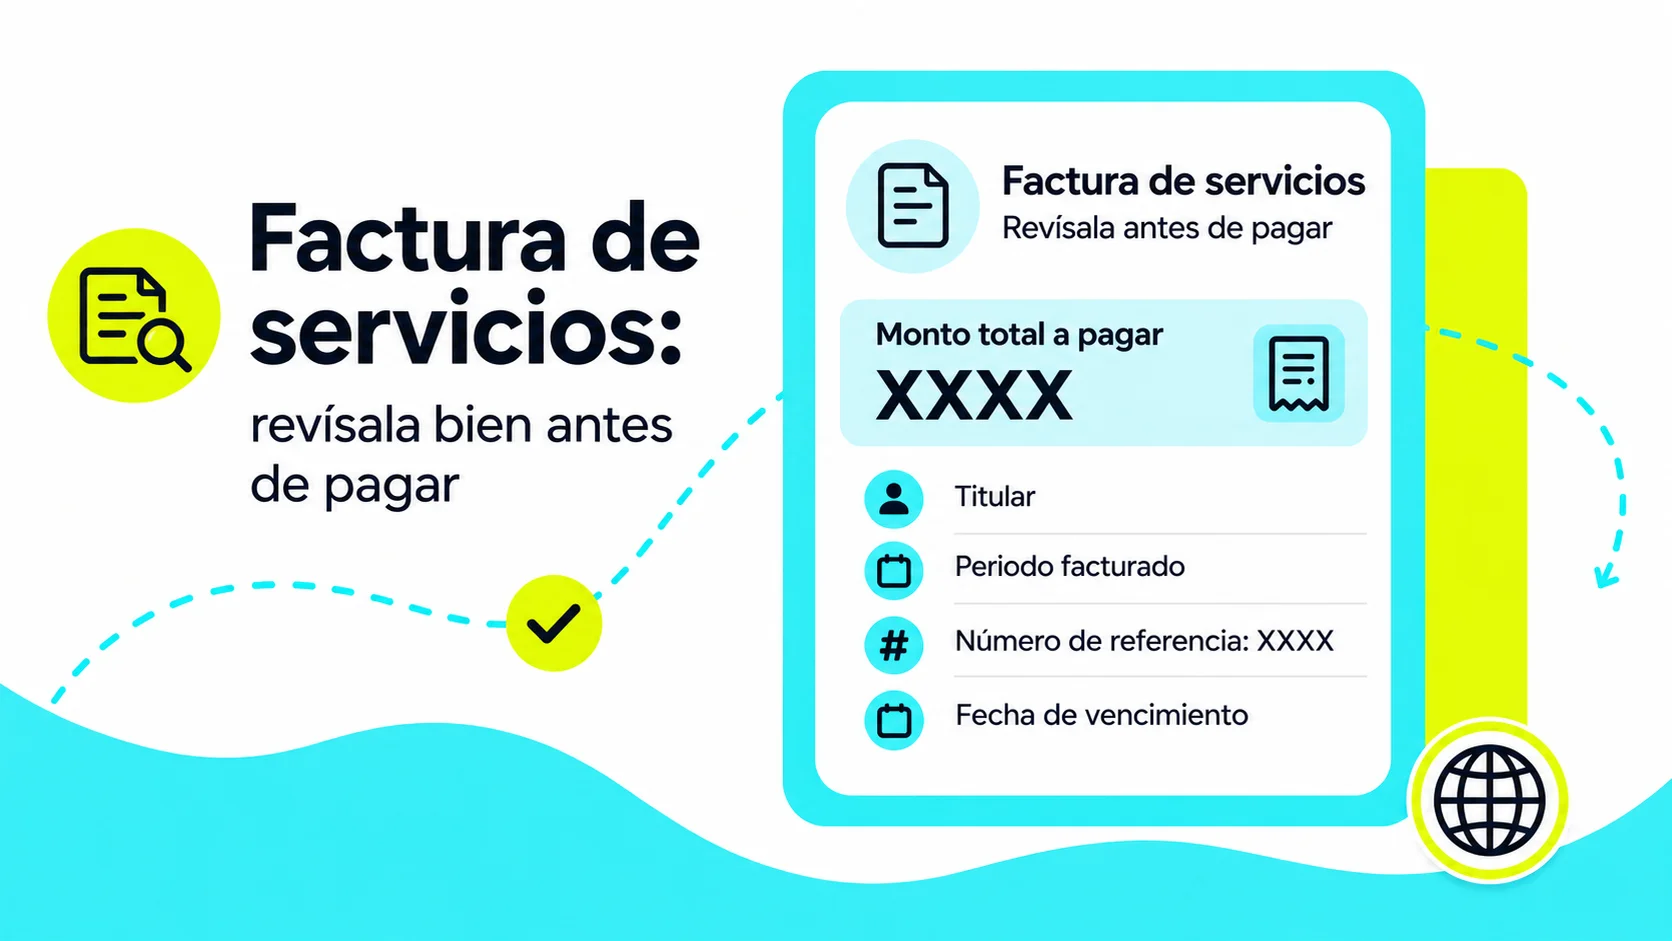
¿Qué partes tiene una factura de servicios y cómo se lee?
Cada empresa diseña su factura a su manera, pero casi todas incluyen los mismos datos. Revisarlos antes de pagar evita errores:
- Datos del titular: el nombre de la persona o empresa a la que pertenece la cuenta y la dirección del servicio.
- Periodo facturado: las fechas que cubre el cobro, por ejemplo el consumo de un mes.
- Detalle del consumo: cuánto se usó del servicio (energía, agua, datos) o cuál es la tarifa fija contratada.
- Cargos adicionales: saldos anteriores, ajustes, impuestos o recargos por atraso.
- Monto total a pagar: la cifra que debes cubrir para dejar la cuenta al día.
- Número de referencia: el código que identifica tu cuenta. Según la empresa, el número de referencia puede llamarse número de cuenta, de contrato, de cliente o de servicio.
- Fecha de vencimiento: la fecha límite de pago, el último día para pagar a tiempo.
¿La factura de servicios y el recibo de pago son lo mismo?
La factura de servicios es el cobro que llega antes de pagar, y el recibo o comprobante de pago es la prueba que obtienes después de pagar. El problema es que en varios países la palabra "recibo" se usa para ambos documentos. Para no confundirte, fíjate en el momento: si todavía debes el dinero, es la factura; si ya pagaste, es el comprobante, y conviene guardarlo.
¿Cómo conseguir y revisar la factura de servicios de tu familia desde EE.UU.?
Casi todas las empresas permiten ver la factura en su sitio web o en su aplicación, y tu familiar puede enviarte una foto del documento por WhatsApp. Antes de pagar, compara tres datos: que el nombre y la dirección sean los correctos, que el periodo sea el que esperas y que el monto coincida con lo que tu familia reconoce. Si hay un cargo que no entiendes, pregúntale a la empresa antes de pagar. Además de pagar facturas, también puedes ayudar a tu familia con un envío de dinero para otros gastos.
Cómo pagar tu factura de servicios con Félix
Con Félix puedes pagar una factura de servicios desde WhatsApp: compartes el número de referencia de tu factura, Félix confirma la empresa y el monto antes del pago, y el comprobante llega al mismo chat. Hoy puedes pagar servicios de México desde Estados Unidos, y otros países estarán disponibles próximamente. En la página de pago de servicios de Félix puedes ver qué compañías están disponibles. Para conocer qué más ofrece Félix, consulta ¿Qué servicios ofrece Félix?, y para el panorama completo de los envíos de dinero a Latinoamérica, la guía de envíos de dinero y remesas. Para pagar las cuentas de tu familia desde Estados Unidos paso a paso, lee la guía de pago de servicios desde EE.UU..
Línea prepago: qué es y por qué es clave para las recargas internacionales
Una línea prepago es un número de celular sin contrato mensual que se activa comprando saldo por adelantado, el tipo de línea que reciben las recargas.
Línea prepago: qué es y por qué es clave para las recargas internacionales
¿Qué es una línea prepago?
Una línea prepago es un número de celular que funciona comprando saldo por adelantado, sin un contrato mensual ni facturación posterior. A diferencia de una línea postpago, tu familiar paga primero y usa el servicio hasta que se le acaba el saldo. Es el tipo de línea al que se aplican las recargas internacionales.
¿Por qué la mayoría de las líneas en Latinoamérica son prepago?
En la mayoría de los países de América Latina, la mayor parte de las líneas móviles son de prepago, no de contrato. Eso significa que para millones de familias, quedarse sin señal o sin datos es tan simple como quedarse sin saldo, y una recarga desde EE.UU. puede resolverlo en minutos.
Una línea prepago deja de hacer llamadas, enviar mensajes y usar datos en cuanto se agota el saldo o expira el paquete activo, sin previo aviso de la operadora más allá del mensaje de texto habitual. Por eso una recarga a tiempo puede ser la diferencia entre mantener o perder la comunicación con un familiar.
Cómo recargar una línea prepago con Félix
Félix permite recargar una línea prepago en Latinoamérica hoy directamente por WhatsApp: escribe "recarga", ingresa el número de tu familiar con el código de país, revisa que la operadora móvil sea la correcta y elige el tipo de recarga y el monto: saldo (en muchos países llamado tiempo aire), paquete o datos, según lo que ofrezca la operadora. Las opciones de monto aparecen en moneda local y algunas operadoras permiten escribir un monto dentro de un rango. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Remitente: Qué es y qué necesitas para enviar dinero desde EE.UU.
El remitente es quien envía el dinero. Aprende qué documentos necesitas, cuáles son tus responsabilidades y cómo enviar dinero desde EE.UU. de forma segura.
Remitente: Qué es y qué necesitas para enviar dinero desde EE.UU.
¿Qué es un remitente?
Un remitente es la persona que origina y envía un envío de dinero o remesa. En el contexto migratorio latino en EE.UU., el remitente es típicamente el trabajador inmigrante que envía fondos a su familia en el país de origen.
El término viene del verbo "remitir", que significa enviar o mandar. Su contraparte es el beneficiario: la persona que recibe los fondos.
Qué necesita el remitente para enviar dinero
Los requisitos varían según el proveedor de servicio y el monto del envío, pero en general necesitas:
| Requisito | Detalle |
|---|---|
| Identificación válida | Pasaporte, licencia de conducir, matrícula consular, o ID estatal. La mayoría de los proveedores aceptan identificaciones extranjeras. |
| Datos del beneficiario | Nombre completo y, según el método de entrega, número de cuenta, teléfono o ubicación del punto de retiro. |
| Método de pago | Cuenta bancaria, tarjeta de débito, tarjeta de crédito, o efectivo (según el proveedor). |
| Dirección válida en EE.UU. | Algunos proveedores la solicitan para cumplir con regulaciones contra el lavado de dinero. |
No necesitas ser ciudadano americano ni tener número de seguro social (SSN) para enviar dinero desde EE.UU. La mayoría de los proveedores de servicio de envío de dinero aceptan identificaciones consulares y documentos de inmigración vigentes. Con Félix, te registras con un número de teléfono de EE.UU. y puedes empezar a enviar con los límites de una cuenta sin verificar; para límites más altos, verificas tu identidad con pasaporte, licencia de conducir o ID estatal emitidos en EE.UU.
Límites de envío para remitentes
Los proveedores aplican límites de envío por transacción, por día o por mes. Estos límites existen por regulaciones federales de cumplimiento (FinCEN y la Ley de Secreto Bancario).
En Félix, los límites dependen de tu nivel de verificación:
| Nivel de cuenta | Límite diario | Límite mensual | Límite semestral |
|---|---|---|---|
| Sin verificar | $1,500 | $2,999 | $9,999 |
| Verificado | $2,999 | $9,999 | $30,000 |
Para más detalles sobre cómo aumentar tus límites, consulta: ¿Cuáles son los límites de envío de dinero en Félix?
Si necesitas enviar montos mayores, es posible que el proveedor te solicite documentación adicional para verificar el origen de los fondos. Esto es estándar y no afecta tu estatus migratorio.
Cómo enviar dinero como remitente con Félix
Con Félix, el proceso empieza en WhatsApp: indicas el monto, el país de destino y los datos de tu beneficiario, y Félix muestra el tipo de cambio y la comisión antes de que confirmes. No necesitas descargar ninguna app: te registras en el mismo chat con tu número de teléfono de EE.UU.
Para una guía paso a paso, consulta: Cómo enviar dinero con Félix.
Remesa: Qué es y cuál es el proceso para enviar una desde EE.UU.
Una remesa es un envío de dinero de una persona en un país a otra en otro país. Conoce cómo funcionan, los tipos que existen y cómo enviar remesas desde EE.UU.
Remesa: Qué es y cuál es el proceso para enviar una desde EE.UU.
¿Qué es una remesa?
Una remesa es un envío de dinero que una persona hace desde el país donde vive y trabaja a otra persona en un país diferente, generalmente un familiar, que lo recibe por depósito bancario, retiro en efectivo o billetera digital.
El término viene del verbo "remitir", que significa enviar o mandar. Por eso, a la persona que envía una remesa se le conoce como remitente.
En el contexto de la migración latina en Estados Unidos, las remesas son los envíos que trabajadores inmigrantes hacen a sus familias en países de Latinoamérica.
Tipos de remesas
Existen varios tipos de remesas, dependiendo del contexto entre el remitente y el beneficiario, y el medio por el cual se envían:
| Tipo | Descripción |
|---|---|
| Remesa familiar | Envío personal entre familiares, como el apoyo para los gastos de la casa. |
| Remesa digital | Enviada y recibida a través de plataformas digitales, apps o chats, sin ir a una sucursal. |
| Remesa en efectivo | El remitente paga en efectivo en una tienda o agente, y el beneficiario retira el dinero en persona. |
| Remesa comercial | Transferencia entre empresas o para fines de negocio (menos frecuente en el contexto migratorio). |
Cómo funciona el envío de una remesa
El proceso es más sencillo de lo que parece:
- El remitente (quien envía el dinero) elige un proveedor de servicio y especifica el monto y los datos de su beneficiario.
- El proveedor aplica el tipo de cambio para convertir los dólares a la moneda del país de destino.
- El proveedor cobra una comisión por el servicio, que puede ser una tarifa fija o un porcentaje del monto enviado.
- El beneficiario recibe el dinero según el método elegido: depósito en su cuenta (por ejemplo, con una transferencia bancaria internacional), retiro en efectivo o billetera digital.
Cómo enviar una remesa con Félix
Con Félix, todo el proceso para envíos de remesas ocurre por WhatsApp: sin apps adicionales y en minutos. Félix tiene comisiones desde $2.99 USD a cuenta bancaria según el país de destino, y antes de confirmar ves la comisión, el tipo de cambio y el monto que recibe tu beneficiario. Revisa el detalle en cuánto cobra de comisión Félix.
Consulta nuestra guía paso a paso de cómo enviar dinero con Félix para enviar una remesa en menos de 5 minutos.
Si quieres conocer aún más sobre los diferentes métodos de envío de remesas, regulaciones actuales o comparativas de los proveedores de servicio, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Comisión: Qué es y cuánto me cuesta para enviar dinero desde EE.UU.
La comisión es el cargo que pagas por enviar dinero. Conoce los tipos de comisiones, cómo calcularla y cómo reducir lo que pagas al enviar remesas desde EE.UU.
Comisión: Qué es y cuánto me cuesta para enviar dinero desde EE.UU.
¿Qué es una comisión?
Una comisión es el cargo que un proveedor de servicio aplica por procesar tu envío de dinero. Es el costo visible de la transacción: lo que el servicio te cobra a ti como remitente.
La comisión puede ser una tarifa fija (por ejemplo, $3.99 por envío sin importar el monto), un porcentaje del monto enviado (por ejemplo, 2%), o una combinación de ambos.
Comisión fija vs. comisión porcentual
- Comisión fija: conveniente para envíos de montos medianos o altos, porque el costo no escala con el monto.
- Comisión porcentual: puede resultar más cara en envíos grandes si el porcentaje es alto.
- Sin comisión: el costo del servicio está incluido en el tipo de cambio. Revisa cuánto recibe tu beneficiario para compararlo con otras opciones.
Sin embargo, la comisión es solo uno de los dos componentes del costo real. El otro es el margen cambiario que el proveedor aplica sobre el tipo de cambio de referencia del mercado.
Para conocer el costo verdadero de un envío, debes considerar ambos.
Tipos de comisiones al enviar dinero
| Tipo | Cómo funciona |
|---|---|
| Comisión de envío (transfer fee) | Se cobra al remitente al iniciar la transacción. Es el cargo más común y visible. |
| Comisión por recepción | Algunos proveedores cobran al beneficiario al momento de retirar los fondos. No es común, pero existe. |
| Margen cambiario (FX markup) | No aparece como comisión separada. Está incluido en la diferencia entre la tasa de mercado y el tipo de cambio que te ofrece el proveedor. |
| Comisión por método de pago | Algunos servicios cobran un cargo adicional si pagas con tarjeta de crédito en lugar de débito o cuenta bancaria. |
¿Es mejor un envío de dinero "sin comisión"?
Un envío de dinero "sin comisión" no siempre es el más barato, porque el proveedor puede cubrir su costo con el margen cambiario incluido en el tipo de cambio. Para comparar opciones al enviar dinero desde EE.UU., lo que cuenta es el costo total: la comisión más el margen cambiario.
Ves $0 de comisión, pero si la tasa está lejos de la del mercado, tu familiar puede recibir menos dinero que con un proveedor que cobra una comisión pequeña y usa una tasa más cercana al mercado.
La única forma de comparar con precisión es mirando el monto total que recibe tu beneficiario, no solo lo que aparece como comisión en la pantalla.
Cómo calcular la comisión al enviar dinero con Félix
Con Félix, la comisión para enviar dinero tiene tarifas desde $2.99 USD a cuenta bancaria y depende del país de destino, el monto y si tu beneficiario recibe en cuenta o en efectivo. Antes de pagar, el resumen en WhatsApp te muestra la comisión, el tipo de cambio y el monto total que recibirá tu familia. Las comisiones pueden actualizarse. Consulta la tabla completa en cuánto cobra de comisión Félix.
En las recargas a celulares, Félix hoy no cobra comisión: pagas el monto de la recarga al tipo de cambio que ves antes de confirmar. Las condiciones pueden actualizarse, así que revisa siempre el resumen para ver el costo vigente.
Para entender cómo funcionan los costos en detalle, consulta nuestra guía completa de envíos de dinero: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Fecha límite de pago: qué es y qué pasa si se vence
La fecha límite de pago es el último día para pagar una factura a tiempo. Conoce qué pasa si se vence y cómo evitar recargos en los servicios de tu casa.
Fecha límite de pago: qué es y qué pasa si se vence
¿Qué es la fecha límite de pago?
La fecha límite de pago, también llamada fecha de vencimiento, es el último día en que puedes pagar una factura a tiempo, sin que la empresa aplique las consecuencias por atraso. Aparece en la factura de servicios y es una parte central del pago de servicios. Para quien ayuda a su familia desde Estados Unidos, es la fecha que marca cuándo debe estar hecho el pago.
¿Qué pasa si se vence la fecha límite de pago?
Las consecuencias dependen de la empresa y de sus reglas, pero lo más común es que ocurra alguna de estas situaciones:
- Recargos o intereses: la empresa puede sumar un cargo por pagar tarde a la siguiente factura.
- Aviso de cobro: puede enviarte recordatorios o avisos de que la cuenta tiene un saldo vencido.
- Suspensión del servicio: si el atraso continúa, la empresa puede cortar el servicio, según sus reglas.
- Cargo por reconexión: para volver a activar un servicio suspendido, la empresa puede cobrar un cargo.
Si ya se venció la fecha, lo mejor es pagar lo antes posible y revisar si la siguiente factura incluye recargos. Si crees que hubo un error, comunícate con la empresa para explicar tu caso.
¿Conviene pagar antes de la fecha límite de pago?
Sí, conviene pagar unos días antes de la fecha límite de pago, porque un pago puede tardar en aplicarse a la cuenta. El tiempo depende de la empresa y del método de pago, y los fines de semana o días festivos pueden retrasarlo. Si pagas justo el último día, un retraso pequeño puede convertirse en un recargo.
Fecha límite de pago en una tarjeta de crédito: en qué se parece y en qué se diferencia
Es una idea parecida, pero con otro significado. En una tarjeta de crédito, la fecha límite de pago es el día en que debes pagar al menos el pago mínimo para no caer en atraso, y no es lo mismo que la fecha de corte, que es cuando se cierra el periodo de tu estado de cuenta. Si quieres entender mejor ese producto, consulta qué es una tarjeta de crédito.
¿Cómo no olvidar la fecha límite de pago de los servicios de tu familia?
Cuando la cuenta está a nombre de tu familia en otro país, es fácil que la fecha se te pase. Estos pasos ayudan:
- Pídele la factura a tu familiar apenas llegue. Así tienes tiempo de sobra antes del vencimiento.
- Anota la fecha de vencimiento en tu calendario. Pon un recordatorio unos días antes.
- Paga con anticipación. Revisa que el monto y el número de referencia coincidan con la factura.
- Guarda el comprobante. Es tu prueba de que pagaste a tiempo si hay algún reclamo.
Cómo pagar antes de la fecha límite de pago con Félix
Con Félix puedes pagar servicios desde WhatsApp y recibir el comprobante en el mismo chat. Hoy puedes pagar servicios de México desde Estados Unidos, y otros países estarán disponibles próximamente. La mayoría de los pagos se aplican en minutos, pero algunas empresas pueden tardar hasta 48 horas, por eso Félix recomienda pagar 2 días antes de la fecha límite de pago. En la página de pago de servicios de Félix puedes ver qué compañías están disponibles. Para conocer qué más ofrece Félix, consulta ¿Qué servicios ofrece Félix?, y para el panorama completo de los envíos de dinero a Latinoamérica, la guía de envíos de dinero y remesas. Para pagar las cuentas de tu familia desde Estados Unidos paso a paso, lee la guía de pago de servicios desde EE.UU..
Cuota anual: Qué es y cuándo vale la pena pagarla en una tarjeta de crédito
La cuota anual es lo que cobran algunas tarjetas de crédito por tener la cuenta, la uses o no. Aprende cómo funciona en EE.UU. y cuándo vale la pena pagarla.
Cuota anual: Qué es y cuándo vale la pena pagarla en una tarjeta de crédito
¿Qué es la cuota anual de una tarjeta de crédito?
La cuota anual (annual fee) es el cargo fijo que cobran algunas tarjetas de crédito cada año solo por tener la cuenta abierta, la uses o no. No es un interés: la pagas aunque liquides tu saldo completo cada mes y nunca te cobren intereses por el APR.
Según la FTC, muchas tarjetas de crédito cobran cuota anual, pero no todas. Algunas cobran en su lugar un cargo de mantenimiento mensual, que al final del año cumple la misma función. Por eso, al comparar tarjetas, conviene sumar todos los cargos fijos del año y no solo mirar el nombre del cargo.
¿Cómo se cobra la cuota anual y qué límite pone la ley en EE.UU.?
La cuota anual normalmente aparece como un cargo más en tu estado de cuenta y se suma a tu saldo, así que reduce el crédito que te queda disponible hasta que la pagas. Antes de abrir la tarjeta, la ley federal obliga al emisor a mostrarte la cuota anual en la tabla estandarizada de tarifas, junto con el APR y los demás cargos.
La ley también pone un tope durante el primer año, algo importante en tarjetas con un límite de crédito bajo:
| Límite de crédito inicial | Máximo de comisiones obligatorias en el primer año (25%) |
|---|---|
| $300 | $75 |
| $500 | $125 |
| $1,000 | $250 |
Por ley federal, durante el primer año de una tarjeta de crédito en EE.UU., el total de comisiones obligatorias, como la cuota anual, no puede superar el 25% del límite de crédito con el que se abrió la cuenta. Por ejemplo, en una tarjeta con límite inicial de $300, esas comisiones no pueden sumar más de $75 en el primer año; el tope no incluye cargos por pago atrasado, por exceder el límite ni por pago devuelto.
¿Cuándo vale la pena pagar una cuota anual?
Una tarjeta con cuota anual puede convenirte si los beneficios que de verdad usas valen más de lo que pagas. Para decidir:
- Suma lo que recibirías en un año. Recompensas, reembolsos o beneficios que ya usarías de todas formas.
- Resta la cuota anual y otros cargos fijos. Si el resultado es negativo, la tarjeta te cuesta más de lo que te da.
- Compara con una tarjeta sin cuota anual. Si los beneficios son parecidos, la opción sin cuota suele ganar.
Si estás empezando tu historial en EE.UU., ten en cuenta que, según la FTC, las tarjetas de crédito aseguradas suelen tener cuotas anuales más altas que las tarjetas no aseguradas, aunque no siempre. Hay tarjetas aseguradas sin cuota anual, así que vale la pena compararlas.
Una cuota anual vale la pena solo si los beneficios que realmente usas de la tarjeta de crédito, como recompensas o reembolsos, valen más que lo que pagas cada año. Si estás empezando tu historial crediticio en EE.UU., una tarjeta sin cuota anual suele ser la opción más sencilla, porque tu objetivo principal es pagar a tiempo y no acumular recompensas.
¿Cómo te acompaña Félix mientras comparas la cuota anual de tus tarjetas?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Envío de dinero: Qué es y cómo enviar dinero desde EE.UU. a Latinoamérica
Un envío de dinero es una transferencia de fondos entre personas. Conoce los métodos disponibles, cuánto cuesta y cómo enviar dinero desde EE.UU. a tu familia.
Envío de dinero: Qué es y cómo enviar dinero desde EE.UU. a Latinoamérica
¿Qué es un envío de dinero?
Un envío de dinero es una transferencia de fondos de una persona a otra, ya sea dentro del mismo país o entre países distintos. Cuando el envío es internacional (de un remitente en EE.UU. a un beneficiario en Latinoamérica) también se le llama remesa, y es exactamente el tipo de envío que facilita Félix.
En la práctica, "envío de dinero" y "remesa" se usan de forma intercambiable en el contexto migratorio. La distinción técnica es que una remesa siempre es internacional, mientras que un envío de dinero puede ser doméstico o internacional.
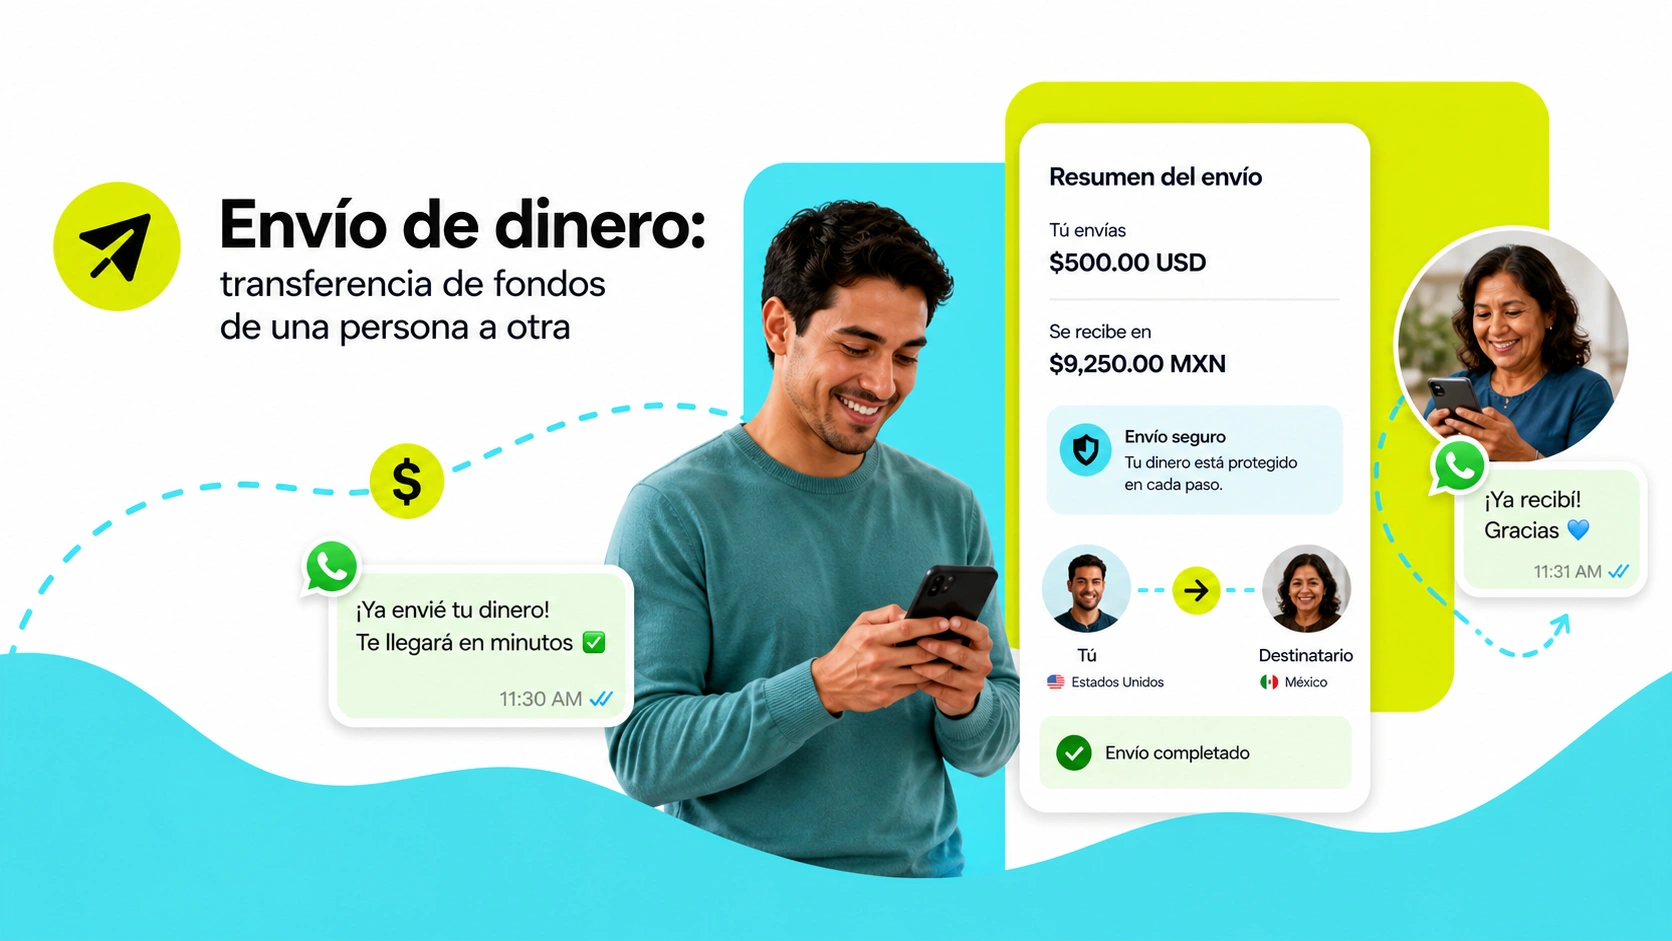
Métodos para enviar dinero desde EE.UU.
No todos los métodos son iguales en costo, velocidad o conveniencia:
| Método | Cómo funciona | Velocidad | Costo típico |
|---|---|---|---|
| Servicio de remesas (app o WhatsApp) | El proveedor de servicio recibe tu pago y deposita en la cuenta del beneficiario | Minutos a 24 horas | $0 a $5 |
| Transferencia bancaria (wire transfer) | Tu banco envía fondos directamente al banco receptor vía código SWIFT | 2 a 5 días hábiles | $25 a $50 |
| Efectivo en agente | Pagas en una tienda; tu familiar retira en efectivo en una red de agentes | Minutos a horas | Variable |
| Billetera digital | Fondos enviados directamente a la app de pagos del beneficiario | Minutos | Variable |
¿Cuánto cuesta un envío de dinero?
El costo real de un envío tiene dos componentes que debes considerar juntos:
- La comisión: el cargo visible que el proveedor te cobra por procesar la transacción.
- El margen cambiario: la diferencia entre la tasa de mercado y el tipo de cambio que el proveedor te ofrece.
Un proveedor puede anunciarse con "comisión cero" pero recuperar ese costo aplicando un tipo de cambio menos favorable. La única forma de comparar correctamente es calculando cuánto recibe tu familiar, no cuánto pagas tú.
Cómo enviar dinero con Félix
Con Félix, los envíos de dinero ocurren por WhatsApp: sin apps adicionales, sin filas, y con el tipo de cambio y la comisión visibles antes de confirmar. Puedes enviar a cuenta bancaria o a efectivo, según lo que le quede más cómodo a tu familiar.
Consulta la guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Fondo de emergencia: qué es y cuánto ahorrar
Un fondo de emergencia es dinero reservado para gastos inesperados. Aprende a calcular cuánto ahorrar según tus gastos, cómo armarlo y dónde guardarlo en EE.UU.
Fondo de emergencia: qué es y cuánto ahorrar
¿Qué es un fondo de emergencia?
Un fondo de emergencia es dinero que apartas a propósito para cubrir gastos inesperados, como perder ingresos, una urgencia médica o una reparación necesaria, sin tener que endeudarte. Se guarda separado del dinero del día a día, y se usa solo cuando surge un gasto que no estaba en tu presupuesto.
Para quienes viven en Estados Unidos y además envían dinero a su familia, un imprevisto puede afectar los dos lados: tus gastos aquí y el apoyo que mandas cada mes.
¿Cuánto dinero ahorrar en un fondo de emergencia?
No hay una cifra única que sirva para todos: la cantidad correcta de tu fondo de emergencia depende de tus gastos esenciales y de cuánto tiempo quieres poder cubrirlos si tus ingresos se detienen. Por eso conviene calcularla con tus propios números en lugar de copiar una meta ajena.
Para calcularla:
- Suma tus gastos esenciales de un mes. Incluye renta, comida, transporte, servicios, seguros y los pagos mínimos de tus deudas. Si el envío a tu familia es un compromiso fijo, inclúyelo.
- Decide cuántos meses quieres cubrir. Es una decisión personal: depende de qué tan estable es tu ingreso y de cuántas personas dependen de ti.
- Multiplica. El resultado es tu meta final.
- Empieza con una meta pequeña. Si la meta final se ve lejos, fija una primera meta alcanzable y sube poco a poco.
¿Cómo armar un fondo de emergencia paso a paso?
- Abre un lugar aparte para este dinero. Mantenerlo en una cuenta distinta a la que usas para pagar tus gastos ayuda a no gastarlo por error.
- Programa un depósito automático. Un monto fijo cada vez que recibes tu pago funciona mejor que depender de lo que sobre.
- Suma ingresos extra. Si recibes un reembolso de impuestos o un pago adicional, puedes destinar una parte.
- Repónlo cuando lo uses. Si usas el fondo, vuelve a llenarlo en cuanto puedas.
Para más ideas de cómo empezar, lee ¿Cómo ahorrar dinero?.
¿Dónde guardar un fondo de emergencia en Estados Unidos?
Una opción es guardarlo en una cuenta de ahorro, porque puedes acceder al dinero cuando lo necesitas y, si la institución está asegurada, tiene protección federal. Según la FDIC, los depósitos, incluidas las cuentas de ahorro, están asegurados por al menos $250,000 por depositante, por categoría de titularidad, en cada banco asegurado, y esa protección no cubre acciones, bonos, fondos mutuos ni criptoactivos. Puedes abrirla en un banco, en una cooperativa de crédito o en un banco comunitario, y para abrirla te pedirán una identificación: revisa cómo funciona en cuenta bancaria.
¿Cómo enviar dinero a tu familia con Félix en una emergencia?
Si el imprevisto está en tu familia en Latinoamérica, puedes enviarles dinero desde WhatsApp con Félix, sin app aparte, y pagar con tarjeta de débito o crédito emitida en EE.UU. (excepto American Express). Consulta el tiempo estimado de tu envío en el chat. Conoce más en ¿Qué es Félix? y, si quieres entender cómo funciona este tipo de envío, lee sobre las remesas.
Para ver cómo el fondo de emergencia encaja con el resto de tus finanzas, consulta la guía de cuentas y ahorro.
EAPD: Qué significa esta sigla y en qué se diferencia de SNPL y BNPL
EAPD es la sigla en español de un préstamo para enviar dinero hoy y pagarlo después. Descubre qué significa cada letra y en qué se diferencia de SNPL y BNPL.
EAPD: Qué significa esta sigla y en qué se diferencia de SNPL y BNPL
¿Qué significa EAPD?
EAPD es la sigla en español de "Envía Ahora, Paga Después", el nombre de un tipo de préstamo que te permite enviar dinero hoy y pagarlo más tarde. En inglés, el mismo modelo se conoce como SNPL (Send Now, Pay Later). La explicación completa de cómo funciona está en Envía ahora, paga después.
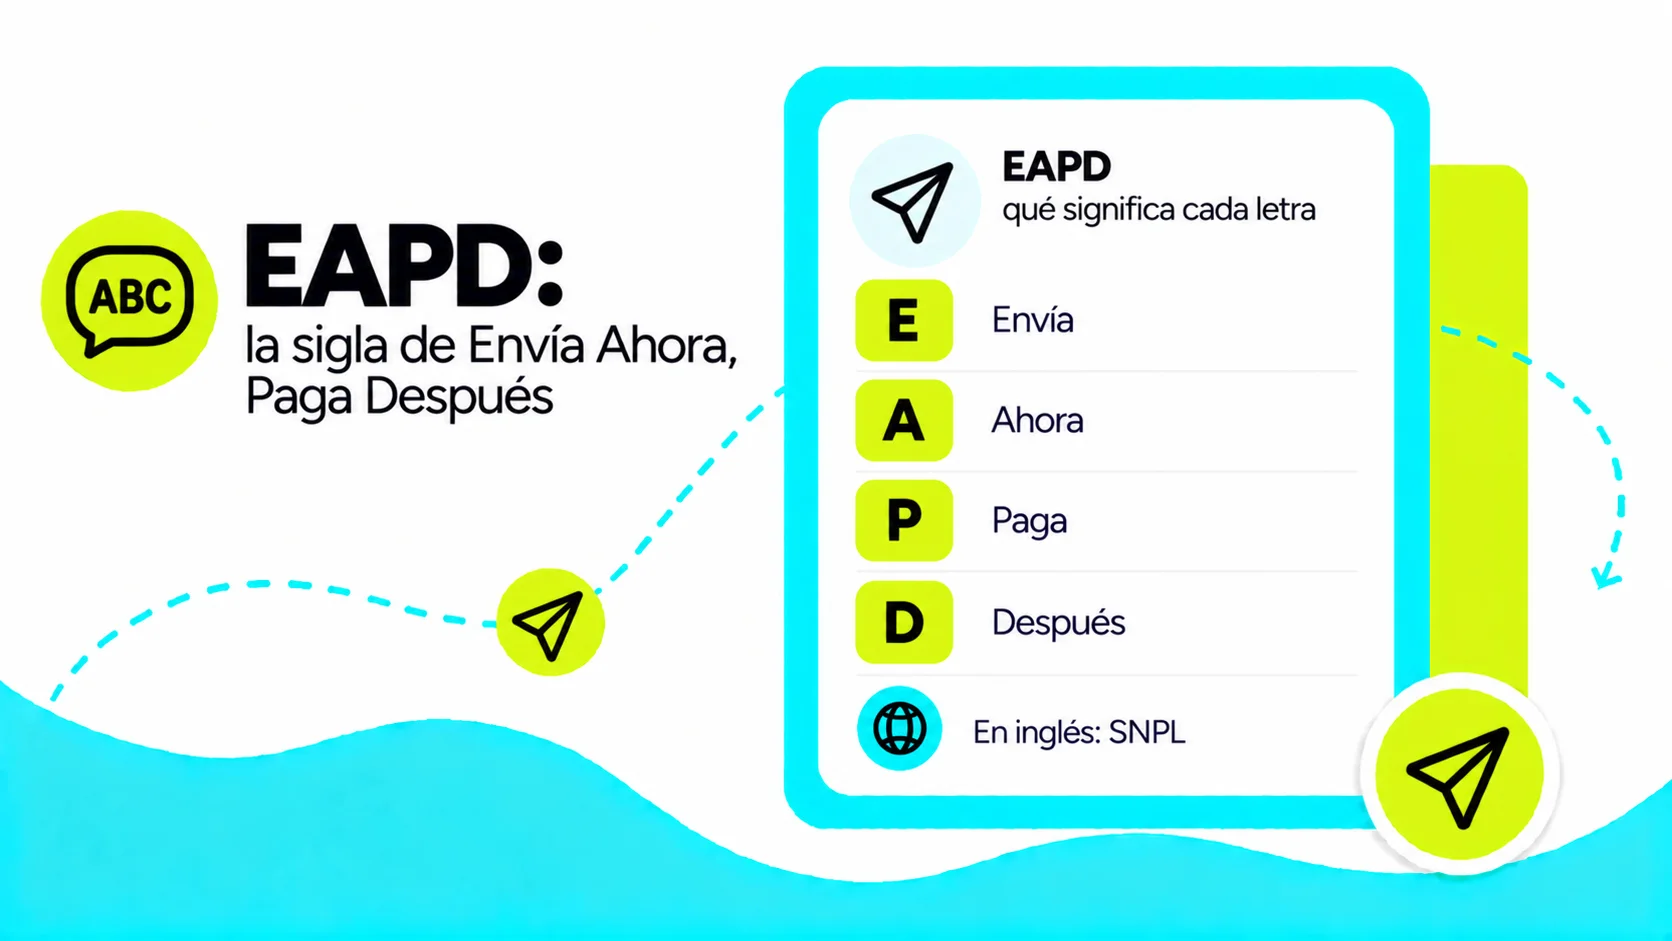
¿Qué significa cada letra de EAPD?
| Letra | Palabra | En inglés (SNPL) |
|---|---|---|
| E | Envía | Send |
| A | Ahora | Now |
| P | Paga | Pay |
| D | Después | Later |
La sigla describe el orden de las cosas: primero sale el envío de dinero y después llega el pago del crédito que lo cubrió.
¿Dónde vas a ver la sigla EAPD?
EAPD no es una sigla oficial ni muy extendida: la vas a ver en algunas guías y artículos en español sobre crédito para inmigrantes, cuando hablan de enviar una remesa sin tener el efectivo a la mano. Como suena parecida, es fácil confundirla con BNPL (Buy Now, Pay Later, "compra ahora, paga después").
¿EAPD, SNPL y BNPL son lo mismo?
EAPD y SNPL nombran lo mismo en dos idiomas: un préstamo para enviar dinero ahora y pagarlo después, mientras que BNPL (compra ahora, paga después) se usa para financiar compras en tiendas. Las tres siglas comparten la idea de pagar más tarde, pero el dinero se usa para cosas distintas.
¿Cómo se llama EAPD en Félix?
En Félix, este modelo se llama Préstamos: "Envía ahora, paga después". Te permite enviar dinero a tu familia en Latinoamérica desde WhatsApp hoy y pagarlo después. Para ver cómo encaja con otras opciones de crédito en EE.UU., lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Redes de agentes: Qué son y cómo retirar dinero en efectivo enviado desde EE.UU.
Las redes de agentes son puntos físicos donde tu familiar retira efectivo sin cuenta bancaria. Aprende cómo funcionan y qué necesita para retirar su envío.
Redes de agentes: Qué son y cómo retirar dinero en efectivo enviado desde EE.UU.
¿Qué es una red de agentes?
Una red de agentes es un conjunto de establecimientos físicos autorizados (farmacias, tiendas de conveniencia, supermercados, bancos corresponsales) donde un beneficiario puede retirar dinero en efectivo que le fue enviado desde otro país, sin necesidad de tener una cuenta bancaria.
Los proveedores de servicio de envío de dinero como Western Union o MoneyGram tienen sus propias redes de agentes. Félix también ofrece retiro en efectivo a través de redes de agentes en la mayoría de los países de Latinoamérica a los que envía.
Cómo funciona el retiro en una red de agentes
El proceso es sencillo para el beneficiario:
- El remitente en EE.UU. hace el envío y elige "retiro en efectivo" como método de entrega.
- El proveedor genera un código de referencia o PIN de confirmación.
- El beneficiario acude a un punto de la red con su identificación vigente y el código de referencia.
- El agente verifica los datos y entrega el efectivo en la moneda local.
¿Necesita cuenta bancaria el beneficiario para retirar en una red de agentes?
El beneficiario no necesita cuenta bancaria ni teléfono inteligente para retirar en una red de agentes. Con Félix, el retiro en efectivo en destino está disponible en minutos en la mayoría de los casos. Para retirarlo, el beneficiario presenta su identificación y el número de referencia del envío que le comparte el remitente.
Redes de agentes en Latinoamérica
La cobertura varía por país y proveedor, pero en general las redes más grandes incluyen corresponsales bancarios, farmacias de cadena, tiendas de conveniencia y oficinas postales.
En zonas rurales donde no hay sucursales bancarias, las redes de agentes suelen ser la única opción para recibir remesas, por lo que su cobertura es clave al elegir un proveedor de servicio de envío de dinero.
Envíos en efectivo con Félix
Con Félix, tu familiar puede recibir el envío en efectivo en un punto de pago de su país, en la mayoría de los destinos de Latinoamérica: Félix te muestra los métodos disponibles al elegir el país. Consulta cómo puede recibir tu dinero tu beneficiario para ver las opciones por país. Y si prefieres pagar tu envío en efectivo en EE.UU., busca la tienda más cercana para enviar efectivo.
Para una comparación completa de métodos de entrega, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Tarjeta de crédito: Qué es y cómo funciona en Estados Unidos
Con una tarjeta de crédito pides dinero prestado hasta un límite y lo pagas cada mes. Aprende cómo funciona en EE.UU., cuánto cuesta y cómo pedir la primera.
Tarjeta de crédito: Qué es y cómo funciona en Estados Unidos
¿Qué es una tarjeta de crédito?
Una tarjeta de crédito es una tarjeta con la que pagas compras usando dinero que te presta un banco o emisor, hasta un monto máximo llamado límite de crédito, y que después devuelves con pagos mensuales. Si no pagas el saldo completo a tiempo, el emisor te cobra intereses según el APR de la tarjeta.
Con una tarjeta de débito pagas con el dinero que ya tienes en tu cuenta bancaria; con una tarjeta de crédito pides dinero prestado y lo pagas después.
En EE.UU., la tarjeta de crédito también es una de las formas más comunes de construir tu historial crediticio. Según la FTC (Comisión Federal de Comercio), si pagas a tiempo, una tarjeta de crédito puede ayudarte a construir un buen historial, porque la forma en que la usas y la pagas se reporta a los burós de crédito. Con ese historial se calcula tu credit score, el número que revisan bancos, arrendadores y aseguradoras.

¿Cómo funciona una tarjeta de crédito en EE.UU.?
Una tarjeta de crédito funciona por ciclos de facturación, que normalmente duran un mes:
- Usas la tarjeta durante el ciclo. Cada compra se suma a tu saldo y reduce tu crédito disponible.
- El ciclo cierra en la fecha de corte. Ese día el emisor suma tus compras y pagos y genera tu estado de cuenta.
- Recibes tu estado de cuenta. Ahí ves tu saldo total, el pago mínimo y la fecha límite de pago.
- Pagas antes de la fecha límite. Puedes pagar el saldo completo, el pago mínimo o una cantidad intermedia. Lo que no pagas pasa al siguiente ciclo y genera intereses.
Una tarjeta de crédito en EE.UU. funciona por ciclos mensuales: usas la tarjeta, el emisor cierra el ciclo en la fecha de corte, te envía un estado de cuenta y tú pagas antes de la fecha límite de pago. Según la FTC, en la mayoría de las tarjetas no pagas intereses si pagas el saldo completo de tus compras del mes antes de la fecha límite; si pagas menos, el saldo restante genera intereses.
Pagar solo el mínimo te mantiene al corriente, pero por ley tu estado de cuenta debe avisarte que así pagarás más intereses y tardarás más en liquidar tu saldo.
¿Cuánto cuesta una tarjeta de crédito?
Estos son los cargos más comunes de una tarjeta de crédito:
| Cargo | Qué es |
|---|---|
| Intereses (APR) | El costo de dejar saldo pendiente de un mes a otro, expresado como tasa anual |
| Cuota anual | Lo que cobran algunas tarjetas cada año por tener la cuenta, la uses o no |
| Cargo por pago atrasado | Se cobra si tu pago mínimo llega después de la fecha límite |
| Adelanto de efectivo y transferencia de saldo | Cargos por sacar efectivo con la tarjeta o por pasar deuda de otra tarjeta |
| Cargo por exceder el límite | Solo te lo pueden cobrar si aceptaste que el emisor apruebe compras por encima de tu límite |
Los intereses suelen ser el cargo más caro. Según datos de la Reserva Federal publicados en septiembre de 2026, la tasa promedio de las cuentas de tarjeta de crédito que pagaron intereses fue de 22.15% anual en el segundo trimestre de 2026.
Los principales costos de una tarjeta de crédito en EE.UU. son los intereses (APR), la cuota anual y los cargos por pago atrasado o por servicios como adelantos de efectivo. Antes de solicitar una tarjeta de crédito, revisa su tabla de tarifas: por ley federal, el emisor debe mostrar el APR y las comisiones en una tabla estandarizada cuando te ofrece la tarjeta.
¿Qué protecciones te da la ley con una tarjeta de crédito?
La ley federal de EE.UU., incluida la Ley CARD de 2009, pone reglas a los emisores de tarjetas de crédito. Estas son las más útiles para ti:
- Fecha de pago fija: la fecha límite de pago debe ser el mismo día cada mes.
- Tope de comisiones el primer año: las comisiones obligatorias del primer año no pueden superar el 25% del límite de crédito inicial (sin contar cargos por pago atrasado, por exceder el límite o por pago devuelto).
- Menores de 21 años: para abrir una tarjeta necesitan demostrar ingresos propios para pagarla o tener un cofirmante de 21 años o más.
- Cargos no autorizados y errores: según la FTC, puedes disputar cobros duplicados, con el precio equivocado o de productos que nunca recibiste, y en muchos casos recuperar tu dinero.
La ley federal de EE.UU. te protege cuando usas una tarjeta de crédito: el emisor debe enviarte el estado de cuenta al menos 21 días antes de la fecha límite de pago y, en general, avisarte por escrito con 45 días de anticipación antes de subir tu tasa de interés. Además, según la FTC, si alguien usa tu tarjeta de crédito sin tu permiso antes de que la reportes como perdida o robada, lo máximo que puedes tener que pagar es $50.
¿Cómo conseguir tu primera tarjeta de crédito siendo inmigrante?
Tu historial de crédito de otro país no se transfiere automáticamente a EE.UU., así que al llegar es normal que un banco no te apruebe una tarjeta tradicional. Para empezar:
- Considera una tarjeta de crédito asegurada. Según la FTC, puede ayudarte con el tiempo a calificar para una tarjeta sin depósito.
- Si no tienes SSN, busca instituciones que acepten ITIN. Algunas cooperativas de crédito y bancos comunitarios lo aceptan para abrir cuentas y solicitar tarjetas.
- Confirma que la tarjeta reporte a los tres burós. Si no reporta a ningún buró, no construye tu historial.
- Usa poco y paga completo. Haz compras pequeñas y paga el saldo total cada mes para evitar intereses.
Para conseguir tu primera tarjeta de crédito en EE.UU. sin historial, el punto de partida más común es una tarjeta de crédito asegurada, que pide un depósito como garantía. Antes de solicitarla, confirma que el emisor reporte tus pagos a los tres burós de crédito (Equifax, Experian y TransUnion); si no tienes SSN, algunas cooperativas de crédito y bancos comunitarios aceptan ITIN.
Para comparar la tarjeta asegurada con otras opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras usas tu tarjeta de crédito?
Félix no emite tarjetas de crédito. Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp y puedes pagar tus envíos con una tarjeta de débito o de crédito emitida en EE.UU. (excepto American Express). Con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Límite de crédito: Qué es y cómo afecta tu credit score
El límite de crédito es lo máximo que puedes deber en tu tarjeta de crédito. Aprende cómo se fija en EE.UU., qué pasa si lo superas y cómo afecta tu puntaje.
Límite de crédito: Qué es y cómo afecta tu credit score
¿Qué es el límite de crédito?
El límite de crédito es la cantidad máxima de dinero que puedes deber en una tarjeta de crédito o línea de crédito, y lo fija el emisor cuando te aprueba la cuenta. Tu crédito disponible es la diferencia entre ese límite y lo que ya debes.
Por ejemplo, si tu límite es de $1,000 y tienes un saldo de $250, tu crédito disponible es de $750. Cada compra reduce tu crédito disponible y cada pago lo libera de nuevo. Según la FTC, tu límite de crédito aparece en el estado de cuenta que recibes cada mes.
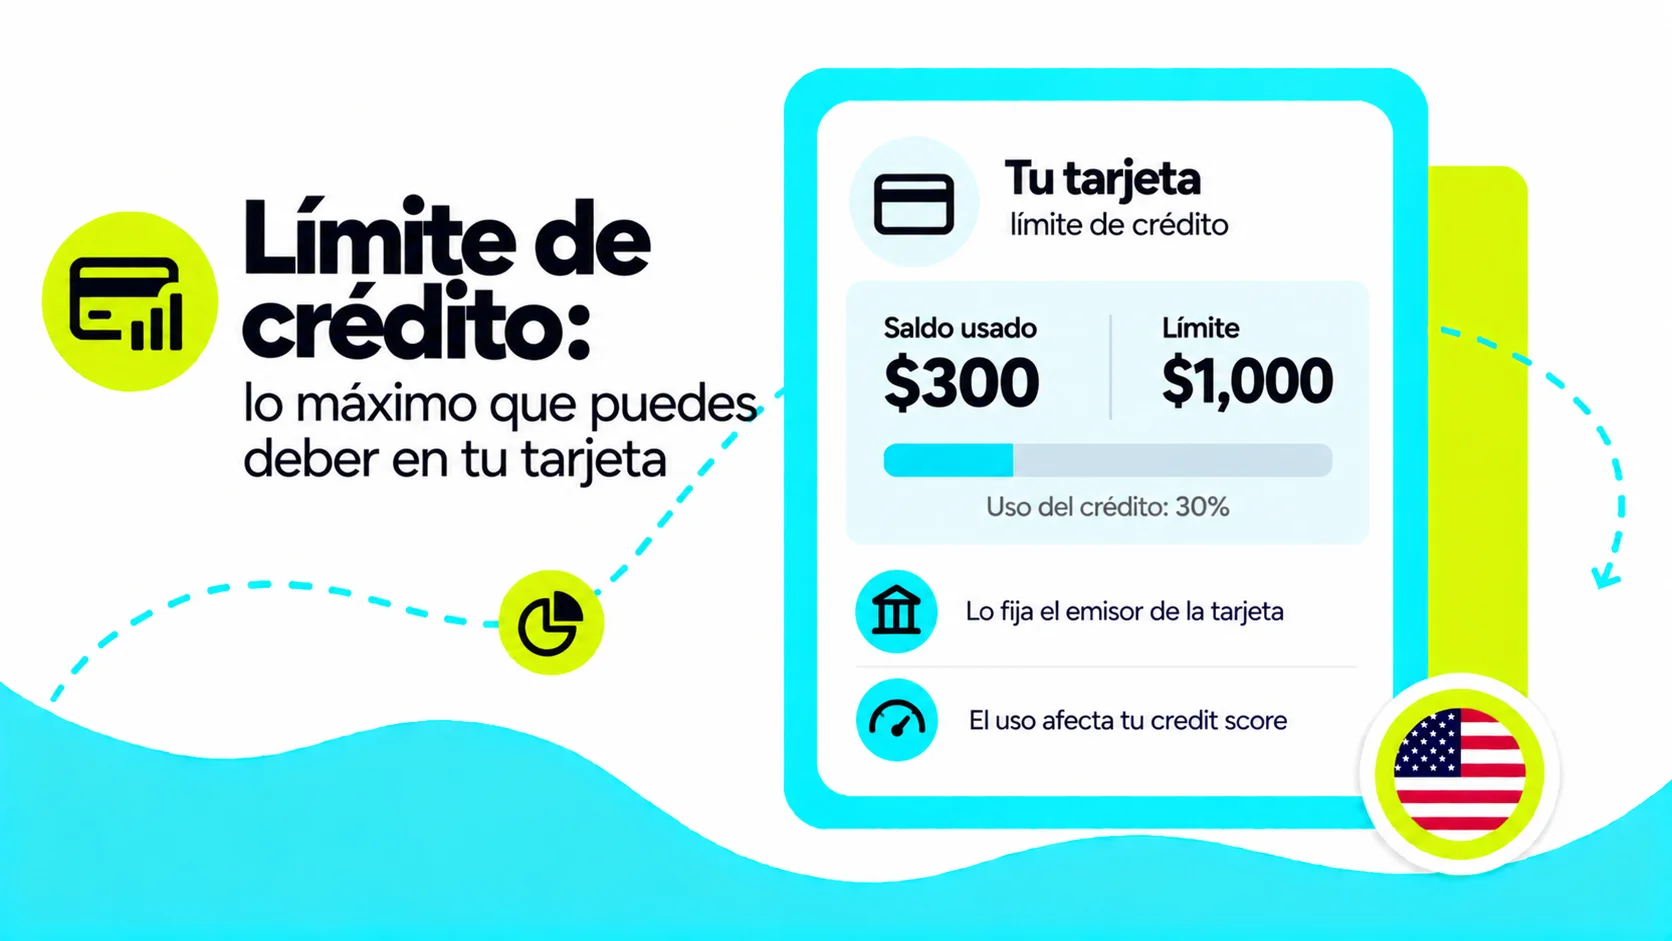
¿Cómo se fija tu límite de crédito en EE.UU.?
Por ley federal, antes de abrirte una tarjeta de crédito o subir tu límite, el emisor debe evaluar tu capacidad de pago con base en tus ingresos o bienes y tus deudas actuales. También revisa tu historial y tu credit score: con poco historial, es normal empezar con un límite bajo.
En una tarjeta de crédito asegurada, el límite está ligado a tu depósito. Según la FTC, normalmente depositas un porcentaje de tu límite, que puede llegar al 100%. Con el tiempo y pagos a tiempo, puedes pedir al emisor que revise tu límite.
¿Qué pasa si superas tu límite de crédito?
Si intentas una compra que supera tu límite, la compra puede ser rechazada. El emisor solo puede cobrarte un cargo por exceder el límite si antes aceptaste (opt in) que te aprueben ese tipo de compras. El emisor también puede bajar tu límite: si lo hace, debe avisarte al menos 45 días antes de cobrarte un cargo por exceder el nuevo límite o subirte la tasa por esa razón.
En EE.UU., el emisor de una tarjeta de crédito solo puede cobrarte un cargo por exceder tu límite de crédito si antes aceptaste (opt in) que te aprueben compras por encima de ese límite. Si no lo aceptaste, la compra que supera tu límite puede ser rechazada, pero no te pueden cobrar ese cargo.
¿Cómo afecta el límite de crédito a tu credit score?
Tu límite de crédito influye en tu puntaje a través de la utilización de crédito: el porcentaje de tu límite que estás usando. Se calcula así:
Utilización de crédito = saldo reportado ÷ límite de crédito × 100
| Límite de crédito | Saldo reportado | Utilización |
|---|---|---|
| $500 | $400 | 80% |
| $1,000 | $400 | 40% |
| $1,000 | $100 | 10% |
Según myFICO, los montos adeudados, donde entra la utilización, determinan el 30% del FICO Score. Usar un porcentaje alto de tu crédito disponible puede bajar tu puntaje, y usar un porcentaje bajo puede tener un impacto positivo. El saldo que cuenta es el que tu emisor reporta a los burós, que normalmente es el de tu último estado de cuenta, generado en la fecha de corte.
Tu límite de crédito afecta tu credit score a través de la utilización: el porcentaje de tu límite que usas, que forma parte de la categoría de montos adeudados, el 30% del FICO Score según myFICO. Con el mismo saldo, un límite más alto significa menor utilización, y usar un porcentaje bajo de tu crédito disponible puede tener un impacto positivo en tu puntaje.
¿Cómo te acompaña Félix mientras cuidas tu límite de crédito?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Permiso de trabajo (EAD): qué es y cómo se solicita
El permiso de trabajo (EAD) es el documento de USCIS que autoriza a ciertos inmigrantes a trabajar en EE.UU. Mira quién puede pedirlo con el Formulario I-765.
Permiso de trabajo (EAD): qué es y cómo se solicita
¿Qué es el permiso de trabajo (EAD)?
El permiso de trabajo, o Documento de Autorización de Empleo (EAD, por Employment Authorization Document), es la tarjeta que USCIS expide para mostrar que una persona está autorizada a trabajar en Estados Unidos. Según USCIS, ciertas personas que están en el país presentan el Formulario I-765 para pedirlo, y otras cuyo estatus ya les permite trabajar sin restricciones también lo usan para obtener una tarjeta que lo demuestre.
El EAD no es un número de identificación fiscal: el ITIN no autoriza a trabajar, según el IRS, y el SSN lo emite otra agencia (la Administración del Seguro Social). Son trámites distintos.
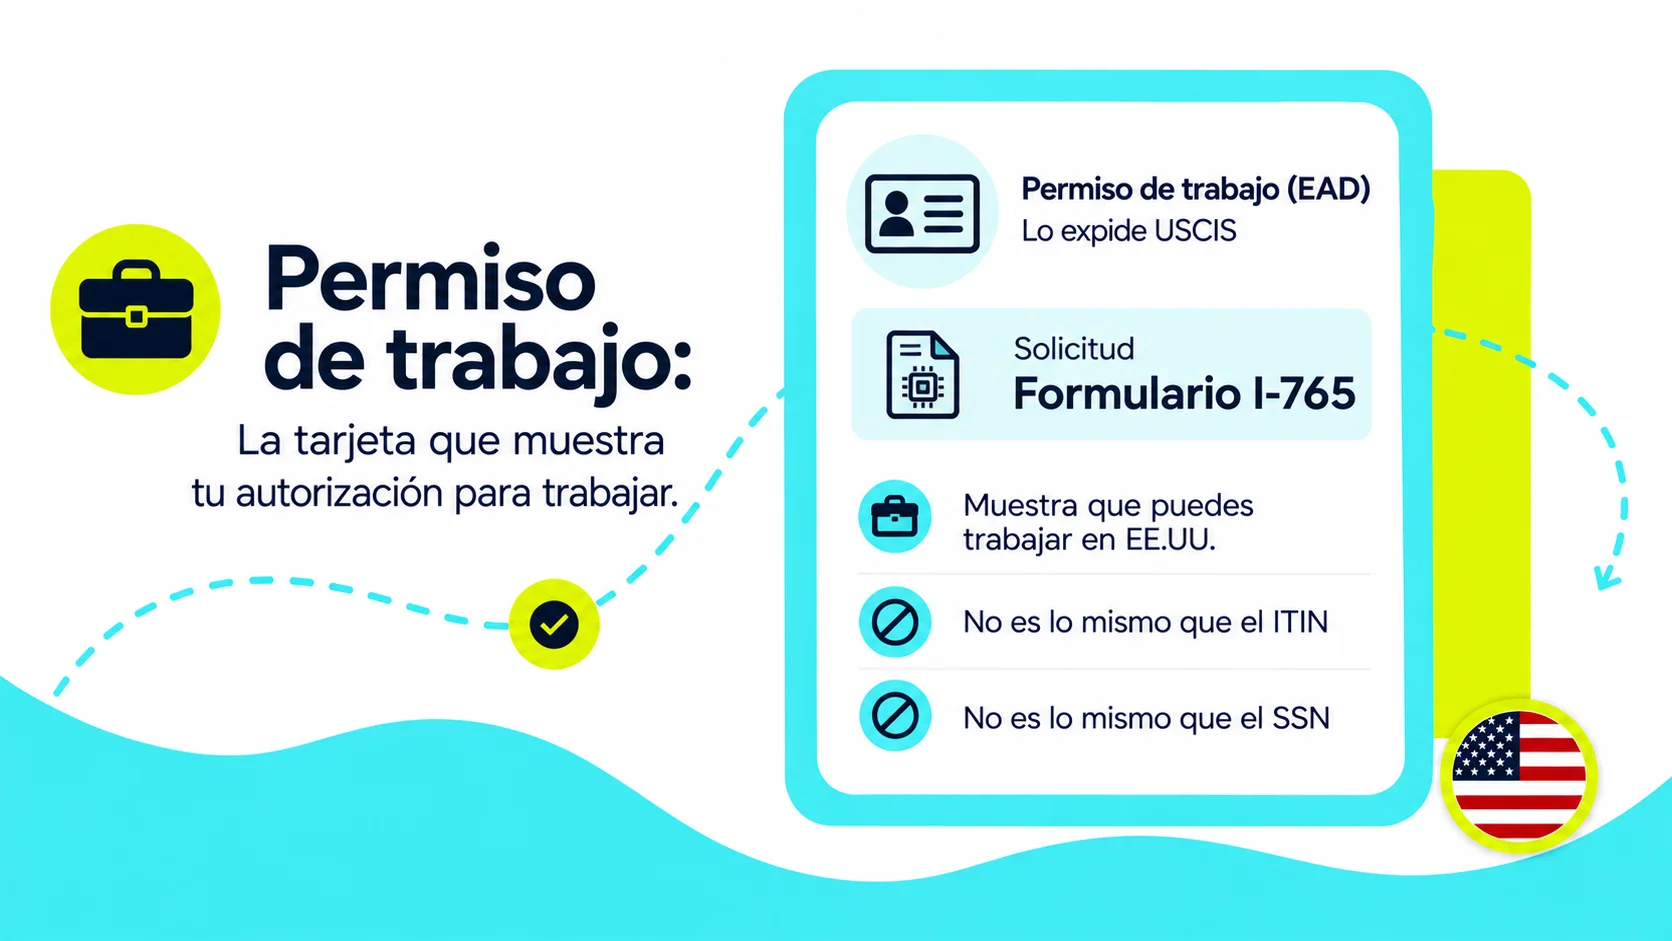
¿Quién puede solicitar el permiso de trabajo con el Formulario I-765?
La elegibilidad para el permiso de trabajo depende de la categoría migratoria de cada persona, y no todos los inmigrantes en Estados Unidos pueden solicitarlo. En el Formulario I-765 se indica la categoría de elegibilidad (pregunta 27), y esa categoría determina dónde presentar la solicitud y cuándo hacerlo.
Estos son algunos ejemplos que USCIS describe en su página del Formulario I-765:
| Categoría (ejemplo) | Situación | Cuándo presentar, según USCIS |
|---|---|---|
| (c)(3)(B) | Práctica profesional (OPT) de estudiantes | Hasta 90 días antes y a más tardar 60 días después del fin del programa |
| (c)(8) | Solicitud de asilo (I-589) pendiente | Después de esperar 150 días desde que presentaste el I-589; el EAD puede emitirse tras 180 días en total |
| (c)(9) | Solicitud de residencia (I-485) pendiente | Junto con el I-485, o por separado con copia del recibo del I-485 |
| (c)(11) | Parole | Con pruebas de que tu parole sigue vigente |
Esta tabla es solo una muestra: hay más categorías y cada una tiene sus propias reglas. Si no sabes cuál te corresponde, consulta las instrucciones oficiales del formulario o a un abogado de inmigración o representante acreditado. Este contenido es informativo y no es asesoría legal.
¿Cómo se solicita el permiso de trabajo (EAD) paso a paso?
- Identifica tu categoría de elegibilidad. Revisa las instrucciones del Formulario I-765 para ver cuál aplica a tu caso.
- Completa y firma el Formulario I-765. Puedes presentarlo en línea creando una cuenta de USCIS o, si lo necesitas, en papel. USCIS rechaza los formularios sin firma.
- Paga la tarifa y reúne las pruebas. Confirma el costo del I-765 en la página de tarifas de USCIS antes de enviar: sin la tarifa correcta, USCIS puede rechazar la solicitud.
- Presenta la solicitud en el lugar que corresponde. La dirección depende de tu categoría y del motivo de la solicitud.
- Sigue tu caso y espera la tarjeta. Si se aprueba, USCIS indica que la tarjeta debería producirse en unas 2 semanas y se envía por correo prioritario del USPS. USCIS pide esperar 30 días desde la aprobación antes de preguntar por ella.
¿Qué pasa si cambio de dirección después de presentar el Formulario I-765?
Si cambias de dirección después de presentar el Formulario I-765, debes actualizarla con USCIS y con el USPS lo antes posible. USCIS advierte que, si no lo haces, tu caso puede retrasarse, tus documentos pueden perderse y podrías tener que volver a solicitar y pagar la tarifa.
¿Cuándo conviene renovar el permiso de trabajo?
USCIS recomienda presentar la renovación hasta 180 días antes de que venza tu EAD. Algunas categorías tienen plazos propios: revisa las instrucciones del formulario.
¿Necesito permiso de trabajo o SSN para enviar dinero con Félix?
Para enviar dinero con Félix no necesitas SSN, y la verificación no pide permiso de trabajo: acepta pasaporte, identificación nacional, matrícula consular o licencia de conducir de EE.UU., además de una selfie. En algunos casos puede pedirse un número de identificación fiscal. Para ver qué documentos acepta, lee ¿Por qué me piden documentos para mi verificación?.
Si buscas ordenar el resto de tus trámites, la guía de inmigración y trámites reúne los pasos principales.
Credit score: Qué es, cómo se calcula y cómo construirlo en EE.UU.
El credit score es el puntaje de 300 a 850 que usan los prestamistas en EE.UU. Aprende cómo se calcula, qué es un buen puntaje y cómo construirlo desde cero.
Credit score: Qué es, cómo se calcula y cómo construirlo en EE.UU.
¿Qué es el credit score?
El credit score (puntaje de crédito) es un número de tres dígitos que predice qué tan probable es que pagues a tiempo un préstamo, calculado con la información de tu historial crediticio que guardan los burós de crédito de EE.UU. Los bancos y prestamistas lo usan para decidir si te aprueban una tarjeta o un préstamo y con qué tasa de interés.
Según la CFPB, la mayoría de los credit scores van de 300 a 850: cuanto más alto es tu puntaje, más fácil suele ser calificar para un crédito y conseguir mejores condiciones. Tu credit score no es un número fijo: cambia cada vez que los burós (Equifax, Experian y TransUnion) reciben información nueva sobre tus cuentas.
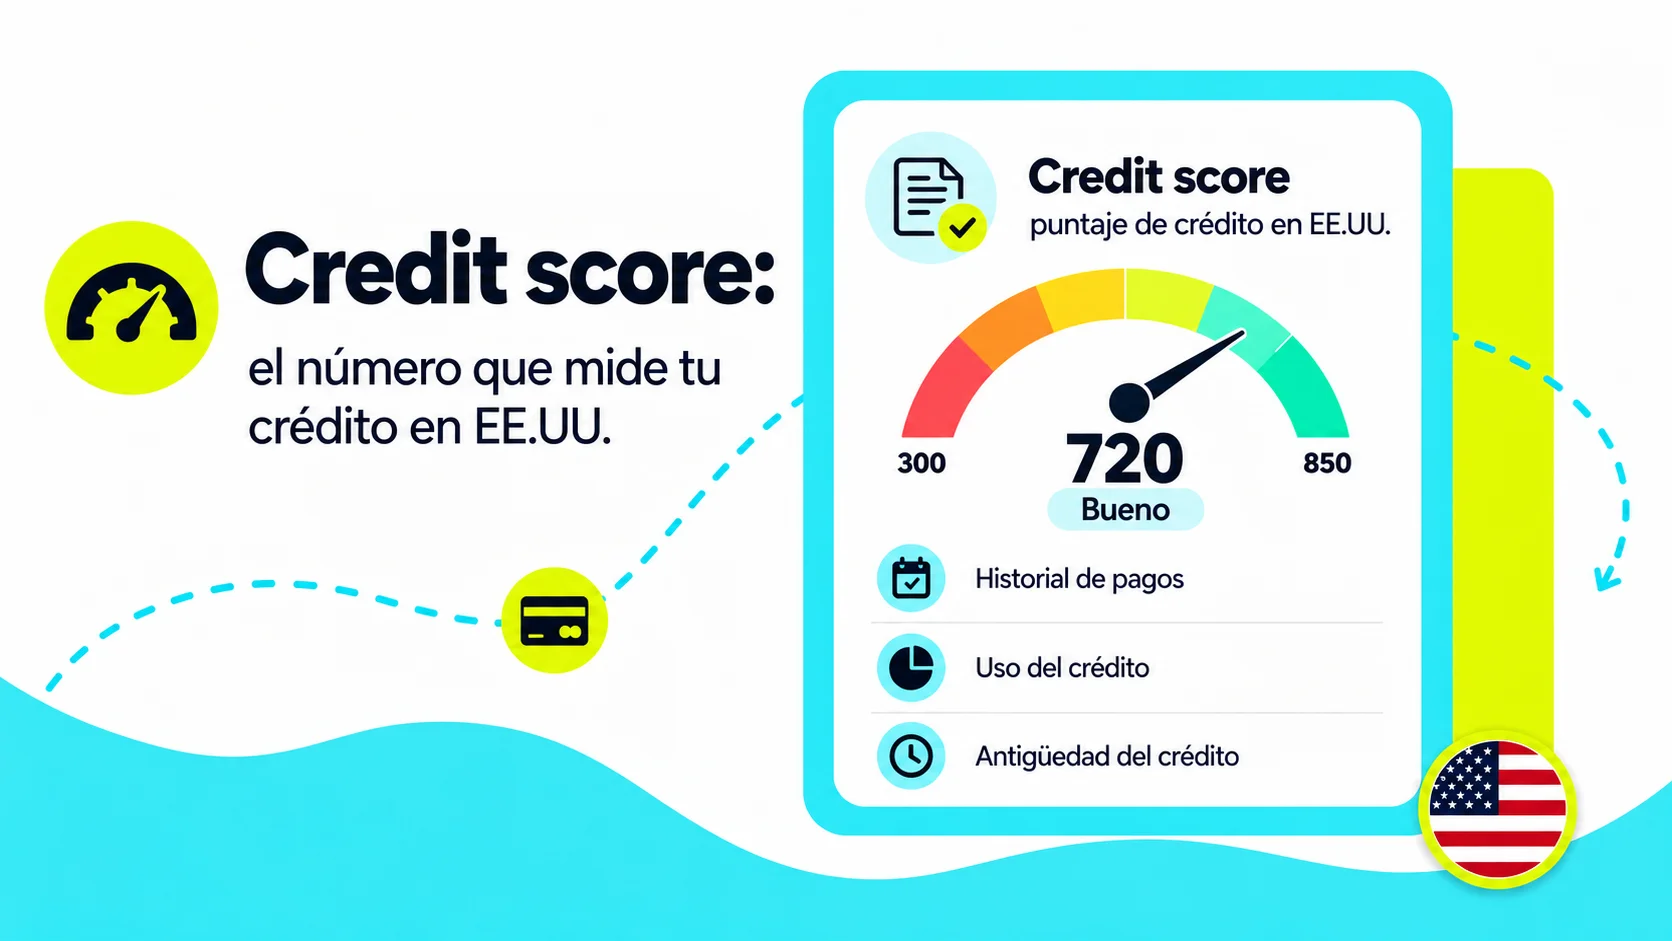
¿Cómo se calcula el credit score FICO?
El modelo de puntaje más conocido en EE.UU. es el FICO Score. Según myFICO, el sitio oficial de FICO para consumidores, el puntaje se calcula con cinco categorías de datos de tu reporte de crédito:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas tus cuentas a tiempo |
| Montos adeudados | 30% | Cuánto debes, incluida la parte de tu límite de crédito que usas (utilización) |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas de crédito abiertas |
| Crédito nuevo | 10% | Cuántas cuentas o solicitudes de crédito recientes tienes |
| Mezcla de crédito | 10% | Qué tipos de cuentas tienes (tarjetas, préstamos) |
Estos porcentajes muestran la importancia de cada categoría para la población general. Para cada persona, el peso exacto puede variar según su perfil: alguien con poco historial, por ejemplo, se evalúa distinto que alguien con muchos años de crédito.
El credit score FICO se calcula con cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial (15%), crédito nuevo (10%) y mezcla de crédito (10%). Pagar a tiempo y usar poco de tu límite de crédito disponible son los dos hábitos que más pesan en tu puntaje.
¿Qué es un buen credit score en EE.UU.?
Los FICO Score base van de 300 a 850 y se agrupan en cinco rangos:
| Rango FICO | Calificación |
|---|---|
| 800 a 850 | Excepcional |
| 740 a 799 | Muy bueno |
| 670 a 739 | Bueno |
| 580 a 669 | Regular |
| 300 a 579 | Deficiente |
Un buen credit score FICO en EE.UU. es, en general, de 670 o más: de 740 a 799 se considera muy bueno y de 800 en adelante, excepcional. Un puntaje más alto suele darte acceso a más productos de crédito y a tasas de interés más bajas.
Además de FICO existe VantageScore, otro modelo de puntaje que trabaja con los datos de los tres burós. Por eso es normal ver números distintos en distintas apps o bancos: cada modelo usa su propia fórmula y cada buró puede tener información distinta sobre ti.
¿Cómo construir tu credit score desde cero siendo inmigrante?
Tu historial de crédito de otro país no se transfiere a EE.UU., así que al llegar lo normal es no tener credit score todavía. No eres el único: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós, y otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua. A un expediente con muy poca información se le llama thin file.
Para generar tu primer puntaje:
- Elige un producto que reporte a los tres burós. Los más comunes son la tarjeta de crédito asegurada, donde dejas un depósito como garantía, y el credit-builder loan (préstamo para construir crédito) de un banco o una cooperativa de crédito.
- Si no tienes SSN, busca instituciones que acepten ITIN. Algunas cooperativas de crédito y bancos comunitarios lo aceptan para abrir cuentas y solicitar estos productos.
- Paga siempre a tiempo y mantén tu saldo bajo. Son los dos factores que más pesan en el cálculo FICO.
- Revisa tus reportes de crédito. Puedes pedirlos gratis en annualcreditreport.com, el sitio oficial para los reportes de los tres burós, y disputar cualquier error que encuentres.
Para construir un credit score desde cero en EE.UU., necesitas al menos una cuenta de crédito que reporte tus pagos a los tres burós: Equifax, Experian y TransUnion. Una tarjeta de crédito asegurada o un credit-builder loan de un banco o cooperativa de crédito son los puntos de partida más comunes para inmigrantes, y algunas instituciones aceptan ITIN en lugar de SSN.
¿Revisar tu propio credit score lo baja?
Revisar tu propio credit score o tu reporte de crédito no baja tu puntaje, porque es una consulta blanda (soft inquiry). Solo las consultas duras (hard inquiries), que ocurren cuando solicitas un crédito y el prestamista revisa tu reporte, pueden bajar tu credit score de forma temporal.
Para comparar estas opciones con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras construyes tu credit score?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu credit score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Beneficiario: Qué es eso y cuál es el proceso para recibir dinero desde EE.UU.
El beneficiario es la persona que recibe un envío de dinero. Conoce los tipos, qué datos se necesitan y los métodos de entrega para recibir remesas desde EE.UU.
Beneficiario: Qué es eso y cuál es el proceso para recibir dinero desde EE.UU.
¿Qué es un beneficiario?
Un beneficiario es la persona designada para recibir un envío de dinero, remesa o transferencia bancaria internacional. Es quien tú eliges como destinatario al momento de iniciar el envío de dinero, ya sea una remesa o una transferencia bancaria internacional.
Entre EE.UU. y América Latina, el beneficiario suele ser un familiar directo: una mamá, un hermano, un hijo, o el cónyuge que se quedó en el país de origen.
Tipos de beneficiarios
- Beneficiario bancario: titular de la cuenta que recibe una transferencia bancaria internacional.
- Beneficiario de remesa: persona que recibe un envío de dinero internacional. Es el uso más común en este contexto.
- Beneficiario de seguro o póliza: persona designada en un contrato de seguro. Es un contexto diferente, aunque la palabra es la misma.
Qué datos necesitas del beneficiario al enviar dinero
Los datos que necesitas dependen del método de entrega que elijas:
| Método de entrega | Datos requeridos |
|---|---|
| Depósito o transferencia bancaria | Nombre completo, número de cuenta o identificador local según el país, banco, tipo de cuenta |
| Retiro de efectivo | Nombre completo, documento de identidad válido, código de referencia del envío |
| Billetera móvil | Número de teléfono registrado en la billetera digital del beneficiario |
¿Necesita tener cuenta bancaria mi beneficiario para recibir dinero o remesas?
Un beneficiario no necesita tener cuenta bancaria para recibir dinero en efectivo: en la mayoría de los países de destino hay redes de agentes donde puede retirar los fondos presentando su identificación y el código de referencia del envío.
Cómo agregar un beneficiario al enviar dinero o remesas con Félix
Con Félix el proceso es directo desde WhatsApp: le indicas al chat el nombre de tu familiar, el país de destino, y el método de cobro preferido. Félix guarda esa información para que en el siguiente envío solo tengas que confirmar, sin volver a ingresar los datos.
Si ni el beneficiario ni tú tienen cuenta bancaria, puedes pagar en efectivo en una tienda en EE.UU. y tu familiar retira el dinero en un punto de pago cerca de él, en minutos en la mayoría de los casos. Busca tu tienda más cercana para enviar efectivo aquí.
También puedes consultar nuestra guía completa de envíos de dinero: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Número de referencia: qué es y dónde encontrarlo
El número de referencia identifica tu cuenta o tu operación para que un pago llegue al lugar correcto. Descubre dónde encontrarlo y para qué sirve al pagar.
Número de referencia: qué es y dónde encontrarlo
¿Qué es un número de referencia?
El número de referencia es un código que identifica una cuenta, un cobro o una operación para que un pago se aplique al lugar correcto. Al pagar un servicio, es el dato que le dice a la empresa a qué cuenta pertenece tu dinero, y aparece en la factura de servicios. Es clave en el pago de servicios, sobre todo cuando pagas a distancia la cuenta de tu familia.
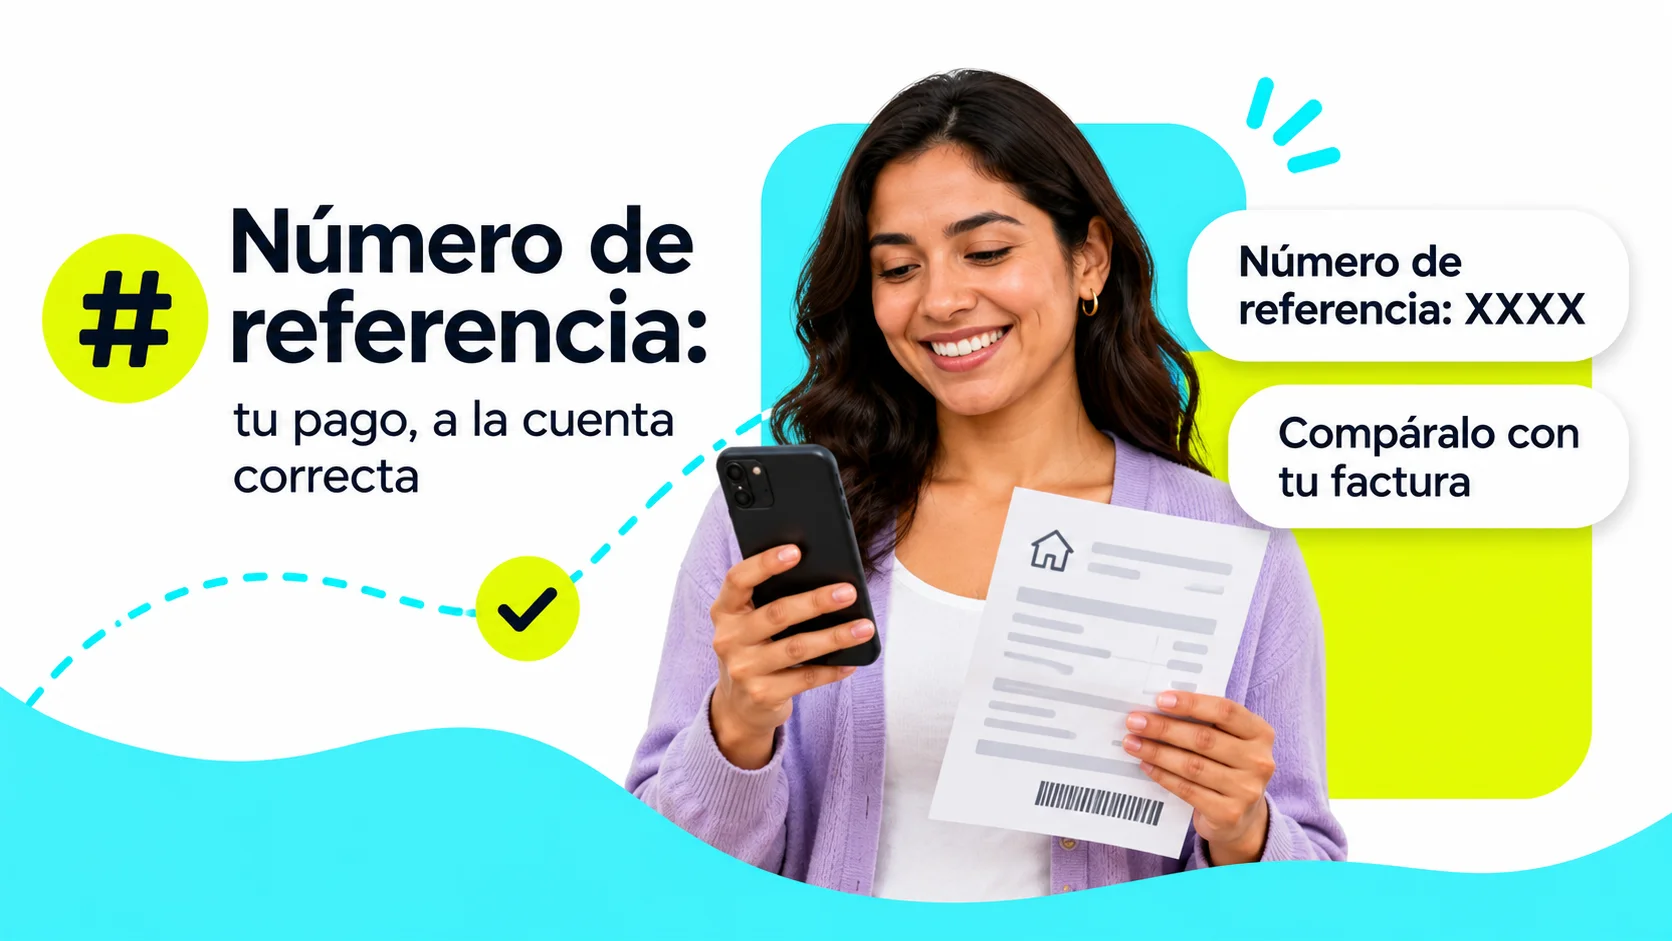
¿Qué número de referencia necesitas para pagar un servicio?
Cada empresa le da un nombre distinto al dato que identifica tu cuenta, pero cumple la misma función. Según la empresa, puede llamarse:
- Número de cuenta: identifica la cuenta del cliente.
- Número de contrato: identifica el contrato del servicio.
- Número de cliente: identifica a la persona o empresa titular.
- Número de servicio: identifica el punto exacto donde se presta el servicio, como un medidor o una línea.
Casi siempre lo encuentras en la parte superior de la factura, cerca del nombre del titular. Si el número tiene un dígito incorrecto, el pago puede rechazarse o aplicarse a otra cuenta, así que conviene copiarlo con cuidado y compararlo con la factura.
¿El número de referencia de una factura y el de un envío de dinero son lo mismo?
No: el número de referencia de una factura identifica tu cuenta y se repite cada mes, mientras que el de un envío de dinero identifica una sola operación. El primero sirve para que el pago llegue a la cuenta correcta. El segundo, según el proveedor, sirve para dar seguimiento a un envío de dinero o para consultarlo con soporte, y cambia con cada transferencia.
¿Cómo conseguir el número de referencia de los servicios de tu familia desde EE.UU.?
Lo más sencillo es pedirle a tu familiar una foto de la factura más reciente, o que te comparta los datos de la cuenta por WhatsApp. También puedes buscarlo en el sitio web o en la aplicación de la empresa si tu familiar te ayuda a entrar a la cuenta. Guarda el número en un lugar seguro: lo vas a usar cada mes, y no cambia mientras el contrato siga igual. Antes de pagar, confirma que el nombre y el monto que muestra la empresa correspondan a la cuenta de tu familia. Casi todos los servicios públicos y de telecomunicaciones usan un dato así para identificar la cuenta.
Cómo usar el número de referencia con Félix
Al pagar servicios con Félix, el número de referencia de tu factura es el dato que compartes en el chat de WhatsApp: con él, Félix confirma la empresa y el monto antes de que pagues. Hoy puedes pagar servicios de México desde Estados Unidos, y otros países estarán disponibles próximamente. En la página de pago de servicios de Félix puedes ver qué compañías están disponibles. Para conocer qué más ofrece Félix, consulta ¿Qué servicios ofrece Félix?, y para el panorama completo de los envíos de dinero a Latinoamérica, la guía de envíos de dinero y remesas. Para pagar las cuentas de tu familia desde Estados Unidos paso a paso, lee la guía de pago de servicios desde EE.UU..
Cofirmante: Qué es y qué riesgos implica firmar con alguien
Un cofirmante (cosigner) firma un préstamo con otra persona y se obliga a pagarlo si ella no paga. Conoce sus obligaciones y cómo afecta tu crédito en EE.UU.
Cofirmante: Qué es y qué riesgos implica firmar con alguien
¿Qué es un cofirmante?
Un cofirmante (cosigner) es una persona que firma un préstamo o una tarjeta de crédito junto con el solicitante principal y se compromete a pagar la deuda si esa persona no paga. Los prestamistas en EE.UU. lo piden cuando el solicitante no califica solo, por ejemplo porque no tiene suficiente historial crediticio.
Según la FTC (Comisión Federal de Comercio), puedes cofirmar casi cualquier tipo de préstamo: préstamos estudiantiles, de auto, personales, para mejoras del hogar, hipotecas y acuerdos de tarjeta de crédito.
¿Qué obligaciones tiene un cofirmante en EE.UU.?
Por ley federal, el prestamista debe darte un documento llamado "Aviso al cofirmante" (Notice to Cosigner) antes de que firmes, salvo en algunas hipotecas para comprar vivienda. Según la FTC, ese aviso explica que:
- Si el deudor principal no paga, tendrás que pagar tú, hasta el monto total de la deuda.
- También podrías tener que pagar cargos por pago tardío o costos de cobranza.
- El prestamista puede cobrarte sin intentar primero cobrarle al deudor principal, salvo en los estados donde la ley lo exige.
- El prestamista puede usar contra ti los mismos métodos de cobro que contra el deudor, como demandarte o embargar tu salario.
- Si la deuda cae en incumplimiento, eso puede quedar en tu historial de crédito.
Según la FTC, el aviso debe estar en el mismo idioma que el contrato: si el contrato está en español, el aviso también.
Un cofirmante en EE.UU. está obligado a pagar la deuda completa, más cargos por atraso o costos de cobranza, si el deudor principal no paga, y el prestamista puede cobrarle directamente sin intentar antes cobrarle al deudor, salvo en los estados donde la ley exige cobrarle primero al deudor. En la mayoría de los préstamos, la ley obliga al prestamista a entregarle antes de firmar un "Aviso al cofirmante" que explica estas obligaciones.
¿Cómo afecta ser cofirmante a tu historial crediticio?
Según la FTC, la deuda que cofirmas es tuya, no solo un respaldo: si el deudor principal paga tarde, tu credit score también puede bajar.
Ser cofirmante de un préstamo en EE.UU. puede afectar tu propio credit score, porque el prestamista puede reportar la deuda a los burós de crédito como tuya y cualquier pago tardío del deudor principal puede aparecer también en tu reporte. Aunque el deudor pague a tiempo, la deuda cuenta como una obligación tuya cuando solicitas un crédito propio.
¿Un cofirmante es dueño de lo que se compra con el préstamo?
No, cofirmar un préstamo no te da ningún título, propiedad ni derecho sobre lo que se compra con ese dinero, como un auto o una casa. El cofirmante solo asume la obligación de pagar la deuda si el deudor principal no lo hace.
¿Cómo protegerte si te piden ser cofirmante?
Según la FTC, antes de cofirmar conviene:
- Pedirle al deudor su presupuesto y calcular si tú podrías pagar si pierde su ingreso.
- Pedir al prestamista que te avise por escrito si hay un pago atrasado.
- Guardar copia del contrato y demás documentos.
- Revisar tus reportes de crédito con frecuencia.
- Preguntar si el contrato permite liberarte como cofirmante más adelante.
Si eres tú quien no califica solo, hay caminos sin cofirmante, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para conocer más opciones, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
¿Cómo te acompaña Félix mientras construyes tu historial crediticio?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
CLABE: Qué es y cómo usarla para recibir dinero desde EE.UU. en México
La CLABE es el número de 18 dígitos que identifica cada cuenta bancaria en México. Aprende cómo se forma, dónde encontrarla y cómo usarla para recibir remesas.
CLABE: Qué es y cómo usarla para recibir dinero desde EE.UU. en México
¿Qué es la CLABE?
La CLABE (Clave Bancaria Estandarizada) es un número de 18 dígitos que identifica de forma única cada cuenta bancaria en México y que se usa para recibir transferencias de otros bancos, incluidas las remesas enviadas desde EE.UU. Es el dato que piden el sistema de pagos SPEI y los proveedores de envíos de dinero para depositar en una cuenta bancaria mexicana.
La CLABE es el equivalente mexicano del identificador de número de cuenta local que usa cada país para recibir depósitos.
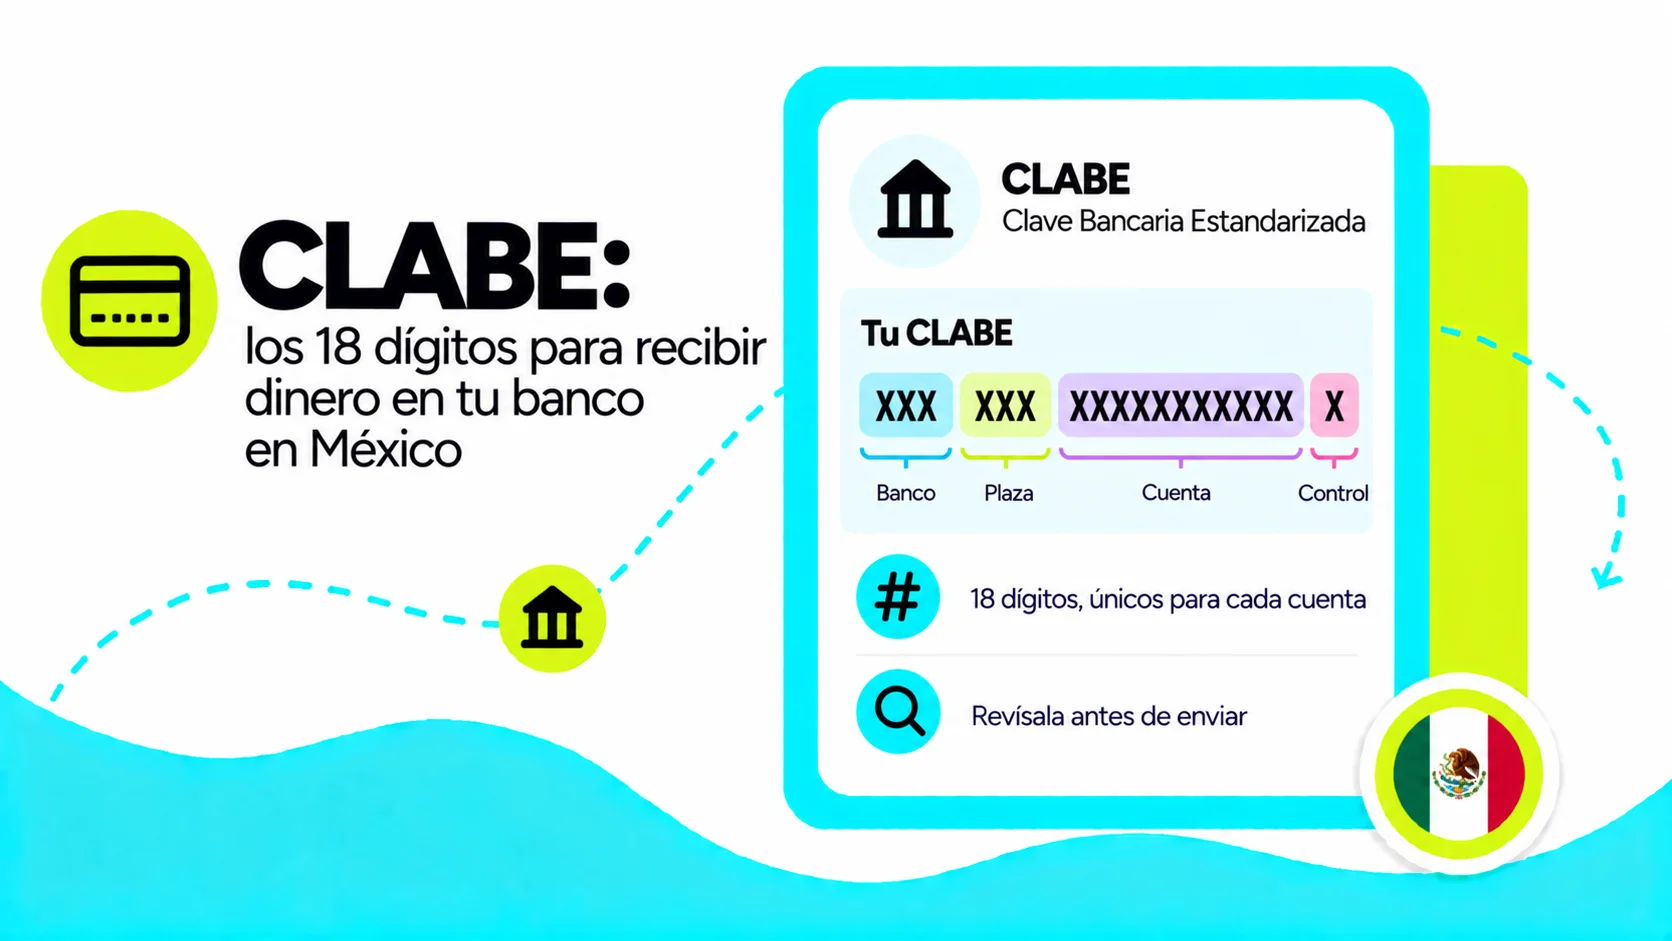
¿Cómo se forma la CLABE de 18 dígitos?
La CLABE no es un número al azar: cada parte guarda un dato de la cuenta.
| Dígitos | Qué indican |
|---|---|
| 1 al 3 | El banco o institución financiera |
| 4 al 6 | La plaza (ciudad) donde se abrió la cuenta |
| 7 al 17 | El número de cuenta (11 dígitos) |
| 18 | El dígito de control, que ayuda a detectar errores al escribirla |
La CLABE de 18 dígitos se forma con cuatro partes: 3 dígitos del banco, 3 de la plaza donde se abrió la cuenta, 11 del número de cuenta y 1 dígito de control. Por eso el número de cuenta solo no basta para recibir dinero desde otro banco o desde el extranjero: para un depósito bancario en México desde EE.UU., el dato que necesitas es la CLABE completa.
Si quieres ver la diferencia en detalle, lee CLABE interbancaria vs. número de cuenta: ¿cuál dar para recibir dinero del extranjero?.
¿Dónde encontrar tu CLABE para recibir una remesa en México?
Si eres el beneficiario, puedes encontrar tu CLABE en tres lugares:
- La app de tu banco, en la sección de detalles o datos de tu cuenta.
- Tu estado de cuenta, impreso o en PDF.
- La ventanilla de tu banco, si se la pides a un ejecutivo.
Algunas billeteras digitales de México también asignan una CLABE a cada cuenta, así que pueden recibir depósitos igual que un banco.
¿Qué pasa si escribes mal la CLABE?
Una CLABE con un dígito equivocado puede hacer que un depósito bancario en México sea rechazado o retenido. El dígito de control detecta muchos errores de captura, pero no todos: antes de enviar, revisa los 18 dígitos y confirma que el nombre del titular coincida con el de la cuenta.
¿Cómo usar la CLABE para enviar dinero a México con Félix?
Con Félix, para hacer un depósito bancario en México necesitas la CLABE de 18 dígitos de tu beneficiario, que puede compartírtela por WhatsApp antes del envío. Los depósitos bancarios a México con Félix suelen llegar en minutos. Consulta los bancos, cajas y billeteras disponibles en ¿A dónde puedo enviar dinero en México con Félix? y el panorama completo en la guía Envíos de dinero y remesas.
Proveedor de servicio de envío de dinero: Qué es y cómo elegir el mejor desde EE.UU.
Un proveedor de servicio de envío de dinero es la empresa que procesa tus remesas. Aprende los tipos, cómo compararlos y qué revisar al elegir uno en EE.UU.
Proveedor de servicio de envío de dinero: Qué es y cómo elegir el mejor desde EE.UU.
¿Qué es un proveedor de servicio de envío de dinero?
Un proveedor de servicio de envío de dinero es una empresa autorizada para transferir fondos entre personas en distintos países. Actúa como intermediario entre el remitente en EE.UU. y el beneficiario en el país de destino, convirtiendo la moneda y entregando los fondos a través del método elegido.
En EE.UU., estos proveedores operan bajo licencia federal como Money Services Businesses (MSB), regulados por FinCEN, y deben cumplir con las leyes estatales de transferencias de dinero.
Tipos de proveedores de servicio de envío de dinero
| Tipo | Ejemplos | Cómo operan |
|---|---|---|
| Plataformas digitales | Félix, Remitly, Wise, WorldRemit | App, web o WhatsApp. Sin sucursales físicas. Generalmente los costos más bajos. |
| Operadores tradicionales con agentes | Western Union, MoneyGram | Redes de agentes en tiendas físicas. Amplia cobertura en zonas rurales. |
| Bancos | Bank of America, Wells Fargo | Wire transfers vía código SWIFT. Proceso lento y costoso. |
| Cooperativas de crédito | Diversas credit unions comunitarias | Tarifas competitivas para miembros. Cobertura limitada. |
Cómo comparar proveedores
El costo real de un envío no está solo en la comisión visible. Debes comparar:
- Cuánto recibe tu familiar: el número más importante. Calcula el monto final en moneda local.
- El tipo de cambio ofrecido: compáralo contra la tasa interbancaria del día.
- El margen cambiario: la diferencia entre la tasa de mercado y la tasa del proveedor.
- La velocidad de entrega: ¿minutos, horas o días?
- Los métodos de entrega: depósito bancario, efectivo, billetera digital.
- La cobertura: ¿opera en el país y ciudad donde vive tu familiar?
Dos proveedores pueden cobrar la misma comisión pero ofrecer tipos de cambio muy distintos. Un margen cambiario del 2% en un envío de $500 equivale a $10 menos para tu familia, aunque ambos digan "tarifas bajas".
Félix como proveedor de servicio de envío de dinero
Félix es un proveedor de servicio de envío de dinero que opera completamente por WhatsApp, sin apps adicionales ni sucursales físicas. Ofrece tipos de cambio competitivos con comisiones transparentes que ves antes de confirmar cada envío.
Para conocer todos los detalles, consulta la guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
VantageScore: Qué es y en qué se diferencia del FICO Score
VantageScore es un modelo de credit score de 300 a 850 que usan prestamistas y apps en EE.UU. Aprende cómo funciona y en qué se diferencia del FICO Score.
VantageScore: Qué es y en qué se diferencia del FICO Score
¿Qué es VantageScore?
VantageScore es un modelo de credit score que, en sus versiones más usadas (3.0 y 4.0), va de 300 a 850 y estima qué tan probable es que te atrases 90 días o más en un pago. Cada uno de los tres burós de crédito de EE.UU. lo calcula con la información de tu reporte, usando las reglas del modelo.
VantageScore desarrolla modelos de puntaje desde 2006. No es un buró de crédito: según VantageScore, la empresa no guarda tus datos ni tu reporte, así que si ves un error en la información de tu reporte, tienes que disputarlo con el buró. Es el puntaje que muestran muchas apps y sitios gratuitos de monitoreo de crédito, y según la empresa lo usan más de 3,700 bancos, fintechs y otras compañías para evaluar solicitudes.
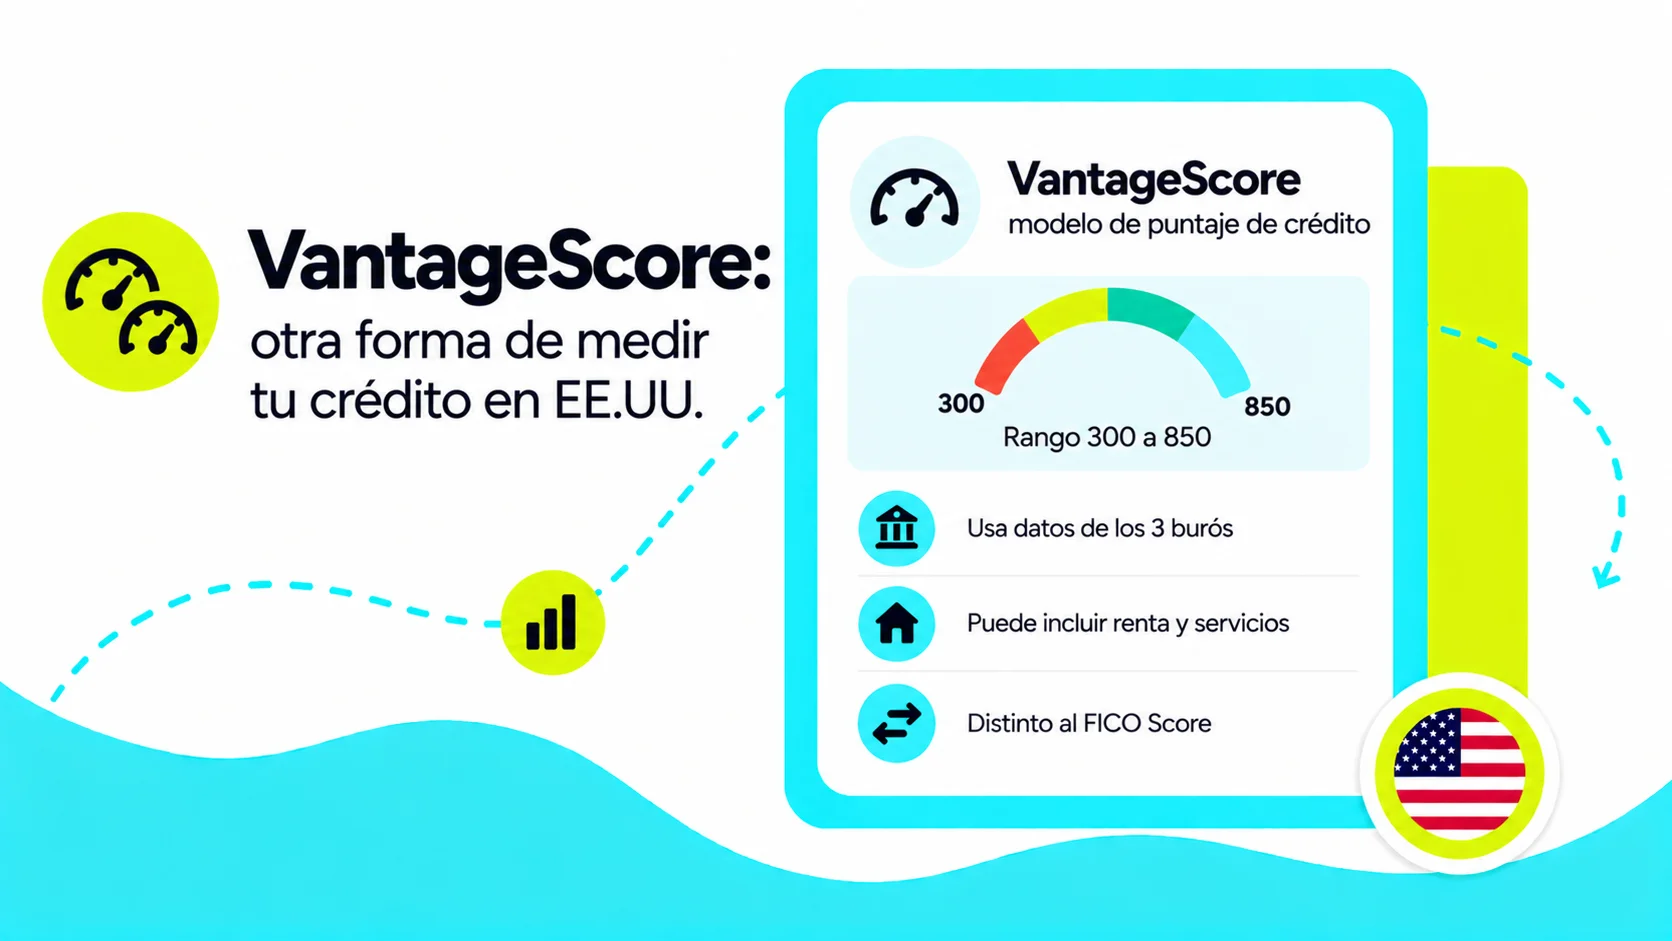
¿En qué se diferencia VantageScore del FICO Score?
El FICO Score es el modelo más usado por los prestamistas, pero no es el único. Estas son las diferencias principales:
| Característica | VantageScore | FICO Score |
|---|---|---|
| Escala | 300 a 850 (versiones 3.0 y 4.0) | 300 a 850 en las versiones base |
| Factores | Ordenados por influencia, sin porcentajes fijos | Cinco factores con porcentajes de referencia |
| Expedientes nuevos | Puede usar pagos de renta o de servicios reportados para dar un puntaje sin esperar seis meses | Necesita una cuenta abierta hace seis meses o más |
La principal diferencia entre VantageScore y el FICO Score es que VantageScore puede dar puntaje a personas con poco historial crediticio: según la empresa, su modelo 4.0 puede calificar a 33 millones de consumidores más en EE.UU. que los modelos convencionales. Por eso es común ver un número en una app gratuita y otro distinto cuando un prestamista revisa tu FICO Score.
Según VantageScore, el factor que más pesa es tu historial de pagos. Después vienen cuánto usas de tu crédito disponible y tu mezcla y experiencia con distintos tipos de crédito. Las cuentas nuevas pesan de forma moderada, y tus saldos y crédito disponible pesan menos. Además, las consultas por solicitudes de crédito hechas dentro de un periodo de 14 días cuentan como una sola.
¿Por qué VantageScore importa si empiezas tu historial crediticio en EE.UU.?
Si acabas de llegar, es probable que seas credit invisible o que tengas un thin file. Según VantageScore, cuando un servicio reporta tus pagos de renta o de servicios (luz, gas o teléfono) a un buró, sus modelos pueden usarlos para generar un puntaje en un expediente nuevo sin esperar los seis meses que piden los modelos convencionales.
¿VantageScore toma en cuenta tu nacionalidad?
Según VantageScore, sus modelos no toman en cuenta tu nacionalidad, salario, empleador, ocupación ni el lugar donde vives para calcular tu puntaje. Lo que cuenta es cómo manejas tus cuentas de crédito: pagar a tiempo y usar poco de tu límite son los hábitos que más ayudan.
Para comparar las formas de abrir tu primera cuenta, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras construyes tu puntaje VantageScore?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu puntaje en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Historial crediticio: Qué es y por qué importa para los inmigrantes en EE.UU.
El historial crediticio es el registro de cómo usas y pagas tu crédito en EE.UU. Aprende qué incluye, cuánto dura lo negativo y cómo empezarlo desde cero.
Historial crediticio: Qué es y por qué importa para los inmigrantes en EE.UU.
¿Qué es el historial crediticio?
El historial crediticio es el registro de cómo has usado y pagado tus cuentas de crédito en EE.UU., guardado por los burós de crédito en tu reporte de crédito. Con esa información se calcula tu credit score, y los prestamistas la revisan para decidir si te aprueban una tarjeta, un préstamo o incluso la renta de una vivienda.
Tu historial crediticio no es un documento que pides una sola vez: se actualiza cada vez que un banco, una tarjeta o un prestamista reporta tu actividad a los burós (Equifax, Experian y TransUnion). Según la FTC, no todos los acreedores reportan a los burós, pero la mayoría de las tarjetas de crédito de bancos y de cadenas de tiendas nacionales, y los préstamos, sí aparecen en los reportes. Además de los prestamistas, algunas aseguradoras, arrendadores y empleadores también revisan tu reporte.
¿Qué información incluye tu historial crediticio en EE.UU.?
Según myFICO, el sitio oficial de FICO para consumidores, los reportes de los tres burós tienen formatos distintos, pero en general incluyen las mismas cinco categorías:
| Categoría | Qué incluye |
|---|---|
| Datos personales | Tu nombre, dirección, número de Seguro Social (SSN) y fecha de nacimiento |
| Cuentas de crédito | Tus tarjetas y préstamos, con sus saldos, límites y el historial de pagos de cada una |
| Consultas de crédito | Las empresas que revisaron tu reporte cuando solicitaste un crédito |
| Quiebras (bankruptcy) | Los registros públicos de quiebra que los burós obtienen de los tribunales |
| Cobranzas (collections) | Las deudas vencidas que se enviaron a una agencia de cobranza |
Tus datos personales sirven para identificarte, pero según myFICO no se usan para calcular tu FICO Score. Lo que más pesa en tu puntaje es lo que haces con tus cuentas: si pagas a tiempo y cuánto usas de tu límite.
¿Cuánto tiempo se queda la información negativa en tu historial crediticio?
Un pago atrasado no aparece en tu reporte de inmediato: según VantageScore, los prestamistas suelen reportarlo a los burós cuando pasan 30 días sin que pagues. Una vez reportado, se queda en tu historial por varios años.
Según la FTC, la mayoría de la información negativa, como los pagos atrasados, puede quedarse en tu historial crediticio hasta siete años, y una quiebra (bankruptcy) hasta 10 años. La información correcta no se puede borrar antes de tiempo, pero si encuentras un error en tu reporte tienes derecho a disputarlo con el buró de crédito.
Según myFICO, una quiebra por Chapter 7 se queda 10 años desde la fecha en que se presentó, y una por Chapter 13 se elimina a los 7 años. El impacto de un dato negativo en tu puntaje disminuye con el tiempo, sobre todo si después mantienes tus pagos al día.
¿Tu historial crediticio de otro país cuenta en EE.UU.?
Tu historial crediticio de otro país no se transfiere a los burós de crédito de EE.UU., así que al llegar empiezas desde cero aunque hayas pagado puntualmente durante años. Para empezar tu historial en EE.UU. necesitas al menos una cuenta de crédito que reporte tus pagos a los burós, como una tarjeta de crédito asegurada o un credit-builder loan.
No eres el único: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós. Otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua. A un expediente con muy poca información se le llama thin file. Según myFICO, para tener un FICO Score tu reporte necesita al menos una cuenta abierta hace seis meses o más y reportada a un buró en los últimos seis meses.
Las formas más comunes de empezar son:
- Una tarjeta de crédito asegurada. Dejas un depósito como garantía y la usas como una tarjeta normal.
- Un credit-builder loan (préstamo para construir crédito). Lo ofrecen algunos bancos y cooperativas de crédito.
- Ser usuario autorizado en la tarjeta de un familiar. Según myFICO, puede ayudarte a empezar tu historial con el buen manejo de esa cuenta.
- Usar tu ITIN si no tienes SSN. Algunas cooperativas de crédito y bancos comunitarios lo aceptan para abrir cuentas y solicitar estos productos.
Para entender por qué este registro pesa tanto en tu vida en EE.UU., lee Historial de crédito para inmigrantes latinos en EE.UU.: por qué importa desde el primer día.
¿Cómo revisar tu historial crediticio gratis en EE.UU.?
Puedes revisar tu historial crediticio gratis cada semana en AnnualCreditReport.com, el sitio oficial que indica la FTC para pedir tus reportes de Equifax, Experian y TransUnion. Según myFICO, estos reportes gratuitos no incluyen tu credit score: el puntaje se consulta por separado.
Revisar tu propio reporte no baja tu puntaje. Hazlo antes de solicitar un crédito o de rentar una vivienda, y revisa que todas las cuentas sean tuyas: según la FTC, un error en tu reporte puede ser señal de robo de identidad.
¿Cómo te acompaña Félix mientras construyes tu historial crediticio?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Recarga internacional: qué es y cómo funciona desde EE.UU.
Una recarga internacional es la compra de saldo, minutos o datos para el celular de un familiar en otro país, pagada desde EE.UU. en minutos.
Recarga internacional: qué es y cómo funciona desde EE.UU.
¿Qué es una recarga internacional?
Una recarga internacional es la compra de saldo, minutos o datos para el celular de una persona en otro país, pagada desde EE.UU. El pago va directo a la operadora móvil del destinatario, que acredita el saldo en su línea, generalmente en minutos. En inglés, este servicio también se conoce como top-up.
¿Cómo funciona una recarga internacional?
A diferencia de un envío de dinero, donde el beneficiario recibe efectivo o un depósito que puede usar libremente, una recarga tiene un solo destino posible: el plan del celular. No se puede retirar en efectivo. El comprador en EE.UU. elige el país, la operadora y el monto, ingresa el número de línea internacional del destinatario y confirma el pago; la operadora acredita el saldo, generalmente en minutos.
Una recarga internacional no pasa por una cuenta bancaria del destinatario ni por un punto de retiro en efectivo: el pago hecho en EE.UU. se convierte directamente en saldo en su línea. Por eso suele ser más rápida que un envío de dinero, pero una recarga a un número equivocado es mucho más difícil de revertir.
¿Recarga internacional o envío de dinero?
Una recarga tiene más sentido cuando la prioridad es mantener la comunicación activa o cuando el monto es pequeño. Un envío de dinero sigue siendo mejor cuando el familiar necesita cubrir gastos variables como renta, comida o medicinas.
Cómo enviar una recarga con Félix
Félix permite enviar recargas internacionales hoy directamente por WhatsApp: escribe "recarga" en tu chat con Félix para comenzar. Pagas con tarjeta de débito o crédito de EE.UU. (excepto American Express), hasta $20 USD por recarga y hasta 2 compras al día entre recargas y pagos de servicios; hoy Félix no cobra comisión por recargas, y las condiciones pueden actualizarse. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Buró de crédito: Qué son Equifax, Experian y TransUnion en EE.UU.
Los burós de crédito en EE.UU. son Equifax, Experian y TransUnion y guardan tu historial crediticio. Aprende qué hacen, cómo revisarlos y cómo disputar errores.
Buró de crédito: Qué son Equifax, Experian y TransUnion en EE.UU.
¿Qué es un buró de crédito?
Un buró de crédito es una empresa que recopila la información de tus cuentas y pagos de crédito y la guarda en tu reporte de crédito; en EE.UU., los tres burós nacionales son Equifax, Experian y TransUnion. Los prestamistas consultan esos reportes para conocer tu historial crediticio, y los modelos de credit score los usan para calcular tu puntaje.
En inglés también se les llama "credit bureaus" o agencias nacionales de reporte de crédito. Si en tu país de origen tenías registro en un buró o central de riesgo, esa información no pasa a Equifax, Experian ni TransUnion: en EE.UU. tu expediente empieza con la primera cuenta que se reporta aquí.
¿Qué hacen Equifax, Experian y TransUnion con tu información?
Los tres burós de crédito trabajan de la misma forma, aunque cada uno tiene su propia base de datos:
- Recopilan datos. Reciben lo que reportan tus bancos, tarjetas y prestamistas, y además obtienen registros de quiebra de los tribunales y cuentas enviadas a cobranza.
- Entregan reportes. Prestamistas, aseguradoras, arrendadores y algunos empleadores consultan tu reporte cuando solicitas un crédito, un seguro, una vivienda o un empleo.
- Calculan puntajes. Cada buró aplica modelos como el FICO Score y VantageScore a tu información para generar tu credit score.
¿Los burós de crédito deciden si te aprueban un crédito?
Los burós de crédito no aprueban ni rechazan solicitudes de crédito: guardan tu información, y cada prestamista decide con sus propios criterios. La decisión de aprobarte, y con qué tasa de interés, la toma cada prestamista después de revisar tu reporte y tu solicitud.
¿Por qué tu reporte puede ser distinto en cada buró de crédito?
Es normal que tu reporte y tu puntaje no sean iguales en Equifax, Experian y TransUnion. Según myFICO, las razones más comunes son:
- No todos los prestamistas reportan a los tres burós. Una cuenta puede aparecer en un reporte y no en otro.
- Los prestamistas reportan en fechas distintas. Un buró puede mostrar un saldo más reciente que otro.
- Se usan modelos o versiones de puntaje distintos. Cada modelo pondera los factores a su manera.
- Un error o una consulta puede aparecer en un solo reporte. Por eso conviene revisar los tres.
Si estás empezando tu historial, elige productos que reporten a los tres burós: así tu historial aparece en los tres reportes, sin importar cuál consulte el prestamista. Las personas sin ningún expediente en los burós se conocen como credit invisible. Para ver qué opciones de crédito existen mientras empiezas, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
¿Cómo revisar tu reporte y disputar un error con un buró de crédito?
- Pide tus reportes gratis. Según la FTC, los tres burós extendieron de forma permanente el programa que te deja revisar tu reporte de cada uno gratis una vez por semana en AnnualCreditReport.com, el sitio oficial para pedirlos.
- Revisa cada cuenta. Confirma que todas las cuentas, saldos y pagos sean tuyos y estén bien reportados.
- Presenta la disputa. Puedes hacerlo en línea, por teléfono o por correo con el buró, y también con la empresa que reportó el dato.
- Espera la investigación. Si no se resuelve tu caso, según la FTC puedes pedir que el buró agregue a tu reporte una declaración sobre la disputa. Según USA.gov, también puedes presentar una queja ante la CFPB.
Si encuentras un error en tu reporte de un buró de crédito, puedes disputarlo en línea, por teléfono o por correo, y según la FTC el buró tiene 30 días para investigarlo. Tanto el buró como la empresa que reportó la información están obligados a corregir los datos incorrectos.
¿Cómo proteger tu información en los burós de crédito?
Congelar tu crédito (credit freeze) en los tres burós de crédito es gratis, no afecta tu credit score y evita que alguien abra cuentas nuevas a tu nombre. Según la FTC, el congelamiento dura hasta que tú lo levantas, y puedes quitarlo temporalmente cuando necesites solicitar un crédito.
Para congelar tu crédito tienes que contactar a cada uno de los tres burós. Otra opción es la alerta de fraude (fraud alert): les pide a los prestamistas que confirmen tu identidad antes de abrir una cuenta a tu nombre. Según la FTC, basta con pedirla en un buró, que avisa a los otros dos, y la alerta inicial dura un año y se puede renovar.
¿Cómo te acompaña Félix mientras empiezas tu historial en los burós de crédito?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Moneda del operador: por qué el saldo de una recarga llega en moneda local
La moneda del operador es la moneda local en la que una operadora acredita el saldo de una recarga internacional, aunque la hayas pagado en dólares.
Moneda del operador: por qué el saldo de una recarga llega en moneda local
¿Qué es la moneda del operador?
La moneda del operador es la moneda local en la que una operadora móvil acredita el saldo de una recarga internacional, sin importar en qué moneda pagó el remitente. Por ejemplo, una recarga pagada en dólares desde EE.UU. se acredita en la moneda local del país de destino, que solo es el dólar en los países que lo usan como moneda oficial.
¿Por qué el saldo llega en moneda local?
La operadora factura y acredita saldo en la moneda del país donde opera la línea, porque ahí es donde el destinatario usa su plan. El remitente paga en dólares desde EE.UU., pero el sistema de la operadora convierte ese pago al monto equivalente en su propia moneda antes de acreditarlo, ya sea como saldo o como una denominación específica.
El mensaje de confirmación que recibe el destinatario tras una recarga muestra el monto acreditado en la moneda del operador, que puede no coincidir con la cantidad de dólares pagada en EE.UU. Por ejemplo, un SMS típico dice algo como "Has recibido [monto] de saldo en tu moneda local", reflejando la moneda del operador, no el monto pagado originalmente en EE.UU.
Cómo funciona la moneda del operador al recargar con Félix
Al enviar una recarga con Félix, el pago se hace en dólares desde EE.UU., pero el destinatario recibe el saldo acreditado en la moneda de su propia operadora. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Billetera digital: Qué es y cómo funciona para enviar y recibir dinero
Una billetera digital guarda dinero en una app sin necesidad de cuenta bancaria tradicional. Muchos beneficiarios en Latinoamérica la usan para recibir remesas.
Billetera digital: Qué es y cómo funciona para enviar y recibir dinero
¿Qué es una billetera digital?
Una billetera digital es una aplicación o plataforma que almacena dinero electrónicamente, permitiendo pagar, transferir y recibir fondos desde el celular sin necesidad de una cuenta bancaria tradicional. Para los latinos en EE.UU. que envían remesas, es importante saber que muchos beneficiarios en Latinoamérica usan una billetera digital para recibir su dinero de forma inmediata.
¿Cómo funciona una billetera digital?
Una billetera digital funciona como una cuenta de dinero electrónico vinculada a un número de teléfono o correo electrónico. Puedes recargar saldo desde efectivo en tiendas participantes, desde una cuenta bancaria o recibiendo transferencias de otras personas.
Una vez que hay saldo disponible, la billetera permite:
- Pagar en comercios físicos o en línea con un código QR o número de cuenta
- Enviar dinero a otros usuarios de la misma plataforma
- Recibir depósitos directos, incluyendo remesas desde el exterior
- Retirar efectivo en puntos habilitados
Una billetera digital no requiere historial crediticio ni cuenta bancaria para abrirse: en la mayoría de los casos basta con un número de teléfono celular y un documento de identidad. Esto la hace especialmente accesible para personas sin acceso a la banca formal en Latinoamérica.
La diferencia principal con una cuenta bancaria es que la billetera digital opera dentro de una plataforma privada (una app), mientras que la cuenta bancaria está regulada directamente por un banco y ofrece servicios adicionales como crédito o inversión.
¿Cuáles son las billeteras digitales más usadas en Latinoamérica?
Las plataformas varían por país, aunque algunas operan en múltiples mercados. Las más comunes son:
| País | Billeteras digitales principales |
|---|---|
| México | Mercado Pago, Cuenta Nu (Nubank), Spin by Oxxo |
| Colombia | Nequi, Daviplata, Bancolombia a la mano |
| Guatemala | Tigo Money, Banrural Móvil |
| Honduras | Tigo Money, Tengo |
| El Salvador | Tigo Money, Monedero Digital |
| Nicaragua | Tigo Money |
| República Dominicana | Tpago, ApaPay |
| Ecuador | De Una (Banco Pichincha), PayPhone |
| Perú | Yape (BCP), Plin |
El número de usuarios activos de billeteras digitales en Latinoamérica superó los 300 millones en 2024, impulsado en gran parte por la adopción de pagos móviles y la recepción de remesas.
¿Cuál es la diferencia entre una billetera digital y una cuenta bancaria?
La principal diferencia entre una billetera digital y una cuenta bancaria es el nivel de regulación y los servicios disponibles: una billetera digital está pensada para pagos y transferencias rápidas, mientras que una cuenta bancaria ofrece productos financieros más amplios como préstamos, inversiones y cheques. Ambas pueden recibir envíos de dinero desde el exterior, aunque no todos los proveedores de servicio de envío de dinero soportan depósito directo a billeteras.
Las dos opciones coexisten: muchos beneficiarios tienen tanto una cuenta bancaria como una billetera digital y eligen cuál usar según la velocidad o conveniencia del momento.
¿Cómo recibir remesas en una billetera digital con Félix?
Con Félix, los envíos a México pueden depositarse directamente en tres billeteras digitales: Mercado Pago, Cuenta Nu y Spin by Oxxo. Los envíos a Colombia pueden llegar a Nequi o Daviplata, y los envíos a Perú, a Yape. El beneficiario no necesita realizar ninguna acción adicional para recibir el dinero; el depósito llega directo a su cuenta en la billetera.
Para usar este método, el remitente selecciona "Wallet" como opción de entrega al iniciar el envío por WhatsApp, elige la billetera del beneficiario e ingresa su número de cuenta o CLABE. El flujo completo está explicado en ¿Qué es el depósito en wallet y cómo funciona con Mercado Pago, Cuenta Nu y Spin by Oxxo?.
Para ver todos los métodos de entrega disponibles por país, consulta ¿Cómo pueden recibir mi dinero con Félix?.
CDFI: Qué es una institución financiera de desarrollo comunitario y cómo acceder
Una CDFI es una institución financiera certificada por el Tesoro de EE.UU. para servir a comunidades con poco acceso a crédito. Conoce sus tipos y cómo acceder.
CDFI: Qué es una institución financiera de desarrollo comunitario y cómo acceder
¿Qué es una CDFI?
Una CDFI (Community Development Financial Institution, o institución financiera de desarrollo comunitario) es una organización financiera certificada por el CDFI Fund del Departamento del Tesoro de EE.UU. porque su misión principal es dar servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Para quien empieza sin historial crediticio en EE.UU., una CDFI puede ser una alternativa a los prestamistas tradicionales.
El CDFI Fund se creó en 1994 con la ley Riegle de Desarrollo Comunitario y Mejora Regulatoria, y desde entonces ha otorgado más de $8,000 millones a CDFIs y otras organizaciones de desarrollo comunitario. Según el CDFI Fund, hay CDFIs certificadas en los 50 estados, el Distrito de Columbia, Guam y Puerto Rico.
¿Qué tipos de CDFI existen?
Según el CDFI Fund, las CDFIs pueden ser instituciones reguladas o no reguladas:
| Tipo de CDFI | Qué es |
|---|---|
| Banco de desarrollo comunitario | Un banco regulado cuya misión es servir a su comunidad, como algunos bancos comunitarios |
| Cooperativa de crédito | Una cooperativa de crédito regulada, sin fines de lucro, con certificación CDFI |
| Fondo de préstamos (loan fund) | Una organización no regulada como banco que presta dinero a personas, negocios o proyectos |
| Fondo de capital de riesgo | Una organización que invierte en negocios de comunidades desatendidas |
Para una persona que busca un préstamo pequeño o una cuenta, los tipos más relevantes suelen ser los bancos, las cooperativas de crédito y los fondos de préstamos.
Una CDFI puede ser un banco, una cooperativa de crédito, un fondo de préstamos o un fondo de capital de riesgo: lo que tienen en común es la certificación del CDFI Fund del Departamento del Tesoro de EE.UU. No basta con que un prestamista diga que ayuda a la comunidad: puedes confirmar si una institución está certificada en la lista oficial que publica el CDFI Fund.
¿Qué requisitos debe cumplir una CDFI para ser certificada?
Según el CDFI Fund, una organización que solicita la certificación CDFI debe demostrar que:
- Es una entidad legal.
- Su misión principal es promover el desarrollo comunitario.
- Es una entidad que da financiamiento.
- Sirve principalmente a uno o más mercados objetivo, como comunidades de bajos ingresos o personas sin acceso a financiamiento.
- Ofrece servicios de desarrollo junto con su financiamiento.
- Rinde cuentas a las comunidades que sirve.
- No es una entidad del gobierno ni está controlada por una.
¿Cómo encontrar una CDFI siendo inmigrante en EE.UU.?
- Consulta la lista de CDFIs certificadas que publica el CDFI Fund en cdfifund.gov y busca las que atienden la zona donde vives.
- Revisa qué productos ofrece cada una. Algunas ofrecen préstamos personales pequeños o productos para empezar tu historial; otras se enfocan en negocios o vivienda.
- Pregunta qué identificación aceptan. Si no tienes número de Seguro Social, confirma si aceptan ITIN antes de solicitar.
- Confirma si reportan tus pagos a los burós de crédito. Solo así un préstamo te ayuda a salir de la situación de credit invisible, es decir, sin expediente en los burós.
¿Cómo te acompaña Félix mientras buscas una CDFI?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es una CDFI, un banco ni una cooperativa de crédito: para construir tu historial crediticio en EE.UU., el camino son los productos de estas instituciones que reportan tus pagos a los tres burós. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Crédito: Qué es y cómo funciona en Estados Unidos
El crédito te permite usar dinero hoy y pagarlo después. Aprende cómo funciona en EE.UU., qué tipos existen y cómo empezar a construirlo siendo inmigrante.
Crédito: Qué es y cómo funciona en Estados Unidos
¿Qué es el crédito?
El crédito es la posibilidad de usar dinero, bienes o servicios hoy con el compromiso de pagarlos después, normalmente con intereses, a un banco, una cooperativa de crédito u otro prestamista. En EE.UU., la mayoría de las tarjetas de crédito y los préstamos de bancos y cooperativas quedan registrados en tu historial crediticio, y ese registro influye en a qué productos puedes acceder y cuánto te cuestan.
En español, "crédito" puede ser un préstamo concreto ("me dieron un crédito para el auto") o tu reputación como pagador ("tengo buen crédito"). Cuando en EE.UU. se habla de "construir crédito" (build credit), se trata de lo segundo: el registro de cómo has pagado tus deudas.
¿Cómo funciona el crédito en Estados Unidos?
El crédito en EE.UU. funciona en tres pasos:
- Un prestamista te da acceso a dinero. Puede ser un límite de gasto en una tarjeta de crédito o un monto fijo en un préstamo.
- El prestamista reporta tus pagos. Envía la información de tu cuenta (cuánto debes y si pagas a tiempo) a los burós de crédito nacionales: Equifax, Experian y TransUnion.
- Con esa información se calcula tu puntaje. Tu credit score resume tu historial en un número que, según la CFPB, en la mayoría de los modelos va de 300 a 850.
En Estados Unidos, el crédito funciona como una reputación financiera: los prestamistas reportan tus pagos a los burós de crédito Equifax, Experian y TransUnion, y con esa información se calcula tu credit score. Cuanto más alto es tu puntaje, más fácil suele ser que te aprueben una tarjeta o un préstamo y con mejores condiciones.
¿Qué tipos de crédito existen en EE.UU.?
| Tipo de crédito | Cómo funciona | Ejemplos |
|---|---|---|
| Crédito revolvente | Tienes un límite que puedes usar, pagar y volver a usar. El pago mínimo cambia según tu saldo | Tarjeta de crédito, línea de crédito |
| Crédito a plazos | Recibes un monto fijo y lo pagas en cuotas durante un plazo definido | Préstamo de auto, préstamo personal, hipoteca |
| Crédito asegurado | Está respaldado por una garantía, como un depósito, un auto o una casa | Tarjeta de crédito asegurada, préstamo de auto |
| Crédito sin garantía | Solo te respaldan tu historial y tus ingresos | La mayoría de las tarjetas de crédito y préstamos personales |
Según myFICO, la mezcla de tipos de crédito que tienes representa cerca del 10% de tu FICO Score.
El costo de cualquier crédito se expresa con el APR (tasa de porcentaje anual). Compararlo entre ofertas te dice cuál sale más barata.
El crédito revolvente, como una tarjeta de crédito, te da un límite que puedes usar y volver a usar a medida que pagas, mientras que el crédito a plazos, como un préstamo de auto, te entrega un monto fijo que devuelves en cuotas durante un plazo definido.
¿Por qué el crédito es importante para los inmigrantes en EE.UU.?
Tu historial de crédito de otro país no se transfiere a EE.UU., así que al llegar empiezas sin registro en los burós estadounidenses. Es una situación muy común: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós, y otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua.
Sin historial, muchos prestamistas no tienen cómo evaluarte; con un buen historial, es más fácil que te aprueben y con tasas más bajas. Lee más sobre los beneficios del buen crédito en EE.UU..
El historial de crédito que tenías en tu país de origen no se transfiere a Estados Unidos, así que al llegar empiezas desde cero en los burós de crédito estadounidenses. Por eso conviene abrir la primera cuenta de crédito que reporte tus pagos lo antes posible: el tiempo que llevas con crédito también cuenta para tu puntaje.
¿Cómo empezar a construir crédito en EE.UU. siendo inmigrante?
- Abre una cuenta en un banco o una cooperativa de crédito.
- Si no tienes SSN, pregunta si aceptan ITIN.
- Elige un producto de entrada que reporte a los tres burós. Por ejemplo, una tarjeta de crédito asegurada o un credit-builder loan (préstamo para construir crédito).
- Paga siempre a tiempo y usa poco de tu límite. Según myFICO, el historial de pagos y los montos adeudados son los dos factores que más pesan en el FICO Score.
- Revisa tus reportes de crédito. Pídelos gratis en annualcreditreport.com, el sitio oficial, y disputa cualquier error.
Para comparar las opciones de entrada con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Para empezar a construir crédito en EE.UU. desde cero, necesitas al menos un producto de crédito que reporte tus pagos a Equifax, Experian y TransUnion, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Pagar a tiempo cada mes y mantener un saldo bajo son los hábitos que más ayudan a que tu puntaje crezca.
¿Puedes tener crédito en EE.UU. sin número de Seguro Social?
Sí, puedes empezar a construir crédito en EE.UU. sin número de Seguro Social (SSN), porque algunas cooperativas de crédito y bancos comunitarios aceptan el ITIN para abrir cuentas y solicitar productos como tarjetas aseguradas. Antes de solicitar, confirma con la institución que acepta ITIN y que reporta tus pagos a los tres burós de crédito.
¿Cómo te acompaña Félix mientras construyes tu crédito en EE.UU.?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Pago de servicios: qué es y cómo funciona
El pago de servicios es pagar facturas como luz, agua o internet. Conoce cómo funciona y por qué muchos inmigrantes pagan los servicios de su familia.
Pago de servicios: qué es y cómo funciona
¿Qué es el pago de servicios?
El pago de servicios es la acción de pagar las cuentas periódicas de un hogar o negocio, como la luz, el agua, el gas, el teléfono o el internet, a la empresa que presta cada servicio. Cada pago corresponde a una factura de servicios y se aplica directamente a la cuenta del servicio, que suele ser un servicio público o un servicio de telecomunicaciones. Muchos latinos que viven en Estados Unidos también pagan a distancia los servicios de la casa de su familia en Latinoamérica.
¿Cómo funciona el pago de servicios?
El pago de servicios sigue la misma lógica en casi cualquier país: una empresa cobra por un servicio que ya se usó o que se renueva cada mes, y quien paga debe indicar a qué cuenta se aplica el pago.
- La empresa emite la factura. Indica el monto a pagar, el periodo cobrado y los datos de la cuenta del cliente.
- Se identifica la cuenta. El número de referencia (o número de contrato o de cliente) permite que el pago se aplique a la cuenta correcta.
- Se paga a tiempo. Cada factura tiene una fecha límite de pago: pasada esa fecha, la empresa puede cobrar recargos o suspender el servicio, según sus reglas.
- La empresa registra el pago. Con eso, la cuenta queda al día.
Formas de pagar un servicio: dónde y cómo se suele hacer
Según la empresa y el país, un servicio puede pagarse en la sucursal de la empresa, en un comercio autorizado, por transferencia, en una app o sitio web, o con débito automático. Si vives en otro país, puedes pagar a distancia cuando la empresa acepta pagos en línea o a través de un servicio que paga cuentas desde el extranjero.
¿Pagar un servicio es lo mismo que enviar dinero?
Pagar el servicio directamente no es lo mismo que enviar dinero para que alguien lo pague. Cuando pagas el servicio, el monto se aplica a la cuenta de tu familia y no corre el riesgo de gastarse en otra cosa. Cuando envías una remesa, tu familiar decide cómo usar el dinero.
¿Por qué muchos inmigrantes pagan los servicios de su familia desde EE.UU.?
Para muchas familias que viven repartidas entre dos países, la luz, el agua y el internet de la casa en el país de origen son gastos que alguien en Estados Unidos ayuda a cubrir cada mes. Pagar el servicio directamente tiene varias ventajas prácticas:
- Tu familia no tiene que encargarse de reunir el dinero para pagar la cuenta.
- El pago se aplica a la cuenta de servicio que tú indicas.
- Ayudas a evitar atrasos que terminen en recargos o en un servicio suspendido.
Si en cambio quieres que tu familia reciba dinero para gastos generales, el camino es un envío de dinero. Muchos remitentes combinan ambas opciones según lo que necesite cada mes la casa.
Cómo pagar servicios con Félix
Félix ofrece pago de servicios para que puedas pagar cuentas del hogar de tu familia desde WhatsApp. Hoy puedes pagar servicios de México desde Estados Unidos, y otros países estarán disponibles próximamente. En la página de pago de servicios de Félix puedes ver qué compañías puedes pagar. Para conocer qué más puedes hacer con Félix, consulta ¿Qué servicios ofrece Félix?, y para el panorama completo de los envíos de dinero a Latinoamérica, la guía de envíos de dinero y remesas. Para pagar las cuentas de tu familia desde Estados Unidos paso a paso, lee la guía de pago de servicios desde EE.UU..
Fecha de corte: Qué es y por qué importa para tu utilización de crédito
La fecha de corte es el día en que cierra el ciclo de tu tarjeta de crédito. Aprende en qué se diferencia de la fecha límite de pago y cómo afecta tu puntaje.
Fecha de corte: Qué es y por qué importa para tu utilización de crédito
¿Qué es la fecha de corte?
La fecha de corte (closing date) es el último día del ciclo de facturación de tu tarjeta de crédito: ese día el emisor suma tus compras y pagos del período y genera tu estado de cuenta con el saldo que debes. No es el día en que tienes que pagar: la fecha límite de pago llega después.
Por ley federal, cada estado de cuenta debe mostrar la fecha de corte del ciclo y el saldo que tenías ese día. Los ciclos de facturación deben durar lo mismo cada mes, aunque la ley permite que la fecha varíe hasta cuatro días. Por eso tu fecha de corte puede moverse un poco de un mes a otro.
¿Cuál es la diferencia entre la fecha de corte y la fecha límite de pago?
| Concepto | Fecha de corte | Fecha límite de pago |
|---|---|---|
| Qué pasa ese día | Cierra el ciclo y se genera tu estado de cuenta | Vence tu pago del ciclo |
| Qué define | El saldo de tu estado de cuenta | Si tu pago llega a tiempo o tarde |
| Qué tienes que hacer | Nada obligatorio | Hacer al menos el pago mínimo |
Entre las dos fechas hay un margen. Por ley federal, el emisor debe enviarte el estado de cuenta al menos 21 días antes de la fecha límite de pago, y esa fecha límite debe ser el mismo día cada mes. Además, el emisor no puede fijar una hora límite para recibir tu pago antes de las 5 p.m. del día de vencimiento.
La fecha de corte de una tarjeta de crédito es el día en que cierra tu ciclo y se calcula tu saldo; la fecha límite de pago es el día en que vence tu pago, y en EE.UU. debe llegar al menos 21 días después de que el emisor te envía el estado de cuenta. Si pagas el saldo completo de tus compras antes de la fecha límite, en la mayoría de las tarjetas no pagas intereses por el APR.
¿Por qué la fecha de corte importa para tu utilización de crédito?
Tu utilización de crédito es el porcentaje de tu límite de crédito que estás usando, y pesa en tu credit score. Según myFICO, el saldo que aparece en tu reporte de crédito normalmente es el de tu último estado de cuenta, es decir, el saldo en tu fecha de corte. Por eso, aunque pagues tu tarjeta completa cada mes, tu reporte puede mostrar un saldo.
Un ejemplo con un límite de $500 y $400 en compras durante el ciclo:
| Qué haces | Saldo en la fecha de corte | Utilización reportada |
|---|---|---|
| Pagas los $400 completos después de la fecha de corte, antes de la fecha límite | $400 | 80% |
| Pagas $300 antes de la fecha de corte y el resto antes de la fecha límite | $100 | 20% |
En los dos casos pagas a tiempo y no pagas intereses, pero en el segundo los burós reciben un saldo más bajo.
La fecha de corte importa para tu utilización de crédito porque el saldo que tu emisor reporta a los burós es normalmente el de tu último estado de cuenta, según myFICO. Si pagas parte de tu saldo antes de la fecha de corte, tu estado de cuenta muestra un saldo menor y tu utilización reportada baja, aunque en los dos casos pagues a tiempo.
¿Cómo te acompaña Félix mientras organizas tu fecha de corte y tus pagos?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
FICO Score: Qué es y cómo se calcula tu puntaje de crédito
El FICO Score es el credit score que usa el 90% de los principales prestamistas de EE.UU. Aprende cómo se calcula, qué es un buen puntaje y cómo tener el tuyo.
FICO Score: Qué es y cómo se calcula tu puntaje de crédito
¿Qué es el FICO Score?
El FICO Score es el modelo de credit score creado por Fair Isaac Corporation (FICO): un número de tres dígitos, de 300 a 850 en sus versiones base, que estima qué tan probable es que pagues tus deudas a tiempo. Se calcula con la información de tus reportes en los burós de crédito, y según myFICO lo usa el 90% de los principales prestamistas de EE.UU.
Los prestamistas empezaron a usar el FICO Score en 1989. Según myFICO, el sitio oficial de FICO para consumidores, antes existían muchos puntajes distintos, calculados cada uno a su manera, y algunos llegaban a incluir el género o la afiliación política de la persona. El FICO Score se creó para tener un estándar común.
Los prestamistas lo usan para tres decisiones: si te aprueban una tarjeta o un préstamo, qué tasa de interés te ofrecen y cuánto crédito te dan. Un puntaje más alto suele significar tasas más bajas y un límite de crédito más alto.
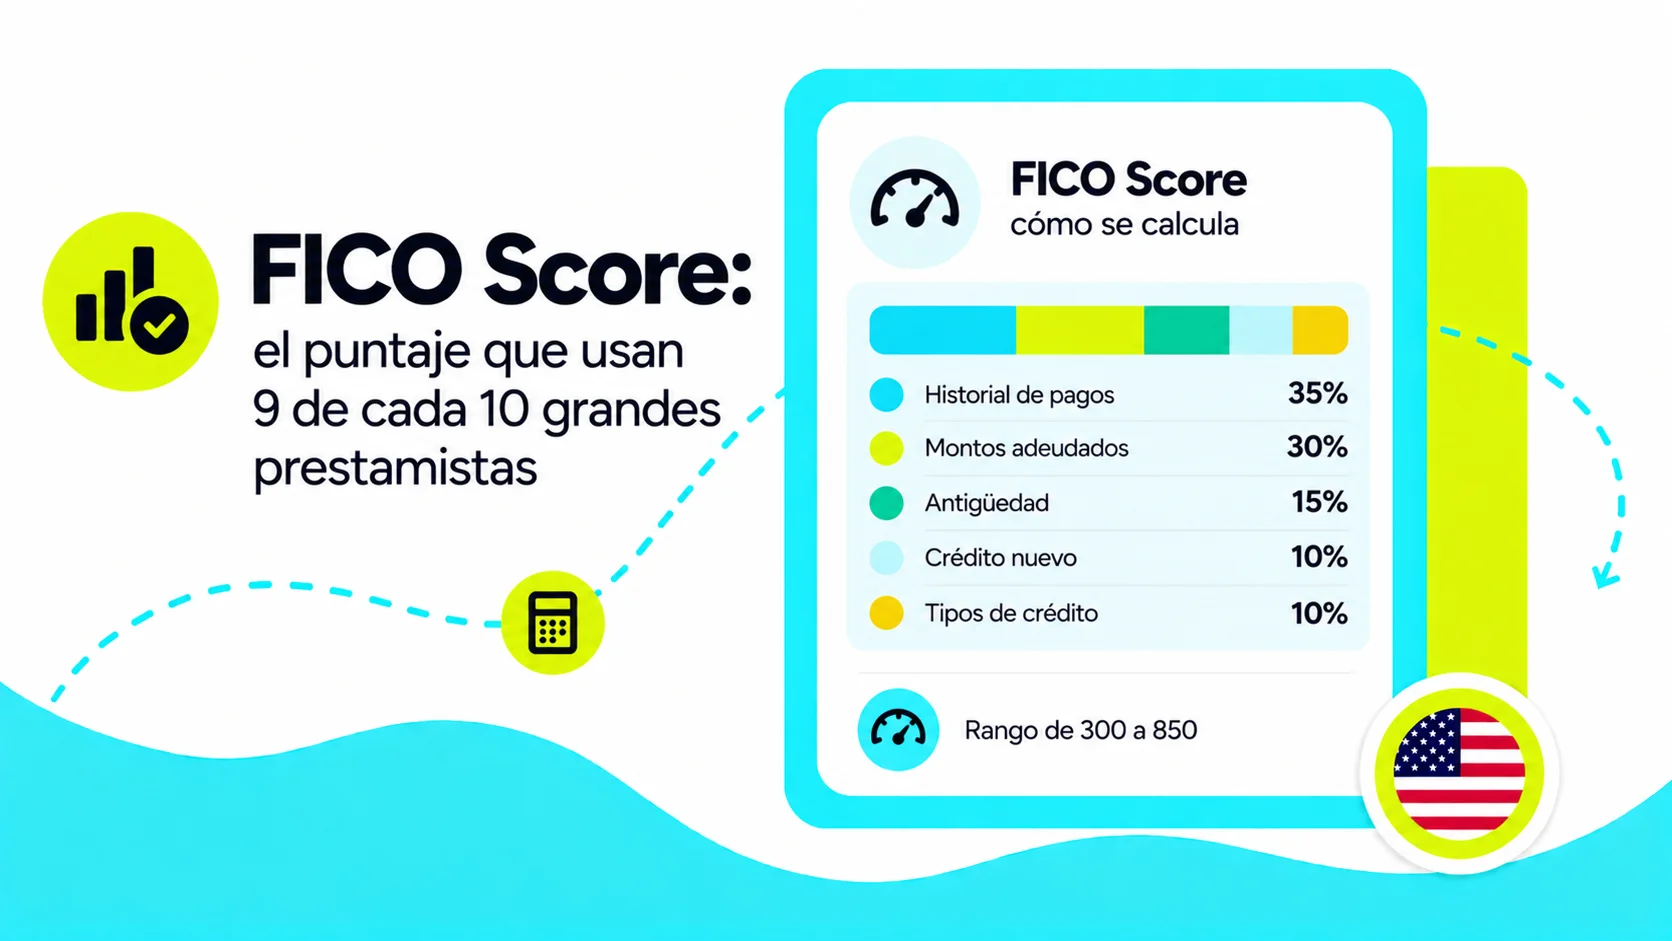
¿Cómo se calcula el FICO Score?
Según myFICO, el FICO Score se calcula con cinco categorías de datos de tu reporte de crédito:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas tus cuentas a tiempo |
| Montos adeudados | 30% | Cuánto debes, incluida la parte de tu límite de crédito que usas (utilización) |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas de crédito abiertas |
| Crédito nuevo | 10% | Cuántas cuentas o solicitudes de crédito recientes tienes |
| Mezcla de crédito | 10% | Qué tipos de cuentas tienes (tarjetas, préstamos) |
El FICO Score se calcula solo con la información de tu reporte de crédito, agrupada en cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial (15%), crédito nuevo (10%) y mezcla de crédito (10%). Tus ingresos o tu empleo no forman parte del puntaje, aunque el prestamista puede revisarlos por separado al evaluar tu solicitud.
Los porcentajes muestran la importancia de cada factor para la población general: el peso exacto puede variar según tu perfil, por ejemplo si tienes poco historial crediticio.
¿Qué es un buen FICO Score?
| Rango FICO | Calificación |
|---|---|
| 800 a 850 | Excepcional |
| 740 a 799 | Muy bueno |
| 670 a 739 | Bueno |
| 580 a 669 | Regular |
| 300 a 579 | Deficiente |
Según myFICO, un FICO Score de 670 a 739 se considera bueno, de 740 a 799 muy bueno y de 800 en adelante excepcional. No existe un puntaje mínimo único para todos los préstamos: cada prestamista fija sus propios requisitos según el tipo de crédito, tus ingresos y tus deudas.
¿Qué necesitas para tener un FICO Score?
Según myFICO, para que se pueda calcular tu FICO Score, tu reporte de crédito necesita:
- Al menos una cuenta abierta hace seis meses o más.
- Al menos una cuenta que se haya reportado a un buró en los últimos seis meses.
- Ninguna indicación de fallecimiento en el reporte.
Para tener un FICO Score necesitas al menos una cuenta de crédito abierta hace seis meses o más y reportada a un buró en los últimos seis meses. Por eso, si abres tu primera cuenta de crédito en EE.UU. y la usas y pagas a tiempo, lo normal es tener tu primer FICO Score en unos seis meses.
Si no tienes ningún expediente en los burós eres credit invisible, y si tu expediente tiene muy poca información tienes un thin file. En ambos casos, las formas más comunes de empezar son una tarjeta de crédito asegurada, un credit-builder loan de un banco o una cooperativa de crédito, o ser usuario autorizado en la tarjeta de un familiar. Si no tienes SSN, algunas instituciones aceptan ITIN. Para comparar estas opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Por qué tienes varios FICO Scores distintos?
No tienes un solo FICO Score. Según myFICO, existen varias versiones del modelo y cada prestamista decide cuál usar:
| Versión | Para qué se usa |
|---|---|
| FICO Score 8 | La versión más usada por los prestamistas |
| FICO Score 9 | Ignora las cobranzas ya pagadas y toma en cuenta la renta cuando se reporta |
| FICO Score 10 y 10T | Las versiones más recientes; la 10T revisa la tendencia de tus saldos en los últimos 24 meses o más |
| FICO Auto Score y FICO Bankcard Score | Versiones para préstamos de auto y tarjetas de crédito, con escala de 250 a 900 |
| FICO Score 2, 4 y 5 | Versiones usadas en hipotecas |
Además, cada buró puede tener información distinta sobre ti, así que tu FICO Score puede cambiar según el buró que consulte el prestamista. Y no todos los puntajes que ves en apps son FICO: muchas muestran VantageScore, otro modelo que también va de 300 a 850 pero usa su propia fórmula.
¿Cómo te acompaña Félix mientras construyes tu FICO Score?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu FICO Score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Tiempo aire: qué es y cómo se relaciona con el saldo y los datos
El tiempo aire es el crédito que se acredita en una línea prepago con una recarga. En muchos países es sinónimo de saldo; los datos suelen venderse aparte.
Tiempo aire: qué es y cómo se relaciona con el saldo y los datos
¿Qué es el tiempo aire?
El tiempo aire es el crédito que se acredita en una línea prepago al hacer una recarga internacional, y que originalmente se medía en minutos de llamada. Hoy, en muchos países de Latinoamérica, "tiempo aire" se usa como sinónimo de saldo, mientras que los paquetes de datos se venden por separado según lo que ofrezca cada operadora.
¿Tiempo aire, datos o paquetes? Cómo elegir
Además del tiempo aire o saldo general, que el destinatario puede repartir entre llamadas, mensajes o datos según las reglas de su plan, muchas operadoras venden paquetes de datos y paquetes combinados con una cantidad fija de minutos, mensajes o datos. La elección depende de lo que el destinatario necesite en el momento: comunicación por llamada, conexión a internet, o flexibilidad total. Muchas operadoras venden el tiempo aire en denominaciones fijas, disponibles únicamente para una línea prepago.
Según la operadora, el tiempo aire puede funcionar como saldo general para llamadas, mensajes y datos, o venir en paquetes que solo incluyen minutos y mensajes. Antes de recargar tiempo aire a un celular en otro país, pregúntale al destinatario si necesita llamadas, datos o ambos.
Cómo elegir tiempo aire al recargar con Félix
Al enviar una recarga con Félix por WhatsApp, eliges el tipo de recarga (saldo, paquete o datos) según lo que ofrezca la operadora móvil del destinatario. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Identificador de número de cuenta local: Qué es y cuál necesitas por país en Latinoamérica
El identificador de número de cuenta local es el formato de cuenta bancaria de cada país, como CLABE, CCI o IBAN. Descubre cuál necesitas al enviar desde EE.UU.
Identificador de número de cuenta local: Qué es y cuál necesitas por país en Latinoamérica
¿Qué es un identificador de número de cuenta local?
Un identificador de número de cuenta local es el nombre y formato que cada país asigna a sus números de cuenta bancaria para transferencias bancarias internacionales. Algunos países usan un formato estandarizado (como la CLABE, el CCI o el IBAN) y otros usan el número de cuenta que asigna cada banco: usar el formato correcto ayuda a que el dinero llegue al banco y a la cuenta correctos.
Cuando envías dinero a la cuenta bancaria de tu beneficiario, necesitas el identificador que usa su país. El formato varía por país. No lo confundas con el código SWIFT, que identifica al banco y no a la cuenta individual.

Identificadores de número de cuenta por país en Latinoamérica
| País | Identificador | Formato |
|---|---|---|
| México | CLABE | 18 dígitos. Obligatorio para transferencias interbancarias. |
| Guatemala | N° de cuenta | Número de cuenta bancaria estándar. |
| Honduras | N° de cuenta | Número de cuenta bancaria estándar. |
| El Salvador | N° de cuenta | Número de cuenta bancaria estándar. |
| Nicaragua | N° de cuenta | Número de cuenta bancaria estándar. |
| Colombia | N° de cuenta | Estándar del banco. Especifica si es ahorros (AHO) o corriente (CTE). También se puede recibir con una llave Bre-B. |
| República Dominicana | N° de cuenta | Número de cuenta bancaria. La cantidad de dígitos varía según el banco. |
| Costa Rica | IBAN | 22 caracteres que empiezan con "CR". Según el Banco Central de Costa Rica, identifica la cuenta a nivel nacional e internacional. |
| Ecuador | N° de cuenta | Número de cuenta bancaria estándar. |
| Perú | CCI | 20 dígitos. Código de Cuenta Interbancario. |
¿Cómo encuentra tu beneficiario su identificador de número de cuenta local?
Tu beneficiario puede encontrar su identificador de cuenta local en:
- Su estado de cuenta bancario (físico o digital)
- La app o banca en línea de su banco, en la sección "mis cuentas" o "datos para transferencias"
- Llamando directamente al banco y pidiendo el identificador de cuenta para transferencias internacionales
¿El identificador de cuenta es el mismo que el número de la tarjeta de débito?
En varios países, el identificador de cuenta para transferencias internacionales es distinto al número de la tarjeta de débito. Si tu familiar te da el número de su tarjeta, verifica con su banco que sea el formato correcto para recibir transferencias, ya que no siempre es el mismo.
Envíos a cuenta bancaria con Félix
Con Félix, necesitas el nombre de tu familiar y los datos de su cuenta según el país de destino, y Félix te los pide durante el envío por WhatsApp. Para ver los bancos y métodos disponibles en cada país, consulta cómo puede recibir tu dinero tu beneficiario.
Para más detalles, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Cooperativa de crédito: Qué es y cómo acceder siendo inmigrante en EE.UU.
Una cooperativa de crédito (credit union) es una institución sin fines de lucro propiedad de sus socios. Aprende cómo funciona y cómo hacerte socio en EE.UU.
Cooperativa de crédito: Qué es y cómo acceder siendo inmigrante en EE.UU.
¿Qué es una cooperativa de crédito?
Una cooperativa de crédito (credit union) es una institución financiera sin fines de lucro, propiedad de sus socios, que acepta depósitos, da préstamos y ofrece otros servicios financieros, igual que un banco. Puedes usarla para abrir una cuenta bancaria, ahorrar o solicitar tu primer producto de crédito en EE.UU.
Según la NCUA, la agencia federal que regula y asegura las cooperativas de crédito, sus socios son los dueños y eligen a una junta directiva de voluntarios. Como no buscan ganancias para accionistas, las cooperativas devuelven sus excedentes a los socios en forma de comisiones más bajas, mejores tasas de ahorro y tasas de préstamo más bajas.
¿Cuál es la diferencia entre una cooperativa de crédito y un banco?
| Cooperativa de crédito | Banco | |
|---|---|---|
| Dueños | Sus socios | Sus accionistas |
| Fines de lucro | No | Sí |
| Quién puede usarla | Personas que cumplen su requisito de membresía | Cualquier cliente que el banco acepte |
| Seguro federal de depósitos | NCUA, hasta $250,000 | FDIC, hasta $250,000 |
Según la NCUA, en promedio las cooperativas de crédito ofrecen tasas de ahorro más altas y tasas de préstamo más bajas que los bancos. Los bancos comunitarios, bancos pequeños con enfoque local, son la otra alternativa cercana a los bancos grandes.
¿Está asegurado tu dinero en una cooperativa de crédito?
El dinero que depositas en una cooperativa de crédito asegurada a nivel federal está protegido por la NCUA hasta $250,000 por socio y por tipo de cuenta, el mismo límite que la FDIC aplica a los bancos. La cobertura es automática al hacerte socio, y puedes confirmar que tu cooperativa está asegurada con el Credit Union Locator de la NCUA.
¿Cómo hacerte socio de una cooperativa de crédito siendo inmigrante?
Cada cooperativa tiene un "campo de membresía" (field of membership): un vínculo común que comparten sus socios. Según la NCUA, puedes calificar por:
- Tu empleador: muchas empresas patrocinan su propia cooperativa.
- Tu familia: la mayoría permite que se unan familiares de sus socios.
- Dónde vives: muchas aceptan a cualquiera que viva, trabaje, estudie o asista a un lugar de culto en cierta zona.
- Un grupo: por ejemplo, una iglesia, una escuela o un sindicato.
Para empezar:
- Busca cooperativas cerca de ti con el Credit Union Locator de la NCUA (ncua.gov).
- Revisa sus requisitos de membresía y de identificación. Si no tienes SSN, pregunta si aceptan ITIN: algunas lo aceptan para abrir cuentas y solicitar productos de crédito.
- Abre tu cuenta como socio. Con esa cuenta ya puedes usar sus demás servicios.
Para hacerte socio de una cooperativa de crédito en EE.UU., necesitas cumplir su requisito de membresía, que puede depender de tu empleador, tu familia, la zona donde vives o un grupo al que perteneces. Si no tienes número de Seguro Social, confirma antes si la cooperativa acepta ITIN.
¿Cómo te ayuda una cooperativa de crédito a construir tu historial crediticio?
Algunas cooperativas ofrecen productos de entrada para personas sin historial crediticio en EE.UU., como la tarjeta de crédito asegurada, donde dejas un depósito como garantía, o el credit-builder loan (préstamo para construir crédito). Antes de solicitar, pregunta si reportan tus pagos a los tres burós: Equifax, Experian y TransUnion. Para comparar estas opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix si usas una cooperativa de crédito?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es una cooperativa de crédito ni un banco: para ahorrar con seguro federal o construir crédito en EE.UU., el camino son los productos de una cooperativa o un banco que reportan tus pagos a los tres burós. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Operadora móvil: qué es y por qué importa al enviar una recarga desde EE.UU.
La operadora móvil es la compañía telefónica que recibe el pago de una recarga internacional y acredita el saldo en la línea del destinatario.
Operadora móvil: qué es y por qué importa al enviar una recarga desde EE.UU.
¿Qué es una operadora móvil?
Una operadora móvil es la compañía de telefonía celular que presta servicio a un número en un país específico, como Telcel, Claro, Tigo o Movistar. Al enviar una recarga internacional, el pago va directo a la operadora móvil del destinatario, que acredita el saldo en su línea.
¿Por qué confirmar la operadora antes de recargar?
Cada operadora tiene su propio sistema de facturación y sus propios paquetes de tiempo aire, datos y denominaciones. Recargar a la operadora equivocada (por ejemplo, enviar una recarga de Claro a un número que en realidad usa Tigo) normalmente no se puede corregir ni reembolsar una vez procesada. La mayoría de las recargas internacionales se dirigen a una línea prepago, y el saldo siempre se acredita en la moneda del operador correspondiente, que en la mayoría de los países no es el dólar.
Confirmar la operadora móvil exacta de tu familiar, y no solo el país, es el paso más importante antes de enviar cualquier recarga internacional. Un mismo país puede tener varias operadoras activas, y una recarga a la operadora incorrecta casi nunca tiene reversión.
Operadoras principales por país
| País | Operadoras principales |
|---|---|
| México | Telcel (incluye Telcel Amigo Sin Límite), AT&T, Bait, Unefon, Movistar |
| Guatemala | Tigo, Claro |
| Honduras | Tigo, Claro |
| El Salvador | Claro, Tigo, Digicel, Movistar, Red |
| Nicaragua | Claro, Tigo |
| Colombia | Claro, Tigo, Movistar |
| República Dominicana | Claro, Altice, Viva |
| Costa Rica | Claro |
| Ecuador | Claro, Movistar, Tuenti |
| Perú | Movistar, Bitel, Entel |
Cómo confirmar la operadora al recargar con Félix
Al recargar con Félix por WhatsApp, revisa en el resumen que la operadora móvil de tu familiar sea la correcta antes de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para ver el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Tasa interbancaria: Qué es y por qué importa al enviar dinero desde EE.UU.
La tasa interbancaria es el tipo de cambio real del mercado. Aprende qué es, por qué casi nunca la recibes y cómo usarla para comparar proveedores de remesas.
Tasa interbancaria: Qué es y por qué importa al enviar dinero desde EE.UU.
¿Qué es la tasa interbancaria?
La tasa interbancaria (también llamada mid-market rate o tasa de referencia) es el precio al que los bancos e instituciones financieras se compran y venden divisas entre sí en los mercados internacionales. Es el punto medio entre el precio de compra y el de venta de una moneda, sin ningún margen ni ganancia incorporada.
Es la tasa que ves cuando buscas "precio del dólar hoy" en Google, en XE.com o en Reuters. Se actualiza en tiempo real según la oferta y demanda global de divisas.
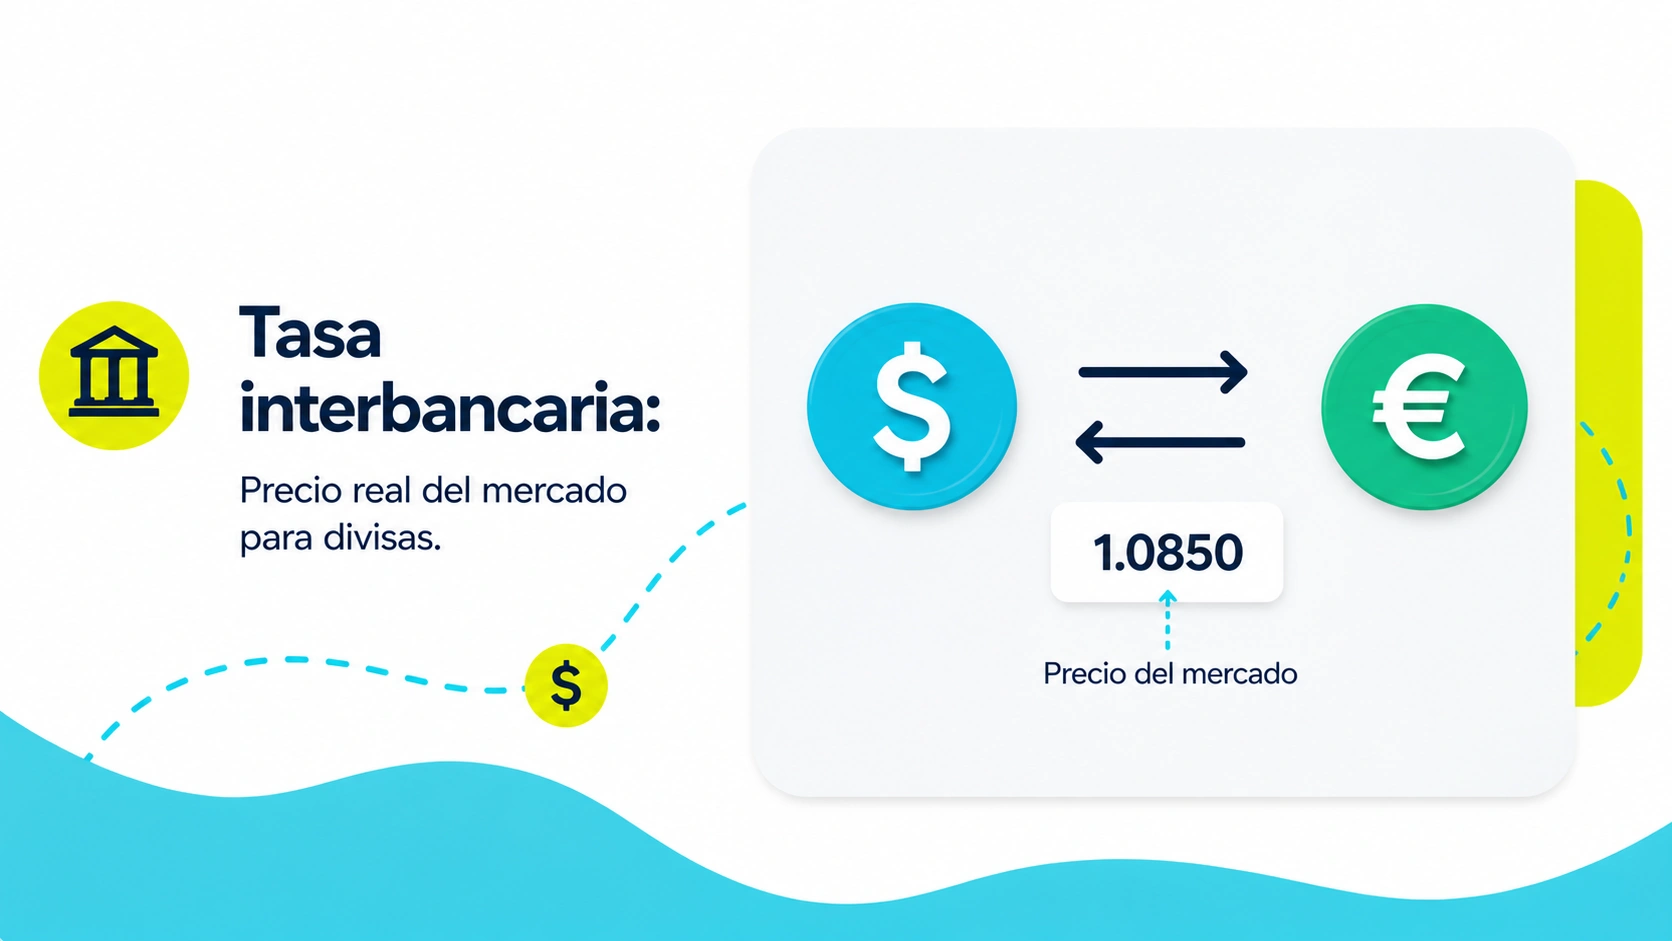
¿Por qué la tasa interbancaria no es la que tú recibes al enviar dinero?
La tasa interbancaria es una tasa mayorista: está reservada para transacciones entre bancos en volúmenes muy elevados. Lo más común es que un proveedor de servicio de envío de dinero no te ofrezca exactamente esa tasa en una remesa minorista.
Lo que ocurre en la práctica es que la mayoría de los proveedores toma la tasa interbancaria como punto de partida y le suma un margen cambiario: la diferencia entre la tasa real del mercado y la tasa que te ofrecen a ti. Ese margen cubre los costos operativos del proveedor y es parte de su modelo de negocio.
La tasa interbancaria es la referencia del mercado, pero casi nunca es la tasa que recibes como consumidor al enviar dinero desde EE.UU. La mayoría de los proveedores aplica un margen sobre ella para construir el tipo de cambio que te muestra al hacer un envío.
La diferencia entre la tasa interbancaria y la tasa que te ofrecen se llama margen cambiario. Por ejemplo, si la tasa interbancaria es de 20.00 unidades de moneda local por dólar y un proveedor te ofrece 19.60, el margen cambiario es del 2%. Cuanto más pequeño es el margen, más cerca está la tasa del proveedor de la tasa interbancaria, y más dinero recibe tu beneficiario.
¿Cómo se usa la tasa interbancaria para comparar proveedores?
La tasa interbancaria funciona como un termómetro: te dice cuál es el nivel de referencia justo para ese día. Con esa información, puedes calcular el margen que aplica cada proveedor y comparar quién te da una tasa más cercana al mercado.
Pasos para comparar:
- Consulta la tasa interbancaria del día para el corredor que te interesa. Puedes buscar "precio del dólar hoy" en Google o usar nuestra calculadora del Precio del Dólar Hoy en Latinoamérica.
- Anota la tasa que te ofrece cada proveedor al ingresar el monto que quieres enviar.
- Calcula la diferencia: divide (tasa interbancaria - tasa del proveedor) entre la tasa interbancaria y multiplica por 100. Ese porcentaje es el margen cambiario aplicado.
- Suma la comisión explícita (si la hay) al costo implícito del margen. Eso te da el costo total real del envío.
- Elige el proveedor que tenga el menor costo total, no solo el que anuncia la comisión más baja.
Para comparar el costo real de una remesa desde EE.UU., hay que sumar dos componentes: la comisión visible y el margen cambiario incorporado en la tasa. Un proveedor que anuncia "sin comisión" puede tener un margen cambiario más alto, lo que representa un costo mayor que el de un proveedor con comisión baja y tasa más cercana a la interbancaria.
La tasa interbancaria y las transferencias bancarias internacionales
Las transferencias bancarias internacionales también usan la tasa interbancaria como base, pero los bancos tradicionales suelen aplicar márgenes cambiarios más altos que los servicios especializados en remesas y cobrar comisiones más altas por cada transferencia internacional (wire fee).
Al enviar una transferencia bancaria internacional, el banco convierte los dólares a la moneda de destino usando su propio tipo de cambio, que suele estar por debajo de la tasa interbancaria. Este margen no siempre aparece detallado en la pantalla de confirmación.
Cómo enviar dinero con Félix sabiendo la tasa interbancaria
En Félix, el tipo de cambio aplicado a tu transferencia y la comisión exacta se muestran en el resumen de WhatsApp antes de que confirmes el envío. La tasa que ves ya refleja el margen de Félix sobre la tasa interbancaria, sin cargos adicionales escondidos. Puedes comparar esa tasa con la referencia del día antes de decidir.
Para ver el detalle completo de comisiones por país, consulta: ¿Cuánto cobra de comisión Félix?.
Para una guía completa sobre costos y tasas en las remesas: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Tarjeta de crédito asegurada: Qué es y cómo funciona en EE.UU.
La tarjeta de crédito asegurada pide un depósito como garantía. Aprende cómo funciona en EE.UU., cuánto cuesta y cómo te ayuda a crear tu historial crediticio.
Tarjeta de crédito asegurada: Qué es y cómo funciona en EE.UU.
¿Qué es una tarjeta de crédito asegurada?
Una tarjeta de crédito asegurada es una tarjeta de crédito que te pide dejar un depósito de dinero como garantía para abrir la cuenta, pensada para personas que todavía no tienen historial crediticio o quieren mejorarlo. Se usa igual que cualquier tarjeta de crédito: haces compras, recibes un estado de cuenta y pagas cada mes.
El depósito protege al emisor: si dejas de pagar, puede cobrar la deuda con ese dinero. Por eso, cuando acabas de llegar a EE.UU. y no tienes historial, suele ser más fácil que te aprueben una tarjeta asegurada que una tarjeta tradicional.

¿Cómo funciona una tarjeta de crédito asegurada?
- Solicitas la tarjeta y haces el depósito. Según la FTC, normalmente depositas un porcentaje de tu límite de crédito, que puede llegar al 100%.
- Usas la tarjeta para tus compras. Tu saldo crece con cada compra, hasta tu límite.
- Pagas tu estado de cuenta cada mes. El depósito no se usa para pagar tus compras: tú pagas el saldo como en cualquier tarjeta.
- El emisor reporta tu comportamiento. Si la tarjeta reporta a los burós de crédito, tus pagos a tiempo quedan en tu historial.
- Recuperas tu depósito. Según la FTC, normalmente te lo devuelven cuando pagas tu saldo y cierras la cuenta.
El depósito de una tarjeta de crédito asegurada es una garantía, no un pago: tus compras las pagas cada mes con tu propio dinero, igual que en cualquier tarjeta de crédito. Según la FTC, el depósito suele ser un porcentaje de tu límite de crédito, a veces hasta el 100%, y normalmente te lo devuelven cuando pagas tu saldo y cierras la cuenta.
¿Una tarjeta de crédito asegurada ayuda a construir tu credit score?
Sí, si se cumplen dos condiciones: que el emisor reporte tu uso de la tarjeta a los burós de crédito y que tú la uses bien. Según la FTC, muchos emisores de tarjetas aseguradas reportan, pero no todos, y una tarjeta asegurada puede ayudarte con el tiempo a calificar para una tarjeta sin depósito.
Para que la tarjeta trabaje a favor de tu credit score:
- Paga a tiempo, siempre. El historial de pagos es el factor que más pesa en tu puntaje.
- Usa una parte pequeña de tu límite. Según myFICO, usar un porcentaje bajo de tu crédito disponible puede tener un impacto positivo en tu puntaje.
- Si no tienes SSN, pregunta por el ITIN. Algunas cooperativas de crédito y bancos comunitarios lo aceptan para solicitar tarjetas aseguradas.
Una tarjeta de crédito asegurada solo ayuda a construir tu credit score en EE.UU. si el emisor reporta tus pagos a los burós de crédito y tú pagas a tiempo y te mantienes dentro de tu límite. Según la FTC, muchos emisores de tarjetas aseguradas reportan cómo usas la tarjeta, pero no todos: confírmalo antes de solicitarla.
¿Cuánto cuesta una tarjeta de crédito asegurada?
Según la FTC, las tarjetas aseguradas suelen tener, aunque no siempre, un APR y una cuota anual más altos que las tarjetas no aseguradas. Algunas también cobran cargos de activación o de mantenimiento mensual, y cada cargo reduce el crédito que te queda disponible. Pagar el saldo completo cada mes evita los intereses en la mayoría de las tarjetas.
Las tarjetas de crédito aseguradas suelen cobrar un APR y una cuota anual más altos que las tarjetas no aseguradas, y algunas suman cargos de activación o de mantenimiento mensual, según la FTC. Por ley federal, durante el primer año las comisiones obligatorias de cualquier tarjeta de crédito no pueden superar el 25% del límite de crédito inicial, sin contar cargos por pago atrasado, por exceder el límite o por pago devuelto.
Para comparar la tarjeta asegurada con otras formas de empezar, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Cómo te acompaña Félix mientras usas tu tarjeta de crédito asegurada?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Servicios públicos: qué son y cuáles se pagan cada mes
Los servicios públicos son los servicios básicos del hogar, como luz, agua y gas. Conoce cuáles se pagan cada mes y cómo ayudar a tu familia a pagarlos.
Servicios públicos: qué son y cuáles se pagan cada mes
¿Qué son los servicios públicos?
Los servicios públicos son los servicios básicos que necesita un hogar o un negocio para funcionar, como la electricidad, el agua, el gas y la recolección de basura. Cada mes la empresa que presta el servicio emite una factura de servicios, y pagarla es lo que se conoce como pago de servicios. Para muchos latinos en Estados Unidos, los servicios públicos de la casa de su familia son un gasto fijo que ayudan a cubrir.
¿Cuáles son los servicios públicos que se pagan cada mes?
Los servicios que se consideran públicos pueden variar de un país a otro, pero la lista básica es muy parecida. Estos son los más comunes:
- Electricidad (luz): la energía que alimenta las luces, los electrodomésticos y el internet de la casa.
- Agua potable: el suministro de agua que llega a la vivienda.
- Alcantarillado o drenaje: el servicio que se lleva las aguas residuales. En muchos lugares se cobra junto con el agua.
- Gas: puede llegar por tubería o en cilindros, según la zona. El gas por tubería suele facturarse cada mes.
- Recolección de basura o aseo: a veces se cobra aparte y a veces va incluida en otra factura.
¿El internet y el teléfono también son servicios públicos?
El internet, el teléfono y la televisión por cable no siempre se clasifican como servicios públicos, pero se pagan igual que ellos. Según el país, la ley puede tratarlos como telecomunicaciones y no como servicios públicos domiciliarios. En la práctica, la empresa envía una factura periódica, tiene una fecha de vencimiento y se paga con un número de referencia, igual que la luz o el agua.
¿Quién presta los servicios públicos y cómo se pagan?
Según el país y la región, los servicios públicos los pueden prestar empresas del Estado, empresas privadas o una combinación de ambas. Lo que no cambia es el proceso de cobro: cada empresa te identifica con un número de referencia (puede llamarse número de cuenta, de contrato, de cliente o de servicio) y te da una fecha límite de pago. Si el pago no llega a tiempo, la empresa puede cobrar recargos o suspender el servicio, según sus reglas.
¿Cómo ayudar a tu familia a pagar los servicios públicos desde EE.UU.?
Cuando una familia vive repartida entre dos países, es común que quien está en Estados Unidos ayude con las cuentas de la casa. Pagar el servicio directamente tiene una ventaja clara sobre mandar dinero para que alguien lo pague: el monto se aplica a la cuenta que tú indicas. Si prefieres que tu familia decida en qué gastar el dinero, el camino es una remesa. Muchos remitentes usan ambas opciones según el mes.
Cómo pagar servicios públicos con Félix
Félix ofrece pago de servicios desde WhatsApp: escribes en el chat, compartes el número de referencia de tu factura y pagas con tu tarjeta de débito o crédito de Estados Unidos. Hoy puedes pagar servicios de México desde Estados Unidos, y otros países estarán disponibles próximamente. En la página de pago de servicios de Félix puedes ver qué compañías están disponibles. Para conocer qué más ofrece Félix, consulta ¿Qué servicios ofrece Félix?, y para el panorama completo de los envíos de dinero a Latinoamérica, la guía de envíos de dinero y remesas. Para pagar las cuentas de tu familia desde Estados Unidos paso a paso, lee la guía de pago de servicios desde EE.UU..
Transferencia bancaria internacional: Qué es y cuánto cuesta desde EE.UU.
Una transferencia bancaria internacional mueve fondos entre cuentas de países distintos. Conoce los métodos disponibles y cuánto cuesta enviarla desde EE.UU.
Transferencia bancaria internacional: Qué es y cuánto cuesta desde EE.UU.
¿Qué es una transferencia bancaria internacional?
Una transferencia bancaria internacional es el movimiento electrónico de fondos entre cuentas bancarias de países distintos. Para inmigrantes en EE.UU. es uno de los métodos más comunes para enviar dinero a sus familias en Latinoamérica.
En el contexto de las remesas, una transferencia bancaria internacional implica enviar dinero desde una cuenta en un banco de Estados Unidos directamente a la cuenta bancaria del beneficiario en su país de origen.
Para hacerla, necesitas los datos bancarios completos de tu familiar: nombre del beneficiario, nombre del banco de tu beneficiario, y en algunos países, un identificador de número de cuenta local.

¿Cómo hacer una transferencia bancaria internacional?
Existen dos formas de que el dinero llegue a la cuenta bancaria de tu familiar, y son muy diferentes en costo y velocidad:
| Método | Cómo funciona | Costo típico | Velocidad |
|---|---|---|---|
| Depósito bancario a través de un servicio de envío de dinero | Un servicio de envío de dinero recibe tu pago y deposita los fondos directamente en la cuenta del beneficiario. | Comisión baja, que ves antes de confirmar | Minutos a 24 horas |
| Wire transfer (SWIFT) | Tu banco envía los fondos directamente al banco del beneficiario a través de la red SWIFT. | Cargo de tu banco más su margen cambiario | 1 a 5 días hábiles |
En Félix, ves la comisión antes de confirmar tu envío, con tarifas desde $2.99 USD a cuenta bancaria según el país de destino: consulta la comisión de Félix por país antes de enviar.
¿Cómo hacer una transferencia bancaria internacional por Wire Transfer (SWIFT)?
Para transferir desde una cuenta bancaria de Estados Unidos a una cuenta en otro país necesitas:
- Nombre completo del beneficiario: Tal como aparece en su estado de cuenta
- Código SWIFT/BIC del banco de tu beneficiario: Identificador internacional del banco receptor en el país de destino (8 u 11 caracteres alfanuméricos)
- Número de cuenta del beneficiario: Dependiendo del país, tiene diferentes formatos para identificarlo (ver tabla abajo)
¿Cuándo necesitas un código SWIFT para una transferencia bancaria internacional?
Necesitas un código SWIFT cuando tu banco en EE.UU. envía los fondos directamente al banco del beneficiario a través de la red SWIFT (wire transfer). Si usas un servicio de envío de dinero como Félix, no necesitas el código SWIFT: el servicio gestiona el ruteo bancario por ti.
Identificadores de número de cuenta por país en Latinoamérica
Un identificador de número de cuenta local es el nombre del formato que cada país usa para sus números de cuenta bancaria. En algunos países es un formato especial (como CLABE, CCI o IBAN) y en otros es el número de cuenta que asigna cada banco.
La mayoría de los países usa el número de cuenta que da el banco, pero algunos tienen un formato propio para recibir transferencias. Ejemplos para Latinoamérica:
| País | Identificador de cuenta | Detalle |
|---|---|---|
| Argentina | CBU / CVU | Clave Bancaria Uniforme / Clave Virtual Uniforme (22 dígitos) |
| Bolivia | N° de cuenta | Sin sigla nacional estándar |
| Brasil | Agência / Conta / PIX | Agência + conta; PIX como identificador de pagos |
| Chile | N° de cuenta / CTA CTE | Nº de cuenta; a veces “CTA CTE” (cuenta corriente) |
| Colombia | N° de cuenta / CTA AHO / CTE | Nº de cuenta; CTA AHO (ahorros) / CTA CTE (corriente) |
| Costa Rica | IBAN | Cuenta IBAN de 22 caracteres, empieza por “CR” |
| Ecuador | N° de cuenta | Número de cuenta bancaria |
| El Salvador | N° de cuenta | Número de cuenta bancaria |
| Guatemala | N° de cuenta | Número de cuenta bancaria |
| Honduras | N° de cuenta | Número de cuenta bancaria |
| México | CLABE | Clave Bancaria Estandarizada (18 dígitos) |
| Nicaragua | N° de cuenta | Número de cuenta bancaria |
| Paraguay | N° de cuenta | Número de cuenta bancaria |
| Perú | CCI | Código de Cuenta Interbancario (20 dígitos) |
| Rep. Dominicana | N° de cuenta | Número de cuenta bancaria; la cantidad de dígitos varía por banco |
| Uruguay | N° de cuenta / CTA CTE / AHO | Nº de cuenta; CTA CTE / CTA AHO en documentación bancaria |
| Venezuela | N° de cuenta (20 dígitos) | Nº de cuenta bancaria de 20 dígitos |
Para la gran mayoría de quienes envían remesas de forma regular, el depósito bancario a través de un servicio de envío de dinero es la opción más conveniente: suele ser más rápido y más barato, y no requiere que vayas a tu banco ni conozcas los códigos SWIFT o los identificadores de número de cuenta locales.
¿Cómo enviar dinero con Félix sin necesitar un wire transfer?
Con un servicio de envío de dinero como Félix, es tan simple como iniciar una conversación con el chat de Félix en WhatsApp, elegir el banco de tu beneficiario y confirmar el envío. En la mayoría de los casos, el depósito a cuenta bancaria llega en minutos, y no necesitas códigos especiales.
Consulta nuestra guía paso a paso de Cómo enviar dinero con Félix para entender cómo hacer una transferencia bancaria internacional en menos de 5 minutos.
Para una comparación completa de todos los métodos de envíos de dinero disponibles internacionalmente, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Cuenta bancaria: Qué es y puedo abrir una en EE.UU. como inmigrante
Una cuenta bancaria te permite guardar, enviar y recibir dinero de forma segura. Aprende los tipos que existen y si puedes abrirla en EE.UU. sin tener SSN.
Cuenta bancaria: Qué es y cómo abrir una en EE.UU. como inmigrante
¿Qué es una cuenta bancaria?
Una cuenta bancaria es un servicio financiero que ofrece un banco o cooperativa de crédito para guardar dinero de forma segura, realizar pagos, recibir depósitos y hacer transferencias. En EE.UU., es la base del sistema financiero formal y el punto de partida para acceder a crédito, ahorro e inversión.
Para la comunidad latina en EE.UU., tener una cuenta bancaria también facilita recibir el pago de nómina, hacer transferencias bancarias internacionales y evitar los costos de los servicios de cobro de cheques.
Tipos de cuentas bancarias
| Tipo | Para qué sirve |
|---|---|
| Cuenta corriente (checking) | Pagos diarios, cheques, tarjeta de débito. No genera intereses. |
| Cuenta de ahorros (savings) | Guardar dinero con intereses. Limita el número de retiros mensuales. |
| Cuenta de nómina (payroll) | Algunas empresas ofrecen cuentas específicas para recibir el salario. |
| Cuenta sin requisitos de saldo mínimo | Diseñadas para personas sin historial bancario. Conocidas como cuentas "second chance". |
¿Puedo abrir una cuenta bancaria sin SSN?
Si no eres ciudadano, la regla federal permite abrir una cuenta bancaria sin SSN con un ITIN, un pasaporte u otro documento oficial con foto, pero cada banco decide qué documentos acepta. La norma de identificación de clientes (31 CFR 1020.220) permite a quienes no son ciudadanos dar un número de identificación fiscal como el ITIN, o el número de un pasaporte u otro documento oficial con foto que acredite su nacionalidad o residencia. La matrícula consular no aparece nombrada en la regla, así que confirma con cada banco si la acepta. No necesitas ser residente permanente.
Cuenta bancaria para recibir remesas
Si tu beneficiario en Latinoamérica tiene una cuenta bancaria, puedes enviarle dinero directamente mediante depósito bancario a través de un proveedor de servicio de envío de dinero. Necesitarás su número de cuenta y, según el país, su identificador de número de cuenta local.
Si tu familiar no tiene cuenta bancaria, puede recibir el dinero en efectivo a través de redes de agentes sin necesidad de estar bancarizado.
Cómo enviar dinero a una cuenta bancaria con Félix
Con Félix, haces tus envíos directamente desde WhatsApp y pagas con tarjeta de débito o crédito emitida en EE.UU. (excepto American Express) o en efectivo en tiendas participantes. Félix no acepta pagos desde una cuenta bancaria. Tu familiar puede recibir el dinero en su cuenta bancaria o en efectivo, según lo que prefiera.
Para más información, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026
Guía completa sobre envíos de dinero y remesas desde EE.UU. hacia América Latina. Costos, métodos, tipo de cambio, regulaciones y cómo elegir el mejor servicio.
Cada año, los latinos en Estados Unidos envían más de 174 mil millones de dólares a América Latina y el Caribe. EE.UU. representa el 96% de las remesas que recibe México y más del 73% de las que llegan a Centroamérica, lo que convierte este flujo en una de las fuentes de ingreso más importantes de la región. Hoy, los servicios digitales permiten completar esos envíos en minutos desde el teléfono, con comisiones desde $2.99 USD.
Enviar una remesa no es solo una transacción financiera. Es pagar la renta de tu mamá. Es que tus hijos vayan a la escuela. Es que tu hermano pueda comprar medicina cuando la necesita. Es la forma más concreta de decirle a tu familia: "Aquí estoy, aunque esté lejos."
Pero detrás de ese gesto hay un sistema complejo que vale la pena entender: quién lo regula, cuánto cuesta de verdad, qué derechos tienes, cómo recibe la familia ese dinero al otro lado. Esta guía cubre todo eso: para que envíes con confianza, pagues menos y tu familia reciba más.
1. El sistema de remesas del inmigrante latino en EE.UU.
Las remesas no son un fenómeno nuevo. Pero su escala actual es sin precedentes. El Banco Interamericano de Desarrollo estima flujos de más de $174 mil millones hacia América Latina y el Caribe en 2025, con Estados Unidos como origen dominante en casi todos los destinos de la región. Este dinero llega a las familias de una manera que ninguna política pública ha logrado replicar: directamente, de persona a persona, en el momento en que se necesita.
Quiénes participan en cada envío
Cada envío de dinero involucra al menos cinco actores. Entenderlos ayuda a entender por qué el dinero a veces tarda, por qué el costo tiene dos partes, y qué pasa cuando algo sale mal.
- El remitente: la persona que inicia el envío desde EE.UU.
- El beneficiario: tu familiar en el país de destino.
- El proveedor de servicio de envío de dinero: la empresa que facilita la transferencia (Félix, Remitly, Western Union, Wise, entre otros).
- Los bancos corresponsales: las instituciones financieras en el país de destino que reciben los fondos y los distribuyen a los bancos locales o redes de pago.
- Los reguladores: las entidades del gobierno que supervisan que todo el proceso sea legal, transparente y seguro.
Cómo se mueve el dinero de punto A a punto B
Lo que parece simple desde afuera (abres una app, ingresas el monto, el dinero llega) involucra una cadena de pasos coordinados en segundos:
- Tú ingresas el monto y los datos de tu beneficiario. El proveedor te muestra comisión, tasa de cambio y monto final antes de confirmar.
- El proveedor recibe tu pago (con tarjeta o en efectivo) y registra la orden en su sistema.
- Si el país de destino usa una moneda distinta al dólar, el proveedor convierte el monto al tipo de cambio vigente.
- El proveedor transfiere los fondos a través de sus redes de liquidación hacia un banco local, red de pago en efectivo, o billetera digital en el país de destino.
- Tu familiar recibe una notificación de que el dinero está disponible, ya sea en su cuenta, en un punto de retiro, o en su billetera móvil.
El marco regulatorio de las remesas en EE.UU.
Enviar dinero desde EE.UU. es una actividad regulada a nivel federal y estatal. Toda empresa que opere como proveedor de servicio de envío de dinero debe registrarse como Money Services Business (MSB) ante el FinCEN (Financial Crimes Enforcement Network), una división del Departamento del Tesoro de EE.UU. Muchos estados además exigen licencias propias para operar en su territorio.
Para operar legalmente en Estados Unidos, una empresa de envíos de dinero debe registrarse como Money Services Business (MSB) ante el FinCEN y cumplir con las regulaciones estatales de cada estado donde presta servicio. Puedes verificar si una empresa está registrada buscando en el registro público de fincen.gov.
La CFPB (Consumer Financial Protection Bureau) es el organismo que protege tus derechos como consumidor de servicios de remesas. Gracias a la Regla de Remesas de la CFPB, cualquier proveedor registrado está obligado a informarte, antes de cada envío, el monto exacto que recibirá tu beneficiario, la tasa de cambio aplicada, todas las comisiones, y la fecha estimada de entrega. Verás más sobre tus derechos en la sección 5.
Lo que hace único al sistema EE.UU.-América Latina no es solo el volumen: es la dependencia. Para millones de familias en México, Guatemala, Honduras, El Salvador y el resto de la región, las remesas representan entre el 10% y el 25% del PIB nacional. Son la red de seguridad que sostiene gastos de salud, educación, vivienda y alimentación. Por eso cada envío importa: entender el sistema es la primera forma de protegerlo.
2. Cómo llega el dinero a tu familia en América Latina
La pregunta real no es "cómo envío dinero" sino "cómo lo recibe mi familia." Esa distinción cambia todo. El método que eliges determina si tu familiar necesita una cuenta bancaria, si tiene que ir a una oficina o puede recibirlo en casa, y cuánto tiempo espera.
Hay cuatro formas principales en que una remesa puede llegar a manos de tu familia.
Depósito bancario: cómo recibe tu familiar en su cuenta
El dinero llega directamente a la cuenta de tu familiar. No tiene que hacer nada más que esperar la notificación de su banco. Es la opción más cómoda cuando el beneficiario tiene cuenta activa. Para envíos hacia México, la red SPEI permite depósitos en minutos usando el número CLABE de 18 dígitos del beneficiario. En Colombia, los bancos locales reciben transferencias internacionales en horas. En otros países de la región, el tiempo varía según el banco receptor.
Los datos que tu familiar necesita tener listos:
- Número de cuenta o CLABE/número de ruta bancaria local
- Nombre completo tal como aparece en la cuenta
- En algunos casos, el nombre del banco receptor
El dato que identifica la cuenta, el identificador de número de cuenta local, cambia según el país. Si tienes dudas sobre cuál usar, pide a tu familiar que lo confirme con su banco.
Consulta los detalles específicos para cada país en la sección 4.
Retiro en efectivo: opción sin cuenta bancaria
El dinero queda disponible en una red de puntos de pago locales. Tu familiar recibe una notificación y va a recogerlo presentando su identificación. Es la opción más accesible para quienes no tienen cuenta bancaria, viven en zonas rurales, o prefieren manejar efectivo. Las redes de agentes en América Latina cubren ciudades principales y muchas zonas secundarias, aunque la cobertura varía por país. Con Félix, el dinero está disponible para retiro en minutos en la mayoría de los casos.
Lo que tu familiar necesita tener listo:
- Identificación oficial vigente (INE, cédula, pasaporte o equivalente local)
- Número de referencia de la transferencia
- En algunos casos, el código PIN del envío
El beneficiario no necesita tener cuenta bancaria para retirar en efectivo.
Billeteras digitales: recibir el dinero directo en el celular
En algunos países, el dinero puede llegar directamente a una billetera móvil del beneficiario, sin cuenta bancaria y sin necesidad de ir a ningún lado. En México, esto funciona con Mercado Pago, Cuenta Nu (Nubank) y Spin by Oxxo. En Colombia, con Nequi y Daviplata. En Perú, con Yape. El beneficiario recibe el dinero en su aplicación y puede usarlo para pagar, transferir o retirar en efectivo en puntos cercanos.
Consulta ¿Qué es el depósito en wallet? Mercado Pago, Cuenta Nu y Spin para ver cómo funciona en México.
Pagar tu remesa en efectivo desde una tienda en EE.UU.
Félix permite al remitente pagar en efectivo en tiendas participantes en EE.UU. El flujo: generas un código de barras en WhatsApp, vas a la tienda (Walmart, CVS, 7-Eleven, Walgreens, entre otras), pagas en caja, y el dinero llega al beneficiario una vez que el sistema confirma el pago. El código tiene una vigencia limitada: revisa el tiempo exacto en tu chat de WhatsApp de Félix. La tienda puede cobrar su propia comisión por el depósito: consulta ¿Cuál es la comisión por depósito con efectivo en una tienda minorista?. Consulta ¿Cómo funciona el envío con efectivo? para el proceso completo, y encuentra las tiendas más cercanas a ti antes de salir.
Comparación de métodos de recepción para tu familiar
| Método | Cómo llega | Qué necesita el beneficiario | Velocidad típica | Requiere cuenta bancaria |
|---|---|---|---|---|
| Depósito bancario | Directo a su cuenta | Número de cuenta activo | Minutos a horas | Sí |
| Retiro en efectivo | Va al punto de pago | ID vigente + referencia del envío | 30 min a 24h | No |
| Billetera digital | A su app del celular | App activa (Nequi, Mercado Pago, etc.) | Minutos | No (solo app) |
Las transferencias bancarias internacionales tradicionales funcionan distinto: tu banco necesita el código SWIFT del banco de tu familiar. Con un servicio como Félix no lo necesitas, porque el servicio gestiona el ruteo bancario por ti.
Consulta ¿Cómo pueden recibir mi dinero? para ver todos los métodos disponibles según el país de destino.
Félix acepta dos métodos de pago para el remitente en EE.UU.: tarjeta de débito o crédito emitida en Estados Unidos (excepto American Express) y efectivo en tiendas participantes como Walmart, CVS y 7-Eleven. Félix no acepta transferencias bancarias, Zelle ni wire transfers. Para ver el paso a paso completo, consulta ¿Cómo enviar dinero con Félix?
3. Cuánto recibe tu familia: costos y tipo de cambio
La pregunta correcta no es "¿cuánto pago yo?" sino "¿cuánto recibe mi familia?" Esa diferencia de enfoque te ahorra dinero real. El costo de enviar una remesa tiene dos partes, y muchos proveedores ocultan deliberadamente la segunda.
La comisión: el costo visible
La comisión es el cargo explícito que el proveedor te cobra por procesar la transferencia. Puede ser una tarifa fija (por ejemplo, $2.99 USD) o un porcentaje del monto enviado. Es lo que ves en el primer lugar cuando comparas servicios.
El margen cambiario: el costo invisible
El margen cambiario es la diferencia entre la tasa interbancaria (el tipo de cambio real entre bancos, sin margen) y la tasa que el proveedor te ofrece. Casi ningún proveedor te da la tasa interbancaria exacta. La diferencia, aunque parezca pequeña, se acumula con cada envío.
Un servicio que anuncia "$0 de comisión" puede ser más caro que uno que cobra $3.99, si aplica un margen del 2% o más sobre la tasa de cambio real. Para $300 enviados a México, una diferencia de 2% en la tasa equivale a unos $6 menos que recibe tu familia, independientemente de la comisión visible. La única forma de comparar correctamente es mirar el monto final que recibe tu beneficiario, no lo que pagas tú.
Un ejemplo concreto con números
Supón que quieres enviar $300 a México. Tasa interbancaria del día: 19.50 pesos por dólar.
- Servicio A: cobra $2.99 de comisión y aplica la tasa de 19.30 (margen 1%). Tu familiar recibe 5,790 pesos.
- Servicio B: anuncia "$0 comisión" pero aplica la tasa de 18.90 (margen 3%). Tu familiar recibe 5,670 pesos.
El Servicio A cobra comisión visible pero tu familiar recibe 120 pesos más. El Servicio B parece más barato y en la práctica es más caro.
Cómo ver el monto exacto antes de confirmar
Con Félix, el resumen del envío en WhatsApp muestra la comisión exacta, la tasa de cambio aplicada y el monto que recibirá tu beneficiario en moneda local, antes de que confirmes. Si no te convence, puedes cancelar sin costo. Las comisiones de Félix a cuenta bancaria empiezan desde $2.99 USD según el país de destino. Para ver las tarifas exactas por país, consulta ¿Cuánto cobra de comisión Félix?
Para montos grandes, el margen cambiario importa más. Una diferencia de medio punto porcentual en un envío de $1,000 son $5 menos que recibe tu familia. En doce envíos al año, eso suma $60 que no llegan a casa.
Cómo verificar la tasa de cambio antes de enviar
Busca en Google "peso a dólar" (o el par de divisas que te interese) para ver la tasa de referencia del momento. Compara la tasa que te ofrece el proveedor contra esa referencia. También puedes usar la herramienta Precio del Dólar Hoy de Félix para ver el tipo de cambio en tiempo real del país de destino.
Para más consejos sobre cómo optimizar cada envío, lee Consejos para enviar dinero y Entendiendo las tasas de cambio y cómo afectan tu dinero.
Límites de envío por nivel de verificación: cuánto puedes enviar al día y al mes
El monto mínimo por envío es $1 USD. Consulta ¿Cuál es el monto mínimo? para más detalles.
El monto máximo depende de tu nivel de verificación:
| Nivel de verificación | Límite diario | Límite por mes |
|---|---|---|
| Sin verificación | $1,500 USD | $2,999 USD |
| Con verificación completa | $2,999 USD | $9,999 USD |
La verificación se hace una sola vez y queda activa de forma permanente. Consulta ¿Cuál es el monto máximo de envío? y ¿Cuáles son los límites de envío? para el detalle completo. Si necesitas enviar más, lee ¿Qué hago si quiero realizar transacciones mayores al monto establecido?.
También lee ¿Cuánto dinero puedo enviar a México en remesas? y ¿Cuánto dinero se puede enviar a México por mes? para contexto adicional sobre los límites del mercado.
4. Cómo enviar dinero de EE.UU. a Latinoamérica por país
Félix envía dinero a países de toda América Latina. Cada país tiene su propio sistema bancario, su propia moneda en la mayoría de los casos, y sus propias particularidades para recibir remesas. Aquí van los detalles esenciales para cada destino.
Cómo enviar dinero a México
Moneda: Peso mexicano (MXN). Los depósitos bancarios en México funcionan a través del sistema SPEI, usando el número CLABE de 18 dígitos del beneficiario. Es uno de los sistemas de pago más rápidos de la región: los depósitos llegan en minutos la mayor parte del tiempo. Además del depósito bancario, están disponibles el retiro en efectivo y depósito a billeteras digitales (Mercado Pago, Cuenta Nu, Spin by Oxxo). El beneficiario que recibirá en su billetera solo necesita tener la app activa y proporcionar su CLABE asociada. Consulta ¿A dónde puedo enviar en México? y lee sobre el impacto de las remesas en México.
Cómo enviar dinero a Guatemala
Moneda: Quetzal guatemalteco (GTQ). Los métodos disponibles son depósito bancario y retiro en efectivo. Muchas familias en zonas rurales dependen del efectivo porque el acceso a cuentas bancarias formales es limitado. Antes de confirmar el envío, pregúntale a tu beneficiario qué método le queda más conveniente y si tiene una cuenta activa. Consulta ¿A dónde puedo enviar en Guatemala? y lee El impacto de las remesas en Guatemala.
Cómo enviar dinero a Honduras
Moneda: Lempira hondureño (HNL). Métodos disponibles: depósito bancario y retiro en efectivo. Las comisiones de Félix hacia Honduras son escalonadas por monto (desde $5.99 hasta $27.99 según cuánto envíes), lo que conviene revisar antes de confirmar. La cobertura de puntos de retiro en efectivo es sólida en las ciudades principales. Consulta ¿A dónde puedo enviar en Honduras? y lee El impacto de las remesas en Honduras.
Cómo enviar dinero a El Salvador
Moneda: Dólar estadounidense (USD). Esta es una ventaja concreta: El Salvador adoptó el USD como moneda oficial, lo que significa que no hay conversión de divisas. Tu familiar recibe exactamente los dólares que enviaste, sin pérdida por tipo de cambio. Métodos disponibles: depósito bancario y retiro en efectivo. Consulta ¿A dónde puedo enviar en El Salvador?.
Cómo enviar dinero a Nicaragua
Moneda: Córdoba nicaragüense (NIO). El depósito bancario es el método principal; para otras opciones de entrega, consulta los métodos disponibles en el chat de WhatsApp. Confirma con tu beneficiario el método más accesible según su ubicación. Consulta ¿A dónde puedo enviar en Nicaragua?.
Cómo enviar dinero a Colombia
Moneda: Peso colombiano (COP). Colombia tiene uno de los ecosistemas digitales más avanzados de América Latina para recibir remesas. Además del depósito bancario tradicional, Nequi y Daviplata permiten recibir el dinero directamente en billeteras móviles sin necesidad de cuenta bancaria formal. El retiro en efectivo también está disponible. Con Félix también puedes enviar a la llave Bre-B de tu familiar, dentro del sistema de pagos Bre-B del Banco de la República: lee ¿Qué es Bre-B y qué es una llave Bre-B? y ¿Cómo enviar dinero a Colombia con llave Bre-B?. Consulta ¿A dónde puedo enviar en Colombia?.
Cómo enviar dinero a República Dominicana
Moneda: Peso dominicano (DOP), con opción de recibir en USD. Métodos disponibles: depósito bancario y retiro en efectivo. Félix cobra comisión diferente según si el beneficiario recibe en DOP o en USD: revisa el resumen antes de confirmar. La red de agentes de efectivo tiene buena cobertura tanto en Santo Domingo como en ciudades secundarias. Consulta ¿A dónde puedo enviar en República Dominicana?.
Cómo enviar dinero a Costa Rica
Moneda: Colón costarricense (CRC). Métodos disponibles: depósito bancario y retiro en efectivo. Las comisiones de Félix hacia Costa Rica son de $2.99 USD a cuenta bancaria y $4.98 USD para retiro en efectivo; revisa siempre el resumen antes de confirmar. Consulta cómo enviar dinero a Costa Rica con Félix.
Cómo enviar dinero a Ecuador
Moneda: Dólar estadounidense (USD). Al igual que El Salvador, Ecuador usa el USD como moneda oficial, eliminando la conversión de divisas. Tu familiar recibe exactamente el monto en dólares que enviaste. Métodos disponibles: depósito bancario y retiro en efectivo. Consulta ¿A dónde puedo enviar en Ecuador?.
Cómo enviar dinero a Perú
Moneda: Sol peruano (PEN), con opción de recibir en USD. Félix cobra comisiones distintas según la moneda en que reciba el beneficiario. Los métodos disponibles son depósito bancario, retiro en efectivo y wallet. Consulta ¿A dónde puedo enviar en Perú?.
Resumen: métodos y velocidad por país de destino
| País | Moneda | Métodos de recepción | Velocidad típica | Particularidad |
|---|---|---|---|---|
| México | Peso (MXN) | Banco, efectivo, wallet | Minutos | SPEI/CLABE, wallets disponibles |
| Guatemala | Quetzal (GTQ) | Banco, efectivo | Unos 30 minutos | Alta dependencia del efectivo en zonas rurales |
| Honduras | Lempira (HNL) | Banco, efectivo | Unos 30 minutos | Comisión escalonada por monto |
| El Salvador | Dólar (USD) | Banco, efectivo | Unos 30 minutos | Sin conversión de divisas |
| Nicaragua | Córdoba (NIO) | Banco (consulta otros métodos en el chat) | Unos 30 minutos | Menor ecosistema digital |
| Colombia | Peso (COP) | Banco, efectivo, wallet | Unos 30 minutos | Nequi y Daviplata muy usados |
| Rep. Dominicana | DOP o USD | Banco, efectivo | Hasta 4 horas | Opción de recibir en USD |
| Costa Rica | Colón (CRC) | Banco, efectivo | Unos 30 minutos | Comisión desde $2.99 USD a cuenta bancaria |
| Ecuador | Dólar (USD) | Banco, efectivo | Unos 30 minutos | Sin conversión de divisas |
| Perú | Sol (PEN) o USD | Banco, efectivo, wallet | Unos 30 minutos | Comisión varía según moneda elegida |
Consulta ¿A qué países puedo enviar dinero? para la lista actualizada de destinos disponibles.
Para comparaciones entre servicios específicos, lee Compara los servicios más populares de envío de dinero a México y ¿Cuál es la mejor app para enviar dinero a México?.
5. Impuestos y tus derechos al enviar desde EE.UU.
Dos temas que generan mucha confusión: ¿tengo que pagar impuestos por enviar dinero? ¿Qué pasa si algo sale mal? La respuesta corta a la primera pregunta es: en la mayoría de los casos, no. La respuesta a la segunda: tienes más derechos de los que crees.
¿Tienes que pagar impuestos por enviar dinero desde EE.UU.?
Enviar dinero a un familiar en el extranjero no es un evento imponible para el remitente en EE.UU. Estás transfiriendo dinero que ya ganaste y sobre el cual ya pagaste impuestos. No tienes que reportarlo como ingreso adicional ni pagar impuestos extra por el envío en sí.
La única excepción relevante es el impuesto sobre donaciones (gift tax). Si envías más de $19,000 USD a una misma persona en un año calendario (el límite anual de exclusión para 2026), técnicamente tienes que presentar el Formulario 709 ante el IRS. En la práctica, esto casi nunca resulta en impuestos reales porque la exención de por vida es de $15 millones de dólares para 2026. Para la inmensa mayoría de los inmigrantes latinos que envían remesas a su familia, este umbral nunca será un problema.
Los usuarios con ITIN (Individual Taxpayer Identification Number) pueden enviar remesas normalmente. La mayoría de los servicios digitales, incluyendo Félix, no requieren número de seguro social para operar.
Para más detalles, lee ¿Las remesas pagan impuestos? y ¿Cuáles son los impuestos por recibir dinero del extranjero?
El impuesto federal del 1% sobre remesas (vigente desde enero 2026)
En julio de 2025, el gobierno de Estados Unidos aprobó la ley conocida como la "One Big Beautiful Bill Act", que incluye un impuesto federal del 1% sobre ciertos envíos de dinero al extranjero. Este impuesto entró en vigor el 1 de enero de 2026 y aplica en el momento del envío.
El impuesto federal del 1% sobre remesas, vigente desde enero de 2026, aplica únicamente a transferencias pagadas en efectivo, giros postales o cheques de caja. Si pagas tu envío con tarjeta de débito o crédito, estás exento de este impuesto. El proveedor lo cobra automáticamente cuando aplica, lo verás en el resumen antes de confirmar. Para más información, consulta Impuesto del 1% sobre remesas en 2026: qué debes saber.
En términos prácticos:
- Si usas un servicio digital como Félix y pagas con tarjeta de débito o crédito: no pagas el 1%.
- Si pagas en efectivo en tienda: el proveedor cobra el 1% adicional y lo reporta al IRS.
El límite de $10,000 y la regla que no debes romper
Los proveedores de remesas están obligados a presentar un Currency Transaction Report (CTR) ante el gobierno cuando una transacción en efectivo supera los $10,000 en un solo día. Esto es un requisito legal automático, no una acusación. El reporte lo hace la empresa, no tú.
Lo que sí es ilegal y puede tener consecuencias graves es la estructuración: dividir intencionalmente un monto grande en varios envíos menores para evitar el umbral de $10,000. Eso es un delito federal, aunque el dinero sea completamente tuyo y provenga de una fuente legítima. No lo hagas.
Tus derechos como consumidor de remesas
La Regla de Remesas de la CFPB te da derechos concretos en cada envío:
Gracias a la Regla de Remesas de la CFPB, cualquier proveedor de remesas registrado en EE.UU. debe entregarte antes de cada envío: la tasa de cambio exacta, todas las comisiones, el monto exacto que recibirá tu beneficiario, y la fecha estimada de entrega. Tienes 30 minutos después de confirmar el envío para cancelarlo sin penalización si el proveedor no puede recuperar los fondos. Para cancelar un envío con Félix y conocer los plazos, consulta ¿Puedo cancelar un envío?
Si algo sale mal y el proveedor no resuelve el problema, puedes presentar una queja ante la CFPB directamente en consumerfinance.gov/complaint. No tienes que aceptar una respuesta que no te convenza.
Consulta también ¿Con qué regulaciones cumple Félix? y ¿Con qué políticas cumple Félix?.
Si tu envío ya fue procesado y quieres saber el estado en tiempo real, escribe "estado" en tu chat de WhatsApp con Félix. Consulta ¿Cómo sé que mi beneficiario recibió su dinero? para más detalles.
6. Cómo recibe tu familia una remesa en casa
Esta es la parte que casi ningún servicio de remesas explica: lo que pasa del otro lado. Todos escriben sobre cómo tú envías. Nadie escribe sobre qué experimenta tu familia cuando el dinero llega.
El momento en que llega el dinero: qué experimenta tu familiar
Cuando el envío se confirma, tu familiar recibe una notificación: un mensaje de texto de su banco, una alerta en su app, o un aviso del operador de efectivo. Ese momento tiene un peso que va más allá del dinero. A las 11 de la noche, cuando llega ese mensaje, no es solo una cifra en una pantalla. Es certeza. Es "allá está, pensando en nosotros."
Qué necesita tu familia para recibir según el método
| Método de recepción | Qué necesita tu familiar |
|---|---|
| Depósito bancario | Cuenta activa con capacidad de recepción; nombre y número de cuenta exactos (CLABE u otro) que coincidan con los datos bancarios reales |
| Retiro en efectivo | Identificación oficial vigente (INE, cédula de ciudadanía, pasaporte); número de referencia del envío; en algunos casos, código PIN |
| Billetera digital | Aplicación activa y vinculada a su cuenta; el dinero aparece automáticamente sin ningún trámite adicional |
Problemas comunes en el lado receptor y cómo prevenirlos
Los problemas más frecuentes no están del lado del remitente, sino del lado del beneficiario:
Número de cuenta incorrecto Un dígito equivocado en el CLABE o número de cuenta puede hacer que el banco rechace el depósito. Solución: pídele a tu familiar que te copie el número directamente desde su app bancaria, sin escribirlo de memoria.
Nombre que no coincide Algunos bancos validan que el nombre del beneficiario coincida exactamente con el titular de la cuenta. Si tu mamá se llama "María Guadalupe López" en su cuenta pero tú pones "Guadalupe López", el banco puede retener el depósito. Solución: usa siempre el nombre completo tal como aparece en la cuenta bancaria.
Punto de pago cerrado o saturado En días de alto volumen (quincena, días festivos), algunos puntos de pago en efectivo tienen filas largas o se quedan sin fondos. Solución: cuando sea posible, usa depósito bancario en fechas pico.
Beneficiario que no recibió la notificación Si tu familiar no recibe el aviso, puede ser por señal o porque el número de teléfono registrado ya no es el que usa. Solución: comparte el número de referencia directamente y dile que también puede ir al banco o al punto de pago a preguntar.
Si después de 24 horas el dinero no llegó y el estado de tu envío dice "Completado", escribe "hablar con agente" en tu chat de WhatsApp con Félix. El equipo atiende 24/7 en tu idioma. También puedes consultar Rastrear una transferencia: ¿es posible? y ¿Qué pasa si no reclamo mis fondos?
Recibir en zonas rurales de América Latina: lo que cambia
El acceso varía mucho dentro de cada país. En zonas urbanas, el depósito bancario es lo más rápido y conveniente. En zonas rurales o comunidades pequeñas, el efectivo sigue siendo el rey: los puntos de retiro pueden estar en la tienda del pueblo o en la cooperativa local. Antes de elegir el método, habla con tu familiar sobre dónde queda el punto más cercano y si tiene cuenta activa.
7. Cómo elegir el mejor servicio de remesas para latinos
Elegir un servicio de envíos no debería ser un acto de fe. Hay criterios concretos que puedes aplicar a cualquier proveedor, incluyendo Félix, para decidir qué te conviene más.
El costo total real: el único número que importa
- Abre dos o tres servicios, ingresa el mismo monto, selecciona el mismo país y método de recepción, y compara el monto final en moneda local que recibirá tu familiar.
- Elige el servicio que entrega más dinero al beneficiario: ese es el más barato, independientemente de cómo presente su comisión.
- No compares la comisión visible de un proveedor con la de otro si las tasas de cambio son distintas. La comparación siempre debe hacerse sobre el monto final que recibe tu familia.
Velocidad y confiabilidad: cómo evaluarlo antes de elegir
La velocidad importa, pero la confiabilidad importa más. Un servicio que a veces entrega en minutos pero a veces tarda días sin explicación es peor que uno que consistentemente entrega en pocas horas. Lee reseñas recientes en Google, Trustpilot o la tienda de aplicaciones para ver si hay patrones de demoras o problemas frecuentes.
Con Félix, los depósitos a cuenta bancaria llegan en minutos a México, en unos 30 minutos a la mayoría de los países y en hasta 4 horas a República Dominicana. Los retiros en efectivo en destino están disponibles en minutos en la mayoría de los casos. Consulta ¿Cuánto tarda en llegar el dinero?
Métodos de pago: cómo puedes pagar tu envío desde EE.UU.
¿El servicio acepta cómo tú puedes pagar? Si no tienes tarjeta de crédito o débito, necesitas un proveedor que acepte efectivo. Si no puedes ir a una tienda, necesitas pago con tarjeta desde casa. Verifica esto antes de registrarte.
Félix acepta tarjeta de débito o crédito (EE.UU., excepto American Express) y efectivo en tiendas participantes como Walmart, CVS, 7-Eleven y Walgreens. Consulta ¿Cuáles son los métodos de pago? y ¿Cuáles son los beneficios de enviar con Félix?
Métodos de recepción disponibles para tu familia
¿Tu familiar tiene cuenta bancaria o prefiere efectivo? ¿Usa una billetera digital? ¿Está en zona urbana o rural? El mejor servicio para ti es el que entrega en la forma más conveniente para tu familiar en su ubicación específica. Un servicio excelente en México puede tener cobertura limitada en Nicaragua, y viceversa.
Licencias y registro: cómo verificar que un servicio es legítimo
Antes de usar cualquier servicio de remesas, completa estos dos pasos de verificación:
- Busca el proveedor en el registro público de MSBs en fincen.gov. Es gratis y tarda menos de un minuto. Un servicio no registrado no está obligado a darte transparencia en precios ni a respetar tus derechos de cancelación.
- Verifica si el servicio tiene licencias estatales. Muchos proveedores las listan en su página de términos legales o en una sección de "regulaciones" o "cumplimiento."
Félix está registrado ante el FinCEN como Money Services Business y cuenta con certificación SOC 2 Type I. Puedes verificar el registro en fincen.gov. Consulta ¿Qué tan seguro es Félix? y ¿Cómo asegura Félix la seguridad de mis transacciones? para los detalles completos.
Señales de alerta: cuándo no confiar en un servicio
Estos son los criterios de evaluación negativa. Si ves alguno de estos en un servicio, aléjate:
- Te pide pagar con tarjetas de regalo (iTunes, Google Play, Amazon). Ningún servicio legítimo funciona así.
- No tiene información de contacto verificable: sin teléfono, sin dirección física, sin licencias visibles.
- Promete tasas de cambio "extraordinariamente buenas" que ningún otro servicio puede igualar.
- Te presiona para actuar de inmediato, sin tiempo para revisar.
- Te pide completar una transacción fuera de su plataforma oficial o por canales no verificados.
Si ya fuiste víctima de una estafa, consulta ¿Qué hacer si fuiste víctima de fraude? y ¿Cómo denunciar una estafa de dinero por transferencia?
El envío de dinero como primer paso en tu camino financiero
Para muchos latinos en EE.UU., el primer servicio financiero digital que usan es un servicio de remesas. Esa puerta de entrada se convierte con el tiempo en el punto de partida para acceder a más productos: una cuenta bancaria para ahorrar, acceso a crédito para construir historial, y eventualmente cuentas de ahorro para proteger el futuro. Las remesas no son el final del camino financiero: son el principio.
Pago de servicios desde EE.UU.: guía para tu familia
Guía de pago de servicios desde EE.UU.: qué cuentas puedes pagar, cómo hacerlo desde WhatsApp, límites, tiempos y cómo evitar recargos por pago tardío.
Con Félix puedes pagar servicios del hogar en México (luz, agua, gas, internet, telefonía pospago y más) desde WhatsApp, con una tarjeta de débito o crédito emitida en EE.UU., hasta $200 USD por pago y sin comisión hoy. Es una forma de cubrir la cuenta de tu familia directamente con la empresa, sin tener que mandar dinero y esperar a que alguien vaya a pagar.
Cuando tu familia vive en otro país, las cuentas de la casa no desaparecen porque tú estés lejos. La luz llega a fin de mes, el internet vence el día 15 y alguien tiene que acordarse. Muchas veces ese alguien eres tú: llamas, preguntas cuánto es, mandas el dinero y esperas que lo paguen a tiempo, con la duda de si se alcanzó a pagar antes del corte. Si te pasa, no estás haciendo nada mal: ayudar con las cuentas de casa es parte de cuidar a tu familia desde lejos, y puede hacerse con menos vueltas.
Esta guía explica el tema completo: qué es el pago de servicios, qué cuentas puedes pagar, dónde está disponible hoy, cuándo conviene pagar el servicio directamente y cuándo conviene mandar una remesa, cómo hacerlo paso a paso, cuánto tarda y qué límites existen, y cómo evitar recargos y errores. También te contamos cómo lo hace Félix por WhatsApp. Es información general y educativa: las condiciones de cada empresa pueden cambiar, así que confirma siempre los datos de tu factura.
1. Qué es el pago de servicios y cómo funciona
El pago de servicios es pagar las cuentas periódicas de un hogar o negocio, como la luz, el agua, el gas, el internet o el teléfono. Cada mes, la empresa emite una factura de servicios con el monto, una fecha límite de pago y un número de referencia que identifica la cuenta. Pagar a distancia significa hacer ese pago desde otro país, sin que tu familia tenga que ir a una ventanilla, a una tienda o a un cajero.
Pagar un servicio a distancia es distinto de enviar dinero: en el pago de servicios, el monto se aplica a la cuenta que tú indicas con el número de referencia, mientras que en una remesa el dinero llega a tu familiar para que decida en qué usarlo. Esa diferencia define cuándo conviene una opción u otra.
Cómo funciona el pago de servicios a distancia en cuatro pasos
- Tu familia te comparte la factura, o al menos el número de referencia y la empresa.
- Tú indicas la empresa y el número de referencia en el servicio que uses.
- Un servicio confiable confirma la empresa y el monto antes de cobrarte.
- Pagas, recibes un comprobante y la empresa aplica el pago a la cuenta.
Con Félix, ese proceso ocurre en el mismo chat de WhatsApp donde ya puedes enviar dinero. Los detalles exactos están más abajo y en el paso a paso de ayuda: ¿Cómo pago un servicio con Félix?. Si quieres una explicación corta del servicio, lee ¿Qué es el pago de servicios de Félix?.
2. Qué servicios de tu familia puedes pagar desde EE.UU.
Los servicios públicos son los servicios básicos del hogar, y alrededor de ellos hay otras cuentas periódicas que se pagan igual. Estas son las categorías de cuentas periódicas de un hogar, con el dato que suele pedir la empresa para pagarlas:
| Categoría | Qué incluye | Qué suele pedir la empresa para pagar |
|---|---|---|
| Luz | Electricidad de la vivienda o el negocio | Número de servicio o de cuenta de la factura |
| Agua | Suministro de agua potable y, a veces, drenaje | Número de cuenta o de contrato |
| Gas | Gas por tubería o por contrato | Número de cuenta o de contrato |
| Internet y TV | Internet fijo y televisión por cable | Número de cuenta o teléfono asociado |
| Telefonía pospago | Línea de celular o fija con factura mensual | Número de teléfono o de cuenta |
| Créditos y aportaciones | Pagos periódicos de créditos o aportaciones | Número de crédito o de cuenta |
| Otros | Ventas por catálogo, transporte | Número de cliente o de referencia |
No todas las categorías están disponibles en todos los servicios de pago a distancia, y los nombres de los datos cambian según la empresa. Por eso el primer paso siempre es revisar la factura: el dato correcto está impreso ahí.
Recibos, servicios de celular prepago y recargas: en qué se diferencian
Un servicio de celular de prepago no se paga con factura mensual, sino con saldo. Para ese caso existe la recarga internacional: lee la guía de recargas internacionales si lo que necesitas es mantener activa la línea de tu familia.
3. Dónde puedes pagar servicios desde EE.UU. hoy
La disponibilidad depende del servicio que uses y de la empresa que cobra la cuenta. En Félix, el pago de servicios está disponible hoy para cuentas de México. Otros países de Latinoamérica llegarán próximamente, sin fecha confirmada.
| País de la cuenta | Estado en Félix |
|---|---|
| México | Disponible hoy |
| Otros países de Latinoamérica | Próximamente |
Hoy Félix permite pagar servicios de México desde Estados Unidos por WhatsApp, con más de 30 compañías disponibles, y otros países de Latinoamérica llegarán próximamente. Para ver la lista vigente de compañías, entra a la página de pago de servicios de Félix, porque puede cambiar.
Compañías y categorías disponibles hoy en México
Las compañías incluyen servicios de luz, agua, gas, internet y TV, telefonía pospago, créditos y aportaciones, ventas por catálogo y transporte. Entre ellas están CFE, Telmex, IZZI, Totalplay, Megacable, Naturgy e Infonavit. La lista completa y actual está en la página de pago de servicios.
Qué número de referencia pide cada tipo de cuenta en México
| Tipo de cuenta | Dato que debes tener a la mano |
|---|---|
| Luz (CFE) | Número de servicio, de 12 dígitos |
| Teléfono (Telmex) | Número de teléfono, de 10 dígitos |
| Agua y gas | Número de cuenta o de contrato |
Estos datos aparecen en la factura. Si no tienes la factura, pídele a tu familiar una foto: es más rápido que adivinar un dígito.
Requisito para pagar servicios por WhatsApp: haber hecho un envío de dinero
Es necesario haber completado antes al menos un envío de dinero con Félix, la misma regla que aplica para las recargas. Si todavía no has enviado dinero, empieza por cómo enviar dinero con Félix. Para un panorama de todo lo que ofrece Félix, consulta ¿Qué servicios ofrece Félix?.
4. Pagar servicios o enviar dinero: cómo decidir
Ayudar con las cuentas de casa puede hacerse de varias formas. La mejor depende de qué necesita tu familia y de cuánto control quieres sobre el destino del dinero.
| Criterio | Pagar el servicio directamente | Enviar una remesa | Hacer una recarga de celular |
|---|---|---|---|
| A dónde va el dinero | A la cuenta de la empresa que indicas | A tu familiar, que decide en qué usarlo | A la línea de celular prepago |
| Cuándo conviene | Una cuenta concreta con fecha de vencimiento | Gastos variables del hogar | Mantener la línea activa |
| Qué necesitas | Número de referencia de la factura | Datos del beneficiario | Número de celular y operadora |
| Quién gestiona el pago | Tú, con el comprobante en tu chat | Tu familiar | Tú |
| Mejor para | Evitar que una cuenta se atrase | Dar flexibilidad | Comunicación inmediata |
Cuándo conviene pagar el servicio directamente
- Cuando hay una cuenta concreta que no puede atrasarse, como la luz o el internet.
- Cuando quieres tener la certeza de que el monto se aplica a esa cuenta.
- Cuando tu familiar no puede ir a pagar o no maneja bien los pagos en línea.
Cuándo conviene enviar una remesa en su lugar
- Cuando los gastos cambian cada mes y tu familia necesita flexibilidad.
- Cuando la empresa o el servicio que quieres pagar no está disponible en tu servicio de pago.
- Cuando el monto supera el límite por pago y prefieres que tu familia lo administre.
Muchas familias combinan las dos opciones: mandan una remesa para los gastos del mes y pagan directamente la cuenta que no puede esperar. Si quieres comparar más a fondo, lee ¿Cómo pagar servicios desde Estados Unidos?. Para los costos y métodos de las remesas, consulta la guía de envíos de dinero y ¿Cuánto cobra de comisión Félix para enviar dinero?.
5. Cómo pagar servicios desde EE.UU. paso a paso
El proceso cambia un poco según el servicio. Así funciona con Félix, por WhatsApp y sin descargar ninguna app.
Antes de empezar: qué necesitas tener listo
- La factura de servicios de tu familia, o una foto de ella.
- El número de referencia de la cuenta (número de servicio, de cuenta, de contrato o teléfono, según la empresa).
- Una tarjeta de débito o crédito emitida en EE.UU. (Visa o Mastercard).
- Haber completado antes al menos un envío de dinero con Félix.
Cómo pagar un servicio por WhatsApp, paso a paso
- Abre tu chat de Félix en WhatsApp y escribe "pagar servicio".
- Elige o indica la compañía que cobra la cuenta.
- Comparte el número de referencia de la factura.
- Revisa en el resumen la compañía y el monto que Félix confirma antes de cobrarte.
- Paga en el enlace seguro dentro del chat con tu tarjeta.
- Recibe el comprobante de pago en el mismo chat.
Para ver las compañías disponibles hoy, visita la página de pago de servicios de Félix. El paso a paso detallado está en ¿Cómo pago un servicio con Félix?.
Cómo coordinarte con tu familia para que todo salga bien
- Pídele a tu familiar la factura apenas llegue, no el día del vencimiento.
- Confirma juntos el número de referencia y la compañía antes de pagar.
- Comparte el comprobante con tu familia cuando pagues, para que sepan que la cuenta quedó cubierta.
- Acuerden quién revisa que la siguiente factura no traiga recargos.
6. Costos, límites y tiempos al pagar servicios
Estos son los datos documentados del pago de servicios de Félix hoy. Pueden cambiar, así que revisa el resumen en el chat antes de confirmar cada pago.
| Concepto | Qué aplica hoy en Félix |
|---|---|
| Comisión | Sin comisión hoy |
| Total a pagar | Se muestra en el resumen del chat antes de confirmar |
| Método de pago | Tarjeta de débito o crédito emitida en EE.UU. (Visa y Mastercard) |
| Máximo por pago | Hasta $200 USD |
| Tiempo de aplicación | La mayoría en minutos; algunas compañías hasta 48 horas |
| Quién puede usarlo | Usuarios con al menos un envío de dinero completado |
Con Félix, la mayoría de los pagos de servicios en México se aplican en minutos, pero algunas compañías pueden tardar hasta 48 horas, por eso conviene pagar 2 días antes de la fecha límite de pago. Las condiciones pueden actualizarse, así que revisa siempre el resumen del chat antes de confirmar.
Límites diarios: cuántos pagos puedes hacer por día hoy
Hoy puedes hacer hasta 2 compras pagadas por día, y ese límite se comparte entre el pago de servicios y las recargas. Además, hoy se permiten hasta 2 pagos por número de referencia al día. Estos límites los define Félix y pueden cambiar.
Cuánto tarda en aplicarse un pago de servicios
La mayoría de los pagos se aplican en minutos, pero algunas compañías pueden tardar hasta 48 horas. Por eso Félix recomienda pagar 2 días antes de la fecha límite de pago. Si pagas el último día, un retraso pequeño puede convertirse en un recargo.
Si lo que buscas es comparar el costo de mandar dinero en lugar de pagar una cuenta, mira la guía de envíos de dinero y remesas.
¿Quieres pagar la cuenta de tu familia sin salir de WhatsApp? Con Félix escribes "pagar servicio", compartes el número de referencia de la factura, confirmas el monto y pagas con tu tarjeta. Hoy está disponible para cuentas de México. Conoce el pago de servicios de Félix.
7. Cómo evitar recargos y elegir cómo pagar a distancia
Pagar a tiempo depende más de la organización que del servicio que uses. Estas prácticas funcionan con cualquiera.
Cómo evitar recargos por pago tardío en los servicios de tu familia
Si el pago se vence, la empresa puede aplicar recargos, enviar avisos de cobro o suspender el servicio, según sus propias reglas, y para reactivarlo puede cobrar un cargo. Para evitarlo:
- Anota la fecha límite de pago en tu calendario, con un recordatorio unos días antes.
- Paga con anticipación, especialmente cuando hay fin de semana o día festivo cerca.
- Guarda el comprobante hasta ver reflejado el pago en la siguiente factura.
- Si ya se venció, paga lo antes posible y revisa si la siguiente factura incluye recargos.
- Si crees que hubo un cobro equivocado, comunícate con la empresa; en México también puedes acudir a la Procuraduría Federal del Consumidor (Profeco).
Errores comunes al pagar servicios a distancia
- Escribir mal un dígito del número de referencia: revisa cada número contra la factura.
- Pagar la cuenta de otra persona por confusión de números similares.
- Esperar al último día para pagar.
- Pagar fuera del chat o del sitio oficial del servicio.
Cómo elegir un servicio de pago de cuentas confiable
Antes de usar cualquier servicio, verifica estos puntos:
- Confirma la compañía y el monto antes de cobrarte.
- Muestra el total que pagarás, incluidas comisiones, antes de confirmar.
- Te da un comprobante de pago que puedas guardar.
- Cobra solo con un método de pago claro, como una tarjeta emitida en EE.UU.
- Tiene soporte al que puedas escribir si algo sale mal.
Félix solo se comunica contigo a través de su chat oficial de WhatsApp, y el enlace seguro para pagar llega dentro de ese chat. Si dudas de un mensaje, escribe "hablar con agente" al chat oficial de Félix, y consulta ¿Qué tan seguro es Félix para enviar dinero?. Si prefieres hablar primero con una persona, revisa el horario de atención para contactar soporte.
Cómo decidir en cinco preguntas
- ¿La cuenta tiene fecha límite cercana? Entonces paga directamente, con margen de 2 días.
- ¿La compañía está disponible en tu servicio de pago? Si no, considera una remesa.
- ¿Tu familia necesita flexibilidad en el gasto? Entonces una remesa puede servirte más.
- ¿Tienes el número de referencia correcto? Si no, pídele la factura a tu familiar antes de pagar.
- ¿Es el celular de prepago lo que necesitas cubrir? Entonces una recarga es la herramienta adecuada.
Recargas internacionales: guía completa para latinos en EE.UU. en 2026
Guía completa sobre recargas internacionales desde EE.UU. hacia Latinoamérica: qué son, cómo funcionan, costos por país y cómo elegir el mejor servicio.
En la mayoría de los países de América Latina, la mayor parte de las líneas móviles son de prepago, no de contrato. Eso significa que para millones de familias, quedarse sin señal o sin datos es tan simple como quedarse sin saldo, y una recarga desde EE.UU. puede resolverlo en minutos. Una recarga internacional permite que un inmigrante en Estados Unidos pague el saldo del celular de su familia en Latinoamérica directamente desde su teléfono, sin que el dinero pase por las manos del beneficiario.
Cuando tu mamá se queda sin saldo, no es solo un inconveniente técnico. Es no poder contestar tu llamada. Es que tu hijo no pueda avisarte que llegó bien a la escuela. Es esa ansiedad de marcar y marcar sin que nadie responda, sin saber si es la señal, el teléfono, o que algo pasó. Una recarga resuelve exactamente ese problema, en el momento en que más urge.
Esta guía cubre todo lo que necesitas saber sobre las recargas internacionales: qué son, cuándo tiene más sentido usarlas que enviar dinero en efectivo, cómo funcionan paso a paso, qué esperar según el país de tu familia, cuánto cuestan realmente los servicios disponibles hoy, y cómo elegir el proveedor correcto.
1. Qué es una recarga internacional y cuándo conviene
Una recarga internacional es la compra de saldo (en varios países también llamado tiempo aire), minutos o datos para un número de celular en otro país, pagada desde EE.UU. En inglés, este servicio se conoce como top-up o mobile top-up. A diferencia de un envío de dinero, donde el beneficiario recibe efectivo, un depósito bancario o un saldo en billetera digital que puede usar como quiera, una recarga tiene un solo destino posible: el plan del celular. No se puede retirar en efectivo, no se puede transferir a otra persona, y no se puede gastar en otra cosa.
Esa restricción es precisamente lo que hace útil una recarga en ciertas situaciones. No es un sustituto de la remesa: es una herramienta distinta para un problema distinto.
Cuándo una recarga tiene más sentido que enviar efectivo
- Cuando tu prioridad inmediata es que tu familiar tenga comunicación activa, no que tenga dinero disponible para gastar.
- Cuando el monto es pequeño y no justifica la comisión o el tiempo de un envío completo (recargar $10 o $15 de saldo, por ejemplo).
- Cuando quieres asegurarte de que el dinero se use exactamente para lo que lo enviaste, sin desviarse a otro gasto.
- Cuando tu familiar no tiene cuenta bancaria activa ni acceso cercano a un punto de retiro en efectivo, pero sí tiene un celular con línea prepago.
Cuándo un envío de dinero sigue siendo la mejor opción
- Cuando tu familiar necesita el dinero para gastos variables: comida, renta, medicinas, transporte.
- Cuando el monto es significativo y una recarga no cubre la necesidad real.
- Cuando prefieres que tu familiar tenga el control de decidir en qué se usa el dinero.
En la práctica, muchos remitentes usan ambas herramientas de forma complementaria: envían dinero para los gastos del mes y recargan el celular por separado cuando la señal se corta en un momento crítico. Si todavía dudas entre las dos opciones, lee ¿Recarga de celular o envío de dinero: cuándo usar cada uno?. Consulta la guía completa de envíos de dinero y remesas si lo que buscas es la comparación completa de métodos para enviar efectivo a tu familia.
2. Cómo funciona una recarga desde EE.UU. a Latinoamérica
El mecanismo de una recarga internacional es más simple que el de una remesa, precisamente porque no involucra bancos ni redes de retiro en efectivo. El dinero no viaja de un proveedor de servicio de envío de dinero a un banco corresponsal y de ahí a una cuenta o un punto de pago. En cambio, el pago va directo del servicio de recarga a la operadora móvil del país de destino, que acredita el saldo en la línea del beneficiario.
Los pasos típicos de una recarga internacional
Para enviar recargas con Félix necesitas haber completado antes al menos un envío de dinero.
- Abre WhatsApp y escribe "recarga" en tu chat con Félix.
- Ingresa el número de línea internacional de tu familiar, con el código de país incluido (por ejemplo, +52, +57). Félix detecta automáticamente el país y la operadora a partir del número. Verifica cada dígito con tu familiar antes de continuar: un número equivocado suele acreditar el saldo a otra línea sin posibilidad de reembolso.
- Elige el tipo de recarga: saldo, paquete o datos, según lo que ofrezca la operadora de tu familiar y lo que él o ella necesite.
- Elige el monto de la recarga. Hoy puedes recargar hasta $20 USD por recarga, hacer hasta 2 compras pagadas al día entre recargas y pagos de servicios, y enviar hasta 2 recargas al mismo número por día.
- Revisa el resumen antes de confirmar. Verifica el número de teléfono, la operadora y el monto: una vez procesada la recarga, no hay forma de corregir un error en estos datos.
- Confirma y paga con una tarjeta de débito o crédito emitida en EE.UU. (no se aceptan American Express ni efectivo).
- Félix te envía una confirmación por WhatsApp una vez que la recarga se procesó.
- Listo. El saldo se acredita en la línea de tu familiar, generalmente en minutos. La operadora le envía a tu familiar un mensaje confirmando la recarga.
Qué necesitas tener listo antes de recargar
- El número de celular completo y correcto de tu familiar, con código de país.
- Confirmación de cuál es la operadora de tu familiar (Telcel no es lo mismo que Movistar, y una recarga hecha a la operadora equivocada normalmente no se puede corregir ni reembolsar).
- El monto o paquete que tu familiar realmente necesita: saldo, paquete o datos, según lo que ofrezca la operadora.
A diferencia de un envío de dinero, donde intervienen al menos el remitente, el proveedor, un banco corresponsal y el beneficiario, una recarga internacional solo involucra dos partes activas: el comprador en EE.UU. y la operadora de telefonía del país de destino. Esto hace que el proceso sea generalmente más rápido, pero también significa que un error en el número de celular es mucho más difícil de revertir que un error en una cuenta bancaria.
Este mismo mecanismo es el que sigue Félix por WhatsApp: escribes "recarga", ingresas el número de tu familiar, eliges el tipo de recarga y el monto, y confirmas el pago. También puedes empezar desde la página de recargas internacionales de Félix. Consulta el paso a paso exacto en ¿Cómo enviar una recarga telefónica internacional?
3. Recargas por país: operadoras y qué esperar
Cada país tiene su propio panorama de operadoras, y no todas ofrecen los mismos tipos de recarga (saldo, paquetes o datos). Antes de recargar, confirma con tu familiar cuál es su operadora exacta: recargar a la operadora equivocada es el error más común y el más difícil de corregir.
| País | Operadoras principales | Qué esperar |
|---|---|---|
| México | Telcel, AT&T, Bait, Unefon, Movistar | El mercado con más operadoras de la región; la mayoría de los servicios de recarga ofrecen saldo, paquetes y datos. |
| Guatemala | Tigo, Claro | Cobertura amplia en zonas urbanas y buena parte del interior; los paquetes combinados de minutos y datos son comunes. |
| Honduras | Tigo, Claro | Dos operadoras dominan el mercado; confirma cuál usa tu familiar antes de recargar, ya que muchos números pueden portarse entre ambas. |
| El Salvador | Claro, Tigo, Digicel, Movistar, Red | El Salvador usa el dólar como moneda oficial, lo que simplifica la comparación de precios entre servicios de recarga. |
| Nicaragua | Claro, Tigo | Mercado concentrado en dos operadoras; la disponibilidad de paquetes de datos varía más que en países vecinos. |
| Colombia | Claro, Tigo, Movistar | Buena competencia entre operadoras; los planes prepago suelen incluir combos de datos, minutos y redes sociales. |
| República Dominicana | Claro, Altice, Viva | Tres operadoras activas; confirma cuál usa tu familiar, ya que Altice conserva la marca Orange en parte de su oferta. |
| Costa Rica | Claro | Si tu familiar usa una operadora distinta de Claro, confirma antes de pagar que el servicio de recarga la cubra. |
| Perú | Movistar, Bitel, Entel | Tres operadoras compiten activamente en el mercado prepago peruano; confirma cuál usa tu familiar antes de recargar. |
Recarga de saldo vs paquetes y datos: qué tipos de recarga existen
Los tipos de recarga son saldo, paquete o datos, según lo que ofrezca cada operadora (no todas ofrecen los tres). Los montos aparecen como opciones en moneda local, y algunas operadoras también permiten escribir un monto dentro de un rango. Los paquetes, también llamados denominaciones, son opciones preestablecidas de datos, minutos o una combinación. Pregúntale a tu familiar cuál prefiere: algunos operadores dan más valor por dólar en un paquete que en saldo, y esto cambia según la operadora y el país.
Hoy las recargas por WhatsApp, escribiendo "recarga", están disponibles solo en los países de la tabla de arriba. Brasil no está disponible para recargas por ahora, aunque sí puedes enviar dinero allí. Si el país de tu familiar no aparece en la tabla, hoy no puedes recargar su celular con Félix. La lista de ¿A qué países se puede enviar dinero? aplica solo a envíos de dinero, no a recargas.
4. Recarga vs enviar dinero a Latinoamérica: cómo decidir
Esta es la pregunta real detrás de la búsqueda "¿le envío dinero o le recargo el celular?". No hay una respuesta única: depende de qué necesita tu familiar en ese momento específico. Para un análisis más a fondo, lee ¿Recarga de celular o envío de dinero: cuándo usar cada uno?.
| Criterio | Recarga internacional | Envío de dinero |
|---|---|---|
| Control sobre el uso | Solo puede usarse para el plan del celular | El beneficiario decide en qué lo gasta |
| Necesita cuenta bancaria o identificación | No, solo un número de celular activo | Depende del método: no para efectivo o billetera; sí para banco |
| Velocidad típica | Generalmente minutos | Minutos a 24 horas, según el método |
| Reversibilidad de un error | Muy baja: un número equivocado casi nunca se puede recuperar | Más alta: un error de cuenta o nombre puede corregirse antes del retiro |
| Mejor para | Necesidades de comunicación inmediatas, montos pequeños | Gastos variables: renta, comida, salud, montos medianos o grandes |
¿Puedo recargar el celular de mi familia con Félix?
Sí. Hoy puedes enviar recargas internacionales con Félix directamente por WhatsApp: escribe la palabra "recarga" en tu chat con Félix y Félix te guía paso a paso. También puedes empezar desde la página de recargas internacionales de Félix. Pagas con una tarjeta de débito o crédito emitida en EE.UU., y hoy el máximo es $20 USD por recarga, con hasta 2 compras al día entre recargas y pagos de servicios.
Consulta ¿Puedo enviar recargas a celulares con Félix? para la respuesta completa sobre qué está disponible hoy. Si prefieres hablar primero con una persona, escribe "hablar con agente"; el equipo de soporte de Félix te atiende en tu idioma. Consulta ¿Cuál es el horario de atención para contactar soporte? para más detalles sobre cuándo puedes escribir.
Félix permite hoy enviar recargas internacionales directamente por WhatsApp: solo escribe "recarga" en tu chat con Félix para iniciar el proceso.
Si lo que necesitas es enviar dinero para que tu familiar decida en qué usarlo, Félix ya opera envíos completos a países de toda América Latina, con comisiones desde $2.99 USD y depósito en minutos en la mayoría de los casos. Consulta ¿Cuáles son los beneficios de enviar dinero con Félix? y la guía completa de envíos de dinero y remesas para comparar todos los métodos disponibles.
5. Qué experimenta tu familia al recibir una recarga
Del lado del remitente, una recarga se siente rápida: eliges el monto, pagas, y listo. Pero vale la pena entender qué pasa exactamente del otro lado, porque es distinto a recibir dinero.
El momento en que llega el saldo
En la mayoría de los casos, la operadora envía un mensaje de texto automático confirmando la recarga, algo como "Has recibido [monto] de saldo. ¡Gracias por tu recarga!", donde el monto aparece en la moneda del operador de destino, no en dólares. No hay notificación de un banco ni de una app de billetera: es un SMS directo de la compañía telefónica. Tu familiar no necesita hacer nada para reclamarlo: el saldo suele quedar disponible en minutos en su línea.
Lo que tu familiar no necesita tener
A diferencia de un retiro en efectivo o un depósito bancario, tu familiar no necesita identificación oficial, no necesita ir a ningún punto de pago, y no necesita una cuenta bancaria ni una billetera digital activa. Solo necesita que su celular esté encendido y con la línea activa.
El saldo expira: lo que hay que saber
El saldo de una recarga no dura para siempre. La mayoría de las operadoras en la región aplican una fecha de vencimiento del saldo o de los paquetes de datos, que varía según el monto recargado y las políticas de cada operadora. Si tu familiar no usa el saldo antes de esa fecha, puede perderlo. Pregúntale a tu familiar cada cuánto necesita recargar según su patrón de uso, en lugar de asumir que un monto grande "le dura más".
6. Costos reales de las recargas internacionales hoy
El costo de una recarga internacional no siempre es obvio a primera vista, porque puede estar escondido de dos formas distintas: una comisión explícita por transacción, o un descuento menor al valor nominal del saldo que recibe tu familiar (es decir, pagas $10 pero tu familiar recibe el equivalente a menos de $10 en saldo real).
Boss Revolution y Ding: los dos jugadores más conocidos
Boss Revolution y Ding son dos de los servicios de recarga internacional más usados por inmigrantes en EE.UU. Ambos funcionan de forma parecida: eliges el país, la operadora, el monto o paquete, pagas con tarjeta, y el saldo suele acreditarse en minutos. La estructura exacta de comisiones y descuentos cambia con frecuencia y varía según el país y la operadora de destino, así que la forma más confiable de comparar es hacer la misma simulación (mismo país, misma operadora, mismo monto) en cada servicio antes de pagar, y fijarte en el valor real de saldo que recibirá tu familiar, no solo en el precio que ves primero.
Portales directos de las operadoras
Telcel, Claro, Tigo, Movistar y otras operadoras también ofrecen sus propios portales de recarga internacional en su página web. La ventaja es que el pago va directo a la operadora, sin un intermediario adicional. La desventaja es que estos portales a veces tienen menos opciones de pago para tarjetas emitidas en EE.UU., y las promociones de "saldo extra" o "doble recarga" varían según campañas puntuales de cada operadora, no de forma constante.
El costo real de una recarga internacional no es solo la comisión que ves al pagar: también depende del valor de saldo que efectivamente recibe tu familiar por el monto que pagaste. Comparar dos servicios de recarga solo por el precio de entrada, sin verificar cuánto saldo llega realmente a la línea de tu familiar, es la forma más común de pagar de más sin darse cuenta.
Costo de una recarga internacional por WhatsApp: comisión y tipo de cambio
Hoy Félix no cobra una comisión aparte por las recargas internacionales: el costo del servicio está incorporado en el tipo de cambio que ves en el resumen antes de confirmar. El total que revisas antes de pagar es el que terminas pagando, sin un cargo adicional que aparezca después. Las condiciones pueden actualizarse, así que revisa siempre el resumen para ver el costo vigente.
Qué mirar antes de pagar en cualquier servicio de recarga
- El monto exacto de saldo, minutos o datos que recibirá tu familiar, no solo el precio que pagas tú.
- Si el servicio cobra una comisión visible además del precio del paquete.
- Si existen promociones activas de saldo adicional para la operadora y el país que necesitas.
- Si el servicio permite pagar con el método que tú tienes disponible (en Félix, tarjeta de débito o crédito emitida en EE.UU.; otros servicios pueden aceptar otros métodos).
7. Cómo elegir el mejor servicio de recarga desde EE.UU.
No todos los servicios de recarga internacional ofrecen la misma cobertura, el mismo valor real, ni las mismas protecciones. Estos son los criterios concretos que puedes aplicar antes de elegir uno.
Cobertura de operadoras y países
Confirma primero que el servicio recarga la operadora exacta de tu familiar, no solo el país. Un servicio puede cubrir México en general pero no ofrecer paquetes de datos para Bait, por ejemplo. Verifica esto antes de comparar precios.
Valor real de saldo, no solo el precio de entrada
Haz la misma simulación (mismo país, misma operadora, mismo monto) en dos o tres servicios y compara cuánto saldo, cuántos minutos o cuántos datos recibe tu familiar al final, no el precio que aparece primero en la página.
Velocidad de acreditación
La mayoría de las recargas se acreditan en minutos, pero esto puede variar según la operadora y la hora del día. Si la recarga es urgente, confirma con tu familiar apenas la envíes que el saldo ya llegó.
Señales de legitimidad: cómo evitar un servicio fraudulento
- El servicio muestra claramente su nombre legal, información de contacto y país de operación, no solo un formulario de pago.
- No te pide pagar con tarjetas de regalo (iTunes, Google Play, Amazon): ningún servicio legítimo de recarga funciona así.
- No promete "saldo extra garantizado" muy por encima de lo que ofrecen otros servicios para la misma operadora: si suena demasiado bueno, generalmente lo es.
- El servicio confirma el número de celular y la operadora antes de procesar el pago, para reducir el riesgo de recargar a un número equivocado.
Protección al consumidor: qué esperar realmente
Las recargas internacionales no siempre se clasifican como una remesa bajo el mismo marco regulatorio que un envío de dinero en efectivo, así que las protecciones específicas pueden variar según cómo esté estructurado cada servicio. Antes de usar cualquier proveedor, revisa sus términos de servicio y su política de reembolsos, especialmente qué pasa si el número de celular resulta incorrecto, porque en la mayoría de los casos esto no tiene reversión una vez procesada la recarga.
Inmigración y trámites en EE.UU.: guía para latinos
Guía de inmigración y trámites en EE.UU.: ITIN, SSN, pasaporte, consulado, conceptos de estatus y qué documentos piden para enviar dinero o abrir una cuenta.
Para solicitar un ITIN, el IRS acepta 13 tipos de documentos de identidad, y el pasaporte es el único que sirve por sí solo para comprobar identidad y condición de extranjero. Sin pasaporte, hay que presentar al menos dos documentos de la lista, por eso saber qué papeles tienes y cuáles te faltan es el primer trámite de todos.
Llegar a Estados Unidos implica aprender un sistema de inmigración y trámites donde casi todo depende de un documento: para trabajar, declarar impuestos, abrir una cuenta, rentar un lugar o enviar dinero a tu familia. Muchas veces la información viene mezclada con rumores, y los errores salen caros en tiempo y en dinero. Nada de eso significa que hagas algo mal: el sistema no fue diseñado pensando en quien llega desde otro país.
Esta guía organiza el tema de principio a fin. Explica los documentos esenciales, la diferencia entre ITIN y SSN, cómo tramitar documentos de tu país desde EE.UU., qué hace un consulado, los conceptos básicos del estatus migratorio y el lado financiero: qué piden para enviar dinero por WhatsApp con Félix o para abrir una cuenta. Es información general y educativa, no asesoría legal: para tu caso concreto, consulta a un abogado de inmigración o a una organización acreditada.
1. Documentos esenciales de un inmigrante en EE.UU.
No existe un documento único que sirva para todo. Cada trámite pide uno o varios, y no todos los emite el mismo país. Antes de buscar un trámite específico, conviene tener claro qué es cada papel y quién lo emite.
| Documento | Quién lo emite | Para qué se usa normalmente |
|---|---|---|
| Pasaporte | El gobierno de tu país de origen (vía consulado en EE.UU.) | Identificarte, viajar, solicitar un ITIN, verificar identidad en servicios financieros |
| Documento nacional de identidad de tu país (cédula, DNI, DUI, DPI, INE u otro) | El registro civil o autoridad electoral de tu país | Identificarte ante tu país y, en algunos casos, ante instituciones financieras |
| Matrícula consular | Algunos consulados latinoamericanos en EE.UU. | Identificarte como ciudadano de tu país en el exterior (su aceptación depende de cada institución) |
| ITIN | IRS (agencia de impuestos de EE.UU.) | Cumplir obligaciones de impuestos si no puedes obtener un SSN |
| Número de Seguro Social (SSN) | SSA (Administración del Seguro Social) | Trabajo autorizado, reporte de salarios y beneficios del seguro social |
| Licencia de conducir o ID estatal | El estado donde vives | Identificarte en EE.UU.; las reglas cambian de un estado a otro |
| Documentos migratorios (por ejemplo, Green Card o permiso de trabajo) | USCIS y otras agencias federales | Comprobar tu estatus y tu autorización de trabajo |
Licencias de conducir y credenciales estatales: por qué las reglas cambian según el estado
La licencia de conducir y las identificaciones estatales las emite cada estado, no el gobierno federal. Los documentos que piden, y si aceptan solicitantes sin SSN, cambian de un estado a otro. Antes de agendar una cita, revisa la página oficial del departamento de vehículos motorizados (DMV) de tu estado.
Cómo empezar a organizar tus documentos
- Reúne tu pasaporte y tu documento de identidad nacional, y revisa sus fechas de vencimiento.
- Guarda copias digitales y en papel en lugares separados, y nunca entregues originales a intermediarios.
- Anota qué documentos ya tienes de EE.UU. (ITIN, SSN, licencia, documentos migratorios) y cuáles te faltan para el trámite que necesitas.
Para entender cómo se vive este proceso al llegar, lee Retos de los inmigrantes al llegar a otro país: ¿cuáles son y cómo afrontarlos?.
2. ITIN y SSN: qué son y en qué se diferencian
Son dos números distintos, con emisores distintos y funciones distintas. Confundirlos es una de las fuentes de error más comunes.
| ITIN | SSN | |
|---|---|---|
| Quién lo emite | IRS | SSA |
| Para qué sirve | Cumplir obligaciones de impuestos | Trabajar con autorización, reportar salarios, beneficios del seguro social |
| Formato | 9 dígitos, siempre empieza con 9 | 9 dígitos |
| ¿Da permiso de trabajo? | No | Su emisión depende de que tengas autorización de trabajo u otra razón válida según la SSA |
| ¿Cambia tu estatus migratorio? | No | No |
| ¿Cuesta dinero solicitarlo? | El IRS no cobra por la solicitud; un Agente de Aceptación Certificado sí puede cobrar | No, la SSA no cobra por emitir el número ni la tarjeta |
El ITIN (Número de Identificación Personal del Contribuyente) es un número de nueve dígitos que el IRS emite a personas que tienen obligaciones de impuestos en Estados Unidos pero no pueden obtener un SSN, sin importar su estatus migratorio. No autoriza a trabajar, no da beneficios del seguro social y no cambia el estatus migratorio de quien lo tiene.
ITIN: cómo se solicita y dónde obtener ayuda
El ITIN se solicita con el Formulario W-7 del IRS, junto con documentos que comprueben tu identidad y tu condición de extranjero. En la mayoría de los casos la solicitud se acompaña de una declaración de impuestos, con algunas excepciones que el IRS detalla en las instrucciones del formulario. Para ciertos dependientes, el pasaporte solo sirve como documento único si tiene la fecha de entrada a EE.UU. Puedes enviarla por correo, usar un Agente de Aceptación Certificado (CAA) autorizado por el IRS, que verifica tus documentos originales y puede cobrar por su servicio, o pedir cita en un centro de asistencia del IRS o en un sitio VITA con servicios de ITIN, donde el trámite es gratuito. Los requisitos y tiempos de procesamiento cambian, así que confirma siempre los detalles vigentes en irs.gov.
Para el paso a paso completo, lee el glosario del ITIN.
SSN: quién puede obtenerlo y qué cuidar
La Administración del Seguro Social asigna el SSN a ciudadanos, a residentes permanentes y a otros extranjeros con autorización de trabajo, y en casos limitados por otras razones que la propia SSA define. Se solicita directamente en la SSA con documentos que comprueben tu identidad y tu estatus autorizado. La SSA no cobra por este trámite: desconfía de quien te pida pagar por conseguirlo.
Para saber más, lee ¿Cómo obtener la tarjeta del Seguro Social?, Tarjeta de seguro social en Estados Unidos: ¿qué es y cómo obtenerla? y ¿Cómo chequear mi social security?.
Impuestos con ITIN o SSN: quién debe declarar
Tener obligación de declarar impuestos depende de tus ingresos y de tu situación, no solo de tu estatus migratorio. El ITIN existe justamente para que personas sin SSN puedan cumplir esa obligación. Para una explicación general, lee ¿Quiénes deben declarar impuestos en Estados Unidos?. Si tu caso es complejo, consulta a un preparador de impuestos de confianza o a un profesional certificado.
3. Documentos de tu país de origen desde EE.UU.
La mayoría de los documentos de tu país se tramitan o renuevan sin viajar, a través del consulado. Un pasaporte vencido o una credencial perdida no significa que debas volver, pero sí requiere cita previa y planificación. Las reglas, costos y requisitos los define cada país, por eso cada uno tiene su propia guía.
Pasaporte y documento de identidad por país: cómo tramitarlos desde EE.UU.
| País | Documento de identidad desde EE.UU. | Pasaporte desde EE.UU. |
|---|---|---|
| México | Credencial INE | Renovar pasaporte mexicano |
| Guatemala | DPI | Renovar pasaporte guatemalteco |
| Honduras | DNI hondureño | Renovar pasaporte hondureño |
| El Salvador | DUI | Renovar pasaporte salvadoreño |
| Nicaragua | Cédula nicaragüense | Renovar pasaporte nicaragüense |
| Colombia | Cédula colombiana | Renovar pasaporte colombiano |
| República Dominicana | Cédula dominicana | Renovar pasaporte dominicano |
| Ecuador | Cédula ecuatoriana | Renovar pasaporte ecuatoriano |
| Perú | DNI peruano | Renovar pasaporte peruano |
| Costa Rica | Cédula costarricense | Renovar pasaporte costarricense |
| Brasil | Carteira de Identidade (CIN) | Renovar pasaporte brasileño |
Pasaporte vencido y visa vigente: qué considerar
Si tu pasaporte se vence mientras tu visa sigue vigente, el documento migratorio y el de viaje se tratan por separado. Lee ¿Qué sucede si mi pasaporte se vence pero mi visa no? y confirma tu situación con las fuentes oficiales o con un profesional.
Doble ciudadanía y otros trámites de nacionalidad
Algunos países permiten conservar la nacionalidad de origen al adquirir otra, y otros tienen reglas distintas. Para una introducción general, lee Doble ciudadanía: ¿qué es y cómo se obtiene?. Confirma la regla vigente con el consulado de tu país.
4. Consulados en EE.UU.: qué trámites ofrecen
Un consulado es la oficina de tu país en una ciudad de EE.UU. que atiende a sus ciudadanos: no es lo mismo que una embajada, que representa al país ante el gobierno federal en Washington. Para ver la diferencia con más detalle, lee Diferencias entre embajada y consulado: ¿cuáles son?.
Qué suelen ofrecer los consulados: trámites y servicios para ciudadanos en el exterior
| Tipo de servicio | Ejemplos generales |
|---|---|
| Documentos de identidad y viaje | Pasaporte, credencial o documento nacional de identidad |
| Registro civil | Actas de nacimiento, matrimonio o defunción de ciudadanos en el exterior |
| Matrícula consular | Disponible solo en los consulados de algunos países |
| Asistencia y protección consular | Orientación en situaciones de emergencia, detención o asuntos legales |
| Poderes notariales y otros documentos | Trámites para usar documentos en tu país |
Los servicios disponibles varían por país y por consulado, y cada uno publica sus propios requisitos y costos en su sitio oficial. Para encontrar el consulado que te corresponde, entra al sitio oficial de la cancillería (ministerio de relaciones exteriores) de tu país y, desde ahí, al sitio oficial del consulado.
Cómo prepararte para ir a un consulado
- Agenda cita previa en el sitio oficial del consulado: muchos consulados no atienden sin cita.
- Revisa en ese mismo sitio la lista exacta de documentos y el costo, porque cambian con el tiempo.
- Lleva originales y las copias que pidan, y llega con tiempo.
- Desconfía de páginas que cobran por "conseguir la cita": la cita se agenda en el sitio oficial.
Si tu país es México, lee Protección consular de los mexicanos en el exterior: ¿cómo funciona?.
5. Estatus migratorio: conceptos básicos y ayuda legal
Esta guía no es asesoría legal: el estatus migratorio de cada persona depende de hechos específicos y las reglas cambian. Para tu caso concreto, consulta a un abogado de inmigración o a una organización acreditada por el Departamento de Justicia, y verifica siempre la información vigente en uscis.gov.
El sistema migratorio de EE.UU. lo administra principalmente USCIS (Servicio de Ciudadanía e Inmigración de EE.UU.), junto con otras agencias federales. Estos son conceptos generales para que entiendas el vocabulario, no para decidir tu caso:
| Concepto | Qué significa en términos generales |
|---|---|
| Ciudadanía | Pertenencia plena a EE.UU., por nacimiento o por naturalización |
| Residencia permanente (Green Card) | Permiso para vivir y trabajar en EE.UU. de forma permanente, con condiciones |
| Estatus temporal (visas no inmigrantes) | Permiso para estar en EE.UU. por un tiempo y un propósito específicos |
| Documento de autorización de empleo (EAD) | Documento que acredita permiso de trabajo por un periodo determinado |
| Asilo y otras protecciones | Procesos para personas que buscan protección por razones definidas en la ley |
| Sin estatus vigente | Persona sin autorización migratoria vigente en el momento |
Para entender cada concepto, puedes leer ¿Cuáles son los tipos de migración?, ¿Qué es la Green Card?, ¿Qué es el Documento de Autorización de Empleo (EAD)?, Servicio de Ciudadanía e Inmigración de los Estados Unidos (USCIS): ¿qué es y cómo funciona?, ¿Cómo saber mi número de extranjero? y ¿Qué hacer si pierdo la Green Card?.
Renovaciones y cambios de estatus: dónde se presentan
La mayoría de las renovaciones de documentos y los cambios de estatus se presentan ante USCIS, con los formularios y las tarifas que la agencia publique en su sitio oficial. Las reglas, los costos y los tiempos cambian con frecuencia, por eso esta guía no los detalla. Antes de presentar cualquier solicitud, confirma la información en uscis.gov, guarda copia de todo lo que envíes y respeta los plazos que te indiquen.
Estatus migratorio y servicios financieros: qué depende de qué
El estatus no determina por sí solo todo el acceso a servicios financieros. Por ejemplo, el IRS emite ITIN sin importar el estatus migratorio, y cada institución financiera define qué identificación acepta dentro de lo que permite la regulación. Lo que sí cambia es qué documentos puedes presentar. Por eso vale la pena preguntar antes de aplicar, como se explica en la siguiente sección.
Cómo identificar ayuda legal confiable en inmigración
En EE.UU., solo los abogados autorizados y los representantes acreditados por el Departamento de Justicia pueden dar asesoría legal en temas de inmigración. Un "notario público" en EE.UU. no es lo mismo que un abogado: no puede asesorarte sobre tu caso migratorio.
- Verifica que quien te ayuda sea abogado con licencia o un representante acreditado de una organización reconocida. El Departamento de Justicia publica una lista de organizaciones reconocidas y representantes acreditados.
- Desconfía de quien promete resultados garantizados, pide pagos en efectivo sin recibo o te quita tus originales.
- USCIS publica una sección con ayuda para identificar fraudes y encontrar servicios legales de confianza.
Para temas específicos, lee ¿Qué es el derecho migratorio? y Carta de permiso para trabajar en Estados Unidos.
6. Documentos para enviar dinero y abrir una cuenta
La parte financiera de la vida en EE.UU. también depende de documentos. Cada servicio pide los suyos, y las reglas las define cada institución dentro del marco de la ley. Esta tabla resume cómo se relacionan los documentos con lo que quieres hacer.
| Lo que quieres hacer | Qué suelen pedir | Qué considerar |
|---|---|---|
| Enviar dinero a tu familia con Félix | Identificación aceptada (pasaporte, documento nacional de identidad, matrícula consular o licencia de conducir de EE.UU.) y una selfie. No se requiere SSN | En algunos casos Félix puede pedir un ID fiscal o información adicional |
| Abrir una cuenta en un banco o cooperativa | Depende de la institución: puede aceptar ITIN, pasaporte u otro documento oficial | Pregunta antes de ir qué aceptan y qué comprobante de domicilio piden |
| Declarar impuestos sin SSN | ITIN | El IRS emite ITIN sin importar el estatus migratorio |
| Solicitar crédito | ITIN o SSN, según el producto | Algunas cooperativas aceptan ITIN |
Félix no requiere SSN para enviar dinero desde Estados Unidos: para verificar tu identidad acepta pasaporte, documento nacional de identidad, matrícula consular o licencia de conducir de EE.UU., más una selfie. En algunos casos puede pedirse además un ID fiscal.
Enviar dinero a tu familia: qué necesitas y por qué te piden verificación
Los servicios de envío de dinero regulados en EE.UU. verifican la identidad de quienes envían para cumplir las normas contra el lavado de dinero. Si quieres entender el porqué de este proceso, lee ¿Por qué me piden documentos para mi verificación en Félix? y ¿Cuánto tiempo se tarda en verificar mi identidad en Félix?. Para conocer cómo protege Félix tus datos, revisa ¿Cómo protege Félix mi información personal? y ¿Qué tan seguro es Félix para enviar dinero?. Si ya sabes qué documento usarás, el proceso completo está en ¿Cómo enviar dinero con Félix?. Para los términos del tema, consulta los glosarios de remesa, remitente y envío de dinero, y para ver cuánto vale el dólar hoy, visita Dólar Hoy.
Si prefieres pagar con efectivo, conoce cómo enviar efectivo con Félix y ¿Cómo funciona el envío con efectivo en Félix?. Si decides enviar así, ten en cuenta que existe un impuesto federal del 1% sobre los envíos de dinero pagados en efectivo, según el IRS: revisa el impuesto del 1% a las remesas en 2026.
Abrir una cuenta bancaria sin SSN: qué preguntar antes de ir
Los bancos en EE.UU. deben verificar la identidad de sus clientes bajo la regulación federal. Para personas que no son ciudadanas, esa regulación permite varios tipos de documentos de identificación, y cada institución decide cuáles acepta. Por eso conviene llamar o revisar el sitio de la institución antes de ir. Las cooperativas de crédito y los bancos comunitarios son una buena opción para empezar a explorar. Para entender los conceptos, consulta los glosarios de cuenta bancaria y de billetera digital. La guía de cuentas y ahorro explica este tema a fondo.
Del ITIN al crédito: el siguiente paso financiero
Con tu identificación en orden, el siguiente paso suele ser construir historial. Lee la guía de crédito y préstamos, y los glosarios de historial crediticio y credit score.
Envía dinero a tu familia desde WhatsApp con Félix
Con tu identificación aceptada y una selfie puedes verificar tu cuenta y enviar dinero a Latinoamérica desde WhatsApp. Aprende cómo enviar dinero con Félix.
7. Cómo ordenar tus trámites migratorios y financieros
Los trámites se resuelven mejor con un orden claro. Esta tabla sirve como punto de partida según tu situación: confirma siempre el requisito vigente en la fuente oficial de cada trámite.
| Tu situación | Primer paso sugerido | Dónde confirmar |
|---|---|---|
| Tu pasaporte o documento de identidad está vencido | Agendar cita en el consulado de tu país | Sitio oficial del consulado y tabla por país de la sección 3 |
| Necesitas cumplir con impuestos y no tienes SSN | Informarte sobre el ITIN | irs.gov y ITIN en el glosario |
| Crees que puedes ser elegible para un SSN | Consultar los requisitos en la SSA | ssa.gov |
| Tienes dudas sobre tu estatus o un trámite migratorio | Hablar con un abogado de inmigración o una organización acreditada | uscis.gov y lista del Departamento de Justicia |
| Quieres enviar dinero a tu familia | Tener lista tu identificación aceptada y una selfie | Ayuda de Félix |
| Quieres abrir una cuenta | Llamar antes a la institución y preguntar qué identificación acepta | Sitio oficial de cada banco o cooperativa |
Cinco preguntas antes de pagar por cualquier trámite
- ¿Esta persona o empresa es el sitio oficial, un abogado con licencia o una organización acreditada?
- ¿Existe un canal oficial gratuito o de menor costo para el mismo trámite?
- ¿Me da un recibo y un contrato claro?
- ¿Me pide originales? Entrega copias, salvo que una agencia oficial pida lo contrario.
- ¿Promete resultados garantizados? Ningún servicio legítimo puede hacerlo.
Organizar tus documentos antes de empezar un trámite ahorra tiempo y evita pagos innecesarios. Un orden simple: identificación de tu país, ITIN o SSN según corresponda, documentos migratorios si los tienes, y copias de todo.
Cómo seguir el camino financiero después de los trámites
El camino suele seguir este orden: primero documentos y trámites (esta guía), luego vida y trabajo en EE.UU., después cuentas y ahorro, envíos de dinero y crédito.
Crédito y préstamos para inmigrantes latinos en EE.UU.: Guía completa 2026
Guía completa sobre crédito para inmigrantes: cómo funciona el credit score, cómo empezar historial desde cero, tarjetas, préstamos y tus derechos en EE.UU.
Según la CFPB, aproximadamente 26 millones de adultos en Estados Unidos son "invisibles crediticios": no tienen ningún expediente en los burós de crédito. Los inmigrantes latinos están desproporcionadamente representados en ese grupo: llegan con años de disciplina financiera en su país de origen, y el sistema estadounidense actúa como si ninguna de esa historia existiera.
Eso no es un fracaso tuyo. El reto principal no es que tu historial de otro país no se transfiera: es que incluso cuando ganas dinero y pagas tus deudas en EE.UU., el sistema puede seguir cerrado. El credit score no solo afecta el acceso al crédito: también determina si te aprueban un apartamento, cuánto depósito te piden para conectar la luz y el agua, o si ciertos empleadores te contratan.
Un inmigrante puede tener ingresos estables y pagar puntualmente, y aun así enfrentar barreras que alguien con historial no enfrentaría. Los tres burós de crédito estadounidenses (Equifax, Experian y TransUnion) solo registran actividad financiera reportada dentro del país: si no tienes cuentas activas aquí, no existe registro, aunque hayas cumplido con todo.
Esta guía explica cómo funciona el sistema de crédito en EE.UU. desde la perspectiva del inmigrante latino: por qué el acceso al crédito es difícil al inicio, cómo se construye un historial crediticio desde cero, qué productos existen, cuáles evitar, y por qué las remesas que ya envías demuestran disciplina financiera aunque no cuenten para tu historial crediticio en EE.UU.
1. El sistema de crédito en EE.UU. para el inmigrante latino
El crédito en Estados Unidos no es una medida universal de confianza financiera. Es un registro específico de comportamiento financiero dentro del sistema estadounidense. Y eso cambia todo para quien llega desde otro país.
En muchos países de América Latina, los burós de crédito son operados por el gobierno o por consorcios bancarios que funcionan como registros centrales. En algunos casos están integrados al sistema tributario. El sistema estadounidense es diferente en un aspecto fundamental: es descentralizado, operado por empresas privadas, y funciona sobre la base de reportes voluntarios. Los prestamistas reportan la actividad de sus clientes a los burós si quieren hacerlo: no están obligados en todos los casos. Eso significa que si no tienes cuentas activas en EE.UU., no tienes registro, aunque hayas pagado puntualmente durante décadas en otro país.
Por qué el crédito importa en la vida cotidiana en EE.UU.
El credit score no es solo para pedir un préstamo. Aparece en decisiones que afectan la vida diaria:
| Situación | Cómo interviene el crédito |
|---|---|
| Rentar un apartamento | La mayoría de los propietarios hacen una verificación de crédito |
| Comprar un auto | Los financiamientos requieren un historial mínimo |
| Solicitar una tarjeta de crédito | Determina si aprueban y qué límite otorgan |
| Algunos empleadores | Verifican crédito como parte del proceso de contratación |
| Depósitos de servicios públicos | Sin crédito, pueden exigir depósitos de hasta $500 o más |
| Financiar un teléfono | Los planes de financiamiento de celulares revisan historial |
La "invisibilidad crediticia": qué es y por qué afecta más a los inmigrantes
La CFPB define dos categorías de personas sin acceso pleno al sistema de crédito. "Credit invisible" significa que no existe ningún expediente en ninguno de los tres burós. "Thin file" significa que existe un expediente, pero con tan poca información que no genera un puntaje calculable. Ambas situaciones son comunes entre los inmigrantes recién llegados, independientemente de su historial financiero en el país de origen.
La diferencia estructural con América Latina es importante: en muchos países de la región, la cuenta bancaria básica y el historial de pagos de servicios pueden contribuir al perfil crediticio. En EE.UU., pagar la renta puntualmente durante dos años, o tener luz y agua a tu nombre, generalmente no aparece en el reporte de crédito a menos que el propietario o la empresa de servicios lo reporte activamente.
El punto de partida para salir de la invisibilidad es abrir una cuenta bancaria en EE.UU. Sin una cuenta bancaria, es imposible acceder a la mayoría de los productos de crédito.
En EE.UU., el historial crediticio no se transfiere entre países. Un inmigrante que llega con quince años de crédito impecable en su país de origen empieza desde cero en el sistema estadounidense, porque los burós de crédito solo registran actividad financiera reportada dentro del país. Esto no refleja la disciplina financiera del inmigrante, sino los límites del sistema.
El ITIN (Individual Taxpayer Identification Number) es un número de identificación fiscal para personas sin número de seguro social. Algunos productos de crédito, especialmente los ofrecidos por cooperativas de crédito y bancos comunitarios, aceptan ITIN en lugar de SSN. Esto es relevante para inmigrantes que aún no tienen permiso de trabajo, pero quieren empezar a construir historial.
Para más contexto sobre la importancia del historial crediticio para la comunidad latina, lee El historial de crédito y su importancia para los emigrantes latinos.
2. El credit score: cómo se calcula y qué lo afecta
El credit score es un número entre 300 y 850 que resume tu historial crediticio en un solo valor. Los prestamistas lo usan para decidir si aprueban una solicitud y en qué condiciones. El modelo más usado en EE.UU. es el FICO Score.
Los rangos FICO estándar son:
| Rango | Calificación | Qué implica en la práctica |
|---|---|---|
| 800 - 850 | Excepcional | Acceso a las mejores tasas y condiciones |
| 740 - 799 | Muy bueno | Aprobación en casi todos los productos |
| 670 - 739 | Bueno | Aprobación general, tasas competitivas |
| 580 - 669 | Regular | Aprobación limitada, tasas más altas |
| 300 - 579 | Deficiente | Difícil acceso a crédito convencional |
Cómo se calcula el puntaje FICO: los cinco factores
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas a tiempo, siempre |
| Utilización de crédito | 30% | Cuánto de tu límite disponible usas |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas abiertas |
| Mezcla de crédito | 10% | Variedad de tipos de cuenta (tarjeta, préstamo, etc.) |
| Crédito nuevo | 10% | Número de solicitudes recientes (hard inquiries) |
Los porcentajes del modelo FICO son una aproximación de referencia: los distintos burós de crédito y versiones del modelo pueden ponderar los factores de manera diferente. Lo que sí es consistente en todos los modelos: el historial de pagos y la utilización de crédito son siempre los dos factores que más impactan el puntaje.
Historial de pagos (35%): el factor más importante
Un solo pago con más de 30 días de retraso puede reducir un buen score entre 60 y 110 puntos, dependiendo del historial previo. Un score de 780 puede caer a 670 por un solo atraso. El impacto es mayor cuando el historial previo es bueno, porque demuestra un cambio de comportamiento. El retraso queda en el reporte durante 7 años.
El historial de pagos representa el 35% del credit score FICO, el modelo más usado por los prestamistas en EE.UU. Un solo pago atrasado de más de 30 días puede reducir un buen score entre 60 y 110 puntos, dependiendo del historial previo. La solución más efectiva es configurar el pago automático por al menos el mínimo, y pagar el saldo completo manualmente cada mes.
Utilización de crédito (30%): el ajuste más rápido
La utilización es el porcentaje de tu límite de crédito disponible que estás usando. Si tienes una tarjeta con límite de $1,000 y un saldo de $400, tu utilización es del 40%. El objetivo es mantenerla por debajo del 30%, y si puedes, por debajo del 10%. En una tarjeta asegurada con límite de $300, eso significa no tener más de $90 de saldo cuando el banco genera el estado de cuenta.
La tasa de utilización de crédito representa el 30% del score FICO. Mantenerla por debajo del 30% (y si puedes, por debajo del 10%) es el ajuste más rápido que puedes hacer para subir tu score una vez que tienes una tarjeta activa. Lo que importa es el saldo en la fecha de corte del estado de cuenta, no el saldo el día del pago.
Antigüedad del historial (15%): la razón para no cerrar cuentas
Este factor evalúa la antigüedad promedio de tus cuentas y la edad de tu cuenta más antigua. Cerrar una cuenta antigua reduce ese promedio. Un inmigrante con seis meses de historial tendrá puntuación baja en este factor simplemente por el tiempo, lo cual es normal y mejora con el paso de los meses.
Hard credit check vs. soft credit check: lo que de verdad daña el score
Muchos inmigrantes evitan revisar su crédito por miedo a dañarlo. Esa confusión es comprensible pero incorrecta. Existen dos tipos de consulta:
Una consulta blanda de crédito (soft credit check) ocurre cuando tú mismo revisas tu reporte, cuando una empresa hace una preaprobación, o cuando un empleador hace una verificación. No afecta el score.
Una consulta dura de crédito (hard credit check) ocurre cuando solicitas un producto de crédito y el prestamista accede a tu reporte completo. Reduce el score aproximadamente 5-10 puntos y permanece visible durante dos años, aunque el impacto real desaparece en 12 meses. Múltiples aplicaciones en ventanas cortas suman y pueden señalar dificultades financieras.
La herramienta para verificar el score sin dañarlo es annualcreditreport.com (la única fuente autorizada por la FTC).
Lee ¿Cómo saber mi historial crediticio? para el proceso completo.
Sobre VantageScore vs FICO Score: algunas aplicaciones gratuitas de monitoreo de crédito usan VantageScore en lugar de FICO. Ambos usan la escala 300-850, pero ponderan los factores de manera diferente. Es normal ver distintos números en distintas plataformas. Los prestamistas grandes generalmente usan FICO.
3. Cómo empezar historial crediticio desde cero
La pregunta más frecuente de un inmigrante recién llegado: ¿cómo empiezo si no tengo historial y nadie me da crédito porque no tengo historial? El círculo se rompe eligiendo el producto de entrada correcto.
Para generar el primer credit score en EE.UU., la FICO necesita al menos una cuenta de crédito con seis meses de historial activo y reportado. Hay cuatro formas principales de abrir esa primera cuenta:
| Método | Cómo funciona | ¿Requiere SSN? | ¿Hace hard inquiry? | Tiempo hasta primer score |
|---|---|---|---|---|
| Tarjeta de crédito asegurada | Depósito como garantía; el banco reporta pagos | Varía (algunos aceptan ITIN) | Generalmente sí | 3 a 6 meses |
| Préstamo para establecer historial (credit-builder loan) | Pagos van a una cuenta bloqueada; al final recibes el dinero | Varía | Generalmente sí | 6 a 12 meses |
| Usuario autorizado en cuenta de tercero | Se añade tu nombre a la tarjeta de alguien con buen historial | No | No | Puede ser inmediato |
| Productos ITIN en cooperativas y bancos comunitarios | Tarjetas o préstamos que aceptan ITIN en lugar de SSN | No (acepta ITIN) | Generalmente sí | 3 a 6 meses |
Tarjeta de crédito asegurada: el camino más común
Una tarjeta de crédito asegurada funciona así: haces un depósito de garantía, típicamente entre $200 y $500, que se convierte en tu límite de crédito. Usas la tarjeta para compras pequeñas, pagas el saldo completo cada mes, y el banco reporta ese comportamiento a los burós. Después de 6 a 12 meses de pagos puntuales, muchos emisores convierten la cuenta a una tarjeta no asegurada y te devuelven el depósito.
El depósito no es un gasto: sigue siendo tu dinero, guardado como garantía. Es la inversión más concreta que puedes hacer en tu historial crediticio.
Préstamos para establecer historial (credit-builder loans)
En este modelo, no recibes el dinero al inicio. En cambio, el prestamista abre una cuenta bloqueada y tú haces pagos mensuales durante 6 a 24 meses. Cada pago se reporta como actividad crediticia. Al final del plazo, recibes el dinero acumulado. El costo real es el interés que pagas, que varía según el proveedor. Las cooperativas de crédito son los principales oferentes de este producto.
Usuario autorizado en la cuenta de un familiar
Si tienes un familiar o amigo de confianza con buen historial crediticio en EE.UU., pueden añadirte como usuario autorizado en su tarjeta. El historial de esa cuenta puede aparecer en tu reporte y acelerar el proceso de construcción. El riesgo es bidireccional: si el titular principal falla en los pagos, eso también puede afectar tu reporte.
Productos con ITIN: para quienes no tienen SSN
Algunas cooperativas de crédito y bancos comunitarios aceptan el ITIN como identificación para abrir cuentas y solicitar productos de crédito. Tener un ITIN no es un obstáculo, sino una puerta de entrada específica para quien todavía no tiene SSN.
Para generar tu primer credit score en EE.UU., necesitas al menos una cuenta de crédito activa con seis meses de historial reportado. Con una tarjeta de crédito asegurada y pagos a tiempo, la mayoría de los inmigrantes tienen su primer score en 3 a 6 meses. El punto de partida es elegir un producto que reporte a los tres burós principales: Equifax, Experian y TransUnion.
Algunos bancos comunitarios y cooperativas de crédito en EE.UU. aceptan el ITIN en lugar del número de seguro social para abrir cuentas y solicitar productos de crédito. Tener un ITIN no es un obstáculo para empezar a construir historial crediticio: es el camino específico para quienes no tienen SSN.
Para acelerar el proceso, lee Tres formas de construir historial crediticio rápidamente y Construye tu futuro: 5 formas en las que un buen crédito te ayuda.
4. Remesas e historial crediticio en EE.UU.: qué cuenta y qué no
Hay algo que no se menciona lo suficiente: el inmigrante latino que envía dinero a su familia todos los meses ya está demostrando el comportamiento financiero que el sistema de crédito está diseñado para medir.
Enviar dinero a tu familia cada mes, a tiempo, sin falta, es exactamente el comportamiento que los sistemas de crédito están diseñados para medir. El problema es que las remesas no se reportan a los burós de crédito de EE.UU., así que no cuentan para tu historial crediticio. Si el sistema de crédito no te ve, no es por falta de disciplina: solo registra productos de crédito que reportan tus pagos.
Qué es el modelo Envía Ahora, Paga Después (EAPD)
El modelo Envía Ahora, Paga Después (EAPD) es un tipo de préstamo pensado para quien envía remesas: te permite enviar dinero hoy aunque no tengas el efectivo y pagarlo después.
Su mecánica: un proveedor financia el monto de una remesa hoy, y el remitente lo paga después. Que esos pagos aparezcan o no en tu reporte de crédito depende de si el prestamista los reporta a los burós: pregúntalo antes de aceptar.
Para alguien que ya envía remesas con disciplina, lo que EAPD añade es flexibilidad: tu familia recibe el dinero cuando lo necesita, aunque tu próximo ingreso todavía no llegue.
El modelo Envía Ahora, Paga Después (EAPD) permite a un remitente enviar dinero hoy y pagarlo después. Antes de aceptar cualquier préstamo, revisa el costo total, las fechas de pago y si el prestamista reporta tus pagos a los burós de crédito.
El EAPD cubre un envío concreto. Para construir historial crediticio, el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan, que se explican en la sección 3.
Envía ahora, paga después: envía dinero hoy aunque no tengas el efectivo
Félix es el punto de entrada al sistema financiero para los latinos en EE.UU.
Con Envía ahora, paga después, los Préstamos de Félix, puedes enviar dinero a tu familia hoy y pagarlo después, desde el mismo chat de WhatsApp. Para ver el paso a paso, lee cómo usar Envía ahora, paga después en Félix, y para entender el modelo en general, consulta el glosario de Envía ahora, paga después (SNPL). Si es tu primer envío, aprende cómo enviar dinero con Félix.
5. Productos de crédito para inmigrantes en EE.UU.
Con el sistema comprendido y los primeros pasos claros, el siguiente movimiento es conocer el panorama completo de productos disponibles: qué existe, cómo funciona cada uno, y qué señales indican que un producto puede dañarte en lugar de ayudarte.
Tarjetas de crédito: el primer producto para la mayoría
La tarjeta de crédito es el producto de acceso más común para inmigrantes en EE.UU. Antes de elegir una, conviene entender los términos básicos:
APR en tarjetas de crédito: qué es y por qué el porcentaje puede confundir
El APR (Annual Percentage Rate) es la tasa de interés expresada en términos anuales. Para productos de corto plazo, el APR anualizado puede parecer muy alto aunque el costo absoluto sea pequeño: un préstamo a 2 meses con 10% de originación tiene un APR superior al 100%, pero tú solo pagas el 10% real del monto. Para comparar el costo real de cualquier producto de crédito, verifica siempre el costo total en dólares, no solo el APR.
Un ejemplo concreto: un producto que cobra un 10% de cuota de originación por un préstamo que se paga en 2 meses puede tener un APR superior al 100% cuando se anualiza. Eso no significa que tú pagues el 100% del monto: significa que si ese mismo préstamo durara 12 meses completos, habría costado eso.
Para productos de corto plazo como el EAPD, el APR anualizado no refleja el costo real; lo que importa es el costo absoluto en dólares.
El APR tampoco incluye todos los costos posibles: algunos productos tienen comisiones de apertura, seguros, o penalizaciones que no entran en el cálculo oficial.
Para tarjetas de crédito, el APR aplica solo si llevas saldo de un mes al siguiente. Si pagas el saldo completo cada mes, el APR no te cuesta nada. Si llevas saldo, puede estar entre el 20% y el 30% en tarjetas de entrada.
La cuota anual (annual fee) es lo que cobran por tener la tarjeta, independientemente de si la usas. Algunas tarjetas de inicio no tienen cuota; otras cobran entre $25 y $100 al año.
El límite de crédito es el monto máximo que puedes gastar. En tarjetas aseguradas, suele equivaler al depósito.
La fecha de corte es cuando el banco genera el estado de cuenta y registra el saldo que reporta a los burós. No es el mismo día que el vencimiento del pago.
La regla más importante para usar una tarjeta de crédito siendo inmigrante en EE.UU. es pagar el saldo completo de tu estado de cuenta antes de la fecha límite, cada mes, sin excepción. Esto evita todos los intereses, construye tu historial de pagos, y mantiene tu utilización bajo control al mismo tiempo. Pagar solo el mínimo genera deuda con intereses que pueden superar el 25% anual.
En la práctica, con una tarjeta de crédito asegurada de $300: haz compras pequeñas (gasolina, supermercado) por no más de $30 al mes, paga el saldo completo antes de la fecha límite, y deja que los seis meses de historial hagan su trabajo.
Comparación de tarjetas para inmigrantes en EE.UU.
| Tipo de tarjeta | Depósito requerido | Cuota anual típica | Reporta a los 3 burós | APR típico | Camino a tarjeta sin garantía |
|---|---|---|---|---|---|
| Tarjeta asegurada (entrada) | $200 a $500 | $0 a $35 | Verificar antes de aplicar | 20% a 29% | Sí, generalmente a los 12 meses |
| Tarjeta con ITIN (cooperativa) | Varía | Baja o ninguna | Sí | 15% a 22% | Sí, según historial |
| Tarjeta no asegurada (thin file) | No requiere | $25 a $75 | Sí | 24% a 35% | Ya es no asegurada |
Préstamos personales y de auto para inmigrantes
Los préstamos tienen requisitos diferentes a las tarjetas. Los prestamistas convencionales suelen pedir un score mínimo de 580 a 650, pero también evalúan la profundidad del historial. Un score de 640 con solo 8 meses de historial puede resultar en rechazo, porque la muestra es muy pequeña para proyectar comportamiento futuro.
Opciones disponibles para inmigrantes con poco o nulo historial:
Cooperativas de crédito como primera opción de préstamo
Las cooperativas de crédito en EE.UU. son instituciones sin fines de lucro cuyas tasas y condiciones suelen ser más favorables que los bancos comerciales. Muchas aceptan ITIN y tienen programas específicos para inmigrantes que están empezando a construir historial crediticio. Para acceder a sus préstamos, generalmente es necesario abrir primero una cuenta como socio.
Puedes encontrar cooperativas de crédito cerca de ti a través del directorio de la NCUA (ncua.gov).
CDFIs: prestamistas de misión para comunidades vulnerables
Las CDFIs (Community Development Financial Institutions) son instituciones certificadas por el Departamento del Tesoro de EE.UU. para servir a comunidades de bajos ingresos o con acceso limitado al crédito convencional. Algunas ofrecen préstamos personales pequeños a personas sin historial crediticio. Puedes buscar CDFIs certificadas en el directorio del CDFI Fund (cdfifund.gov).
Co-firmante: cómo funciona y cuál es el riesgo real
Un co-firmante (co-signer) es una persona con buen crédito que firma el préstamo contigo y asume igual responsabilidad legal por la deuda. Si tú no pagas, el prestamista puede cobrarle al co-firmante directamente. El co-firmante no tiene acceso al dinero, pero sí carga con el riesgo total. Es importante que ambas partes entiendan esto antes de firmar.
Préstamos de auto: lo que cambia para el inmigrante
El auto es una necesidad real en muchas ciudades y zonas de trabajo. Las opciones para inmigrantes con historial delgado incluyen cooperativas de crédito (algunas tienen programas para compradores de primera vez), y CDFIs con financiamiento de auto. Los concesionarios "buy here, pay here" son el camino que hay que evitar.
Comparación de fuentes de préstamo para inmigrantes
| Fuente | ¿Acepta ITIN? | Score mínimo típico | APR típico | Historial mínimo requerido | Nivel de riesgo |
|---|---|---|---|---|---|
| Banco comercial | Rara vez | 650+ | 8% a 18% | 12 a 24 meses | Bajo (si aprueba) |
| Cooperativa de crédito | Frecuentemente | 580+ | 6% a 16% | 6 a 12 meses | Bajo |
| CDFI | Frecuentemente | Sin mínimo en algunos casos | 10% a 22% | Sin mínimo en algunos casos | Bajo a medio |
| Lender online (fintech) | Varía | 580+ | 9% a 36% | 6 a 12 meses | Medio |
| Payday loan / "sin verificación" | Generalmente sí | Sin mínimo | hasta 500% o más | Sin mínimo | Muy alto |
Los préstamos de día de pago ("payday loans") y los créditos "sin verificación de crédito" suelen cobrar tasas anuales de hasta 500% o más. Para un inmigrante que está construyendo su historial crediticio, estos productos representan un riesgo real de caer en un ciclo de deuda difícil de salir. La alternativa es siempre la cooperativa de crédito o el CDFI, aunque requieran más trámite.
Para documentación alternativa: algunos prestamistas, especialmente CDFIs y cooperativas de crédito, aceptan estados de cuenta bancarios como comprobante de ingresos para trabajadores por cuenta propia o con empleo en efectivo. Esto es relevante para muchos inmigrantes latinos que trabajan en construcción, limpieza, o servicios.
Lee ¿Se puede solicitar un préstamo sin buró de crédito? y Construye tu futuro: 5 formas en las que un buen crédito te ayuda para profundizar en el panorama de opciones.
6. Errores que dañan el crédito y cómo evitarlos
El sistema de crédito en EE.UU. tiene reglas que no son intuitivas para alguien que lo está aprendiendo desde cero. Los errores más comunes no ocurren por descuido, sino por desconocer cómo funciona el sistema.
Perder la fecha de pago: el error con más impacto duradero en el credit score
Un pago con más de 30 días de retraso se reporta a los burós como "late payment" y puede bajar un buen score entre 60 y 110 puntos. Permanece visible en el reporte durante 7 años. El impacto real disminuye con el tiempo, pero sigue visible.
Solución: configura el pago automático del mínimo para que nunca haya un retraso técnico, y luego paga el saldo completo manualmente.
Utilización alta al cierre del estado de cuenta: cómo el momento del pago afecta tu score
Muchos usuarios pagan su tarjeta antes de la fecha límite, pero el saldo que el banco reporta a los burós es el que aparece en el estado de cuenta, que se genera días o semanas antes. Si el estado de cuenta muestra $280 sobre un límite de $300, la utilización reportada es del 93%, aunque hayas pagado puntualmente.
Solución: paga o reduce el saldo antes de la fecha de cierre del estado de cuenta, no solo antes de la fecha límite de pago.
Cerrar cuentas antiguas: por qué reduce tu score aunque no tengas deuda
Cerrar una cuenta antigua reduce la antigüedad promedio de tu historial (15% del score) y también reduce tu límite de crédito total, lo que puede subir tu tasa de utilización general. Una cuenta con historial limpio y sin saldo es un activo, aunque no la uses.
Solución: mantén las cuentas abiertas. Si quieres reducir el uso de una tarjeta, haz una compra pequeña cada 3 meses para mantenerla activa.
Aplicar a múltiples productos de crédito en poco tiempo: el efecto acumulado de las hard inquiries
Cada aplicación de crédito genera una hard inquiry. Varias aplicaciones en semanas cortas pueden bajar el score 30-50 puntos acumulados y enviar una señal de dificultades financieras a los prestamistas.
Solución: usa herramientas de preaprobación (soft pull) para verificar si calificas antes de aplicar formalmente. La mayoría de los emisores ofrecen esto sin consecuencia para el score.
No revisar el reporte de crédito: cómo los errores no detectados dañan tu historial
La CFPB estima que 1 de cada 5 consumidores en EE.UU. tiene al menos un error en su reporte de crédito que podría afectar su score. Los inmigrantes son especialmente vulnerables por variaciones en el nombre o mezcla de expedientes. Puedes revisar los tres reportes gratuitamente en annualcreditreport.com y disputar cualquier error sin costo.
Solución: revisa los tres reportes una vez al año en annualcreditreport.com, la única fuente autorizada por la FTC. Si encuentras un error, presenta una disputa directamente con el buró de crédito que lo reporta.
Tus derechos bajo la FCRA
La Ley de Reporte Justo de Crédito (Fair Credit Reporting Act, FCRA) te da derechos concretos independientemente de tu estatus migratorio:
Bajo la Ley de Reporte Justo de Crédito (FCRA), tienes derecho a disputar cualquier información incorrecta en tu reporte de crédito, independientemente de tu estatus migratorio. Los burós de crédito tienen 30 días para investigar y corregir o eliminar información que no puedan verificar. Puedes presentar una disputa en línea, por correo, o por teléfono directamente con cada buró.
El proceso de disputa es gratuito. El buró de crédito debe investigar la información disputada en 30 días. Si no puede verificarla, debe corregirla o eliminarla. Si el buró no responde o no resuelve adecuadamente, puedes presentar una queja ante la CFPB en consumerfinance.gov/complaint.
Para profundizar: lee ¿Cómo saber mi historial crediticio? y El historial de crédito y su importancia para los emigrantes latinos.
7. Cómo elegir tu producto de crédito en EE.UU. siendo latino
El crédito no es un sistema único. Lo que conviene depende de dónde estás en el proceso: cuánto tiempo llevas en EE.UU., si tienes SSN o solo ITIN, si ya tienes cuenta bancaria, y qué quieres hacer con el crédito cuando lo tengas.
Marco de decisión por situación
| Tu situación | Primer paso recomendado |
|---|---|
| Recién llegado, sin SSN, sin cuenta bancaria | Obtén tu ITIN primero: es el documento que desbloquea la mayoría de las opciones financieras. Luego abre una cuenta bancaria en una cooperativa que acepte matrícula consular o pasaporte |
| Ya envías remesas con Félix | Si un envío no puede esperar a tu próximo ingreso, pregunta en tu chat de WhatsApp por Envía ahora, paga después, los Préstamos de Félix. Para construir historial, suma un producto que reporte a los tres burós, como una tarjeta asegurada |
| Tienes ITIN, tienes cuenta bancaria, sin historial | Busca una cooperativa de crédito con programa para inmigrantes; solicita tarjeta asegurada o credit-builder loan con ITIN |
| Tienes SSN, 6-12 meses en EE.UU., historial delgado | Solicita una tarjeta asegurada que reporte a los 3 burós; usa para compras pequeñas; paga saldo completo mensualmente |
| Tienes SSN, 1-2 años, score entre 580 y 650 | Evalúa préstamo para establecer historial en cooperativa; considera tarjeta sin garantía de entrada |
| Score 670 o más, listo para expandir | Solicita tarjeta sin garantía con recompensas; evalúa préstamo personal o de auto en banco o cooperativa |
Qué comparar al elegir una tarjeta de crédito
Cinco criterios que importan, en orden:
- Primero, que reporte a los tres burós principales (Equifax, Experian, TransUnion). Si no reporta a todos, el historial que construyes es incompleto.
- Segundo, la cuota anual: en tarjetas de entrada, busca $0 o menos de $40 al año. La tarjeta de entrada no debería costar más de lo que aporta.
- Tercero, el camino a tarjeta no asegurada: ¿el emisor convierte la tarjeta automáticamente? ¿En cuántos meses? ¿Devuelve el depósito?
- Cuarto, el APR: solo importa si llevas saldo. Si pagas el saldo completo mensualmente, el APR no te cuesta nada. Pero es útil tener un APR bajo por si ocurre una emergencia.
- Quinto, si acepta ITIN o requiere SSN. Verifica antes de aplicar para evitar una hard inquiry innecesaria.
Qué comparar al elegir un préstamo
Cuatro criterios relevantes para inmigrantes:
- Si acepta ITIN: confirma antes de aplicar. Algunos prestamistas lo dicen claramente en su página; otros requieren llamada.
- Historial mínimo requerido, no solo el score: un score de 620 con 6 meses de historial puede no ser suficiente en un banco que requiere 24 meses de historial, aunque el score sea aceptable.
- APR total con todos los cargos incluidos: algunos préstamos tienen cargos de originación que elevan el costo real por encima del APR anunciado. El APR efectivo debe incluir todos los cargos.
- Penalización por pago anticipado: algunos prestamistas cobran si pagas el préstamo antes del plazo. Si planeas saldar la deuda pronto, verifica este punto.
El ciclo financiero del inmigrante latino
Para muchos latinos en EE.UU., el primer servicio financiero digital que usan es una app de envíos de dinero. Ese hábito (enviar dinero a tiempo, cada mes, sin falta) demuestra disciplina financiera, pero las remesas no se reportan a los burós de crédito de EE.UU. Para construir historial necesitas un producto que reporte tus pagos, como una tarjeta de crédito asegurada. Félix te acompaña en el primer paso: enviar dinero a tu familia de forma simple, desde WhatsApp.
El camino tiene una lógica clara: primero llegar y organizarse, luego abrir una cuenta bancaria como base de todo lo demás, luego enviar dinero a tu familia como primer servicio financiero digital, y en paralelo construir historial crediticio con productos que reporten tus pagos a los burós. El crédito abre el acceso a vivienda, auto y, eventualmente, a inversión y negocios.
Elegir el primer producto de crédito no requiere el mejor score ni el mejor trabajo: requiere entender qué opciones existen para tu situación específica. Un inmigrante recién llegado sin SSN tiene caminos distintos a uno con ITIN y seis meses de historial. El punto de partida importa; el destino es el mismo.
Para seguir el camino: lee Tres formas de construir historial crediticio rápidamente, Construye tu futuro: 5 formas en las que un buen crédito te ayuda, y ¿Se puede solicitar un préstamo sin buró de crédito?.
Cuentas y ahorro en EE.UU.: guía para inmigrantes latinos
Guía de cuentas y ahorro en EE.UU.: cómo abrir una cuenta sin SSN, seguro FDIC y NCUA, cooperativas, comisiones, fondo de emergencia y cuentas en tu país.
En 2025, el 12% de los adultos hispanos en Estados Unidos no tenía una cuenta bancaria, el doble del 6% del total de adultos, según la Reserva Federal. Tener una cuenta es el primer paso para cobrar tu pago, guardar tu dinero con seguro federal, pagar cuentas y ahorrar.
Abrir una cuenta en un país nuevo puede sentirse como una puerta cerrada: no sabes qué documentos piden, no conoces los nombres de las cuentas, te preocupan las comisiones y quizás alguien te dijo que sin SSN no se puede. Si todavía no tienes cuenta, o si la tienes pero no sabes si es la adecuada, nada de eso significa que hagas algo mal. El sistema bancario de EE.UU. se explica poco a quien llega desde otro país, y esta guía existe para cambiar eso.
Aquí encuentras el tema completo: por qué conviene una cuenta, la diferencia entre cuenta de cheques y de ahorros, cómo abrir una cuenta sin SSN, qué ofrecen los bancos, las cooperativas de crédito, los bancos comunitarios y las apps, cómo evitar comisiones, cómo ahorrar y armar un fondo de emergencia, y qué considerar si también tienes una cuenta en tu país de origen o si quieres enviar dinero a la cuenta de tu familia con Félix. Es información general y educativa, no asesoría financiera, legal ni de impuestos: para tu caso concreto, habla con la institución financiera o con un profesional de confianza.
1. Por qué necesitas una cuenta bancaria en EE.UU.
Una cuenta bancaria es el punto de partida de casi todo lo demás en tu vida financiera en EE.UU.: es donde puedes recibir tu pago, guardar tu dinero, pagar cuentas y, más adelante, usar productos como una tarjeta de débito o una de crédito. Una cuenta no genera historial crediticio por sí sola, pero te da una base ordenada para empezar a construirlo.
Servicios fuera del banco: qué dicen los datos sobre cheques y giros postales
Mucha gente resuelve su día a día sin banco, con cambio de cheques y giros postales (money orders). Según la Reserva Federal, el 12% de los adultos en EE.UU. usó estos servicios en 2025: lo hizo el 28% de quienes no tenían cuenta, frente al 11% de quienes sí la tenían. Son opciones válidas en un momento dado, pero no guardan tu dinero con seguro federal ni te permiten cobrar, pagar y ahorrar desde un solo lugar.
Cheques: cómo cobrarlos, endosarlos y depositarlos
Si recibes pagos con cheque, estos artículos explican cada paso:
- ¿Cómo cobrar un cheque?
- ¿Cómo se endosa un cheque?
- ¿Cómo se llena un cheque?
- Partes de un cheque en Estados Unidos: ¿cuáles son?
- ¿Puedo depositar un cheque de otro banco en mi cuenta?
- ¿Los cheques tienen fecha de vencimiento?
- Cambio de cheques: ¿qué es y cómo se realiza?
Seguro de depósitos: cómo se protege tu dinero en un banco o cooperativa
Tus depósitos en un banco con seguro del FDIC están asegurados al menos hasta $250,000 en cada banco asegurado, y en una cooperativa de crédito con seguro de la NCUA hasta $250,000 por miembro en una cuenta individual. Si la institución quiebra, ese seguro federal protege tu dinero hasta ese límite.
| Seguro | A quién protege | Cobertura base |
|---|---|---|
| FDIC (Corporación Federal de Seguro de Depósitos) | Depósitos en bancos asegurados por el FDIC | Al menos $250,000 en cada banco asegurado |
| NCUA (Administración Nacional de Cooperativas de Crédito) | Cuentas en cooperativas de crédito federales y en la gran mayoría de las estatales | Hasta $250,000 por miembro en una cuenta individual |
El monto exacto depende de la categoría de propiedad, es decir, de cómo tienes tu dinero en la institución (por ejemplo, cuenta individual o conjunta). El FDIC asegura cuentas de cheques, de ahorros, de mercado de dinero (money market), certificados de depósito y tarjetas prepagadas que cumplan ciertos requisitos. No asegura acciones, bonos, criptoactivos ni el contenido de una caja de seguridad. Antes de abrir una cuenta, confirma que la institución tenga seguro del FDIC o de la NCUA.
2. Tipos de cuenta: checking, savings y más
Los bancos y las cooperativas usan nombres en inglés para sus cuentas. Esta tabla traduce lo básico, para que sepas qué pedir.
| Tipo de cuenta | Para qué sirve | Qué considerar |
|---|---|---|
| Cuenta de cheques (checking) | Uso diario: recibir tu pago, pagar con tarjeta de débito, hacer transferencias y pagar cuentas | Algunas cuentas cobran una comisión mensual o piden un saldo mínimo, según la institución |
| Cuenta de ahorros (savings) | Guardar dinero que no necesitas a diario y ganar intereses | La tasa de interés cambia de una institución a otra, y algunas ponen límites o comisiones |
| Cuenta de mercado de dinero (money market) | Guardar dinero con acceso más flexible que algunas cuentas de ahorros | Las condiciones y las tasas varían: lee el contrato |
| Certificado de depósito (CD) | Guardar dinero por un plazo fijo, que no necesitarás antes de esa fecha | Retirar antes del plazo suele tener una penalización: confirma las reglas antes de abrirlo |
| Tarjeta prepagada | Pagar con un saldo cargado de antemano | El seguro del FDIC aplica solo si se cumplen ciertos requisitos: pregunta cómo funciona la tuya |
Para empezar, lo más habitual es abrir una cuenta de cheques para el día a día y una de ahorros aparte para tu fondo de emergencia. Muchas instituciones permiten tener ambas.
Número de ruta y número de cuenta: qué son y cuándo los vas a necesitar
Cuando te depositan el sueldo o haces una transferencia, te piden dos números: el de ruta (routing number), que identifica a tu banco, y el de cuenta, que identifica tu cuenta. Para aprender a encontrarlos, lee Número de ruta bancaria: qué es, cómo encontrarlo y cuándo lo necesitas. Para entender cómo se mueve el dinero entre cuentas, consulta Transferencias ACH: qué son, cómo funcionan y cuándo usarlas y Wire transfer vs. transferencia bancaria: ¿cuál es la diferencia?.
3. Cómo abrir una cuenta en EE.UU. sin SSN
La buena noticia es que la regla federal ofrece alternativas al SSN si no eres ciudadano.
Según la regulación federal sobre verificación de identidad (31 CFR 1020.220), un banco debe obtener como mínimo tu nombre, tu fecha de nacimiento, tu dirección y un número de identificación antes de abrir una cuenta; si no eres ciudadano de EE.UU., ese número puede ser un número de identificación fiscal (TIN), un número de pasaporte, de tarjeta de identificación de extranjero o de otro documento oficial con foto que pruebe tu nacionalidad o residencia. Cada banco decide cuáles de esos documentos acepta en la práctica.
Esa regla no menciona el historial crediticio entre la información mínima que el banco debe obtener, así que no tener historial no impide por sí solo abrir una cuenta. Cada institución puede aplicar además sus propias políticas internas, por eso conviene preguntar antes de ir. Si no tienes historial, lee qué significa ser credit invisible y cómo se construye en la guía de crédito y préstamos.
Documentos para abrir una cuenta sin SSN: cómo los contempla la regla federal
| Documento | Cómo aparece en la regla federal |
|---|---|
| Número de identificación fiscal (TIN), que incluye el ITIN | Aparece en la lista para quienes no son ciudadanos |
| Número de pasaporte y país que lo emitió | Aparece en la lista |
| Número de tarjeta de identificación de extranjero | Aparece en la lista |
| Otro documento oficial con foto que pruebe nacionalidad o residencia (con su número y país emisor) | Aparece en la lista |
| Matrícula consular | No se nombra en la regla: depende de la política de cada institución |
El ITIN es un número de nueve dígitos que el IRS emite a personas que no pueden obtener un SSN, sin importar su estatus migratorio. Si te falta pasaporte, ITIN u otro documento, la guía de inmigración y trámites explica cómo conseguirlos.
Cuenta mientras esperas tu ITIN: lo que permite la regla
La regulación también prevé un caso concreto: si ya solicitaste un número de identificación fiscal pero todavía no lo recibes, el banco puede abrirte la cuenta si confirma que presentaste la solicitud y obtiene el número en un plazo razonable. Es una opción que cada banco decide si ofrece o no.
Cómo abrir tu primera cuenta paso a paso
- Decide qué necesitas. Una cuenta de cheques para el día a día, una de ahorros para tus metas, o ambas.
- Elige el tipo de institución. Compara un banco, un banco comunitario, una cooperativa de crédito o una app, como se explica en la siguiente sección.
- Pregunta antes de ir. Llama o revisa el sitio de la institución y pregunta qué identificación aceptan para quienes no tienen SSN, si piden un comprobante de domicilio y si hay un depósito mínimo para abrir.
- Reúne tus documentos. Lleva tu identificación, tu ITIN o pasaporte según lo que acepten, y tu dirección. Guarda copias y no entregues originales a intermediarios.
- Confirma el seguro. Pregunta si la institución tiene seguro del FDIC o de la NCUA, y consulta fdic.gov o ncua.gov si quieres verificarlo.
- Pide la tabla de comisiones por escrito. Revísala antes de firmar, como se explica en la sección 5.
Abrir una cuenta es un trámite directo con la institución: si un intermediario te pide dinero por "garantizarte" la aprobación, desconfía.
4. Dónde abrir tu cuenta: bancos, cooperativas y apps
No todas las instituciones funcionan igual. Esta tabla compara las opciones principales.
| Opción | Qué es | Seguro de depósitos | Qué considerar |
|---|---|---|---|
| Banco grande o nacional | Institución con presencia en muchos estados | FDIC, si es asegurado | Confirma qué identificación aceptan para quienes no tienen SSN |
| Banco comunitario | Banco más pequeño y de enfoque local, que atiende sobre todo a las personas y negocios de su zona | FDIC, si es asegurado | Pregunta qué identificación aceptan y qué servicios ofrecen |
| Cooperativa de crédito (credit union) | Institución sin fines de lucro, propiedad de sus miembros | NCUA, si es asegurada | Debes cumplir su "campo de membresía", el vínculo común que une a sus miembros |
| CDFI | Designación del Departamento del Tesoro para instituciones que atienden a comunidades de bajos ingresos o con poco acceso a financiamiento | Depende: incluye bancos de desarrollo comunitario y cooperativas | Una CDFI no siempre ofrece cuentas de depósito: pregunta |
| App financiera o billetera digital | Aplicación para guardar, pagar y recibir dinero desde el celular | Solo si tu dinero está en una cuenta de depósito en un banco asegurado | Pregunta qué banco guarda tu dinero |
Cooperativas de crédito: cómo funcionan y quién puede unirse
Una cooperativa de crédito es una institución sin fines de lucro que pertenece y es controlada por sus miembros, según la NCUA. Para unirte, debes cumplir su campo de membresía, que es el vínculo común que une a sus miembros. Para entender los detalles, lee el glosario de cooperativa de crédito y el de banco comunitario.
Apps y billeteras digitales: qué preguntar antes de guardar tu dinero
El FDIC solo asegura tu dinero si está en una cuenta de depósito en un banco asegurado por el FDIC. Una app financiera o una billetera digital no ofrece ese seguro por sí misma: pregunta en qué banco asegurado se guarda tu dinero y qué pasa con tu saldo si la empresa tiene un problema.
Algunas apps son bancos y otras funcionan con un banco asociado. Antes de depositar tu sueldo en una, confirma quién custodia tu dinero y revisa las condiciones.
Cuentas certificadas Bank On: una lista para comparar cuentas básicas
Bank On es una iniciativa del CFE Fund que busca que todas las personas tengan acceso a una cuenta de banco o de cooperativa segura y asequible. Su sitio publica una lista de cuentas certificadas ofrecidas por distintas instituciones. Es un punto de partida para comparar, no una recomendación: confirma siempre las condiciones directamente con la institución.
5. Comisiones de las cuentas y cómo evitarlas
Las comisiones pueden restar dinero a tu cuenta si no las conoces antes de abrirla.
En 2025, el 17% de los adultos hispanos con cuenta bancaria pagó una comisión por sobregiro en los 12 meses anteriores, frente al 12% del total de adultos con cuenta, según la Reserva Federal. Un sobregiro (overdraft) ocurre cuando gastas más de lo que tienes en tu cuenta.
| Comisión | Cuándo aparece | Cómo evitarla |
|---|---|---|
| Mantenimiento mensual | Cobro periódico por tener la cuenta | Pregunta si existe una cuenta sin comisión mensual o con condiciones para eliminarla |
| Saldo mínimo | Cobro si tu saldo baja de un monto que fija la institución | Revisa el mínimo requerido y mantén al menos ese saldo |
| Sobregiro (overdraft) | Gastas o te cobran más de lo que hay en tu cuenta | Lleva control de tu saldo, activa alertas y pregunta si puedes rechazar el sobregiro |
| Cajero automático fuera de la red | Retiras en un cajero que no es de tu institución | Pregunta qué cajeros están en tu red y usa esos |
| Transferencia internacional o wire | Envías dinero al exterior desde tu cuenta | Compara opciones antes de elegir cómo enviar; lee ¿Cómo recibir una transferencia bancaria internacional? |
Qué preguntar antes de abrir una cuenta: lista de comisiones y condiciones
- ¿Cuál es la comisión mensual y cómo la puedo evitar?
- ¿Hay un saldo mínimo o un depósito mínimo para abrir?
- ¿Cuánto cobran por sobregiro y puedo desactivarlo?
- ¿Qué cajeros puedo usar sin costo?
- ¿Qué pasa si no uso la cuenta durante un tiempo?
- ¿Me pueden dar la tabla de comisiones por escrito?
Si tienes un problema con un banco que no se resuelve en la sucursal, el CFPB es la agencia federal que protege a los consumidores de productos financieros. Y si necesitas depositar efectivo sin tarjeta, lee Depósito de dinero sin tarjeta: ¿cómo se hace?.
6. Cómo ahorrar y armar un fondo de emergencia
Ahorrar es más difícil cuando tus ingresos cambian de un mes a otro, cuando cobras en efectivo o cuando una parte de tu dinero se va a tu familia. Aun así, un poco de ahorro constante te protege de que un imprevisto se convierta en deuda.
En 2025, el 63% de los adultos en EE.UU. dijo que cubriría un gasto inesperado de $400 solo con efectivo, ahorros o una tarjeta de crédito que pagaría completa en su siguiente estado de cuenta, y el 55% había apartado dinero para tres meses de gastos, según la Reserva Federal. La Reserva Federal usa estas dos medidas para medir qué tan preparadas están las familias ante un imprevisto.
Los imprevistos son comunes: la misma encuesta encontró que el 59% de los adultos tuvo al menos un gasto grande e inesperado en el año anterior, y el más frecuente fue una reparación o reemplazo de vehículo (30%).
Fondo de emergencia: cómo empezar aunque ahorres poco
No hay un monto único correcto. Un punto de partida práctico es construirlo por etapas:
- Primera meta: una cantidad que cubra un gasto inesperado pequeño, como la que usa la Reserva Federal para medir preparación ($400).
- Segunda meta: el equivalente a un mes de gastos esenciales.
- Meta a largo plazo: el equivalente a tres meses de gastos, que es la medida que usa la Reserva Federal.
Guarda ese dinero en una cuenta de ahorros aparte de la que usas a diario, para no gastarlo sin querer. Para más ideas, lee ¿Cómo ahorrar dinero?.
Ahorro con ingresos variables o en efectivo: estrategias que funcionan
| Estrategia | Cómo funciona | Para quién sirve |
|---|---|---|
| Págate primero | Apartas un porcentaje de cada pago apenas lo recibes, antes de gastar | Quien cobra cada semana o por trabajo |
| Transferencia automática | Programas un traspaso periódico de tu cuenta de cheques a la de ahorros | Quien recibe su sueldo por depósito directo |
| Presupuesto con envío incluido | Anotas el envío a tu familia como un gasto fijo del mes | Quien envía dinero cada mes: consulta la guía de envíos de dinero |
| Depósito del efectivo | Llevas a tu cuenta el efectivo que cobras, en lugar de guardarlo en casa | Quien cobra en efectivo |
| Ahorro por metas | Separas dinero para un objetivo concreto, como un viaje o un trámite | Quien ahorra para algo con fecha |
Cuentas de ahorro: qué es el APY y cómo comparar tasas
El APY (Annual Percentage Yield, rendimiento porcentual anual) es la tasa que refleja el total de intereses que paga una cuenta en un año, según su tasa de interés y la frecuencia con que se calculan los intereses. Es el número que debes comparar entre instituciones, porque incluye el efecto del interés compuesto.
A octubre de 2026, la tasa nacional promedio de las cuentas de ahorros en EE.UU. es de 0.38%, según el FDIC. Es un promedio ponderado entre todas las instituciones aseguradas: algunas pagan menos y otras más, por eso conviene comparar el APY antes de elegir dónde guardar tu fondo.
Una tasa alta ayuda, pero no es lo único que importa: revisa también las comisiones, el seguro de depósitos y si puedes retirar tu dinero cuando lo necesites. Y recuerda que ahorrar no es solo una cuestión de tasas: lo más importante es que el hábito sea sostenible con tus ingresos.
7. Tu cuenta en tu país de origen y la cuenta de tu familia
Muchos inmigrantes mantienen una cuenta en su país de origen, sea para sus propios gastos, para recibir dinero o porque su familia lo usa para ahorrar. Abrirla desde EE.UU. depende de cada país y de cada banco, y por eso hay una guía por país.
Abrir una cuenta en tu país desde EE.UU.: guía para cada destino
Si tu país es México, también puedes leer ¿Qué bancos de Estados Unidos tienen sucursal en México?.
Cuenta en el exterior: cuándo debes reportarla al gobierno de EE.UU.
Si eres una persona de EE.UU. (el IRS incluye ciudadanos y residentes) con una cuenta financiera fuera del país, propia o en la que tengas firma autorizada, debes presentar un FBAR si el valor total de tus cuentas en el exterior superó $10,000 en cualquier momento del año. La fecha límite es el 15 de abril del año siguiente, con una extensión automática hasta el 15 de octubre.
Esto aplica aunque la cuenta no te genere ingresos. Las reglas dependen de tu situación y pueden cambiar, así que confirma con el IRS o con un profesional de impuestos antes de decidir. Si tienes dudas sobre quién debe declarar, lee ¿Quiénes deben declarar impuestos en Estados Unidos?.
Enviar dinero a la cuenta de tu familia: qué necesitas saber
También puedes enviar dinero directamente a la cuenta de tu familia, sin tener una cuenta propia en tu país. Con Félix, tu beneficiario puede recibir el dinero por depósito a cuenta bancaria, retiro en efectivo o billetera digital, según el país de destino. Los métodos disponibles se muestran durante el envío en WhatsApp, y el detalle está en ¿Cómo pueden recibir mi dinero con Félix?. Para depositar en una cuenta, necesitas los datos correctos de tu beneficiario: consulta los glosarios de beneficiario y de identificador de número de cuenta local, y si tu destino es México, también el de CLABE.
Félix no requiere SSN para enviar dinero desde Estados Unidos: para verificar tu identidad acepta pasaporte, documento nacional de identidad, matrícula consular o licencia de conducir de EE.UU., más una selfie. En algunos casos puede pedirse además un ID fiscal.
Para enviar, puedes pagar con una tarjeta de débito o crédito emitida en EE.UU. (excepto American Express) o con efectivo en tiendas participantes. Si prefieres pagar con efectivo, conoce cómo enviar efectivo con Félix y ¿Cómo funciona el envío con efectivo en Félix?. Si decides enviar así, ten en cuenta que existe un impuesto federal del 1% sobre los envíos de dinero pagados en efectivo, según el IRS: revisa el impuesto del 1% a las remesas en 2026.
Para entender el proceso de verificación y la seguridad de tus datos, lee ¿Por qué me piden documentos para mi verificación en Félix?, ¿Cómo protege Félix mi información personal? y ¿Qué tan seguro es Félix para enviar dinero?. Para saber qué datos pide Félix y cuáles nunca pedirá, revisa ¿Félix me pedirá mis datos bancarios o información sensible?. Y para ver cuánto vale el dólar hoy, visita Dólar Hoy.
Envía dinero a tu familia desde WhatsApp con Félix
Con una identificación aceptada y una selfie puedes verificar tu identidad y enviar dinero a Latinoamérica desde WhatsApp. Aprende cómo enviar dinero con Félix.
8. Cómo elegir la cuenta correcta para tu situación
La mejor cuenta es la que se ajusta a tus documentos, a tus ingresos y a tus metas. Esta tabla sirve como punto de partida: confirma siempre las condiciones con la institución.
| Tu situación | Primer paso sugerido | Dónde confirmar |
|---|---|---|
| Tienes pasaporte pero no ITIN ni SSN | Preguntar qué instituciones aceptan pasaporte para abrir una cuenta | Llamada o sitio de cada banco o cooperativa |
| Tienes ITIN | Preguntar si aceptan ITIN como número de identificación | Sitio de cada institución y ITIN en el glosario |
| Aún no tienes ni ITIN ni SSN | Informarte sobre cómo obtener un ITIN | Guía de inmigración y trámites |
| Quieres tu primera cuenta para el día a día | Comparar una cuenta de cheques con comisiones bajas | Tabla de comisiones por escrito |
| Quieres separar tu fondo de emergencia | Abrir una cuenta de ahorros aparte | Comparar el APY y el seguro FDIC o NCUA |
| Recibes tu pago en efectivo o con cheque | Depositar con regularidad y guardar tus comprobantes | Artículos sobre cheques de la sección 1 |
| Quieres usar una app financiera | Preguntar en qué banco asegurado se guarda tu dinero | Sitio y contrato de la app |
Cinco preguntas antes de abrir cualquier cuenta
- ¿La institución tiene seguro del FDIC o de la NCUA?
- ¿Qué identificación aceptan para quienes no tienen SSN?
- ¿Cuáles son las comisiones y cómo las evito?
- ¿Puedo usar mi cuenta desde el celular y en cajeros sin costo?
- ¿Me piden pagar a un intermediario por abrirla? Si es así, desconfía.
Compara al menos dos instituciones antes de decidir, y guarda copia de los documentos que entregues.
Cómo seguir el camino financiero después de abrir tu cuenta
El camino suele seguir este orden: primero documentos y trámites, luego vida y trabajo en EE.UU., después tu cuenta y tu ahorro (esta guía), envíos de dinero, crédito y préstamos y, cuando ya tengas una base, inversión y negocios. Para el siguiente paso con el crédito, lee también los glosarios de credit score y de tarjeta de crédito asegurada.
Vida y trabajo en EE.UU. para inmigrantes latinos: guía
Guía de vida y trabajo en EE.UU.: permisos, derechos laborales, nómina e impuestos, renta, salud, licencia de conducir y tu dinero, explicado para latinos.
El salario mínimo federal en Estados Unidos es de $7.25 por hora desde 2009, y si tu estado fija uno más alto, los empleados cubiertos por la ley tienen derecho al más alto de los dos. Hay reglas federales, de cada estado y de cada empleador, y conocerlas te protege.
Empezar una vida nueva y buscar trabajo en Estados Unidos significa aprender muchas cosas a la vez: cómo se consigue trabajo, qué dice tu talón de pago, cómo se renta un lugar, qué hacer si te enfermas o cómo sacar una licencia para manejar. Nadie nace sabiendo todo esto, y la información que circula en redes suele venir mezclada con rumores. Si hoy tienes dudas, no estás solo: casi todas las personas que llegan a Estados Unidos pasan por lo mismo.
Esta guía de vida y trabajo en Estados Unidos reúne lo esencial: permisos y documentos para trabajar, tus derechos como trabajador, nómina e impuestos, vivienda, salud, licencia de conducir y recursos comunitarios. Cierra con el lado financiero: cómo enviar dinero a tu familia desde WhatsApp con Félix, ahorrar y construir crédito. Es información general y educativa, no asesoría legal, fiscal ni médica: para tu caso concreto, consulta a un profesional o a una organización de confianza.
1. Trabajo en EE.UU.: permisos y documentos
Para trabajar de forma legal hay que demostrar identidad y autorización de trabajo. Según USCIS, todos los empleadores deben completar el Formulario I-9 por cada persona que contratan, sea ciudadana o extranjera. Es el trámite más común del primer día de trabajo.
Formulario I-9: qué es y cómo funciona el primer día de trabajo
En el I-9 tú declaras tu autorización de empleo y presentas documentos aceptables que prueben tu identidad y esa autorización. Tu empleador revisa que parezcan genuinos y que sean tuyos. El formulario trae una lista de documentos aceptables que el empleador debe entregarte. El Departamento de Justicia prohíbe las "prácticas documentales injustas" en este proceso: si sientes que te piden más de lo necesario, busca orientación (en la sección 2 encuentras dónde).
Permisos y autorización de trabajo: conceptos que debes conocer
Esta tabla resume conceptos generales. No decide tu caso: el estatus depende de hechos específicos y las reglas cambian.
| Documento o concepto | Qué es en términos generales | Dónde confirmar |
|---|---|---|
| Residencia permanente (Green Card) | Permiso para vivir y trabajar en EE.UU. de forma permanente, con condiciones | uscis.gov |
| Documento de Autorización de Empleo (EAD) | Acredita permiso de trabajo por un periodo determinado; se solicita con el Formulario I-765 | uscis.gov |
| Visas de trabajo temporal | Permiso para trabajar por un tiempo limitado, con condiciones | uscis.gov |
| Número de Seguro Social (SSN) | Se asocia con trabajo autorizado y reporte de salarios | ssa.gov |
| ITIN | Número para cumplir obligaciones de impuestos; no da permiso de trabajo ni cambia tu estatus | irs.gov |
Lee ¿Qué es el Documento de Autorización de Empleo (EAD)?, Carta de permiso para trabajar en Estados Unidos, ¿Qué es la Green Card? y Tarjeta de seguro social en Estados Unidos: ¿qué es y cómo obtenerla?. El camino completo de documentos y estatus está en la guía de inmigración y trámites, el primer paso de este recorrido. Si aún evalúas el viaje, lee ¿Cómo emigrar a Estados Unidos? y ¿Qué es el sueño americano?.
Cómo buscar trabajo en EE.UU.: pasos para empezar
- Define qué trabajo puedes hacer según tus permisos y tu experiencia.
- Prepara tu currículum y practica la entrevista.
- Usa portales confiables y desconfía de ofertas que piden dinero por adelantado.
- Antes de aceptar, confirma por escrito el pago por hora, el horario y quién es tu empleador.
Lee 4 páginas para buscar empleo en Estados Unidos, Entrevista laboral: 5 mejores consejos para presentarse en trabajos, 8 maneras de hacer dinero en Estados Unidos y ¿Cuánto gana un jubilado en Estados Unidos?.
Oficios y empleos frecuentes: artículos para conocer cada uno
| Tipo de trabajo | Para leer más |
|---|---|
| Plomería | Trabajos de plomería en Estados Unidos |
| Electricidad | ¿Cuánto gana un electricista en Estados Unidos? |
| Cuidado de adultos mayores | ¿Cómo es el trabajo de cuidadores de adultos mayores a domicilio en Estados Unidos? |
| Cuidado de niños | ¿Cuánto gana una niñera en Estados Unidos en 2024? y ¿Es redituable el trabajo de niñera? |
| Intercambio con familia anfitriona | ¿Qué es Au Pair? |
| Servicios con propinas | Propinas en Estados Unidos: ¿es obligatoria? |
Si tu país es México, lee también Trabajos en Estados Unidos para mexicanos: ¿cuáles son?.
2. Derechos laborales: salario, horas y seguridad
Esta guía es información general y educativa, no asesoría legal, fiscal ni médica. Las leyes cambian y dependen de tu estado y de tu situación: para tu caso concreto, consulta a un abogado, a un preparador de impuestos o a un profesional de la salud de confianza, y verifica la información vigente en los sitios oficiales.
Las reglas laborales vienen de la ley federal, de cada estado y, muchas veces, de tu contrato. Esta tabla resume los puntos principales de la ley federal de salarios y horas (FLSA) y de otras leyes laborales.
| Tema | Qué dice la ley en términos generales | Qué considerar |
|---|---|---|
| Salario mínimo | El mínimo federal es de $7.25 por hora desde el 24 de julio de 2009 | Muchos estados tienen su propio mínimo: si aplican ambos, corresponde el más alto |
| Horas extra | Los empleados cubiertos reciben al menos una vez y media su pago regular por hora después de 40 horas en una semana | Hay excepciones, y si tu estado tiene una regla más favorable, aplica la más alta |
| Descansos y vacaciones | La ley federal no obliga a dar descansos, comidas ni pago por vacaciones | Tu estado o tu contrato pueden dar más derechos |
| Seguridad en el trabajo | Tu empleador debe mantener el lugar libre de peligros graves conocidos | Puedes reportar problemas sin que te castiguen |
| Discriminación por origen nacional | Se prohíbe tratar mal a un trabajador o candidato por su país de origen, etnia o acento | Puedes presentar una queja ante las agencias federales |
Revisa que tu pago por hora sea al menos el mínimo que te corresponde y que se pague el tiempo extra. Tu estado puede fijar reglas más altas: revisa su sitio oficial.
Según una hoja informativa conjunta del Departamento de Justicia, el Departamento del Trabajo, la NLRB y la EEOC, los trabajadores sin autorización de trabajo tienen derecho al salario mínimo y al pago de horas extra por las horas trabajadas, igual que los demás. Esas agencias explican que siempre tienes derecho al pago por el trabajo que ya hiciste, sin importar tu estatus migratorio, y que las leyes federales en general prohíben las represalias por reclamar tus derechos, aunque algunas compensaciones pueden ser limitadas.
Seguridad en el trabajo: tu derecho a un lugar sin peligros
Según OSHA, la agencia federal de seguridad y salud ocupacional, la ley federal te da derecho a trabajar en un lugar seguro, y puedes presentar una queja confidencial y pedir una inspección si crees que tu lugar de trabajo es inseguro o insalubre. La queja puede presentarse en cualquier idioma, e incluso de forma anónima.
OSHA recomienda avisar primero a tu empleador, si puedes. Si sufres represalias por reportar un problema, existe una queja aparte, con un plazo de 30 a 180 días según la ley que aplique: conviene actuar pronto y guardar fechas, mensajes y fotos.
Discriminación y trato justo: qué protege la ley
La EEOC explica que el Título VII de la Ley de Derechos Civiles de 1964 protege a candidatos y empleados de la discriminación por origen nacional, incluido el trato distinto por etnia o acento. Además, la Sección de Derechos de Inmigrantes y Empleados (IER) del Departamento de Justicia hace cumplir una ley que prohíbe la discriminación por ciudadanía u origen nacional en la contratación y el despido, las prácticas documentales injustas y las represalias.
Qué hacer si crees que no respetan tus derechos: pasos prácticos
- Guarda pruebas: talones de pago, mensajes, horarios, fotos y el nombre de tu empleador.
- Anota fechas y qué pasó.
- Si es un tema de seguridad, presenta una queja ante OSHA (puedes llamar al 1-800-321-OSHA).
- Si es discriminación por ciudadanía, origen nacional o documentos, puedes llamar a la línea para trabajadores de IER (1-800-255-7688).
- Si tienes dudas sobre tu estatus, habla antes con un abogado de inmigración o una organización acreditada, como se explica en la guía de inmigración y trámites.
3. Nómina, cheques e impuestos en EE.UU.
Lo que llega a tu bolsillo casi nunca es lo que esperabas: tu empleador retiene impuestos y otros descuentos. Entender tu talón de pago te ayuda a verificar que todo esté correcto.
Talón de pago: cómo leer lo que te descuentan
| Línea del talón | Qué significa |
|---|---|
| Pago bruto | Lo que ganas antes de descuentos |
| Retención de impuesto federal | Lo que tu empleador retira para tu impuesto sobre la renta, según el Formulario W-4 |
| Social Security | El IRS indica que la tasa actual es de 6.2% para el empleado y 6.2% para el empleador |
| Medicare | El IRS indica que la tasa actual es de 1.45% para el empleado y 1.45% para el empleador |
| Impuestos estatales y locales | Varían según dónde vivas y trabajes |
| Pago neto | Lo que recibes después de los descuentos |
Según el IRS, el Formulario W-4 sirve para que tu empleador retire el impuesto federal correcto, y conviene llenar uno nuevo cada año o cuando cambie tu situación. Al terminar el año, los empleadores presentan el Formulario W-2 con lo que ganaste y lo que se retuvo. Guarda tus talones y tu W-2: los necesitarás para declarar impuestos, rentar y pedir crédito.
Impuestos para inmigrantes: quién declara y qué números se usan
Tener obligación de declarar depende de tus ingresos y tu situación, no solo de tu estatus migratorio. El IRS explica que, si eres residente de EE.UU. para fines fiscales, tu ingreso mundial está sujeto al impuesto federal igual que el de un ciudadano, y usas los mismos formularios. Si no puedes obtener un SSN, el ITIN existe para que puedas cumplir esa obligación, sin cambiar tu estatus. Lee ¿Quiénes deben declarar impuestos en Estados Unidos? y ¿Qué son los taxes?.
Ayuda gratuita para declarar impuestos: opciones confiables
El IRS ofrece los programas VITA y TCE, con preparación básica gratuita de declaraciones para personas que califican. Según el IRS, VITA no tiene un límite de ingresos para todo el programa, pero cada sitio puede fijar el suyo, y sus voluntarios deben aprobar una capacitación que cumple los estándares del IRS. Desconfía de preparadores que prometen reembolsos garantizados.
Cheques y pagos en efectivo: lo que debes saber
Si te pagan con cheque, lee ¿Cómo cobrar un cheque?, ¿Cómo se endosa un cheque?, ¿Cómo se llena un cheque?, Partes de un cheque en Estados Unidos, Cambio de cheques, ¿Puedo depositar un cheque de otro banco en mi cuenta? y ¿Los cheques tienen fecha de vencimiento?. Si te pagan en efectivo, pide siempre un recibo y anota fechas y montos: es tu comprobante para rentar, pedir crédito o declarar impuestos. Lee ¿Qué es un comprobante de ingresos?.
4. Vivienda: cómo rentar en EE.UU. sin sorpresas
Rentar suele ser uno de los primeros gastos grandes al llegar, y también un terreno con muchas estafas. Las reglas las definen los estados y las ciudades, y cambian mucho de un lugar a otro.
Qué piden normalmente los arrendadores y cómo prepararte
| Qué suelen pedir | Cómo prepararte |
|---|---|
| Identificación | Ten a la mano tu pasaporte, documento de identidad o licencia, según lo que acepte el arrendador |
| Comprobante de ingresos | Reúne talones de pago, cartas del empleador o estados de cuenta |
| Historial de crédito o de renta | Si aún no tienes, explica tu situación y pregunta qué alternativas aceptan; revisa los glosarios de historial crediticio, credit invisible y thin file |
| Depósito y primer pago | Pregunta cuánto es y cuándo te lo devuelven, y pídelo por escrito |
| Cofirmante | Algunos arrendadores aceptan a una persona que respalde tu renta: conoce el glosario de cofirmante |
Cuánto cuesta vivir y cómo elegir dónde vivir
El costo de vida cambia mucho según la ciudad y el estado. Lee ¿Cuánto cuesta vivir en Estados Unidos?, 6 mejores ciudades para vivir en Estados Unidos y ¿Cómo rentar una casa en Estados Unidos?. Estos artículos dan ejemplos por estado:
| Estado | Para leer más |
|---|---|
| California | ¿Cómo rentar una casa en California? |
| Florida | ¿Cuánto cuesta rentar una casa en Florida? |
| Texas | Requisitos para rentar un apartamento en Texas San Antonio |
Tus derechos como inquilino: vivienda justa y ayuda si no puedes pagar
La Ley de Vivienda Justa de EE.UU. prohíbe la discriminación en la renta y venta de vivienda por origen nacional, entre otras razones, y se aplica a arrendadores, inmobiliarias, bancos y aseguradoras. Según el Departamento de Justicia, esa discriminación puede basarse en el país de nacimiento de una persona o en el lugar de origen de sus ancestros.
Si crees que te negaron una vivienda por tu origen, puedes presentar una queja ante HUD, el Departamento de Vivienda y Desarrollo Urbano. Si no puedes pagar la renta o enfrentas un desalojo, USA.gov reúne información sobre vivienda de emergencia, ayuda con la renta y desalojos, y el servicio 211 puede orientarte.
Cómo evitar estafas al rentar: señales de alerta
- Desconfía de precios demasiado bajos o de quien pide dinero antes de que veas el lugar.
- No pagues depósitos en efectivo sin recibo ni contrato firmado.
- Lee el contrato completo antes de firmar y pide una copia.
5. Salud, escuela y recursos comunitarios en EE.UU.
El sistema de salud en Estados Unidos es complejo, y muchas personas evitan ir al médico por miedo o por costo. Las reglas de elegibilidad dependen de tu estatus y de tu estado: confirma siempre en las fuentes oficiales.
Atención médica en EE.UU.: opciones según tu situación
| Opción | Qué es | Qué considerar |
|---|---|---|
| Sala de emergencias | La ley federal EMTALA, de 1986, busca garantizar acceso a servicios de emergencia sin importar la capacidad de pago, en hospitales que participan en Medicare | Es para emergencias, no para atención rutinaria, y puede generar una factura |
| Centro de salud comunitario | Según HealthCare.gov, ofrece atención primaria con tarifa según tus ingresos | Busca el más cercano en la herramienta oficial de HRSA |
| Mercado de Seguros (ACA) | Ciertos inmigrantes con presencia legal pueden comprar un plan | Depende de tu estatus migratorio y cambia |
| Medicaid y CHIP | Seguro médico para adultos y niños con ingresos bajos | Depende de tu estado y de tu situación |
Según HealthCare.gov, a partir del 1 de enero de 2027 solo ciertos estatus migratorios califican para ayuda económica en el Mercado de Seguros: residentes permanentes, entrantes cubanos o haitianos y migrantes de los Estados de Libre Asociación (COFA). Revisa los requisitos vigentes en HealthCare.gov antes de decidir.
Para entender el sistema en general, lee ¿Cómo funciona el sistema de salud de Estados Unidos?.
Escuela e inglés: opciones para ti y tu familia
Según USA.gov, existen clases gratuitas o de bajo costo de inglés como segundo idioma (ESL), también en línea con USALearns.org, y muchas bibliotecas ofrecen clases y materiales. Lee Aplicaciones para aprender inglés, Preparatoria en Estados Unidos: ¿cómo es su sistema?, ¿Cómo es estudiar en Estados Unidos? y ¿Cuáles son las mejores universidades de Estados Unidos para extranjeros?.
Recursos comunitarios: cómo encontrar ayuda cerca de ti
El servicio 211 conecta con recursos locales de vivienda, alimentos, salud y salud mental. Tu consulado también puede orientarte, como se explica en la guía de inmigración y trámites. Lee también Cultura y costumbres de Estados Unidos, Retos de los inmigrantes al llegar a otro país y Llamadas internacionales.
Comunidades latinas en EE.UU.: dónde viven y datos clave por origen
| País de origen | Dónde viven y datos clave |
|---|---|
| México | Mexicanos en Estados Unidos |
| Guatemala | Migrantes guatemaltecos en Estados Unidos |
| Honduras | Hondureños en Estados Unidos |
| El Salvador | Salvadoreños en Estados Unidos |
| Nicaragua | Nicaragüenses en Estados Unidos |
| Colombia | Colombianos en Estados Unidos |
| República Dominicana | Dominicanos en Estados Unidos |
| Ecuador | Ecuatorianos en Estados Unidos |
| Perú | Peruanos en Estados Unidos |
| Costa Rica | Costarricenses en Estados Unidos |
| Brasil | Brasileños en Estados Unidos |
Si tu país es México y envías paquetes entre ambos países, lee Paquetería de Estados Unidos a México.
6. Licencia de conducir en EE.UU.: reglas por estado
En gran parte del país, manejar es parte de la vida diaria. La licencia la emite cada estado, no el gobierno federal: según la NCSL (Conferencia Nacional de Legislaturas Estatales), los estados emiten licencias bajo su propia autoridad, por eso los requisitos cambian de un lugar a otro.
Licencia sin estatus legal: qué dicen las leyes estatales
Según la NCSL (actualización de 2023), varios estados y el Distrito de Columbia han aprobado leyes que permiten obtener una licencia sin comprobante de presencia legal, si presentas documentación como un pasaporte extranjero, un acta de nacimiento extranjera o una matrícula consular, y evidencia de residencia en el estado. La lista puede cambiar: revisa la página oficial del departamento de vehículos motorizados (DMV) de tu estado, que puedes encontrar en el directorio de USA.gov.
REAL ID y viajes en avión: qué cambia con tu licencia
USA.gov explica que REAL ID establece estándares de seguridad más altos para las licencias y que tu estado decide el proceso; en la mayoría de los casos, el DMV pide comprobante de identidad, de número de Seguro Social y de residencia. La TSA informa que la exigencia de REAL ID en los aeropuertos comenzó el 7 de mayo de 2025. Si tu licencia no es REAL ID, la TSA indica que puedes viajar con otra identificación aceptable, como un pasaporte extranjero o la tarjeta de autorización de empleo (I-766). Revisa la lista vigente antes de viajar: la TSA puede cambiarla sin aviso.
Cómo preparar tu cita en el DMV: pasos sugeridos
- Entra al sitio oficial del DMV de tu estado y revisa los requisitos para tu caso.
- Reúne tus documentos originales: identificación, comprobante de domicilio y, si te lo piden, tu número de Seguro Social o la alternativa que acepte tu estado.
- Agenda cita si tu oficina la permite, y desconfía de páginas que cobran por "conseguir la cita".
- Prepárate para el examen escrito y la prueba de manejo, y pregunta por el seguro del vehículo.
No manejes sin licencia: las consecuencias pueden ser serias. Para viajes, lee Licencias de conducir internacional: ¿qué es y dónde conseguirla?. La guía de inmigración y trámites solo resume este tema: aquí está completo.
7. Tu dinero en EE.UU.: enviar, ahorrar y crédito
La vida en EE.UU. también es financiera: cobras en dólares, pagas renta y piensas en la familia que dejaste.
Enviar dinero a tu familia: qué necesitas para empezar
Los servicios de envío de dinero regulados en EE.UU. verifican la identidad de quienes envían para cumplir las normas contra el lavado de dinero. Consulta los glosarios de remesa, remitente y envío de dinero. El panorama completo está en la guía de envíos de dinero y remesas.
Félix no requiere SSN para enviar dinero desde Estados Unidos: para verificar tu identidad acepta pasaporte, documento nacional de identidad, matrícula consular o licencia de conducir de EE.UU., más una selfie. En algunos casos puede pedirse además un ID fiscal.
Para el paso a paso, lee ¿Cómo enviar dinero con Félix?, ¿Por qué me piden documentos para mi verificación en Félix? y ¿Qué tan seguro es Félix para enviar dinero?. Para ver cuánto vale el dólar hoy, visita Dólar Hoy. Si prefieres pagar con efectivo, conoce cómo enviar efectivo con Félix. Si decides enviar así, ten en cuenta que existe un impuesto federal del 1% sobre los envíos de dinero pagados en efectivo, según el IRS: revisa el impuesto del 1% a las remesas en 2026.
Cuenta bancaria y ahorro: cómo organizar tus ingresos
Una cuenta te ayuda a cobrar tu pago, pagar la renta y separar un colchón de ahorro. Las cooperativas de crédito y los bancos comunitarios son opciones para explorar, y cada institución define qué identificación acepta. Consulta los glosarios de cuenta bancaria y billetera digital, y la guía de cuentas y ahorro. Para tu presupuesto, lee ¿Cómo ahorrar dinero?, ¿Qué son los gastos hormiga? y Importancia de la educación financiera.
Historial de crédito: por qué importa para rentar y comprar
Tu historial influye en la renta, los préstamos y muchos servicios. Si apenas empiezas, es normal tener poco o ninguno: credit invisible o thin file. Los glosarios de crédito, credit score, FICO Score, VantageScore, buró de crédito, tarjeta de crédito, tarjeta de crédito asegurada y APR explican el vocabulario, y la guía de crédito y préstamos muestra cómo empezar. Lee también Tres formas de construir historial crediticio rápidamente, El historial de crédito y su importancia para los emigrantes latinos y ¿Cómo saber mi historial crediticio?.
Fraudes financieros: cómo protegerte desde el primer día
Los recién llegados son blanco frecuente de estafas, desde ofertas de trabajo falsas hasta falsos "gestores". Si te ocurre algo, lee ¿Qué hacer si fuiste víctima de fraude y consejos para mantenerte seguro? y conoce la CFPB, la agencia federal que protege a los consumidores financieros.
Envía dinero a tu familia desde WhatsApp con Félix
Con tu identificación aceptada y una selfie puedes verificar tu cuenta y enviar dinero a Latinoamérica desde WhatsApp. Aprende cómo enviar dinero con Félix.
8. Cómo ordenar tu vida en EE.UU. paso a paso
Ordena las tareas por prioridad. Esta tabla es un punto de partida: confirma siempre el requisito vigente en la fuente oficial.
| Tu situación | Primer paso sugerido | Dónde confirmar |
|---|---|---|
| Tus documentos no están en orden | Revisar tu identificación, tu ITIN o SSN y tus documentos migratorios | Guía de inmigración y trámites |
| Buscas trabajo | Confirmar tu autorización de trabajo y completar el I-9 con tu empleador | uscis.gov |
| Crees que no te pagan lo que corresponde | Guardar talones y horarios, y revisar el mínimo de tu estado | Sitio de tu estado y sección 2 |
| Necesitas rentar | Reunir identificación y comprobante de ingresos, y leer el contrato completo | Sección 4 y sitio oficial de tu ciudad |
| Necesitas atención médica | Comparar emergencias, centro de salud comunitario y seguro | HealthCare.gov y HRSA |
| Quieres enviar dinero a tu familia | Tener lista tu identificación aceptada y una selfie | Ayuda de Félix |
Antes de aceptar un trabajo o firmar un contrato: qué confirmar
- Cuánto ganas por hora y cuándo te pagan, y que te darán talón de pago o recibo.
- Que no te pidan dinero por adelantado ni tus documentos originales.
- Que entiendas lo que firmas, o que puedas pedir una copia para revisarla.
Organizar primero los documentos, luego el ingreso y por último el dinero ahorra tiempo y evita pagos innecesarios. Un orden simple: identificación en regla, trabajo con recibos, vivienda con contrato y una cuenta para tu dinero.
Cómo seguir el camino después de esta guía
El camino suele seguir este orden: primero inmigración y trámites, luego vida y trabajo en EE.UU. (esta guía), después cuentas y ahorro, envíos de dinero, crédito y préstamos y, cuando quieras dar el siguiente paso, inversión y negocios.
Inversión y negocios en EE.UU.: guía para latinos
Guía de inversión y negocios en EE.UU.: LLC, EIN, licencias, SBDC, cuentas de retiro 401(k) e IRA, riesgo, estafas y cómo equilibrar envíos, ahorro e inversión.
En 2026, el IRS fija en $24,500 el tope anual de lo que un empleado puede aportar de su sueldo a un plan 401(k), y en $7,500 el de una cuenta IRA (o tus ingresos del trabajo sujetos a impuestos en el año, si son menores). Son límites máximos, no metas que debas cumplir, y ninguna cuenta de retiro garantiza ganancias: las inversiones que hay dentro pueden perder valor.
Muchos inmigrantes latinos llegan a Estados Unidos con una meta doble: sostener a la familia en casa y construir algo propio aquí, ya sea un negocio, un ahorro o un retiro. El sistema financiero habla en siglas (LLC, EIN, 401(k), ETF) que nadie explica al llegar, y no todas las personas que ofrecen ayuda tienen buenas intenciones.
Esta guía organiza el tema paso a paso: cómo ordenar tu dinero, los tipos de negocio, el EIN y el ITIN, las licencias, los apoyos para pequeños negocios, los conceptos básicos de inversión, las cuentas de retiro, cómo se compara enviar dinero a tu familia con ahorrar o invertir, y cómo evitar las estafas. Cada dato regulatorio viene de una fuente oficial al final.
Esta guía es información general y educativa: no es asesoría financiera, de inversión, legal ni de impuestos, y no recomienda ninguna inversión, producto, institución ni negocio en particular. Félix es un servicio para enviar dinero a Latinoamérica por WhatsApp. Para tu caso concreto, consulta a un profesional de impuestos, a un abogado o a un asesor de inversiones registrado.
1. Antes de invertir o emprender: ordena tu dinero
Invertir o abrir un negocio implica poner dinero en algo cuyo resultado no está asegurado. Antes de elegir, la Comisión de Valores y Bolsa de EE.UU. (SEC) propone una secuencia de preparación.
Hoja de ruta de la SEC para ahorrar e invertir: qué pasos plantea
| Paso | Qué plantea la SEC |
|---|---|
| 1 | Definir tus metas |
| 2 | Entender tus finanzas actuales |
| 3 | Reconocer que los ahorros pequeños se acumulan |
| 4 | Pagar tarjetas de crédito u otras deudas de interés alto |
| 5 | Ahorrar para imprevistos (fondo de emergencia) |
| 6 | Entender qué significa invertir |
| 7 | Diversificar |
| 8 | Medir tu tolerancia al riesgo |
| 9 | Conocer las opciones de inversión |
Este orden es una referencia general, no una receta: cada hogar tiene prioridades distintas, y para muchas familias inmigrantes el envío mensual a casa es uno de los gastos más importantes.
Qué revisar primero: finanzas básicas antes de invertir o emprender
- Ingresos y gastos: anota cuánto entra y sale cada mes, incluido lo que envías a tu familia. Lee ¿Cuánto cuesta vivir en Estados Unidos?.
- Un colchón para imprevistos: un fondo de emergencia evita vender una inversión o cerrar un negocio por un gasto inesperado. Lee ¿Cómo ahorrar dinero?.
- Deudas: el crédito caro puede pesar más que cualquier ganancia posible. Para entender el historial, lee la guía de crédito y préstamos y el glosario de historial crediticio.
- Una cuenta donde guardar tu dinero: una cuenta bancaria facilita ahorrar y cobrar. La guía de cuentas y ahorro explica cómo abrirla.
- Tus documentos: abrir un negocio o una cuenta de inversión suele pedir identificación y un número de contribuyente. La guía de inmigración y trámites explica el ITIN, el SSN y los documentos esenciales.
2. Negocio en EE.UU.: unipersonal, LLC y otras formas
Abrir un negocio empieza con la forma legal, de la que dependen tu responsabilidad personal, tus impuestos y tus trámites. Para una introducción más amplia, lee ¿Cómo emprender en Estados Unidos? y 4 consejos para abrir un negocio en Estados Unidos.
Según la Administración de Pequeños Negocios de EE.UU. (SBA), si haces actividades de negocio y no te registras como ningún otro tipo de empresa, automáticamente eres un negocio unipersonal (sole proprietorship), y tus bienes y deudas personales no están separados de los del negocio. Eso significa que puedes responder con tu patrimonio personal por las deudas del negocio.
Tipos de negocio en EE.UU.: comparación de las formas más comunes
| Forma legal | Qué es | Responsabilidad personal | Cómo tributa en términos generales |
|---|---|---|---|
| Negocio unipersonal (sole proprietorship) | Negocio sin constituir, de un solo dueño | No hay separación entre tus bienes y los del negocio | Las ganancias se declaran en tu declaración personal (Formulario 1040, Anexo C) |
| Sociedad (partnership) | Dos o más personas que son dueñas juntas | Depende del tipo: en las sociedades en comandita (limited partnerships), al menos un socio responde sin límite | Las ganancias pasan a la declaración personal de cada socio |
| LLC (limited liability company) | Estructura que crea cada estado, con dueños llamados miembros | En la mayoría de los casos protege tus bienes personales | Por defecto: con un miembro, se trata como parte de la declaración de su dueño; con dos o más, como sociedad. Puede elegir tributar como corporación |
| Corporación (C corp o S corp) | Entidad legal separada de sus dueños | La entidad responde, no sus accionistas | La C corp paga impuestos por sus ganancias; la S corp pasa las ganancias a los dueños, y los estados la tratan de forma distinta |
LLC: qué es y por qué aparece tanto en las conversaciones sobre negocios
Una LLC (compañía de responsabilidad limitada) es una estructura que crea cada estado, por lo que sus reglas cambian de un estado a otro. Sus dueños se llaman miembros, y la mayoría de los estados permite que haya uno solo. El IRS explica que, aunque una LLC de un solo miembro se trata como parte de la declaración de su dueño para el impuesto sobre la renta, para los impuestos de empleo sigue siendo una entidad separada. La SBA agrega que los miembros de una LLC se consideran trabajadores por cuenta propia.
Elegir la forma legal: qué considerar antes de decidir
- La SBA indica que el negocio unipersonal es fácil de formar y puede servir para probar una idea de bajo riesgo, pero que a los bancos les cuesta prestarle dinero.
- Cada estado tiene sus reglas y costos de registro: confírmalos con la oficina del Secretario de Estado (Secretary of State) del estado donde operarás.
3. EIN, ITIN y licencias para abrir un negocio
Después de la forma legal vienen los números y los permisos, donde más sitios cobran por algo que no cuesta.
El IRS entrega el EIN (número de identificación del empleador) de forma gratuita y directa, y advierte que nunca tienes que pagar una tarifa para obtenerlo. Según el IRS, hay sitios web que cobran por tramitarlo: el trámite oficial se hace en irs.gov.
EIN: qué es y cuándo lo piden
El EIN es el número que el IRS asigna a un negocio para sus impuestos. Según el IRS, lo necesitas, por ejemplo, si tienes empleados, si debes pagar impuestos de empleo o ciertos impuestos especiales, o si operas una sociedad, una LLC o una corporación. Aunque no lo necesites para impuestos federales, puedes pedirlo para fines bancarios o de impuestos estatales. Un negocio debe tener un solo EIN.
Cómo obtener el EIN: requisitos de la solicitud en línea del IRS
La herramienta en línea del IRS es para organizaciones formadas en EE.UU. o sus territorios con su lugar principal de operación allí (si está fuera, se solicita por teléfono, fax o correo). La solicita la persona responsable, es decir, quien controla la entidad, o su representante autorizado, con su SSN o su ITIN, y el límite es un EIN por persona responsable por día. Si formas una LLC o una corporación, el IRS indica que primero debes constituirla ante el Secretario de Estado de tu estado; si no, la solicitud puede retrasarse. Los "nominados" (terceros que figuran en tu lugar) no están autorizados a solicitarlo.
ITIN y negocio: qué dice el IRS y qué debes confirmar
Como el EIN en línea acepta un SSN o un ITIN de la persona responsable, un ITIN puede servir para ese trámite. Pero el ITIN es un número que el IRS emite solo para fines de impuestos federales, y el IRS aclara que no te autoriza a trabajar legalmente en EE.UU. ni cambia tu estatus migratorio. Si tu situación migratoria te permite operar un negocio es una pregunta legal: consulta a un abogado de inmigración o a una organización acreditada. Para entender estos números, lee el glosario del ITIN y la guía de inmigración y trámites.
Licencias y permisos: por qué dependen de tu estado y ciudad
Según la SBA, la mayoría de los negocios necesita una combinación de licencias y permisos de agencias federales y estatales, y muchas actividades también requieren licencias del condado o de la ciudad. Los requisitos y costos dependen de la actividad, de la ubicación del negocio y de la agencia que los emite.
Para confirmarlos, revisa el sitio de la agencia federal que regula tu actividad, el del Secretario de Estado de tu estado y el de tu ciudad o condado. La SBA también recuerda que algunas licencias vencen y hay que renovarlas, y que la ubicación del negocio determina qué reglas de zonificación aplican (por ejemplo, si puedes trabajar desde un local o desde tu casa).
4. Cuenta, impuestos y ayuda gratuita para tu negocio
Con la forma legal y el EIN resueltos, quedan tres frentes: dónde mover el dinero del negocio, cómo declarar impuestos y dónde conseguir orientación sin pagar de más.
Cuenta bancaria de negocio: por qué separar el dinero del negocio y el personal
La SBA indica que conviene abrir una cuenta de negocio en cuanto empieces a recibir o gastar dinero como negocio, y señala que se puede abrir una vez que tengas el EIN federal. Separar los fondos ayuda a mantener el orden y, según la SBA, ofrece una protección limitada de responsabilidad personal. Cada banco o cooperativa define qué identificación y qué documentos del negocio acepta, así que llama o revisa su sitio antes de ir. Las cooperativas de crédito y los bancos comunitarios son lugares para empezar a preguntar.
Impuestos de un negocio unipersonal: qué formularios del IRS aparecen
El IRS indica que un negocio unipersonal usa el Formulario 1040 con el Anexo C para el impuesto sobre la renta, el Anexo SE para el impuesto de trabajo por cuenta propia y el Formulario 1040-ES para el impuesto estimado. Si tienes empleados, aparecen además formularios como el 941 y el W-2. Las reglas completas dependen de tu caso. Para entender quién debe declarar, lee ¿Quiénes deben declarar impuestos en Estados Unidos?, y si tu situación es compleja, consulta a un preparador de impuestos de confianza.
Ayuda gratuita o de bajo costo: SBDC, SCORE y otros recursos de la SBA
Los Centros de Desarrollo de Pequeños Negocios (SBDC) de la SBA ofrecen asesoría y capacitación a pequeños negocios y a emprendedores que todavía no abren, y los mentores de SCORE ofrecen consejos sin costo. Busca el más cercano en sba.gov con tu código postal.
Según la SBA, los SBDC dan asesoría individual en temas como planeación, acceso a capital, finanzas y mercadeo. SCORE es una red de mentores voluntarios con asesoría sin costo por correo, teléfono y video, además de talleres y cursos.
Financiamiento para un negocio: qué explica la SBA y qué preguntar al prestamista
Los préstamos respaldados por la SBA se entregan a través de prestamistas, y cada prestamista y programa tiene sus propios requisitos. En general, la elegibilidad depende de lo que hace el negocio para generar ingresos, de las características de su propiedad y de dónde opera. Los microcréditos de la SBA llegan hasta $50,000 a través de organizaciones comunitarias sin fines de lucro. Antes de aplicar, pregunta al prestamista si tu situación de documentos califica. Para otro tipo de prestamista comunitario, lee el glosario de CDFI.
5. Conceptos básicos para empezar a invertir
Invertir significa poner dinero en algo con la expectativa de que crezca, sin garantía de que lo haga. Las definiciones siguientes vienen de la SEC y de FINRA (la organización autorreguladora de la industria de valores).
Según FINRA, todas las inversiones conllevan algún grado de riesgo: las acciones, los bonos, los fondos mutuos y los fondos cotizados en bolsa (ETF) pueden perder valor, incluso todo su valor, si las condiciones del mercado empeoran.
Vocabulario de inversión: conceptos clave explicados en sencillo
| Concepto | Qué significa | Fuente |
|---|---|---|
| Acción (stock) | Una parte de la propiedad de una empresa | SEC |
| Fondo mutuo (mutual fund) | Reúne dinero de muchos inversionistas para invertirlo en acciones, bonos u otros valores, y lo administra un asesor registrado | SEC |
| Fondo indexado (index fund) | Sigue una estrategia pasiva diseñada para lograr, antes de comisiones, un rendimiento parecido al de un índice | SEC |
| Diversificación | Repartir tu dinero entre varias inversiones para no depender de una sola | SEC |
| Asignación de activos | Dividir tus inversiones entre categorías como acciones, bonos y efectivo | SEC |
| Interés compuesto | Interés que se paga sobre el monto inicial y sobre el interés ya acumulado | SEC |
| Tolerancia al riesgo | Tu capacidad y disposición para perder parte o todo lo invertido a cambio de un mayor rendimiento potencial | SEC |
| Comisiones de un fondo | Se descuentan de su valor; incluso pequeñas diferencias pueden traducirse en grandes diferencias de rendimiento con el tiempo | SEC |
Riesgo y recompensa: por qué una mayor ganancia potencial suele venir con más riesgo
FINRA explica que el riesgo de una inversión suele ir de la mano con el rendimiento que podría lograr: quien acepta más riesgo espera una recompensa mayor, pero también puede perder dinero. Tener demasiado dinero en una sola inversión añade riesgo de concentración.
Según la SEC, las acciones de grandes empresas, como grupo, han perdido dinero en promedio alrededor de uno de cada tres años.
Depósitos y inversiones: qué protege la FDIC y qué no
| Dinero en... | Protección que describen las fuentes oficiales |
|---|---|
| Cuenta de depósito en un banco asegurado por la FDIC | La FDIC asegura automáticamente tus depósitos por al menos $250,000 en cada banco asegurado |
| Acciones y bonos | La FDIC no los asegura |
| Fondos mutuos | No están garantizados ni asegurados por la FDIC ni por otra agencia del gobierno |
| Cuenta en una firma de corretaje miembro de SIPC | Si la firma quiebra, SIPC protege hasta $500,000 (incluye hasta $250,000 en efectivo); no protege contra la baja del valor de las inversiones |
Para lecturas introductorias, puedes consultar Consejos para inversionistas principiantes y ¿Cómo comprar acciones en la bolsa de Estados Unidos?. Son lecturas educativas, no recomendaciones.
6. Cuentas de retiro en EE.UU.: 401(k) e IRA
Las cuentas de retiro guardan dinero a largo plazo con tratamiento tributario especial. Dentro de ellas hay inversiones, y todo lo anterior sobre riesgo aplica igual.
Plan 401(k): qué es y cómo funciona en términos generales
Según el IRS, un 401(k) es una función de un plan de reparto de utilidades que permite a los empleados aportar una parte de su sueldo a cuentas individuales. Los aportes descontados del sueldo se excluyen del ingreso gravable (salvo los de cuentas Roth designadas), los empleadores pueden aportar a las cuentas, y los retiros al jubilarte se incluyen en el ingreso gravable (salvo los retiros calificados de cuentas Roth designadas). Un 401(k) forma parte de un plan que establece un empleador: pregunta en tu trabajo si ofrece uno. Para dudas sobre beneficios laborales, revisa la guía de vida y trabajo en EE.UU..
IRA: qué es y diferencia entre tradicional y Roth
Una IRA (cuenta individual de retiro) es un plan de ahorro personal con ventajas tributarias que puedes abrir por tu cuenta. El IRS explica que se puede abrir en un banco u otra institución financiera, una aseguradora de vida, un fondo mutuo o un corredor de bolsa. El IRS aclara que no aprueba las inversiones que se mantienen dentro de una IRA, y cada institución define qué identificación y qué número de contribuyente acepta: si tienes ITIN en lugar de SSN, pregunta antes de abrir.
| IRA tradicional | Roth IRA | |
|---|---|---|
| Aportes | Pueden ser deducibles de impuestos | No son deducibles |
| Retiros | En general, están sujetos a impuesto sobre la renta | Los retiros calificados pueden quedar libres de impuestos |
| Cómo se abre | Como una IRA común | Debe designarse como Roth al abrirla |
Límites de aportes en 2026: cifras oficiales del IRS
| Tipo de cuenta | Límite 2026 |
|---|---|
| Plan 401(k) (aporte del empleado) | $24,500, más $8,000 adicionales si tienes 50 años o más (en la mayoría de los planes) |
| IRA (tradicional y Roth, sumadas) | $7,500, o $8,600 si tienes 50 años o más |
| Condición adicional de la IRA | No puedes aportar más que tus ingresos del trabajo sujetos a impuestos en el año (taxable compensation) |
Para 2026, el IRS también actualizó los rangos de ingresos que determinan si puedes deducir aportes a una IRA tradicional o aportar a una Roth IRA. Los límites se ajustan cada año: confírmalos en irs.gov.
Retiros anticipados: qué advierte el IRS antes de sacar el dinero
Según el IRS, quien retira dinero de una IRA o de un plan de retiro antes de los 59½ años debe pagar, además del impuesto sobre la renta, un impuesto adicional del 10%, salvo que aplique una excepción. Por eso, estas cuentas están pensadas para el largo plazo, no como fondo de emergencia.
7. Enviar dinero a Latinoamérica, ahorrar o invertir
¿Cómo se acomoda un envío mensual a casa dentro de un plan para ahorrar o invertir? No hay una respuesta única, y enviar dinero a tu familia no es un error financiero ni una pérdida: es una prioridad real para muchos hogares. Puedes verlo dentro de un solo presupuesto.
Enviar dinero a tu familia, ahorrar para imprevistos, pagar deudas e invertir son destinos distintos para el mismo dinero, y cada hogar ordena esas prioridades de forma diferente. Esta guía no establece cuánto debe ir a cada destino: esa decisión es tuya y de tu familia.
Presupuesto con envíos: cómo incluir el dinero que mandas a casa
- Anota tus ingresos mensuales netos, es decir, lo que realmente recibes.
- Lista tus gastos fijos en EE.UU.: renta, transporte, comida, teléfono y deudas.
- Incluye el envío a tu familia como un gasto fijo con monto y fecha, no como lo que "sobra".
- Con lo que queda, define cuánto va a tu fondo de emergencia y a otras metas.
Qué preguntas hacerte: comparar enviar, ahorrar, pagar deudas e invertir
| Destino del dinero | Para qué sirve | Preguntas para decidir |
|---|---|---|
| Enviar a tu familia | Apoyar necesidades en casa: remesa mensual o puntual | ¿Cuánto necesita mi familia y con qué frecuencia? ¿Tengo cubiertos mis gastos aquí? |
| Fondo de emergencia y deudas caras | Cubrir imprevistos y reducir intereses | ¿Cuántos meses de gastos podría cubrir? ¿Qué APR pago hoy? |
| Invertir | Intentar que el dinero crezca a largo plazo, con riesgo | ¿Podría perder parte de este dinero sin afectar mis necesidades? ¿Cuándo lo necesitaré? |
Enviar dinero con efectivo o desde WhatsApp: qué tener en cuenta en tu presupuesto
Lo que cuesta enviar y el tipo de cambio que recibe tu familia son parte del presupuesto. Para ver cuánto vale el dólar hoy, visita Dólar Hoy, y para entender los términos, consulta los glosarios de remesa y envío de dinero. Si prefieres pagar con efectivo, conoce cómo enviar efectivo con Félix y ¿Cómo funciona el envío con efectivo en Félix?. Si decides enviar así, ten en cuenta que existe un impuesto federal del 1% sobre los envíos de dinero pagados en efectivo, según el IRS: revisa el impuesto del 1% a las remesas en 2026. Para saber cómo cuida Félix tu información, lee ¿Qué tan seguro es Félix para enviar dinero?.
Envía dinero a tu familia desde WhatsApp con Félix
Cuando ya definiste cuánto enviar dentro de tu presupuesto, puedes hacerlo desde WhatsApp. Aprende cómo enviar dinero con Félix.
8. Cómo elegir tu camino y evitar estafas de inversión
Esta sección sirve para decidir por dónde seguir y detectar a tiempo una oferta que no es lo que dice ser.
Cómo elegir según tu situación: primer paso y dónde confirmarlo
| Tu situación | Primer paso sugerido | Dónde confirmar |
|---|---|---|
| Quieres abrir un negocio | Comparar formas legales y revisar licencias de tu estado y ciudad | Sitio de tu Secretario de Estado, de tu ciudad y de la SBA |
| Quieres enviar dinero a tu familia | Definir el monto dentro de tu presupuesto | Ayuda de Félix |
| Te ofrecen una "oportunidad" de inversión | Frenar, pedir todo por escrito y verificar a quien la ofrece | investor.gov y BrokerCheck de FINRA |
Cómo detectar una estafa de inversión: señales que describe la SEC
La SEC advierte que las promesas de ganancias espectaculares o "garantizadas", o de inversiones sin riesgo, son señales clásicas de fraude, porque muy pocas inversiones están libres de riesgo. Si alguien te dice que no hay forma de perder, desconfía.
- Presión para decidir ya: ser presionado antes de poder investigar es una señal de alerta, igual que las "oportunidades únicas en la vida" o las supuestas confidencias de información privilegiada.
- Nada por escrito o en secreto: desconfía si te dicen que no tienen tiempo de poner los detalles por escrito o que debes mantener la oferta confidencial.
- Recomendación de alguien de tu grupo: la SEC advierte sobre estafas que se aprovechan de la confianza dentro de grupos, como comunidades religiosas o militares, donde quien ofrece la inversión es o finge ser parte del grupo. La misma lógica aplica a cualquier círculo de confianza, como paisanos o amigos.
- Persona sin licencia: según la SEC, las personas sin licencia ni registro cometen gran parte del fraude de inversiones en EE.UU.
Cómo verificar a un asesor o corredor y dónde denunciar un fraude
Antes de entregar dinero, comprueba que la persona esté registrada. Investor.gov ofrece una herramienta gratuita para verificar si un profesional de inversiones tiene licencia y si tiene antecedentes disciplinarios, y puede redirigirte a BrokerCheck, el sitio de FINRA para corredores de bolsa. Pide todo por escrito. Si sospechas un fraude de inversión, la SEC indica que puedes contactar a la propia SEC, a FINRA o al regulador de valores de tu estado. Para otras estafas de dinero, lee ¿Te estafaron en una transferencia? Qué hacer y cómo denunciarlo y ¿Qué hacer si fuiste víctima de fraude? Consejos para mantenerte seguro.
Cómo seguir el camino financiero: de los trámites a la inversión
El camino suele seguir este orden: primero documentos y trámites (inmigración y trámites), luego vida y trabajo en EE.UU., después cuentas y ahorro, envíos de dinero y crédito y préstamos, y al final inversión y negocios, esta guía.