

Fecha de corte: Qué es y por qué importa para tu utilización de crédito
¿Qué es la fecha de corte?
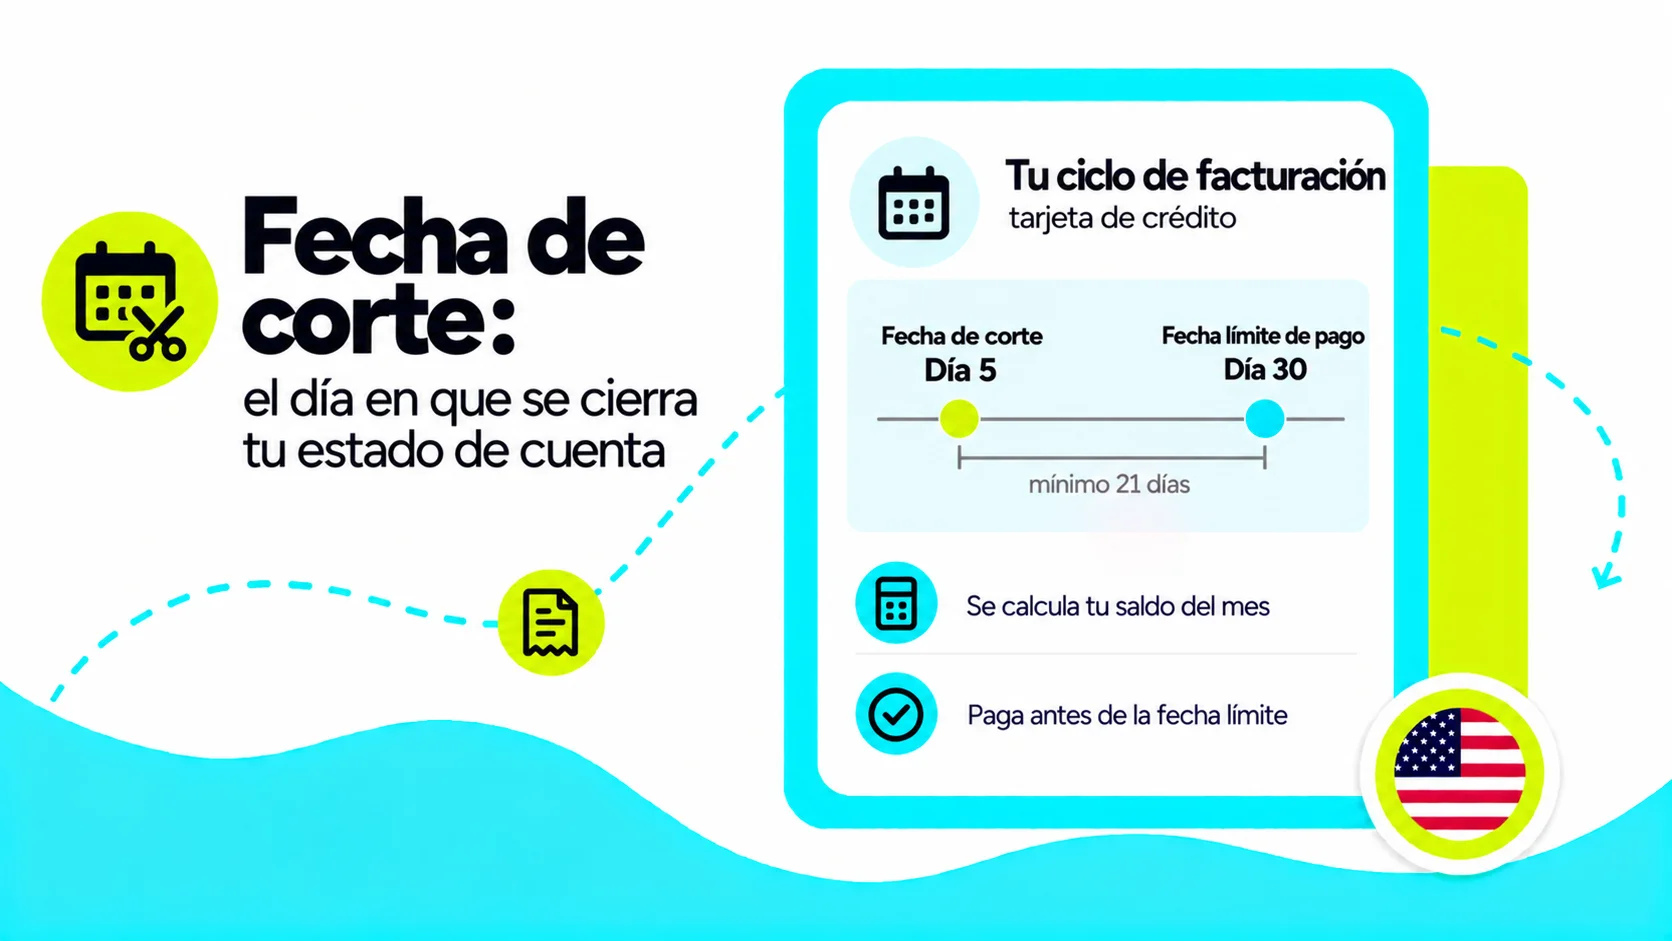
La fecha de corte (closing date) es el último día del ciclo de facturación de tu tarjeta de crédito: ese día el emisor suma tus compras y pagos del período y genera tu estado de cuenta con el saldo que debes. No es el día en que tienes que pagar: la fecha límite de pago llega después.
Por ley federal, cada estado de cuenta debe mostrar la fecha de corte del ciclo y el saldo que tenías ese día. Los ciclos de facturación deben durar lo mismo cada mes, aunque la ley permite que la fecha varíe hasta cuatro días. Por eso tu fecha de corte puede moverse un poco de un mes a otro.
¿Cuál es la diferencia entre la fecha de corte y la fecha límite de pago?
| Concepto | Fecha de corte | Fecha límite de pago |
|---|---|---|
| Qué pasa ese día | Cierra el ciclo y se genera tu estado de cuenta | Vence tu pago del ciclo |
| Qué define | El saldo de tu estado de cuenta | Si tu pago llega a tiempo o tarde |
| Qué tienes que hacer | Nada obligatorio | Hacer al menos el pago mínimo |
Entre las dos fechas hay un margen. Por ley federal, el emisor debe enviarte el estado de cuenta al menos 21 días antes de la fecha límite de pago, y esa fecha límite debe ser el mismo día cada mes. Además, el emisor no puede fijar una hora límite para recibir tu pago antes de las 5 p.m. del día de vencimiento.
La fecha de corte de una tarjeta de crédito es el día en que cierra tu ciclo y se calcula tu saldo; la fecha límite de pago es el día en que vence tu pago, y en EE.UU. debe llegar al menos 21 días después de que el emisor te envía el estado de cuenta. Si pagas el saldo completo de tus compras antes de la fecha límite, en la mayoría de las tarjetas no pagas intereses por el APR.
¿Por qué la fecha de corte importa para tu utilización de crédito?
Tu utilización de crédito es el porcentaje de tu límite de crédito que estás usando, y pesa en tu credit score. Según myFICO, el saldo que aparece en tu reporte de crédito normalmente es el de tu último estado de cuenta, es decir, el saldo en tu fecha de corte. Por eso, aunque pagues tu tarjeta completa cada mes, tu reporte puede mostrar un saldo.
Un ejemplo con un límite de $500 y $400 en compras durante el ciclo:
| Qué haces | Saldo en la fecha de corte | Utilización reportada |
|---|---|---|
| Pagas los $400 completos después de la fecha de corte, antes de la fecha límite | $400 | 80% |
| Pagas $300 antes de la fecha de corte y el resto antes de la fecha límite | $100 | 20% |
En los dos casos pagas a tiempo y no pagas intereses, pero en el segundo los burós reciben un saldo más bajo.
La fecha de corte importa para tu utilización de crédito porque el saldo que tu emisor reporta a los burós es normalmente el de tu último estado de cuenta, según myFICO. Si pagas parte de tu saldo antes de la fecha de corte, tu estado de cuenta muestra un saldo menor y tu utilización reportada baja, aunque en los dos casos pagues a tiempo.
¿Cómo te acompaña Félix mientras organizas tu fecha de corte y tus pagos?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
