

Límite de crédito: Qué es y cómo afecta tu credit score
¿Qué es el límite de crédito?
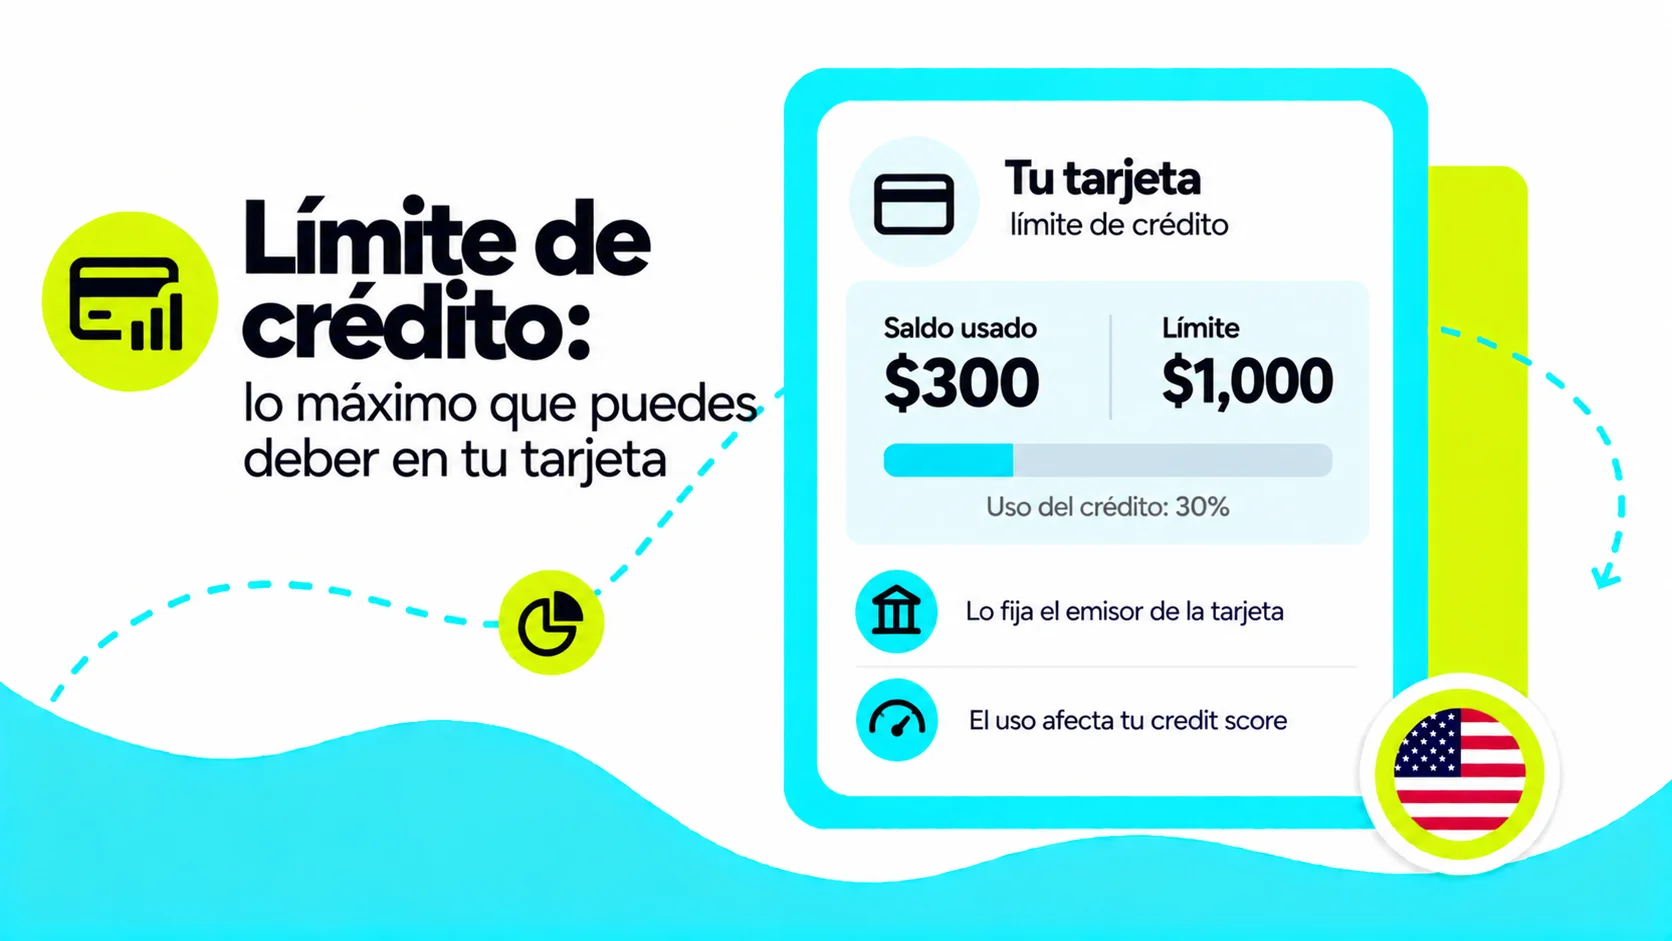
El límite de crédito es la cantidad máxima de dinero que puedes deber en una tarjeta de crédito o línea de crédito, y lo fija el emisor cuando te aprueba la cuenta. Tu crédito disponible es la diferencia entre ese límite y lo que ya debes.
Por ejemplo, si tu límite es de $1,000 y tienes un saldo de $250, tu crédito disponible es de $750. Cada compra reduce tu crédito disponible y cada pago lo libera de nuevo. Según la FTC, tu límite de crédito aparece en el estado de cuenta que recibes cada mes.
¿Cómo se fija tu límite de crédito en EE.UU.?
Por ley federal, antes de abrirte una tarjeta de crédito o subir tu límite, el emisor debe evaluar tu capacidad de pago con base en tus ingresos o bienes y tus deudas actuales. También revisa tu historial y tu credit score: con poco historial, es normal empezar con un límite bajo.
En una tarjeta de crédito asegurada, el límite está ligado a tu depósito. Según la FTC, normalmente depositas un porcentaje de tu límite, que puede llegar al 100%. Con el tiempo y pagos a tiempo, puedes pedir al emisor que revise tu límite.
¿Qué pasa si superas tu límite de crédito?
Si intentas una compra que supera tu límite, la compra puede ser rechazada. El emisor solo puede cobrarte un cargo por exceder el límite si antes aceptaste (opt in) que te aprueben ese tipo de compras. El emisor también puede bajar tu límite: si lo hace, debe avisarte al menos 45 días antes de cobrarte un cargo por exceder el nuevo límite o subirte la tasa por esa razón.
En EE.UU., el emisor de una tarjeta de crédito solo puede cobrarte un cargo por exceder tu límite de crédito si antes aceptaste (opt in) que te aprueben compras por encima de ese límite. Si no lo aceptaste, la compra que supera tu límite puede ser rechazada, pero no te pueden cobrar ese cargo.
¿Cómo afecta el límite de crédito a tu credit score?
Tu límite de crédito influye en tu puntaje a través de la utilización de crédito: el porcentaje de tu límite que estás usando. Se calcula así:
Utilización de crédito = saldo reportado ÷ límite de crédito × 100
| Límite de crédito | Saldo reportado | Utilización |
|---|---|---|
| $500 | $400 | 80% |
| $1,000 | $400 | 40% |
| $1,000 | $100 | 10% |
Según myFICO, los montos adeudados, donde entra la utilización, determinan el 30% del FICO Score. Usar un porcentaje alto de tu crédito disponible puede bajar tu puntaje, y usar un porcentaje bajo puede tener un impacto positivo. El saldo que cuenta es el que tu emisor reporta a los burós, que normalmente es el de tu último estado de cuenta, generado en la fecha de corte.
Tu límite de crédito afecta tu credit score a través de la utilización: el porcentaje de tu límite que usas, que forma parte de la categoría de montos adeudados, el 30% del FICO Score según myFICO. Con el mismo saldo, un límite más alto significa menor utilización, y usar un porcentaje bajo de tu crédito disponible puede tener un impacto positivo en tu puntaje.
¿Cómo te acompaña Félix mientras cuidas tu límite de crédito?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
