

FICO Score: Qué es y cómo se calcula tu puntaje de crédito
¿Qué es el FICO Score?
El FICO Score es el modelo de credit score creado por Fair Isaac Corporation (FICO): un número de tres dígitos, de 300 a 850 en sus versiones base, que estima qué tan probable es que pagues tus deudas a tiempo. Se calcula con la información de tus reportes en los burós de crédito, y según myFICO lo usa el 90% de los principales prestamistas de EE.UU.
Los prestamistas empezaron a usar el FICO Score en 1989. Según myFICO, el sitio oficial de FICO para consumidores, antes existían muchos puntajes distintos, calculados cada uno a su manera, y algunos llegaban a incluir el género o la afiliación política de la persona. El FICO Score se creó para tener un estándar común.
Los prestamistas lo usan para tres decisiones: si te aprueban una tarjeta o un préstamo, qué tasa de interés te ofrecen y cuánto crédito te dan. Un puntaje más alto suele significar tasas más bajas y un límite de crédito más alto.
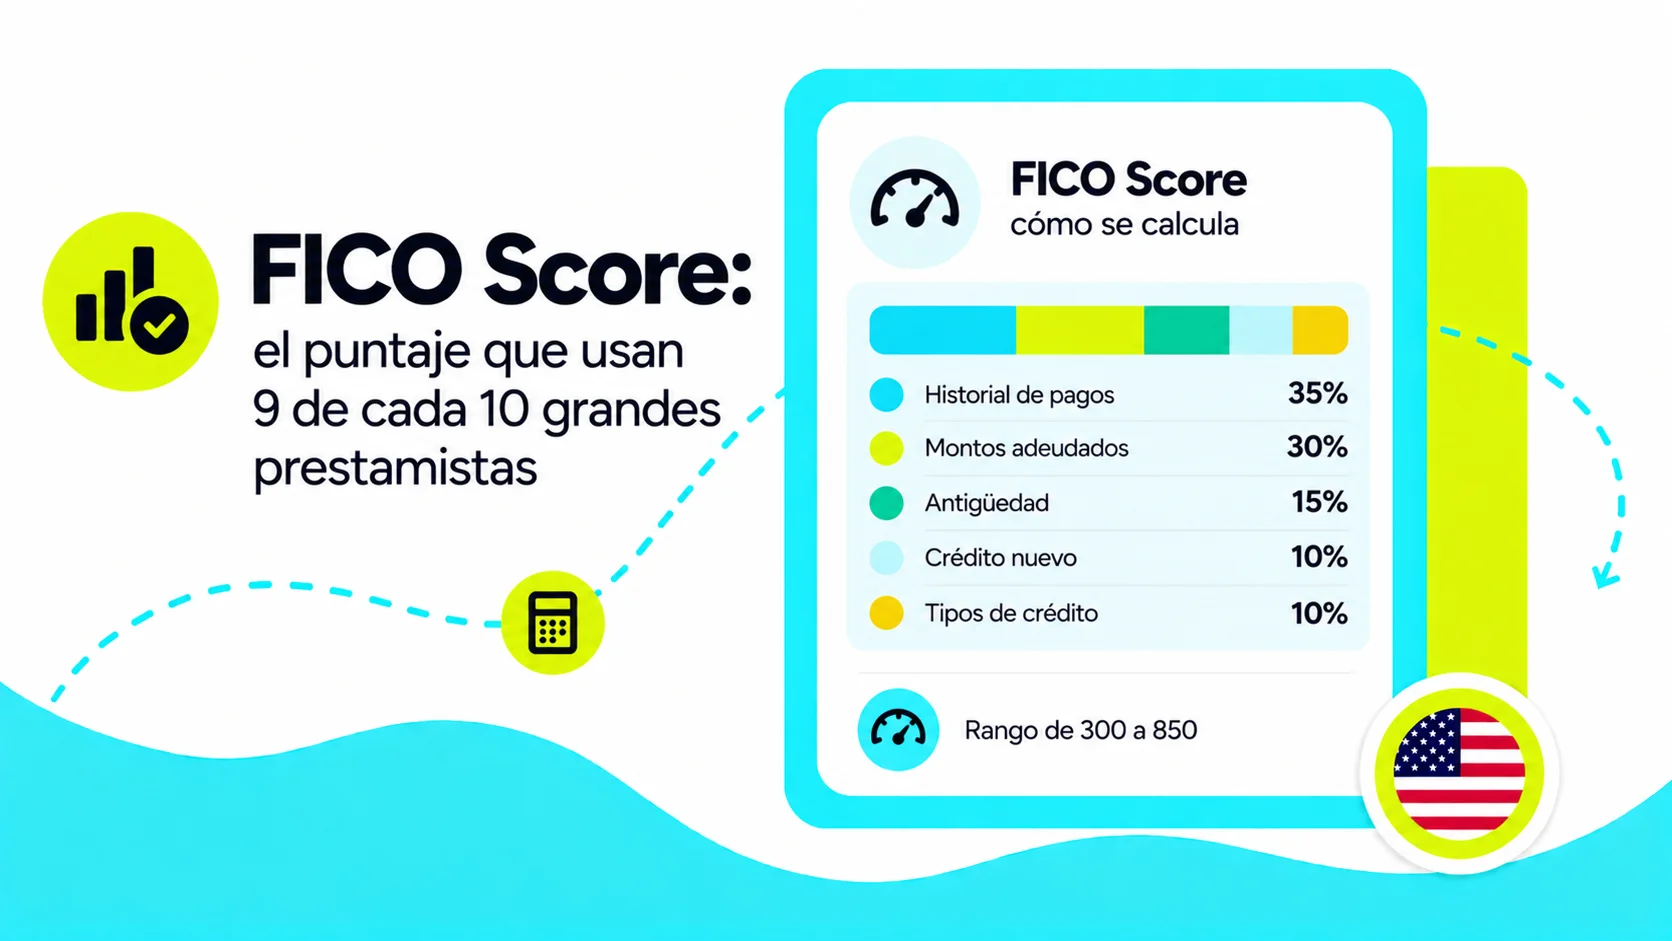
¿Cómo se calcula el FICO Score?
Según myFICO, el FICO Score se calcula con cinco categorías de datos de tu reporte de crédito:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas tus cuentas a tiempo |
| Montos adeudados | 30% | Cuánto debes, incluida la parte de tu límite de crédito que usas (utilización) |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas de crédito abiertas |
| Crédito nuevo | 10% | Cuántas cuentas o solicitudes de crédito recientes tienes |
| Mezcla de crédito | 10% | Qué tipos de cuentas tienes (tarjetas, préstamos) |
El FICO Score se calcula solo con la información de tu reporte de crédito, agrupada en cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial (15%), crédito nuevo (10%) y mezcla de crédito (10%). Tus ingresos o tu empleo no forman parte del puntaje, aunque el prestamista puede revisarlos por separado al evaluar tu solicitud.
Los porcentajes muestran la importancia de cada factor para la población general: el peso exacto puede variar según tu perfil, por ejemplo si tienes poco historial crediticio.
¿Qué es un buen FICO Score?
| Rango FICO | Calificación |
|---|---|
| 800 a 850 | Excepcional |
| 740 a 799 | Muy bueno |
| 670 a 739 | Bueno |
| 580 a 669 | Regular |
| 300 a 579 | Deficiente |
Según myFICO, un FICO Score de 670 a 739 se considera bueno, de 740 a 799 muy bueno y de 800 en adelante excepcional. No existe un puntaje mínimo único para todos los préstamos: cada prestamista fija sus propios requisitos según el tipo de crédito, tus ingresos y tus deudas.
¿Qué necesitas para tener un FICO Score?
Según myFICO, para que se pueda calcular tu FICO Score, tu reporte de crédito necesita:
- Al menos una cuenta abierta hace seis meses o más.
- Al menos una cuenta que se haya reportado a un buró en los últimos seis meses.
- Ninguna indicación de fallecimiento en el reporte.
Para tener un FICO Score necesitas al menos una cuenta de crédito abierta hace seis meses o más y reportada a un buró en los últimos seis meses. Por eso, si abres tu primera cuenta de crédito en EE.UU. y la usas y pagas a tiempo, lo normal es tener tu primer FICO Score en unos seis meses.
Si no tienes ningún expediente en los burós eres credit invisible, y si tu expediente tiene muy poca información tienes un thin file. En ambos casos, las formas más comunes de empezar son una tarjeta de crédito asegurada, un credit-builder loan de un banco o una cooperativa de crédito, o ser usuario autorizado en la tarjeta de un familiar. Si no tienes SSN, algunas instituciones aceptan ITIN. Para comparar estas opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
¿Por qué tienes varios FICO Scores distintos?
No tienes un solo FICO Score. Según myFICO, existen varias versiones del modelo y cada prestamista decide cuál usar:
| Versión | Para qué se usa |
|---|---|
| FICO Score 8 | La versión más usada por los prestamistas |
| FICO Score 9 | Ignora las cobranzas ya pagadas y toma en cuenta la renta cuando se reporta |
| FICO Score 10 y 10T | Las versiones más recientes; la 10T revisa la tendencia de tus saldos en los últimos 24 meses o más |
| FICO Auto Score y FICO Bankcard Score | Versiones para préstamos de auto y tarjetas de crédito, con escala de 250 a 900 |
| FICO Score 2, 4 y 5 | Versiones usadas en hipotecas |
Además, cada buró puede tener información distinta sobre ti, así que tu FICO Score puede cambiar según el buró que consulte el prestamista. Y no todos los puntajes que ves en apps son FICO: muchas muestran VantageScore, otro modelo que también va de 300 a 850 pero usa su propia fórmula.
¿Cómo te acompaña Félix mientras construyes tu FICO Score?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu FICO Score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
