

Buró de crédito: Qué son Equifax, Experian y TransUnion en EE.UU.
¿Qué es un buró de crédito?
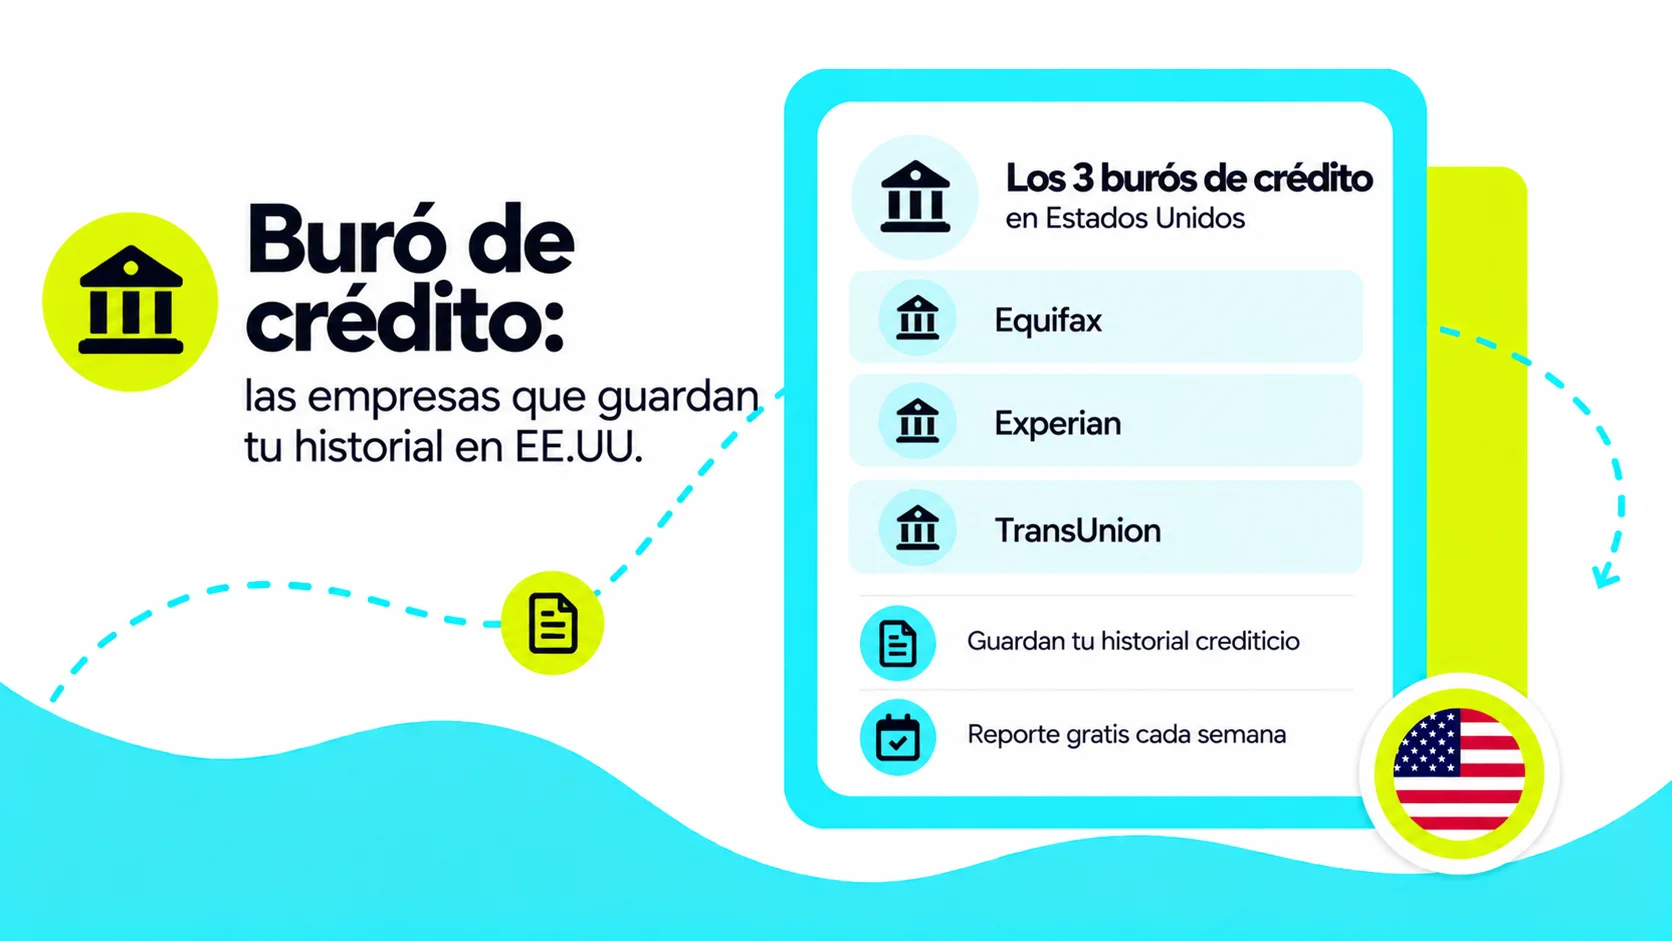
Un buró de crédito es una empresa que recopila la información de tus cuentas y pagos de crédito y la guarda en tu reporte de crédito; en EE.UU., los tres burós nacionales son Equifax, Experian y TransUnion. Los prestamistas consultan esos reportes para conocer tu historial crediticio, y los modelos de credit score los usan para calcular tu puntaje.
En inglés también se les llama "credit bureaus" o agencias nacionales de reporte de crédito. Si en tu país de origen tenías registro en un buró o central de riesgo, esa información no pasa a Equifax, Experian ni TransUnion: en EE.UU. tu expediente empieza con la primera cuenta que se reporta aquí.
¿Qué hacen Equifax, Experian y TransUnion con tu información?
Los tres burós de crédito trabajan de la misma forma, aunque cada uno tiene su propia base de datos:
- Recopilan datos. Reciben lo que reportan tus bancos, tarjetas y prestamistas, y además obtienen registros de quiebra de los tribunales y cuentas enviadas a cobranza.
- Entregan reportes. Prestamistas, aseguradoras, arrendadores y algunos empleadores consultan tu reporte cuando solicitas un crédito, un seguro, una vivienda o un empleo.
- Calculan puntajes. Cada buró aplica modelos como el FICO Score y VantageScore a tu información para generar tu credit score.
¿Los burós de crédito deciden si te aprueban un crédito?
Los burós de crédito no aprueban ni rechazan solicitudes de crédito: guardan tu información, y cada prestamista decide con sus propios criterios. La decisión de aprobarte, y con qué tasa de interés, la toma cada prestamista después de revisar tu reporte y tu solicitud.
¿Por qué tu reporte puede ser distinto en cada buró de crédito?
Es normal que tu reporte y tu puntaje no sean iguales en Equifax, Experian y TransUnion. Según myFICO, las razones más comunes son:
- No todos los prestamistas reportan a los tres burós. Una cuenta puede aparecer en un reporte y no en otro.
- Los prestamistas reportan en fechas distintas. Un buró puede mostrar un saldo más reciente que otro.
- Se usan modelos o versiones de puntaje distintos. Cada modelo pondera los factores a su manera.
- Un error o una consulta puede aparecer en un solo reporte. Por eso conviene revisar los tres.
Si estás empezando tu historial, elige productos que reporten a los tres burós: así tu historial aparece en los tres reportes, sin importar cuál consulte el prestamista. Las personas sin ningún expediente en los burós se conocen como credit invisible. Para ver qué opciones de crédito existen mientras empiezas, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
¿Cómo revisar tu reporte y disputar un error con un buró de crédito?
- Pide tus reportes gratis. Según la FTC, los tres burós extendieron de forma permanente el programa que te deja revisar tu reporte de cada uno gratis una vez por semana en AnnualCreditReport.com, el sitio oficial para pedirlos.
- Revisa cada cuenta. Confirma que todas las cuentas, saldos y pagos sean tuyos y estén bien reportados.
- Presenta la disputa. Puedes hacerlo en línea, por teléfono o por correo con el buró, y también con la empresa que reportó el dato.
- Espera la investigación. Si no se resuelve tu caso, según la FTC puedes pedir que el buró agregue a tu reporte una declaración sobre la disputa. Según USA.gov, también puedes presentar una queja ante la CFPB.
Si encuentras un error en tu reporte de un buró de crédito, puedes disputarlo en línea, por teléfono o por correo, y según la FTC el buró tiene 30 días para investigarlo. Tanto el buró como la empresa que reportó la información están obligados a corregir los datos incorrectos.
¿Cómo proteger tu información en los burós de crédito?
Congelar tu crédito (credit freeze) en los tres burós de crédito es gratis, no afecta tu credit score y evita que alguien abra cuentas nuevas a tu nombre. Según la FTC, el congelamiento dura hasta que tú lo levantas, y puedes quitarlo temporalmente cuando necesites solicitar un crédito.
Para congelar tu crédito tienes que contactar a cada uno de los tres burós. Otra opción es la alerta de fraude (fraud alert): les pide a los prestamistas que confirmen tu identidad antes de abrir una cuenta a tu nombre. Según la FTC, basta con pedirla en un buró, que avisa a los otros dos, y la alerta inicial dura un año y se puede renovar.
¿Cómo te acompaña Félix mientras empiezas tu historial en los burós de crédito?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
