

APR: Qué es la tasa de porcentaje anual en EE.UU.
¿Qué es el APR?
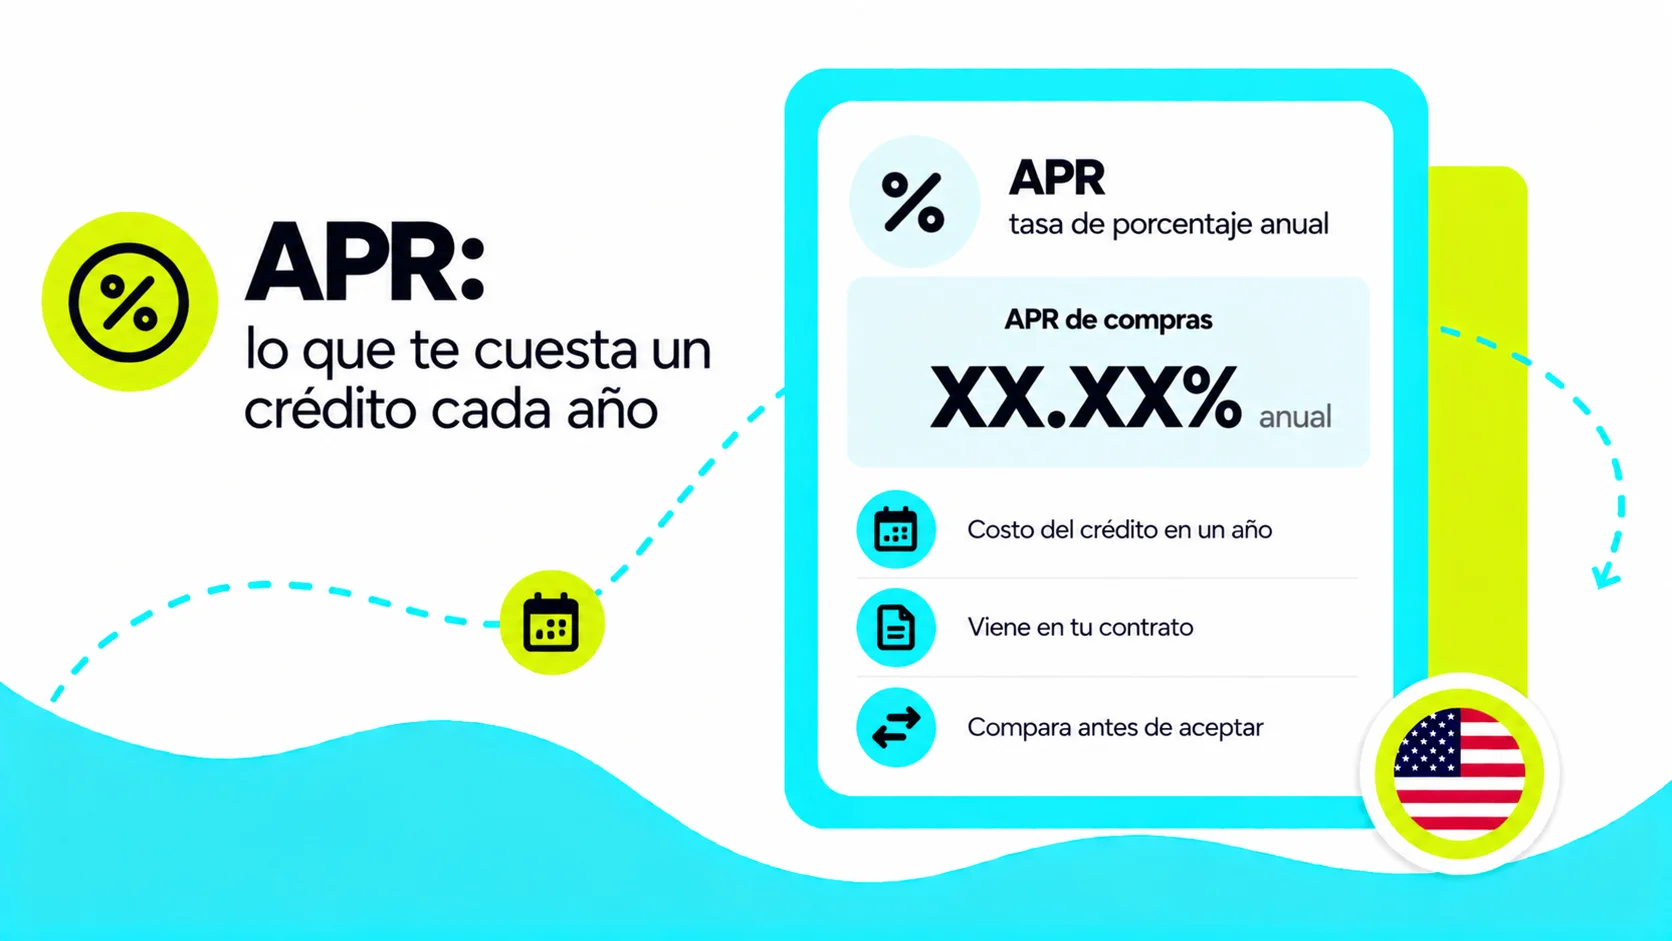
El APR (Annual Percentage Rate, o tasa de porcentaje anual) es el costo de un crédito expresado como una tasa anual, y es la cifra que los prestamistas en EE.UU. deben mostrarte para que puedas comparar productos. Mientras más alto es el APR, más pagas por pedir dinero prestado.
Vas a ver el APR en las ofertas de tarjetas de crédito, préstamos personales, préstamos para auto e hipotecas. La ley federal (la Ley de Veracidad en los Préstamos y su Regulación Z) obliga a los prestamistas a calcularlo con las mismas reglas, para que un APR de un banco se pueda comparar con el de otro.
¿Cuál es la diferencia entre el APR y la tasa de interés?
Depende del tipo de crédito:
| Tipo de crédito | Qué incluye el APR |
|---|---|
| Tarjeta de crédito | La tasa de interés anual. No incluye cargos como la cuota anual, que se cobran aparte |
| Préstamo a plazos (personal, auto, hipoteca) | El interés más ciertos cargos del préstamo, como algunas comisiones de apertura, por eso suele ser más alto que la tasa de interés |
En una tarjeta de crédito, el APR es básicamente la tasa de interés anual; en un préstamo a plazos, el APR suma el interés y ciertos cargos del préstamo, por eso puede ser más alto que la tasa de interés anunciada. Para comparar dos préstamos en EE.UU., mira el APR y no solo la tasa de interés: el APR refleja mejor el costo total del crédito.
¿Cómo funciona el APR en una tarjeta de crédito?
Si dejas saldo pendiente en tu tarjeta de crédito, el emisor divide el APR en una tasa periódica (por ejemplo, diaria) y la aplica a lo que debes.
Un ejemplo sencillo: con un APR de 24% y un saldo de $1,000 que dejas sin pagar un mes, pagarías alrededor de $20 de intereses ese mes (24% ÷ 12 meses = 2% mensual). Según datos de la Reserva Federal publicados en septiembre de 2026, la tasa promedio de las cuentas de tarjeta de crédito que pagaron intereses fue de 22.15% anual en el segundo trimestre de 2026.
Una misma tarjeta puede tener varios APR:
| Tipo de APR | Cuándo aplica |
|---|---|
| APR de compras | A las compras que no pagas completas a tiempo |
| APR de adelanto de efectivo | Cuando sacas efectivo con la tarjeta; normalmente genera intereses desde ese mismo día |
| APR de transferencia de saldo | Cuando pasas deuda de otra tarjeta |
| APR introductorio | Una tasa más baja por un tiempo al abrir la cuenta; por ley, si te la ofrecen debe durar al menos 6 meses |
| APR de penalización | Una tasa más alta que puede aplicarse si te atrasas en tus pagos |
El APR de penalización tiene límites: el emisor solo puede aplicarlo a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso, y debe avisarte por escrito al menos 45 días antes. Además, muchas tarjetas tienen un APR variable, que sube o baja según un índice de tasas, así que tu APR puede cambiar aunque no te atrases.
En una tarjeta de crédito, el APR de compras genera intereses cuando no pagas el saldo completo antes de la fecha límite: si pagas el saldo completo de tus compras cada mes, en la mayoría de las tarjetas no pagas intereses por ellas. Una misma tarjeta de crédito puede tener varios APR (de compras, de adelanto de efectivo, de transferencia de saldo, introductorio y de penalización), y el APR de penalización solo puede aplicarse a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso.
¿Cómo bajar el APR que te ofrecen?
El APR que te ofrece un banco depende en buena parte de tu credit score: un puntaje más alto suele darte acceso a tasas más bajas. Si estás empezando tu historial en EE.UU., es normal que tus primeras ofertas, como una tarjeta de crédito asegurada, tengan un APR alto. La forma más segura de que ese APR no te cueste es pagar el saldo completo cada mes.
¿Cómo te acompaña Félix mientras aprendes a comparar el APR?
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
