Logotipo do Félix

Finanças para Latinos nos EUA

Aprenda a gerenciar seu dinheiro nos EUA

Sabemos que você trabalha duro para construir um futuro melhor para você e seus entes queridos. O Félix está aqui para acompanhá-lo em cada passo.

Obrigado! O seu envio foi recebido!
Ops! Algo deu errado ao enviar o formulário.
Filtros ativos
Limpar filtros
----
Obrigado! O seu envio foi recebido!
Ops! Algo deu errado ao enviar o formulário.
Envios de dinheiro
Blog

Como saber qual é o código SWIFT do seu banco? Guia rápido

O código SWIFT pertence ao banco, não à sua conta. Aprenda como encontrá-lo no site, no aplicativo do banco ou ligando para o seu banco antes de receber uma transferência.

Geral
Vida e trabalho nos EUA
Blog

Doces mexicanos que não existem nos Estados Unidos: Quais são?

A cultura mexicana é extremamente rica e vasta, e suas singularidades se espalharam por todo o planeta. Especialmente, os mexicanos levaram sua gastronomia a muitos países, conquistando milhões de paladares.

Bandeira do México
México
Envios de dinheiro
Blog

Como excluir minha conta da Remitly

Se você não quer mais utilizar o serviço da Remitly para enviar dinheiro para outro país (talvez precise de um serviço com melhor atendimento ao cliente, mais fácil de usar ou com menor custo), aqui mostramos como cancelar sua conta de duas formas muito simples.

Geral
Envios de dinheiro
Blog

Quanto dinheiro posso enviar para o México em remessas?

Quanto dinheiro você pode enviar para o México por remessas? Conheça os limites por verificação, as regras do SAT e do FinCEN, e quanto a Félix cobra por envio.

Bandeira do México
México
Imigração e trâmites
Blog

O que é o Advance Parole?

Saiba o que é o Advance Parole, quem pode solicitá-lo e como obtê-lo através do Formulário I-131 no USCIS para viajar temporariamente para fora dos EUA.

Geral
Temas gerais
Blog

10 de maio Dia das Mães: como fazer um bom presente?

O próximo dia 10 de maio é celebrado no México o Dia das Mães. Trata-se de uma celebração muito importante, que busca homenagear todas as mães e seu incansável trabalho na família e no lar.

Geral
Temas gerais
Blog

O que são gastos supérfluos?

Os gastos "formiga" são pequenas compras diárias que passam despercebidas, mas que, acumuladas, podem afetar seu orçamento a longo prazo.

Geral
Temas gerais
Blog

Como fazer amigos em uma cidade nova?

Leia as seguintes dicas e estratégias para socializar, conhecer pessoas e estabelecer novas conexões rapidamente.

Geral
Imigração e trâmites
Blog

Desafios dos imigrantes ao chegar a outro país: quais são e como enfrentá-los?

O fenômeno social da migração sempre esteve presente na história universal, uma vez que milhões de pessoas precisaram se deslocar por necessidade de seus locais de origem para outros países em busca de melhores condições de vida em nível socioeconômico.

Geral
Imigração e trâmites
Blog

Dicas para a entrevista de naturalização nos EUA

Descubra como se preparar para a entrevista de naturalização nos EUA, incluindo dicas para o exame de cidadania e requisitos de educação cívica e inglês.

Geral
Contas e poupança
Blog

Como preencher um cheque?

O cheque é um tipo de ordem de pagamento, no qual se registra por escrito a ação de pagar. É assinado pelo titular da conta bancária em nome do beneficiário. Os passos para preencher um cheque são bastante simples, embora você precise de alguns dados para completá-lo. Lembre-se de que há alguns fatores que você deve levar em conta para que seu cheque seja válido e possa ser descontado.

Geral
Envios de dinheiro
Blog

Onde trocar dólares nos Estados Unidos? Opções para latinos

Você tem dólares e quer trocá-los ou enviá-los? Conheça suas opções: bancos, casas de câmbio, aplicativos e a taxa de câmbio em tempo real com a Félix Pago.

Geral
Envios de dinheiro
Blog

O impacto das remessas na Guatemala

As remessas são uma fonte importante de renda para muitos lares na Guatemala. Neste artigo, exploraremos o impacto das remessas na economia e na sociedade guatemalteca.

Guatemala
Temas gerais
Blog

Desconto de cheques: o que é e como funciona?

Descubra como funcionam os serviços de troca de cheques nos EUA, seus benefícios e tarifas, e onde você pode trocar seus cheques sem uma conta bancária

Geral
Temas gerais
Blog

Roberto Alcocer, o chef mexicano que ganha estrela Michelin nos Estados Unidos

Roberto Alcocer é um chef natural da Cidade do México que conseguiu elevar o nome do México através do seu restaurante de autêntica gastronomia mexicana em San Diego, Califórnia. Recentemente, Alcocer recebeu a cobiçada estrela Michelin, tornando-se um dos poucos chefs mexicanos a obter este prestigioso reconhecimento.

Bandeira do México
México
Envios de dinheiro
Blog

Você paga impostos por receber remessas no México? Veja o que diz o SAT

A maioria das remessas familiares está isenta de ISR no México. Explicamos quando a isenção se aplica, quando não se aplica e quais documentos você precisa.

Bandeira do México
México
Vida e trabalho nos EUA
Blog

Como é o trabalho de cuidadores de idosos em domicílio nos Estados Unidos?

O trabalho de cuidadores domiciliares nos EUA envolve assistir idosos em suas necessidades diárias, oferecendo apoio e companhia.

Geral
Imigração e trâmites
Blog

Como obter o cartão do Seguro Social?

Descubra os requisitos necessários para obter o Cartão de Seguro Social, essencial para acessar benefícios e serviços nos Estados Unidos.

Geral
Envios de dinheiro
Blog

O impacto das remessas no México

As remessas são uma fonte importante de renda para muitos lares no México. Neste artigo, exploraremos o impacto das remessas na economia e na sociedade mexicana.

Bandeira do México
México
Vida e trabalho nos EUA
Blog

Quanto custa viver nos Estados Unidos?

Descubra o custo de vida nos EUA, incluindo moradia, alimentação, transporte e muito mais, com informações detalhadas e atualizadas.

Geral
Envios de dinheiro
Blog

Quanto vale o dólar americano? O que importa quando você envia remessas

Entenda por que o valor do dólar muda a cada dia e como essas mudanças afetam o dinheiro que sua família recebe. Guia prático para enviar remessas com a melhor taxa de câmbio.

Geral
Imigração e trâmites
Blog

Número do SEVIS: O que é e como obtê-lo?

Descubra o que é o número SEVIS, como obtê-lo e os passos para realizar o pagamento e cumprir os requisitos de visto nos Estados Unidos.

Geral
Imigração e trâmites
Blog

O que acontece se meu passaporte vencer, mas meu visto não?

Seu passaporte venceu, mas seu visto continua válido? Descubra o que fazer e evite problemas em sua próxima viagem. Informe-se aqui!

Geral
Vida e trabalho nos EUA
Blog

Como é estudar nos Estados Unidos?

Como é estudar nos Estados Unidos? Experiências, vantagens educacionais e dicas para aproveitar ao máximo sua formação acadêmica.

Geral
Envios de dinheiro
Ajuda

Posso cancelar um envio com o Félix Pago? Quanto tempo demora o reembolso?

Você pode cancelar um envio com o Félix Pago pelo WhatsApp se o dinheiro ainda não tiver sido depositado ou retirado. O reembolso leva de 1 a 5 dias úteis para ser processado.

Geral
Temas gerais
Ajuda

Posso receber pesquisas ou entrevistas da Félix Pago?

Sim. A Félix Pago pode convidá-lo para pesquisas ou entrevistas via WhatsApp ou ligação pelo número +1 (669) 333-3549. Nunca entraremos em contato por outro canal para isso.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro na Nicarágua com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro para os principais bancos da Nicarágua diretamente pelo WhatsApp, sem precisar baixar nenhum aplicativo.

Nicarágua
Envios de dinheiro
Ajuda

O que são Intermex, UniTeller ou Zero Hash? Por que aparecem na minha conta?

Intermex, UniTeller e Zero Hash são parceiros da Félix Pago que facilitam a entrega de suas remessas. Se você vir o nome deles em seu extrato ou recibo, isso é parte normal do seu envio.

Geral
Temas gerais
Ajuda

O que é o Félix Pago? O serviço de envio de dinheiro pelo WhatsApp para latinos nos EUA.

Félix Pago é um serviço de envio de dinheiro para latinos nos EUA que funciona pelo WhatsApp. Sem app: envie dinheiro para a América Latina em minutos.

Geral
Envios de dinheiro
Ajuda

A Félix Pago pode entrar em contato com meus beneficiários?

Em alguns casos, a Félix Pago pode enviar notificações ao seu beneficiário, principalmente para lembrá-lo de que há dinheiro pendente de retirada em espécie.

Geral
Envios de dinheiro
Ajuda

O que é o depósito em carteira com o Félix Pago? Mercado Pago, Cuenta Nu e Spin by Oxxo

Com o Félix Pago, você pode enviar dinheiro diretamente para carteiras no México: Mercado Pago, Cuenta Nu e Spin by Oxxo. O depósito chega sem que o beneficiário precise resgatar nada.

Bandeira do México
México
Temas gerais
Ajuda

A Félix Pago responde mensagens em redes sociais?

A Félix Pago não oferece suporte por mensagens diretas em redes sociais. Para envios, consultas e suporte, o canal oficial é o WhatsApp pelo número +1 (669) 333-3549.

Geral
Temas gerais
Ajuda

Qual é a missão da Félix Pago?

A Félix Pago nasceu para ser o parceiro financeiro dos latinos nos EUA: fácil, acessível e em português. Desde enviar dinheiro até construir o seu futuro financeiro.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro no Peru com o Félix Pago?

Com o Félix Pago, você envia dinheiro para mais de 25 destinos no Peru: bancos como BCP e Interbank, caixas municipais e financeiras, diretamente pelo WhatsApp.

Peru
Temas gerais
Ajuda

O que devo fazer se notar atividade suspeita na minha conta Félix Pago?

Se notar atividade não autorizada em sua conta Félix Pago, entre em contato conosco imediatamente pelo WhatsApp no +1 (669) 333-3549. Nossa equipe investigará e protegerá sua conta.

Geral
Envios de dinheiro
Ajuda

Quais são os métodos de pagamento para envios de dinheiro com o Félix Pago?

Com o Félix Pago, você pode pagar seu envio com cartão de débito ou crédito (exceto Amex) ou em dinheiro em lojas como Walmart e CVS. Saiba como funciona cada opção.

Geral
Envios de dinheiro
Ajuda

Quão segura é a Félix Pago para enviar dinheiro?

A Félix é uma operadora de transferências regulamentada nos EUA, registrada no FinCEN e com certificação SOC 2 Type I. Dados criptografados e identidade verificada.

Geral
Temas gerais
Ajuda

Quais regulamentações a Félix Pago cumpre?

A Félix é agente autorizado da UniTeller, Intermex e Spectrum (NMLS 2302775) e está registrada no FinCEN como Money Services Business nos EUA. Saiba mais.

Geral
Temas gerais
Ajuda

Com quais políticas a Félix Pago cumpre?

A Félix Pago cumpre com políticas de prevenção de lavagem de dinheiro, verificação de identidade e proteção de dados para garantir a segurança de cada envio.

Geral
Envios de dinheiro
Ajuda

Quais são os benefícios de enviar dinheiro com o Félix Pago?

Os benefícios do Félix Pago: envio pelo WhatsApp sem app, tarifas baixas, depósitos em minutos, suporte 24/7 e cobertura em países da América Latina.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro em Honduras com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro para os principais bancos e cooperativas de Honduras diretamente pelo WhatsApp, sem precisar baixar nenhum aplicativo.

Honduras
Envios de dinheiro
Ajuda

Como a Félix Pago garante a segurança das minhas transações?

A Félix Pago protege seus envios com criptografia, certificação SOC 2 Type I, monitoramento contínuo e verificação por transação. Registrado junto ao FinCEN nos EUA.

Geral
Envios de dinheiro
Ajuda

Por que meu código de barras não funcionou no Félix Pago?

Se o seu código de barras do Félix Pago não funcionou, ele pode ter expirado, sido cancelado por um novo código, ou a loja pode não ser um ponto de pagamento participante.

Geral
Envios de dinheiro
Ajuda

Quanto tempo leva para processar meu envio após eu depositar o dinheiro na loja?

Após depositar dinheiro na loja, o pagamento pode levar até 15 minutos para ser processado. Assim que confirmado, o Félix Pago conclui seu envio automaticamente.

Geral
Envios de dinheiro
Ajuda

Em quais lojas posso depositar em dinheiro para enviar dinheiro com o Félix Pago?

Pague seu envio em dinheiro em lojas dos EUA: Walmart, CVS, 7-Eleven, Walgreens, Casey's e Office Depot. Encontre a mais próxima em nosso localizador.

Geral
Envios de dinheiro
Ajuda

Posso usar o mesmo código de barras para um segundo envio com o Félix Pago?

Não. Cada código de barras do Félix Pago é único e válido para apenas um envio. Para um segundo envio, você deve gerar um novo código pelo WhatsApp.

Geral
Temas gerais
Ajuda

Tem dúvidas sobre o seu envio? Como resolver problemas com o Félix Pago

Seu envio demorou mais do que o esperado ou o beneficiário não recebeu o dinheiro? Aprenda como verificar o status do seu envio e entrar em contato com a equipe da Félix Pago.

Geral
Envios de dinheiro
Ajuda

Em quanto tempo o dinheiro chega quando pago com dinheiro no Félix Pago?

Se você pagar em dinheiro na loja, o processamento leva até 15 minutos. Depois, o dinheiro chega à conta ou ao ponto de retirada em minutos, geralmente.

Geral
Envios de dinheiro
Ajuda

Posso enviar recargas para celulares com a Félix?

Sim, a Félix já oferece recargas internacionais pelo WhatsApp: digite 'recarga' no seu chat. Você também as encontra na página de recargas em felixpago.com.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro no Equador com o Félix Pago?

Com o Félix Pago, você envia dinheiro para mais de 15 bancos e cooperativas no Equador, como Banco Pichincha, Produbanco e Guayaquil, diretamente pelo WhatsApp.

Equador
Temas gerais
Ajuda

Qual é a melhor dica para manter minha conta segura no Félix Pago?

Proteja sua conta Félix Pago: use apenas o WhatsApp oficial, nunca compartilhe códigos de verificação e denuncie qualquer atividade suspeita imediatamente.

Geral
Envios de dinheiro
Ajuda

Qual é o valor máximo para enviar dinheiro com o Félix Pago?

O valor máximo para enviar com o Félix Pago depende da sua verificação: até $2.999 USD por dia e $9.999 USD por mês ao verificar sua identidade.

Geral
Temas gerais
Ajuda

Como a Félix Pago protege minhas informações pessoais?

A Félix Pago protege suas informações com criptografia SSL, certificação SOC 2 Type I e conformidade com as leis federais de privacidade financeira dos Estados Unidos.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro no México com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro para mais de 40 bancos, lojas e carteiras digitais no México diretamente pelo WhatsApp, sem baixar nenhum aplicativo.

Bandeira do México
México
Envios de dinheiro
Ajuda

O que acontece se meu código de barras expirar no Félix Pago?

Se o seu código de barras do Félix Pago expirar, nenhuma cobrança será feita. Gere um novo pelo WhatsApp em segundos e conclua seu envio.

Geral
Envios de dinheiro
Ajuda

Qual é a tarifa por depósito em dinheiro em loja varejista com a Félix Pago?

Ao pagar em dinheiro na loja com o Félix Pago, a loja cobra uma tarifa de $3,74 a $3,95 USD. O Félix mostra o custo total antes de você confirmar seu envio.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro em El Salvador com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro para mais de 20 bancos, cooperativas e lojas em El Salvador diretamente pelo WhatsApp, sem baixar nenhum aplicativo.

El Salvador
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro na República Dominicana com o Félix Pago?

Com o Félix Pago, você envia dinheiro para mais de 10 bancos, associações e cooperativas na República Dominicana, além de saque em dinheiro, diretamente pelo WhatsApp.

República Dominicana
Temas gerais
Ajuda

A Félix Pago pedirá meus dados bancários ou informações sensíveis?

A Félix Pago nunca pedirá senhas, PINs ou chaves bancárias. Para verificar sua identidade, pedimos apenas nome, data de nascimento e um documento oficial.

Geral
Envios de dinheiro
Ajuda

Como funciona o envio com dinheiro na Félix Pago?

Com o Félix Pago, você pode enviar dinheiro pagando em espécie em lojas como Walmart, CVS ou 7-Eleven. Gere seu código no WhatsApp e pague no caixa da loja nos EUA.

Geral
Temas gerais
Ajuda

Quanto tempo leva para verificar minha identidade no Félix Pago?

A verificação de identidade no Félix Pago geralmente é concluída em minutos. Em alguns casos, pode levar até 24 horas se for necessária uma análise adicional.

Geral
Envios de dinheiro
Ajuda

Por que devo realizar meu envio de dinheiro com um código de barras em uma loja varejista?

O código de barras do Félix Pago permite que você pague em dinheiro em lojas como Walmart, CVS ou 7-Eleven, sem cartão ou conta bancária. É seguro e simples.

Geral
Temas gerais
Ajuda

A Félix Pago cumpre com a prevenção de lavagem de dinheiro?

Sim. A Félix Pago aplica controles de Prevenção de lavagem de dinheiro (AML) exigidos pela lei federal dos EUA. Isso pode incluir perguntas sobre o propósito dos seus envios.

Geral
Envios de dinheiro
Ajuda

Como podem receber meu dinheiro com o Félix Pago?

Com o Félix Pago, seu beneficiário pode receber dinheiro por depósito em conta bancária, retirada em dinheiro ou carteira digital, dependendo do país de destino.

Geral
Temas gerais
Ajuda

Como saber se uma rede social ou chat do WhatsApp é oficial da Félix Pago?

Aprenda a identificar os canais oficiais da Félix Pago no WhatsApp e redes sociais, e como se proteger de contas falsas ou tentativas de fraude.

Geral
Temas gerais
Ajuda

O que fazer se você foi vítima de fraude? Como proteger sua conta?

Se você foi vítima de fraude, entre em contato com a Félix Pago imediatamente pelo WhatsApp. Aprenda também as dicas principais para manter sua conta segura e evitar golpes.

Geral
Envios de dinheiro
Ajuda

Qual é o tempo de expiração do código de barras do Félix Pago?

O código de barras do Félix tem validade limitada: verifique o tempo exato no seu chat do WhatsApp. Se expirar, gere um novo repetindo a transação.

Geral
Envios de dinheiro
Ajuda

Quanto tempo leva para chegar um envio de dinheiro do Félix Pago?

Com o Félix Pago, os depósitos em conta bancária e os saques em dinheiro chegam em minutos na maioria dos casos. Verifique o status pelo WhatsApp.

Geral
Temas gerais
Ajuda

Por que me pedem documentos para minha verificação na Félix Pago?

A Félix Pago solicita documentos para cumprir com os requisitos legais de verificação de identidade (KYC) exigidos a todos os serviços de envio de dinheiro nos EUA.

Geral
Temas gerais
Ajuda

O que devo fazer para verificar se a Félix Pago está entrando em contato comigo?

Para verificar que um contato é da Félix Pago, procure o selo azul de verificação no WhatsApp. O número oficial é +1 (669) 333-3549.

Geral
Envios de dinheiro
Ajuda

Como completar um envio com código de barras no Félix Pago?

Com seu código de barras do Félix Pago, vá a uma loja participante como Walmart ou CVS, apresente-o no caixa e pague em dinheiro antes que o código expire.

Geral
Envios de dinheiro
Ajuda

O que faço se quiser enviar mais do que o limite permitido no Félix Pago?

Para enviar mais do que o limite no Félix Pago, verifique sua identidade pelo WhatsApp. O limite diário aumenta para $2.999 USD. Saiba como fazer isso em minutos.

Geral
Temas gerais
Ajuda

Quais são as redes sociais oficiais da Félix Pago?

Siga a Félix Pago no Instagram, Facebook, TikTok e LinkedIn. Estas são as únicas contas oficiais. O canal principal de atendimento é o WhatsApp pelo número +1 (669) 333-3549.

Geral
Temas gerais
Ajuda

Como posso atualizar minhas informações de contato no Félix Pago?

Para atualizar suas informações de contato no Félix Pago, escreva para a equipe de suporte pelo WhatsApp. O processo é rápido e a equipe está disponível 24/7.

Geral
Envios de dinheiro
Ajuda

Como sei que meu beneficiário recebeu seu dinheiro com o Félix Pago?

O Félix Pago notifica você pelo WhatsApp quando seu beneficiário recebe o dinheiro. Você também pode escrever 'estado' no chat para verificar seu envio a qualquer momento.

Geral
Envios de dinheiro
Ajuda

Quais são os limites de envio de dinheiro no Félix Pago?

Os limites de envio na Félix Pago dependem do seu nível de verificação de identidade. Conclua sua verificação no WhatsApp para enviar valores mais altos.

Geral
Envios de dinheiro
Ajuda

Preciso de um telefone especial para enviar dinheiro com código de barras no Félix Pago?

Não. Qualquer iPhone ou Android com WhatsApp é suficiente para gerar seu código de barras com o Félix Pago. Você não precisa de aplicativos adicionais nem de um telefone novo.

Geral
Envios de dinheiro
Ajuda

Para quais países posso enviar dinheiro com a Félix Pago?

Com o Félix Pago, você envia dinheiro pelo WhatsApp para o México, Guatemala, Honduras, El Salvador, Nicarágua, Colômbia, Rep. Dominicana, Costa Rica, Equador e Peru.

Geral
Envios de dinheiro
Ajuda

Qual é o valor mínimo para enviar dinheiro com a Félix Pago?

O valor mínimo para enviar dinheiro com a Félix Pago é de $1 USD. Saiba por que existe um mínimo e como visualizá-lo no WhatsApp.

Geral
Envios de dinheiro
Ajuda

O que acontece se eu não resgatar meus fundos na Félix Pago?

Se você não resgatar seus fundos na Félix Pago e a conta ficar inativa, os valores podem ser transferidos para o estado conforme a lei. Saiba o que acontece e como evitar.

Geral
Temas gerais
Ajuda

Quais serviços a Félix Pago oferece?

O Félix Pago oferece envios de dinheiro pelo WhatsApp dos EUA para a América Latina, com pagamento por cartão ou dinheiro e entrega em conta bancária, dinheiro ou carteira digital.

Geral
Temas gerais
Ajuda

Quais são os canais oficiais de comunicação da Félix Pago?

Os canais oficiais da Félix Pago são o WhatsApp para suporte e envios, e Instagram, Facebook, TikTok e LinkedIn para conteúdo. Qualquer outro contato não é oficial.

Geral
Envios de dinheiro
Ajuda

Quais informações pessoais são solicitadas para gerar um código de barras no Félix Pago?

Para gerar seu primeiro código de barras no Félix Pago, você precisa fornecer seu nome completo, data de nascimento, e-mail e endereço físico. Isso é solicitado apenas uma vez.

Geral
Envios de dinheiro
Ajuda

Quanto dinheiro posso depositar usando um código de barras com o Félix Pago?

Com o Félix Pago, você pode depositar entre $20 e $500 USD por envio usando o código de barras na loja. Cada envio gera um código diferente com seu próprio limite.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro na Colômbia com a Félix?

Com a Félix, você envia dinheiro para a Colômbia pelo WhatsApp para uma chave Bre-B, para uma conta bancária, para uma carteira digital ou para retirada em dinheiro. Conheça cada opção.

Colômbia
Envios de dinheiro
Ajuda

Qual é o número de serviço ao cliente da Félix Pago? Suporte 24/7 pelo WhatsApp

O Félix Pago não possui um número de telefone tradicional. O suporte está disponível 24/7 pelo WhatsApp: digite "falar com agente" para entrar em contato com a equipe.

Geral
Envios de dinheiro
Ajuda

Quanto a Félix cobra de tarifa para enviar dinheiro?

A Félix cobra tarifas baixas que você pode ver antes de confirmar seu envio. Sem taxas ocultas: o resumo no WhatsApp mostra o custo exato antes de você pagar.

Geral
Envios de dinheiro
Ajuda

Posso obter um reembolso por um depósito em dinheiro na loja com o Félix Pago?

As lojas varejistas não emitem reembolsos. Para qualquer esclarecimento sobre um depósito em dinheiro, entre em contato conosco diretamente pelo WhatsApp no +1 (669) 333-3549.

Geral
Envios de dinheiro
Ajuda

Como enviar dinheiro com a Félix Pago? Guia passo a passo pelo WhatsApp

Envie dinheiro com o Félix Pago em menos de 5 minutos, direto pelo WhatsApp. Sem baixar apps: pague com cartão de débito ou crédito (exceto Amex) ou em dinheiro na loja.

Geral
Envios de dinheiro
Ajuda

Como adicionar um novo cartão no Félix Pago?

Adicione um cartão de débito ou crédito (exceto Amex) no Félix Pago a partir da página de pagamento em poucos passos. Altere seu método de pagamento antes de confirmar seu envio.

Geral
Temas gerais
Ajuda

A Félix Pago pedirá para eu concluir uma transação fora do chat oficial?

Não. A Félix Pago nunca pedirá para você concluir uma transação fora do WhatsApp. Se alguém solicitar isso afirmando ser da Félix, é uma tentativa de fraude.

Geral
Envios de dinheiro
Ajuda

Como indicar alguém no Félix Pago?

Recomende o Félix a um amigo e ganhe $20 USD em crédito quando ele concluir o primeiro envio. Seu indicado recebe esse envio grátis e uma taxa promocional.

Geral
Envios de dinheiro
Ajuda

Qual é o benefício de utilizar dinheiro em espécie para enviar dinheiro com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro em espécie mesmo sem cartão ou conta bancária. Use o código de barras em lojas participantes perto de você.

Geral
Envios de dinheiro
Ajuda

Para onde posso enviar dinheiro na Guatemala com o Félix Pago?

Com o Félix Pago, você pode enviar dinheiro para mais de 20 bancos, cooperativas e lojas na Guatemala diretamente pelo WhatsApp, sem precisar baixar nenhum aplicativo.

Guatemala
Contas e poupança
Glossário

Conta bancária: O que é e se posso abrir uma nos EUA como imigrante

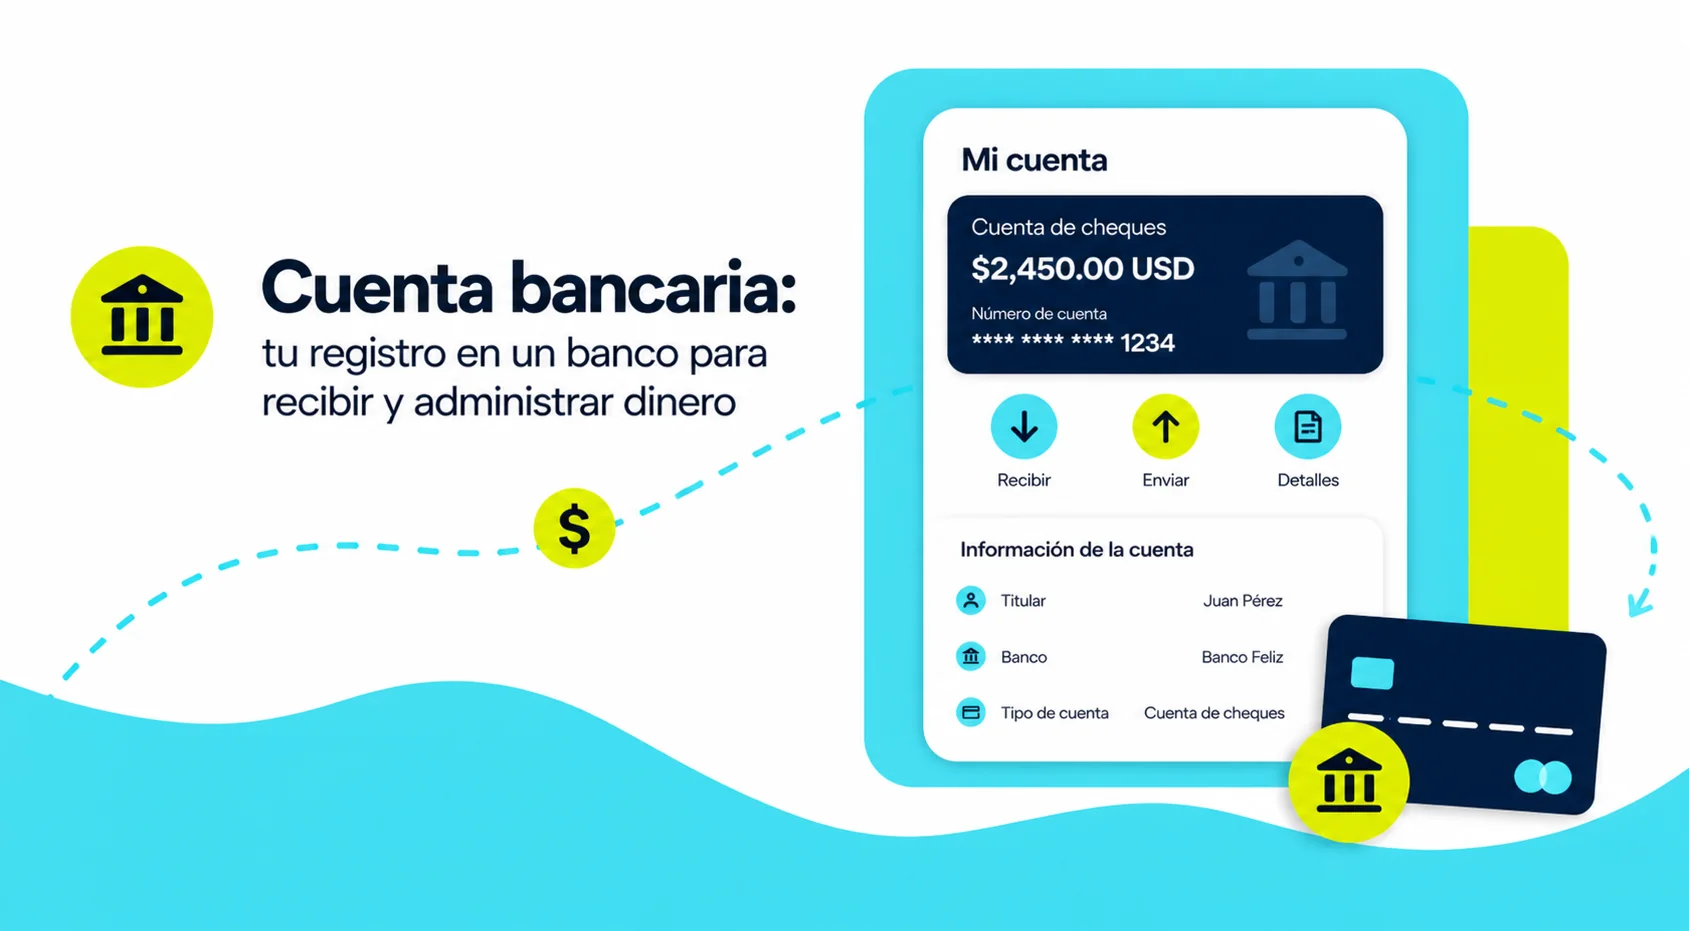
Uma conta bancária permite que você guarde, envie e receba dinheiro de forma segura. Aprenda quais tipos existem e se você pode abrir uma nos EUA sem ter um SSN.

Conta bancária: O que é e como abrir uma nos EUA como imigrante

‍

O que é uma conta bancária?

Uma conta bancária é um serviço financeiro oferecido por um banco ou cooperativa de crédito para guardar dinheiro de forma segura, realizar pagamentos, receber depósitos e fazer transferências. Nos EUA, é a base do sistema financeiro formal e o ponto de partida para acessar crédito, poupança e investimento.

Para a comunidade latina nos EUA, ter uma conta bancária também facilita o recebimento do pagamento de salário, fazer transferência bancária internacional e evitar os custos dos serviços de recebimento de cheques.

Cuenta bancaria

‍

Tipos de contas bancárias

TipoPara que serve
Conta corrente (checking)Pagamentos diários, cheques, cartão de débito. Não gera juros.
Conta de poupança (savings)Guardar dinheiro com juros. Limita o número de retiradas mensais.
Conta de folha de pagamento (payroll)Algumas empresas oferecem contas específicas para receber o salário.
Conta sem requisitos de saldo mínimoProjetadas para pessoas sem histórico bancário. Conhecidas como contas "second chance".

‍

Posso abrir uma conta bancária sem SSN?

Vários bancos nos EUA aceitam o ITIN ou a matrícula consular para abrir uma conta bancária sem necessidade de SSN ou cidadania. O ITIN (Individual Taxpayer Identification Number) e a matrícula consular são identificações válidas para este processo. Você não precisa ser cidadão nem residente permanente.

Bancos como Bank of America, Wells Fargo e muitas cooperativas de crédito comunitárias têm programas específicos para clientes imigrantes. Consulte diretamente o banco sobre os requisitos atuais, já que podem variar por agência e estado.

‍

Conta bancária para receber remessas

Se o seu beneficiário na América Latina tiver uma conta bancária, você pode enviar dinheiro diretamente para ele mediante depósito bancário através de um provedor de serviço de envio de dinheiro. Você precisará do número da conta dele e, dependendo do país, do seu número de conta local.

Se o seu familiar não tiver conta bancária, ele pode receber o dinheiro em espécie através de rede de agentes sem necessidade de estar bancarizado.

‍

Como enviar dinheiro para uma conta bancária com Félix

Com Félix, você faz seus envios diretamente pelo WhatsApp e paga com cartão de débito ou crédito emitido nos EUA (exceto American Express) ou em dinheiro em lojas participantes. Félix não aceita pagamentos de uma conta bancária. Seu familiar pode receber o dinheiro na conta bancária dele ou em dinheiro, conforme preferir.

Para mais informações, consulte: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Remetente: O que é e o que você precisa para enviar dinheiro dos EUA.

O remetente é quem envia o dinheiro. Aprenda quais documentos você precisa, quais são suas responsabilidades e como enviar dinheiro dos EUA de forma segura.

Remetente: O que é e o que você precisa para enviar dinheiro dos EUA.

‍

O que é um remetente?

Um remetente é a pessoa que origina e envia um envio de dinheiro ou remessa. No contexto migratório latino nos EUA, o remetente é tipicamente o trabalhador imigrante que envia fundos para sua família no país de origem.

O termo vem do verbo "remeter", que significa enviar ou mandar. Sua contraparte é o beneficiário: a pessoa que recebe os fundos.

Remitente

‍

O que o remetente precisa para enviar dinheiro

Os requisitos variam de acordo com o provedor de serviço e o valor do envio, mas, em geral, você precisa de:

RequisitoDetalhe
Identificação válidaPassaporte, carteira de motorista, matrícula consular ou ID estadual. A maioria dos provedores aceita identificações estrangeiras.
Dados do beneficiárioNome completo e, dependendo do método de entrega, número da conta, telefone ou localização do ponto de retirada.
Método de pagamentoConta bancária, cartão de débito, cartão de crédito ou dinheiro em espécie (dependendo do provedor).
Endereço válido nos EUA.Alguns provedores solicitam para cumprir com regulamentos de prevenção de lavagem de dinheiro.
Você não precisa ser cidadão americano nem ter número de seguro social (SSN) para enviar dinheiro dos EUA. A maioria dos provedores de serviço de envio de dinheiro aceita identificações consulares e documentos de imigração vigentes. Com Félix, você se registra com um número de telefone dos EUA e pode começar a enviar com os limites de uma conta não verificada; para limites mais altos, você verifica sua identidade com passaporte, carteira de motorista ou ID estadual emitidos nos EUA.

‍

Limites de envio para remetentes

Os provedores aplicam limites de envio por transação, por dia ou por mês. Esses limites existem devido a regulamentos federais de conformidade (FinCEN e a Lei de Sigilo Bancário).

Na Félix, os limites dependem do seu nível de verificação:

Nível da contaLimite diárioLimite mensalLimite semestral
Sem verificação$1.500$2.999$9.999
Verificado$2.999$9.999$30.000

Para mais detalhes sobre como aumentar seus limites, consulte: Quais são os limites de envio de dinheiro na Félix?

Se você precisar enviar valores maiores, é possível que o provedor solicite documentação adicional para verificar a origem dos fundos. Isso é padrão e não afeta seu status migratório.

‍

Como enviar dinheiro como remetente com a Félix

Com a Félix, o processo começa no WhatsApp: você indica o valor, o país de destino e os dados do seu beneficiário, e a Félix mostra a taxa de câmbio e a tarifa antes de você confirmar. Você não precisa baixar nenhum aplicativo: você se registra no mesmo chat com seu número de telefone dos EUA.

Para um guia passo a passo, consulte: Como enviar dinheiro com a Félix.

Geral
Contas e poupança
Glossário

Carteira digital: o que é e como funciona para enviar e receber dinheiro

Uma carteira digital guarda dinheiro em um aplicativo sem a necessidade de uma conta bancária tradicional. Muitos beneficiários na América Latina a utilizam para receber remessas.

Carteira digital: O que é e como funciona para enviar e receber dinheiro

‍

O que é uma carteira digital?

Uma carteira digital é um aplicativo ou plataforma que armazena dinheiro eletronicamente, permitindo pagar, transferir e receber fundos pelo celular sem a necessidade de uma conta bancária tradicional. Para os latinos nos EUA que enviam remessas, é importante saber que muitos beneficiários na América Latina usam uma carteira digital para receber seu dinheiro de forma imediata.

Billetera digital

‍

Como funciona uma carteira digital?

Uma carteira digital funciona como uma conta de dinheiro eletrônico vinculada a um número de telefone ou e-mail. Você pode recarregar saldo com dinheiro em espécie em lojas participantes, a partir de uma conta bancária ou recebendo transferências de outras pessoas.

Uma vez que haja saldo disponível, a carteira permite:

  • Pagar em estabelecimentos físicos ou online com um código QR ou número de conta
  • Enviar dinheiro para outros usuários da mesma plataforma
  • Receber depósitos diretos, incluindo remessas do exterior
  • Retirar em dinheiro em pontos habilitados
Uma carteira digital não requer histórico de crédito nem conta bancária para ser aberta: na maioria dos casos, basta um número de celular e um documento de identidade. Isso a torna especialmente acessível para pessoas sem acesso a bancos formais na América Latina.

A principal diferença em relação a uma conta bancária é que a carteira digital opera dentro de uma plataforma privada (um aplicativo), enquanto a conta bancária é regulada diretamente por um banco e oferece serviços adicionais como crédito ou investimentos.

‍

Quais são as carteiras digitais mais usadas na América Latina?

As plataformas variam de acordo com o país, embora algumas operem em múltiplos mercados. As mais comuns são:

PaísPrincipais carteiras digitais
MéxicoMercado Pago, Conta Nu (Nubank), Spin by Oxxo
ColômbiaNequi, Daviplata, Bancolombia a la mano
GuatemalaTigo Money, Banrural Móvil
HondurasTigo Money, Tengo
El SalvadorTigo Money, Carteira Digital
NicaráguaTigo Money
República DominicanaTpago, ApaPay
EquadorDe Una (Banco Pichincha), PayPhone
PeruYape (BCP), Plin

O número de usuários ativos de carteiras digitais na América Latina superou os 300 milhões em 2024, impulsionado em grande parte pela adoção de pagamentos móveis e pelo recebimento de remessas.

‍

Qual é a diferença entre uma carteira digital e uma conta bancária?

A principal diferença entre uma carteira digital e uma conta bancária é o nível de regulamentação e os serviços disponíveis: uma carteira digital é pensada para pagamentos e transferências rápidas, enquanto uma conta bancária oferece produtos financeiros mais amplos, como empréstimos, investimentos e cheques. Ambas podem receber Envios de dinheiro do exterior, embora nem todos os Provedor de serviço de envio de dinheiro suportem depósito direto em carteiras.

As duas opções coexistem: muitos beneficiários possuem tanto uma conta bancária quanto uma carteira digital e escolhem qual usar de acordo com a velocidade ou conveniência do momento.

‍

Como receber remessas em uma carteira digital com Félix?

Com Félix, os envios para o México podem ser depositados diretamente em três carteiras digitais: Mercado Pago, Cuenta Nu e Spin by Oxxo. Os envios para a Colômbia podem chegar ao Nequi ou Daviplata, e os envios para o Peru, ao Yape. O Beneficiário não precisa realizar nenhuma ação adicional para receber o dinheiro; o depósito chega direto à sua conta na carteira.

Para usar este método, o remetente seleciona "Wallet" como opção de entrega ao iniciar o envio pelo WhatsApp, escolhe a carteira do beneficiário e insere seu número de conta ou CLABE. O fluxo completo está explicado em ¿Qué es el depósito en wallet y cómo funciona con Mercado Pago, Cuenta Nu y Spin by Oxxo?.

Para ver todos os métodos de entrega disponíveis por país, consulte ¿Cómo pueden recibir mi dinero con Félix?.

Geral
Envios de dinheiro
Glossário

Identificador de número de conta local: O que é e qual você precisa por país na América Latina

O identificador de número de conta local é o formato de conta bancária de cada país, como CLABE, CCI ou IBAN. Descubra qual você precisa ao enviar dos EUA.

Identificador de número de conta local: O que é e qual você precisa por país na América Latina

‍

O que é um identificador de número de conta local?

Um identificador de número de conta local é o nome e formato que cada país atribui aos seus números de conta bancária para transferência bancária internacional. Alguns países usam um formato padronizado (como a CLABE, o CCI ou o IBAN) e outros usam o número de conta atribuído por cada banco: usar o formato correto ajuda a garantir que o dinheiro chegue ao banco e à conta corretos.

Quando você envia dinheiro para a conta bancária do seu beneficiário, você precisa do identificador que o país dele utiliza. O formato varia de acordo com o país. Não confunda com o Código SWIFT, que identifica o banco e não a conta individual.

Identificador de número de cuenta local

‍

Identificadores de número de conta por país na América Latina

PaísIdentificadorFormato
MéxicoCLABE18 dígitos. Obrigatório para transferências interbancárias.
GuatemalaNº da contaNúmero de conta bancária padrão.
HondurasNº da contaNúmero de conta bancária padrão.
El SalvadorNº da contaNúmero de conta bancária padrão.
NicaráguaNº da contaNúmero de conta bancária padrão.
ColômbiaNº da contaPadrão do banco. Especifique se é poupança (AHO) ou corrente (CTE). Também é possível receber com uma chave Pix.
República DominicanaNº da contaNúmero de conta bancária. A quantidade de dígitos varia de acordo com o banco.
Costa RicaIBAN22 caracteres que começam com "CR". Segundo o Banco Central da Costa Rica, identifica a conta em nível nacional e internacional.
EquadorNº da contaNúmero de conta bancária padrão.
PeruCCI20 dígitos. Código de Conta Interbancário.

‍

Como o seu beneficiário encontra o identificador do número da conta local dele?

O seu beneficiário pode encontrar o identificador da conta local dele em:

  • No extrato bancário (físico ou digital)
  • No aplicativo ou internet banking do banco, na seção "minhas contas" ou "dados para transferências"
  • Ligando diretamente para o banco e solicitando o identificador da conta para transferências internacionais

O identificador da conta é o mesmo que o número do cartão de débito?

Em vários países, o identificador da conta para transferências internacionais é diferente do número do cartão de débito. Se o seu familiar lhe der o número do cartão dele, verifique com o banco se esse é o formato correto para receber transferências, já que nem sempre é o mesmo.

‍

Envios para conta bancária com a Félix

Com a Félix, você precisa do nome do seu familiar e dos dados da conta dele de acordo com o país de destino, e a Félix solicita essas informações durante o envio pelo WhatsApp. Para ver os bancos e métodos disponíveis em cada país, consulte como o seu beneficiário pode receber o seu dinheiro.

Para mais detalhes, consulte: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Taxa interbancária: O que é e por que importa ao enviar dinheiro dos EUA.

A taxa interbancária é a taxa de câmbio real do mercado. Aprenda o que é, por que você quase nunca a recebe e como usá-la para comparar provedores de remessas.

Taxa interbancária: O que é e por que importa ao enviar dinheiro dos EUA.

‍

O que é a taxa interbancária?

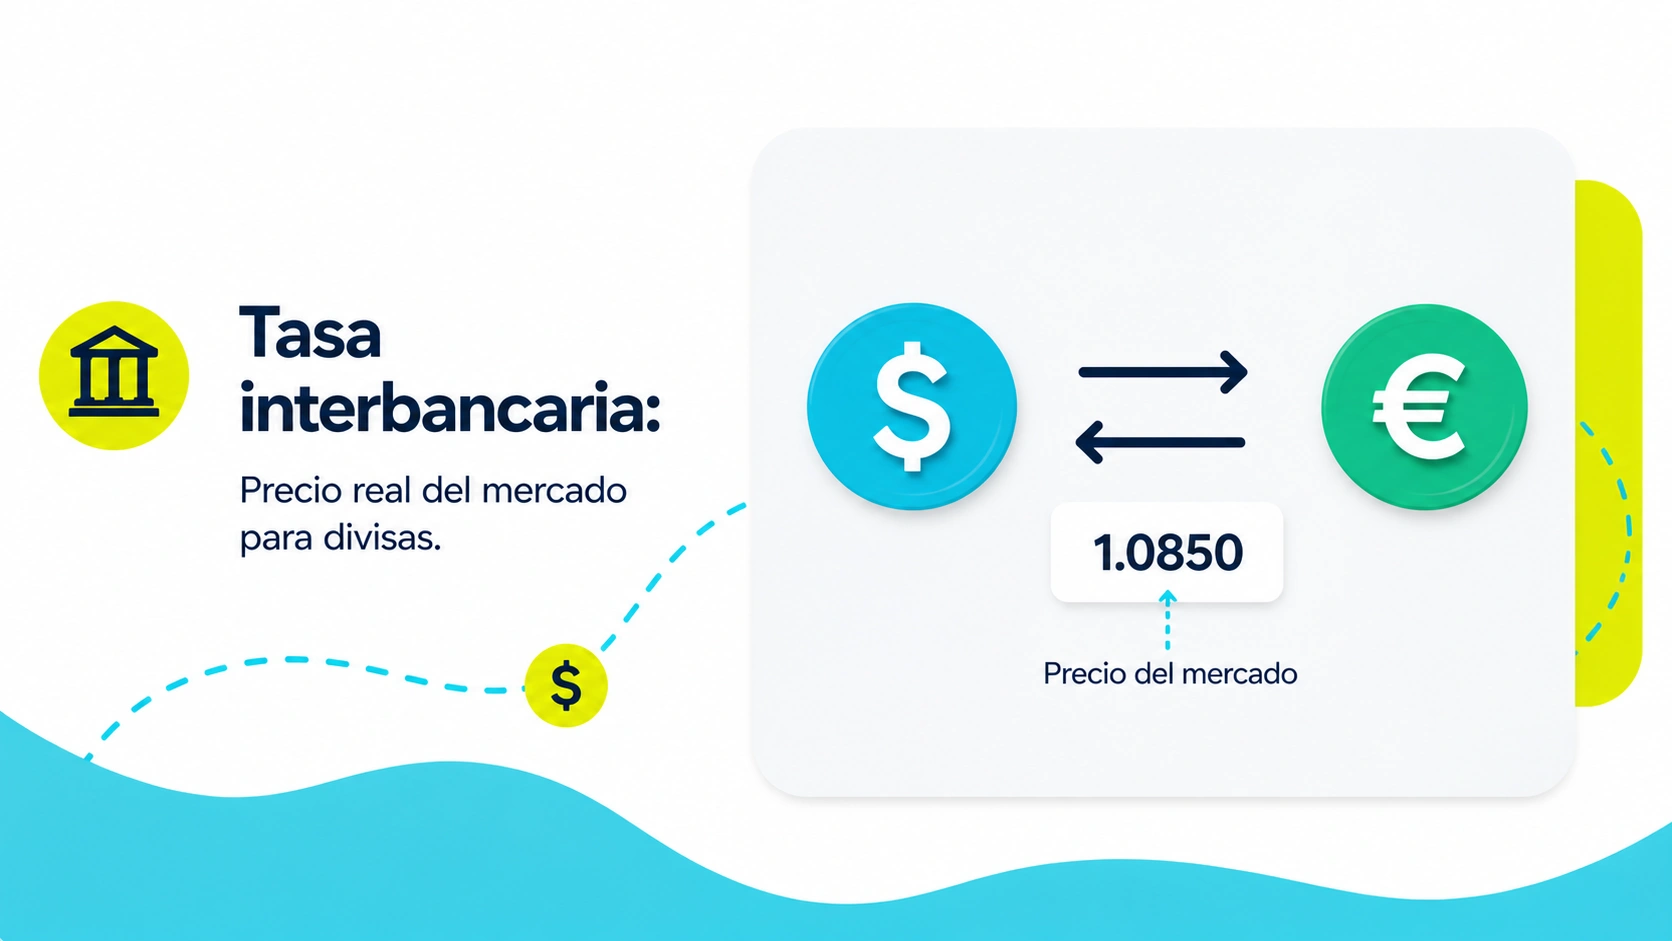
A taxa interbancária (também chamada de mid-market rate ou taxa de referência) é o preço pelo qual bancos e instituições financeiras compram e vendem moedas entre si nos mercados internacionais. É o ponto médio entre o preço de compra e o de venda de uma moeda, sem qualquer margem ou lucro incorporado.

É a taxa que você vê quando pesquisa "Preço do Dólar Hoje" no Google, no XE.com ou na Reuters. Ela é atualizada em tempo real de acordo com a oferta e demanda global de moedas.

Tasa interbancaria

‍

Por que a taxa interbancária não é a que você recebe ao enviar dinheiro?

A taxa interbancária é uma taxa de atacado: está reservada para transações entre bancos em volumes muito elevados. O mais comum é que um provedor de serviço de envio de dinheiro não lhe ofereça exatamente essa taxa em uma remessa de varejo.

O que ocorre na prática é que a maioria dos provedores utiliza a taxa interbancária como ponto de partida e adiciona uma margem cambial: a diferença entre a taxa real do mercado e a taxa oferecida a você. Essa margem cobre os custos operacionais do provedor e faz parte do seu modelo de negócio.

A taxa interbancária é a referência do mercado, mas quase nunca é a taxa que você recebe como consumidor ao enviar dinheiro dos EUA. A maioria dos provedores aplica uma margem sobre ela para compor a taxa de câmbio que é exibida ao realizar um envio.

A diferença entre a taxa interbancária e a taxa oferecida é chamada de margem cambial. Por exemplo, se a taxa interbancária é de 20,00 unidades de moeda local por dólar e um provedor lhe oferece 19,60, a margem cambial é de 2%. Quanto menor a margem, mais próxima a taxa do provedor estará da taxa interbancária, e mais dinheiro seu beneficiário receberá.

‍

Como usar a taxa interbancária para comparar provedores?

A taxa interbancária funciona como um termômetro: ela indica qual é o nível de referência justo para aquele dia. Com essa informação, você pode calcular a margem aplicada por cada provedor e comparar quem oferece uma taxa mais próxima do mercado.

Passos para comparar:

  1. Consulte a taxa interbancária do dia para o corredor que lhe interessa. Você pode pesquisar "Preço do Dólar Hoje" no Google ou usar nossa calculadora do Preço do Dólar Hoje na América Latina.
  2. Anote a taxa que cada provedor oferece ao inserir o valor que deseja enviar.
  3. Calcule a diferença: divida (taxa interbancária - taxa do provedor) pela taxa interbancária e multiplique por 100. Esse percentual é a margem cambial aplicada.
  4. Some a tarifa explícita (se houver) ao custo implícito da margem. Isso lhe dará o custo total real do envio.
  5. Escolha o provedor que tiver o menor custo total, não apenas aquele que anuncia a tarifa mais baixa.
Para comparar o custo real de uma remessa dos EUA, é preciso somar dois componentes: a tarifa visível e a margem cambial incorporada na taxa. Um provedor que anuncia "sem tarifa" pode ter uma margem cambial mais alta, o que representa um custo maior do que o de um provedor com tarifa baixa e taxa mais próxima da interbancária.

‍

A taxa interbancária e as transferências bancárias internacionais

As transferências bancárias internacionais também usam a taxa interbancária como base, mas os bancos tradicionais costumam aplicar margens cambiais mais altas do que os serviços especializados em remessas e cobrar tarifas mais altas por cada transferência internacional (wire fee).

Ao enviar uma transferência bancária internacional, o banco converte os dólares para a moeda de destino usando sua própria taxa de câmbio, que costuma estar abaixo da taxa interbancária. Essa margem nem sempre aparece detalhada na tela de confirmação.

‍

Como enviar dinheiro com a Félix sabendo a taxa interbancária

Na Félix, a taxa de câmbio aplicada à sua transferência e a tarifa exata são exibidas no resumo do WhatsApp antes de você confirmar o envio. A taxa que você vê já reflete a margem da Félix sobre a taxa interbancária, sem taxas ocultas adicionais. Você pode comparar essa taxa com a referência do dia antes de decidir.

Para ver o detalhe completo de tarifas por país, consulte: ¿Cuánto cobra de comisión Félix?

Para um guia completo sobre custos e taxas em remessas: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.

Geral
Envios de dinheiro
Glossário

Envio de dinheiro: O que é e como enviar dinheiro dos EUA para a América Latina

Um envio de dinheiro é uma transferência de fundos entre pessoas. Conheça os métodos disponíveis, quanto custa e como enviar dinheiro dos EUA para sua família.

Envio de dinheiro: O que é e como enviar dinheiro dos EUA para a América Latina

‍

O que é um envio de dinheiro?

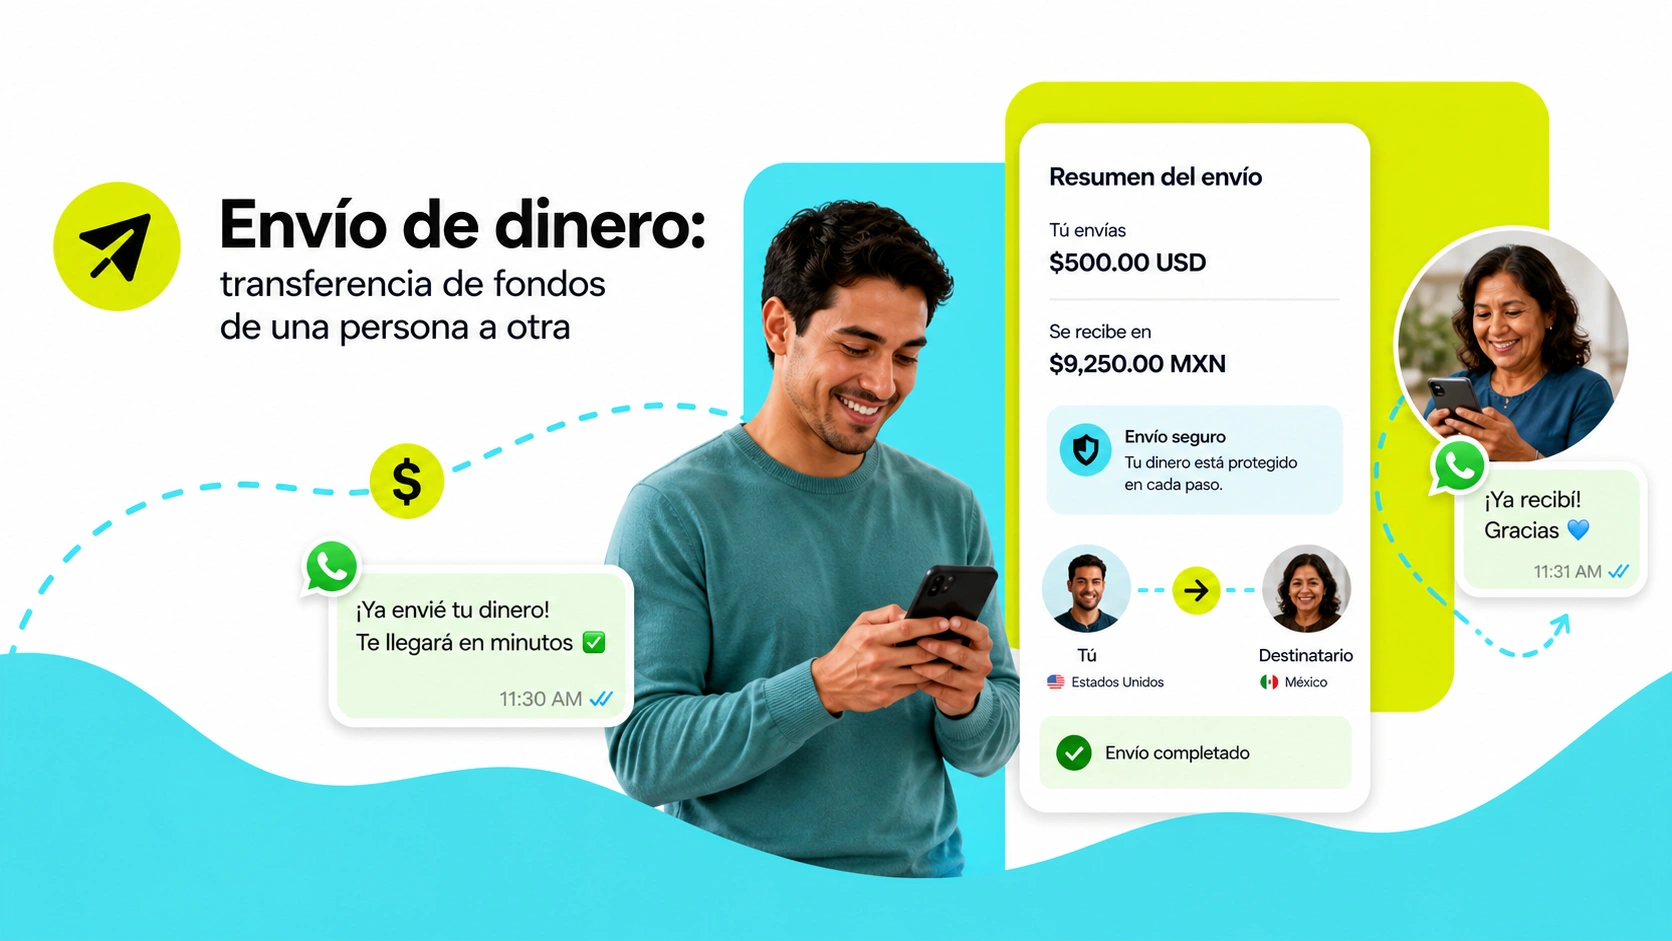
Um envio de dinheiro é uma transferência de fundos de uma pessoa para outra, seja dentro do mesmo país ou entre países distintos. Quando o envio é internacional (de um remetente nos EUA para um beneficiário na América Latina) também é chamado de remessa, e é exatamente o tipo de envio que a Félix facilita.

Na prática, "envio de dinheiro" e "remessa" são usados de forma intercambiável no contexto migratório. A distinção técnica é que uma remessa é sempre internacional, enquanto um envio de dinheiro pode ser doméstico ou internacional.

Envío de dinero

‍

Métodos para enviar dinheiro dos EUA

Nem todos os métodos são iguais em custo, velocidade ou conveniência:

MétodoComo funcionaVelocidadeCusto típico
Serviço de remessas (app ou WhatsApp)O provedor de serviço recebe seu pagamento e deposita na conta do beneficiárioMinutos a 24 horas$0 a $5
Transferência bancária (wire transfer)Seu banco envia fundos diretamente ao banco receptor via Código SWIFT2 a 5 dias úteis$25 a $50
Dinheiro em agenteVocê paga em uma loja; seu familiar retira em dinheiro em uma rede de agentesMinutos a horasVariável
Carteira digitalFundos enviados diretamente para o app de pagamentos do beneficiárioMinutosVariável

‍

Quanto custa um envio de dinheiro?

O custo real de um envio tem dois componentes que você deve considerar juntos:

  1. A tarifa: o custo visível que o provedor cobra para processar a transação.
  2. A Margem cambial: a diferença entre a taxa de mercado e a taxa de câmbio que o provedor oferece a você.
Um provedor pode anunciar "tarifa zero", mas recuperar esse custo aplicando uma taxa de câmbio menos favorável. A única forma de comparar corretamente é calculando quanto seu familiar recebe, não quanto você paga.

‍

Como enviar dinheiro com a Félix

Com a Félix, os envios de dinheiro ocorrem pelo WhatsApp: sem apps adicionais, sem filas e com a taxa de câmbio e a tarifa visíveis antes de confirmar. Você pode enviar para conta bancária ou para retirada em dinheiro, conforme o que for mais conveniente para seu familiar.

Consulte o guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Imigração e trâmites
Glossário

ITIN: O que é e como obtê-lo se você é imigrante nos EUA.

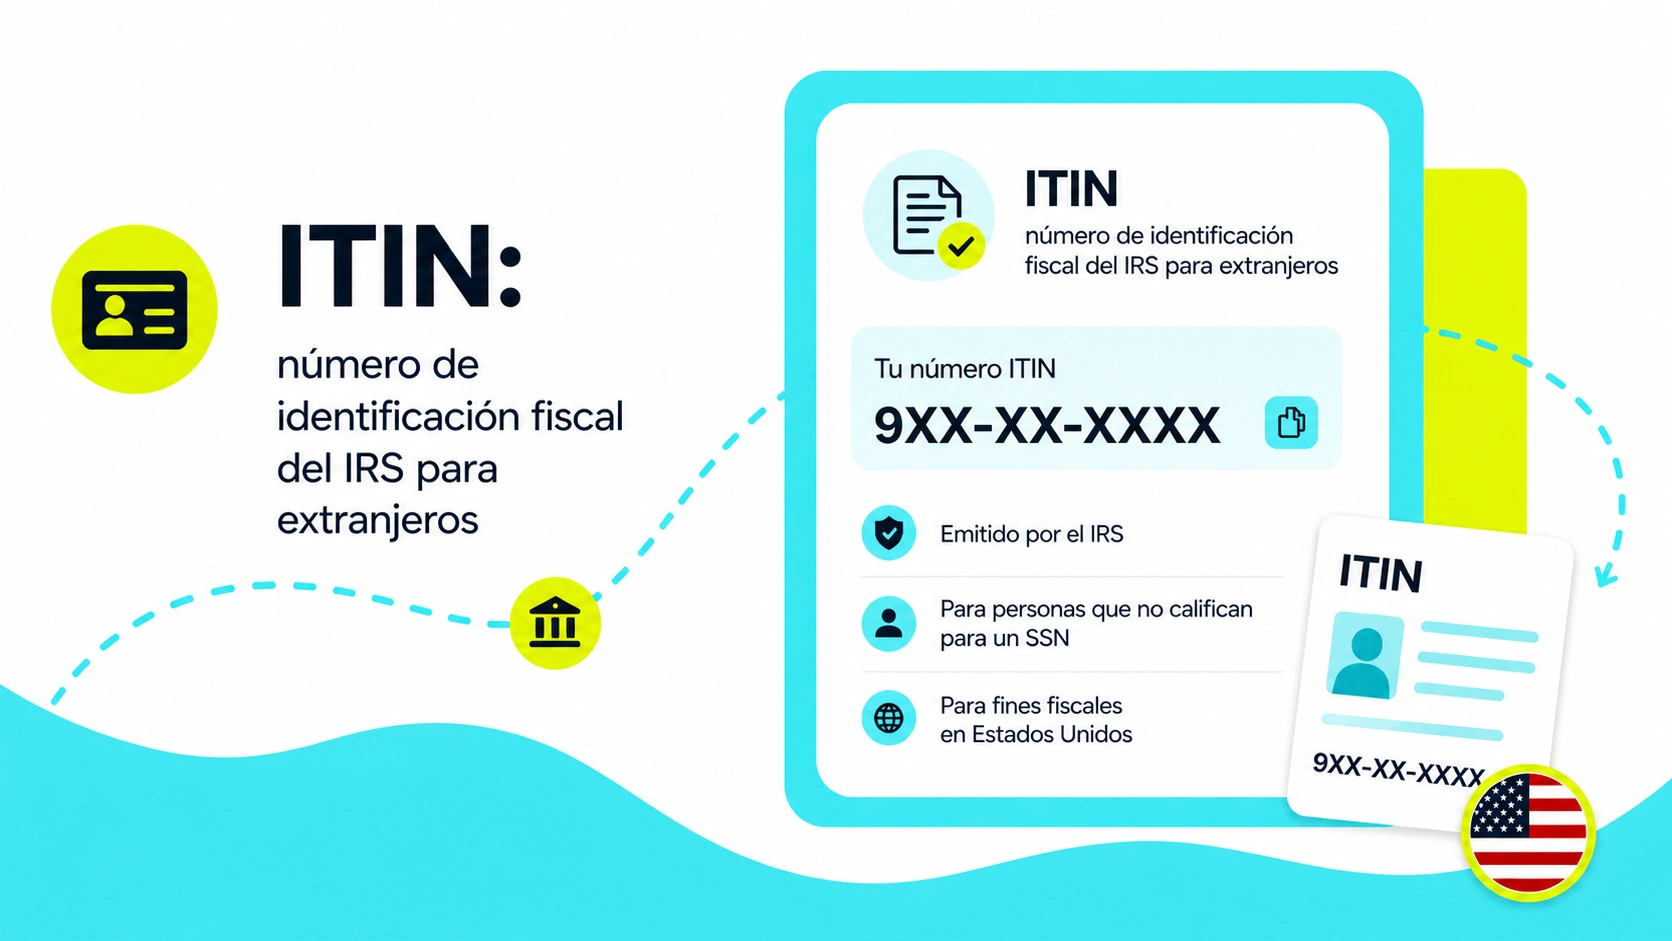
O ITIN é o número de identificação fiscal para imigrantes sem SSN. Descubra o que é, para que serve e como solicitá-lo com o Formulário W-7 do IRS.

ITIN: O que é e como obtê-lo se você é imigrante

‍

O que é o ITIN?

O ITIN (Individual Taxpayer Identification Number) é um número de identificação fiscal de 9 dígitos emitido pelo IRS para pessoas que precisam cumprir com suas obrigações tributárias nos EUA, mas não são elegíveis para obter um Número de Seguro Social (SSN). O formato é 9XX-XX-XXXX: sempre começa com o dígito 9. É usado por imigrantes indocumentados, residentes temporários, estudantes estrangeiros e seus dependentes que possuem rendimentos ou devem apresentar uma declaração de impostos nos Estados Unidos.

O ITIN não autoriza o trabalho nos EUA nem concede qualquer status migratório. Sua única função é fiscal: permite ao IRS processar declarações e pagamentos de impostos de pessoas que, de outra forma, não poderiam cumprir com esta obrigação legal.

ITIN

‍

Para que serve o ITIN?

O ITIN tem vários usos práticos além da declaração de impostos:

  • Declarar impostos perante o IRS: é seu propósito principal. Permite apresentar o Formulário 1040 mesmo que você não tenha um SSN.
  • Abrir uma conta bancária: vários bancos e cooperativas de crédito (credit unions) nos EUA aceitam o ITIN como identificação para abrir uma conta bancária básica.
  • Solicitar crédito: algumas instituições financeiras usam o ITIN para construir histórico de crédito, o que pode abrir as portas para cartões de crédito ou empréstimos.
  • Reivindicar créditos fiscais: em certos casos, o ITIN permite acessar benefícios fiscais como o Child Tax Credit para os filhos que se qualificarem.
O ITIN não é um documento de identidade de propósito geral: não equivale a uma carteira de motorista, não permite trabalhar legalmente nem altera o status migratório de quem o possui. Seu alcance é exclusivamente fiscal e financeiro.

‍

Como solicitar o ITIN com o Formulário W-7?

O processo de solicitação é gerenciado diretamente pelo IRS através do Formulário W-7 (Application for IRS Individual Taxpayer Identification Number). Estes são os passos:

  1. Preencha o Formulário W-7. Baixe-o em irs.gov/es. Você deve indicar a razão pela qual não é elegível para um SSN e o motivo pelo qual precisa do ITIN.
  2. Reúna os documentos de identidade necessários. O IRS aceita até 13 tipos de documentos. Os mais comuns são: passaporte (o único que serve por si só), matrícula consular combinada com uma certidão de nascimento, ou visto dos EUA com identificação estrangeira. Os documentos devem estar dentro da validade.
  3. Anexe uma declaração de impostos. Na maioria dos casos, você deve apresentar o W-7 junto com sua declaração fiscal do ano vigente (Formulário 1040). Há exceções para dependentes e cônjuges.
  4. Escolha como enviar sua solicitação:
    • Por correio: envie o pacote completo para o endereço do IRS indicado nas instruções do W-7.
    • Pessoalmente em um CAA: os Acceptance Agents certificados (Certifying Acceptance Agents ou CAAs) podem verificar seus documentos originais e enviar a solicitação por você. Procure um na ferramenta de localização do IRS.
    • Em um escritório do IRS: com agendamento prévio em centros Taxpayer Assistance Centers (TAC).
  5. Aguarde a resolução. O IRS leva entre 7 e 11 semanas para processar a solicitação em uma temporada normal. Na temporada de impostos (janeiro-abril), pode levar mais tempo.
O IRS não cobra para emitir um ITIN, mas alguns CAAs e preparadores de impostos cobram uma tarifa de serviço para ajudar você com o processo. Sempre verifique se o agente ou preparador que você usa é autorizado pelo IRS.

‍

Quanto tempo dura e é possível renovar?

O ITIN não expira automaticamente, mas o IRS pode desativá-lo se não for usado em uma declaração de impostos durante três anos consecutivos. Os ITINs emitidos antes de 2013 ou que contenham certos grupos de dígitos no meio (por exemplo, 70-88 ou 90-99) exigem renovação periódica de acordo com as regras atuais do IRS. Se o seu ITIN estiver desativado, você deve apresentar novamente o Formulário W-7 com a documentação exigida.

‍

Como enviar dinheiro com a Félix se você tem um ITIN?

Registrar-se na Félix para enviar remessas para o exterior não requer um SSN. O processo de verificação de identidade da Félix aceita passaporte, identificação nacional, matrícula consular ou carteira de motorista dos EUA. Isso significa que muitos imigrantes que já têm ITIN e algum desses documentos podem começar a enviar dinheiro para suas famílias desde o primeiro dia, independentemente de ainda estarem em processo de regularizar sua situação fiscal ou migratória.

Se você tiver dúvidas sobre quais documentos precisa para verificar sua conta, pode consultar o artigo Por que me pedem documentos para minha verificação? na Central de Ajuda.

Geral
Envios de dinheiro
Glossário

Taxa de câmbio: O que é e qual a melhor taxa para envios dos EUA.

A taxa de câmbio determina quanto dinheiro sua família recebe. Aprenda o que é, como funciona e como conseguir a melhor taxa ao enviar dinheiro dos EUA.

Taxa de câmbio: O que é e qual é a melhor taxa para envios dos EUA.

‍

O que é a taxa de câmbio?

A taxa de câmbio é o preço de uma moeda expresso em termos de outra. Em poucas palavras: quantas unidades da moeda local você recebe por cada dólar que envia.

Por exemplo, se a taxa de câmbio é de 20 unidades de moeda local por dólar, seu beneficiário recebe 20 unidades por cada dólar enviado.

Se você enviar $300 dólares com essa taxa, ele recebe 6.000 unidades. Se a taxa fosse 19,80, ele receberia apenas 5.940. Uma diferença de 0,20 na taxa equivale a 60 unidades a menos para sua família em cada envio.

Tipo de cambio

‍

Taxa de câmbio de mercado e margem do provedor

Nem todas as taxas são iguais. Existem duas que você deve conhecer:

  • Taxa interbancária (mid-market rate): É a taxa de câmbio "real" do mercado, usada pelos bancos e instituições financeiras entre si para trocar moedas. É o ponto de referência justo e você pode consultá-la no Google pesquisando, por exemplo, "Preço do Dólar" ou em nossa calculadora do Preço do Dólar Hoje.
  • Taxa de câmbio do provedor: É a taxa de câmbio que o provedor de serviço de envio de dinheiro oferece a você. Quase sempre é menos favorável que a interbancária porque o provedor aplica uma margem cambial, que varia conforme o provedor. Essa diferença é parte de como o provedor gera receita.
Uma diferença de 1% em um envio mensal de $300 significa $3 a menos por transferência, ou $36 por ano que sua família não recebe. Em envios maiores, o impacto é maior.

‍

Tipos de taxa de câmbio

TipoDescrição
Taxa interbancária (mid-market rate)A taxa de câmbio pela qual os bancos e instituições financeiras trocam moedas entre si. É a referência do mercado.
Taxa de câmbio fixaÉ bloqueada no momento da confirmação do envio. O que você vê é o que seu familiar recebe.
Taxa de câmbio flutuante (ao vivo)Muda ao longo do dia de acordo com a oferta e a demanda de moedas.
Taxa de câmbio preferencialTaxa melhorada que alguns serviços oferecem por volume, fidelidade ou promoções.

‍

Como verificar a taxa de câmbio antes de enviar dinheiro

  1. Pesquise a taxa de referência no Google ("Preço do Dólar Hoje") ou em nossa calculadora do Preço do Dólar Hoje em Latinoamérica.
  2. Compare a taxa de câmbio oferecida pelo provedor com essa referência.
  3. Considere se o provedor cobra uma tarifa adicional pelo envio de dinheiro.
  4. Calcule quanto seu familiar receberá com cada serviço, não apenas quanto você paga.
  5. Para envios de valores altos, vale a pena comparar dois ou três serviços no mesmo dia.

‍

Como saber a taxa de câmbio da Félix

Com a Félix, você vê a taxa de câmbio aplicada ao seu envio e o valor exato que sua família receberá em moeda local antes de confirmar. Essa taxa já reflete a margem da Félix: não é cobrada uma taxa separada por câmbio. Veja como a taxa e a tarifa se somam em quanto cobra de comissão Félix.

Para entender melhor como os custos e as taxas afetam o preço real dos seus envios, consulte nosso guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Provedor de serviço de envio de dinheiro: O que é e como escolher o melhor a partir dos EUA.

Um provedor de serviço de envio de dinheiro é a empresa que processa suas remessas. Aprenda os tipos, como compará-los e o que verificar ao escolher um nos EUA.

Provedor de serviço de envio de dinheiro: O que é e como escolher o melhor a partir dos EUA.

‍

O que é um provedor de serviço de envio de dinheiro?

Um provedor de serviço de envio de dinheiro é uma empresa autorizada para transferir fundos entre pessoas em diferentes países. Atua como intermediário entre o remetente nos EUA e o beneficiário no país de destino, convertendo a moeda e entregando os fundos através do método escolhido.

Nos EUA, estes provedores operam sob licença federal como Money Services Businesses (MSB), regulados pelo FinCEN, e devem cumprir as leis estaduais de transferências de dinheiro.

Proveedor de servicio de envío de dinero

‍

Tipos de provedores de serviço de envio de dinheiro

TipoExemplosComo operam
Plataformas digitaisFélix, Remitly, Wise, WorldRemitApp, web ou WhatsApp. Sem agências físicas. Geralmente com os custos mais baixos.
Operadores tradicionais com agentesWestern Union, MoneyGramRedes de agentes em lojas físicas. Ampla cobertura em zonas rurais.
BancosBank of America, Wells FargoTransferências bancárias via código SWIFT. Processo lento e caro.
Cooperativas de créditoDiversas credit unions comunitáriasTarifas competitivas para membros. Cobertura limitada.

‍

Como comparar provedores

O custo real de um envio não está apenas na tarifa visível. Você deve comparar:

  1. Quanto seu familiar recebe: o número mais importante. Calcule o valor final em moeda local.
  2. A taxa de câmbio oferecida: compare-a com a taxa interbancária do dia.
  3. A margem cambial: a diferença entre a taxa de mercado e a taxa do provedor.
  4. A velocidade de entrega: minutos, horas ou dias?
  5. Os métodos de entrega: depósito bancário, dinheiro, carteira digital.
  6. A cobertura: opera no país e na cidade onde seu familiar mora?
Dois provedores podem cobrar a mesma tarifa, mas oferecer taxas de câmbio muito diferentes. Uma margem cambial de 2% em um envio de $500 equivale a $10 a menos para sua família, mesmo que ambos digam "tarifas baixas".

‍

Félix como provedor de serviço de envio de dinheiro

Félix é um provedor de serviço de envios de dinheiro que opera totalmente pelo WhatsApp, sem apps adicionais ou agências físicas. Oferece taxas de câmbio competitivas com tarifas transparentes que você vê antes de confirmar cada envio.

Para conhecer todos os detalhes, consulte o guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Beneficiário: O que é e qual o processo para receber dinheiro dos EUA.

O beneficiário é a pessoa que recebe um envio de dinheiro. Conheça os tipos, quais dados são necessários e os métodos de entrega para receber remessas dos EUA.

Beneficiário: O que é e qual é o processo para receber dinheiro dos EUA.

‍

O que é um beneficiário?

Um beneficiário é a pessoa designada para receber um envio de dinheiro, remessa ou transferência bancária internacional. É quem você escolhe como destinatário no momento de iniciar o envio de dinheiro, seja uma remessa ou uma transferência bancária internacional.

Entre os EUA e a América Latina, o beneficiário costuma ser um familiar direto: uma mãe, um irmão, um filho ou o cônjuge que ficou no país de origem.

Beneficiario

‍

Tipos de beneficiários

  • Beneficiário bancário: titular da conta que recebe uma transferência bancária internacional.
  • Beneficiário de remessa: pessoa que recebe um envio de dinheiro internacional. É o uso mais comum neste contexto.
  • Beneficiário de seguro ou apólice: pessoa designada em um contrato de seguro. É um contexto diferente, embora a palavra seja a mesma.

‍

Quais dados você precisa do beneficiário ao enviar dinheiro

Os dados que você precisa dependem do método de entrega que você escolher:

Método de entregaDados necessários
Depósito ou transferência bancáriaNome completo, número da conta ou identificador local conforme o país, banco, tipo de conta
Retirada de dinheiroNome completo, documento de identidade válido, código de referência do envio
Carteira digitalNúmero de telefone registrado na carteira digital do beneficiário

‍

Meu beneficiário precisa ter conta bancária para receber dinheiro ou remessas?

Um beneficiário não precisa ter conta bancária para receber dinheiro em espécie: na maioria dos países de destino existem redes de agentes onde ele pode retirar os fundos apresentando sua identificação e o código de referência do envio.

‍

Como adicionar um beneficiário ao enviar dinheiro ou remessas com a Félix

Com a Félix o processo é direto pelo WhatsApp: você indica ao chat o nome do seu familiar, o país de destino e o método de recebimento preferido. A Félix salva essas informações para que, no próximo envio, você só precise confirmar, sem precisar inserir os dados novamente.

Se nem você nem o beneficiário tiverem conta bancária, você pode pagar em dinheiro em uma loja nos EUA e seu familiar retira o valor em um ponto de pagamento próximo a ele, em minutos na maioria dos casos. Encontre sua loja mais próxima para enviar dinheiro aqui.

Você também pode consultar nosso guia completo de envios de dinheiro: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Remessa: O que é e qual é o processo para enviar uma dos EUA.

Uma remessa é um envio de dinheiro de uma pessoa em um país para outra em outro país. Saiba como funcionam, os tipos existentes e como enviar remessas dos EUA.

Remessa: O que é e qual é o processo para enviar uma dos EUA.

‍

O que é uma remessa?

Uma remessa é um envio de dinheiro que uma pessoa faz do país onde vive e trabalha para outra pessoa em um país diferente, geralmente um familiar, que o recebe por depósito bancário, retirada em dinheiro ou carteira digital.

O termo vem do verbo "remeter", que significa enviar ou mandar. Por isso, a pessoa que envia uma remessa é conhecida como remetente.

No contexto da migração latina nos Estados Unidos, as remessas são os envios que trabalhadores imigrantes fazem para suas famílias em países da América Latina.

Remesa

‍

Tipos de remessas

Existem vários tipos de remessas, dependendo do contexto entre o remetente e o beneficiário, e o meio pelo qual são enviadas:

TipoDescrição
Remessa familiarEnvio pessoal entre familiares, como o apoio para as despesas da casa.
Remessa digitalEnviada e recebida através de plataformas digitais, apps ou chats, sem precisar ir a uma agência.
Remessa em dinheiroO remetente paga em dinheiro em uma loja ou agente, e o beneficiário retira o dinheiro pessoalmente.
Remessa comercialTransferência entre empresas ou para fins de negócio (menos frequente no contexto migratório).

‍

Como funciona o envio de uma remessa

O processo é mais simples do que parece:

  1. O remetente (quem envia o dinheiro) escolhe um provedor de serviço de envio de dinheiro e especifica o valor e os dados do seu beneficiário.
  2. O provedor aplica a taxa de câmbio para converter os dólares para a moeda do país de destino.
  3. O provedor cobra uma tarifa pelo serviço, que pode ser uma taxa fixa ou uma porcentagem do valor enviado.
  4. O beneficiário recebe o dinheiro de acordo com o método escolhido: depósito em sua conta (por exemplo, com uma transferência bancária internacional), retirada em dinheiro ou carteira digital.

‍

Como enviar uma remessa com a Félix

Com a Félix, todo o processo para envios de remessas ocorre pelo WhatsApp: sem aplicativos adicionais e em minutos. A Félix tem tarifas a partir de $2.99 USD para conta bancária, dependendo do país de destino, e antes de confirmar você vê a tarifa, a taxa de câmbio e o valor que seu beneficiário receberá. Confira os detalhes em quanto a Félix cobra de tarifa.

Consulte nosso guia passo a passo de como enviar dinheiro com a Félix para enviar uma remessa em menos de 5 minutos.

Se você quiser saber ainda mais sobre os diferentes métodos de envio de remessas, regulamentos atuais ou comparativos dos provedores de serviço, consulte nosso guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Transferência bancária internacional: O que é e quanto custa a partir dos EUA.

Uma transferência bancária internacional movimenta fundos entre contas de países diferentes. Conheça os métodos disponíveis e quanto custa enviá-la dos EUA.

Transferência bancária internacional: O que é e quanto custa a partir dos EUA.

‍

O que é uma transferência bancária internacional?

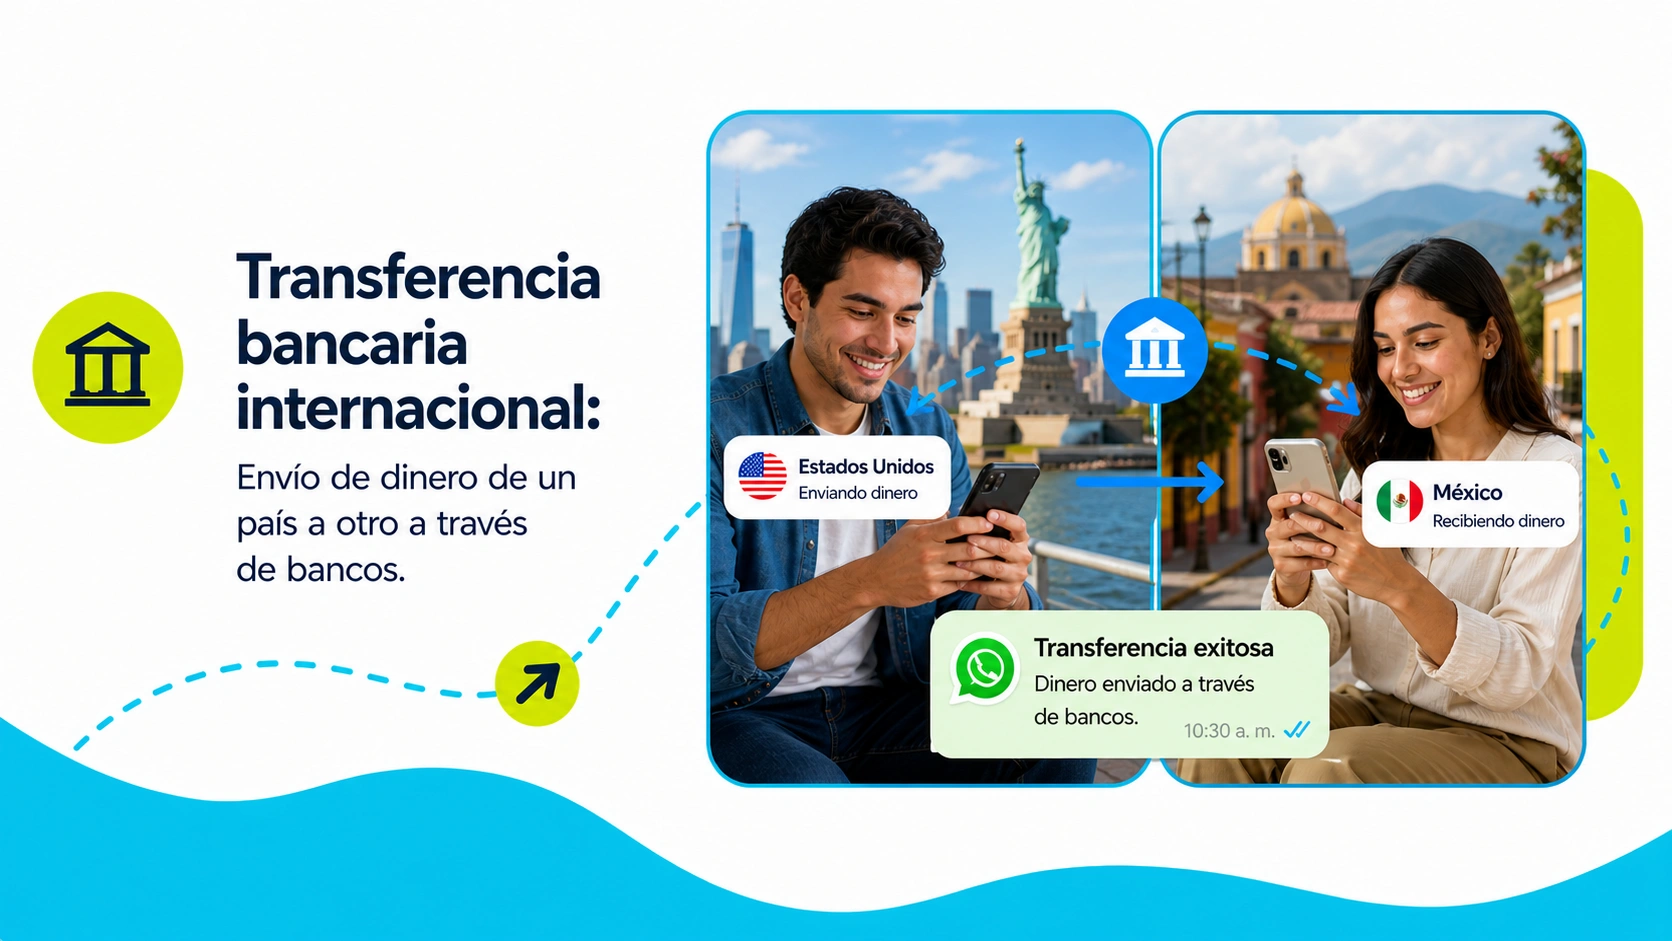
Uma transferência bancária internacional é a movimentação eletrônica de fundos entre contas bancárias de países diferentes. Para imigrantes nos EUA, é um dos métodos mais comuns para enviar dinheiro às suas famílias na América Latina.

No contexto das remessas, uma transferência bancária internacional implica enviar dinheiro de uma conta em um banco dos Estados Unidos diretamente para a conta bancária do beneficiário em seu país de origem.

Para realizá-la, você precisa dos dados bancários completos do seu familiar: nome do beneficiário, nome do banco do seu beneficiário e, em alguns países, um número de conta local.

Transferencia bancaria internacional

‍

Como fazer uma transferência bancária internacional?

Existem duas formas de o dinheiro chegar à conta bancária do seu familiar, e elas são muito diferentes em custo e velocidade:

MétodoComo funcionaCusto típicoVelocidade
Depósito bancário através de um serviço de envio de dinheiroUm serviço de envio de dinheiro recebe seu pagamento e deposita os fundos diretamente na conta do beneficiário.Tarifa baixa, que você vê antes de confirmarMinutos a 24 horas
Transferência bancária (SWIFT)Seu banco envia os fundos diretamente ao banco do beneficiário através da rede SWIFT.Cobrança do seu banco mais sua margem cambial1 a 5 dias úteis

Na Félix, você vê a tarifa antes de confirmar seu envio, com taxas a partir de $2.99 USD para conta bancária, dependendo do país de destino: consulte a tarifa da Félix por país antes de enviar.

‍

Como fazer uma transferência bancária internacional por Wire Transfer (SWIFT)?

Para transferir de uma conta bancária dos Estados Unidos para uma conta em outro país, você precisa de:

  1. Nome completo do beneficiário: Tal como aparece no extrato da conta
  2. Código SWIFT/BIC do banco do seu beneficiário: Identificador internacional do banco receptor no país de destino (8 ou 11 caracteres alfanuméricos)
  3. Número da conta do beneficiário: Dependendo do país, possui diferentes formatos para identificação (ver tabela abaixo)

Quando você precisa de um código SWIFT para uma transferência bancária internacional?

Você precisa de um Código SWIFT quando seu banco nos EUA envia os fundos diretamente para o banco do beneficiário através da rede SWIFT (transferência bancária). Se você usa um serviço de envio de dinheiro como o Félix, não precisa do Código SWIFT: o serviço gerencia o roteamento bancário para você.

‍

Identificadores de número de conta por país na América Latina

Um identificador de número de conta local é o nome do formato que cada país usa para seus números de conta bancária. Em alguns países, é um formato especial (como CLABE, CCI ou IBAN) e, em outros, é o número de conta atribuído por cada banco.

A maioria dos países usa o número de conta fornecido pelo banco, mas alguns possuem um formato próprio para receber transferências. Exemplos para a América Latina:

PaísIdentificador de contaDetalhe
ArgentinaCBU / CVUClave Bancaria Uniforme / Clave Virtual Uniforme (22 dígitos)
BolíviaNº da contaSem sigla nacional padrão
BrasilAgência / Conta / PIXAgência + conta; PIX como identificador de pagamentos
ChileNº de conta / CTA CTENº de conta; às vezes “CTA CTE” (conta corrente)
ColômbiaNº de conta / CTA AHO / CTENº de conta; CTA AHO (poupança) / CTA CTE (corrente)
Costa RicaIBANConta IBAN de 22 caracteres, começa com “CR”
EquadorNº da contaNúmero da conta bancária
El SalvadorNº da contaNúmero da conta bancária
GuatemalaNº da contaNúmero da conta bancária
HondurasNº da contaNúmero da conta bancária
MéxicoCLABEChave Bancária Padronizada (18 dígitos)
NicaráguaNº da contaNúmero da conta bancária
ParaguaiNº da contaNúmero da conta bancária
PeruCCICódigo de Conta Interbancário (20 dígitos)
Rep. DominicanaNº da contaNúmero da conta bancária; a quantidade de dígitos varia conforme o banco
UruguaiNº da conta / Conta Corrente / PoupançaNº da conta; Conta Corrente / Poupança na documentação bancária
VenezuelaNº da conta (20 dígitos)Nº da conta bancária de 20 dígitos

Para a grande maioria das pessoas que enviam remessas regularmente, o depósito bancário através de um provedor de serviço de envio de dinheiro é a opção mais conveniente: costuma ser mais rápido e barato, e não exige que você vá ao seu banco ou conheça códigos SWIFT ou identificadores de conta locais.

‍

Como enviar dinheiro com a Félix sem precisar de uma transferência bancária internacional (wire transfer)?

Com um provedor de serviço de envio de dinheiro como a Félix, é tão simples quanto iniciar uma conversa com o chat da Félix no WhatsApp, escolher o banco do seu beneficiário e confirmar o envio. Na maioria dos casos, o depósito na conta bancária chega em minutos, e você não precisa de códigos especiais.

Consulte nosso guia passo a passo de Como enviar dinheiro com a Félix para entender como fazer uma transferência bancária internacional em menos de 5 minutos.

Para uma comparação completa de todos os métodos de envios de dinheiro disponíveis internacionalmente, consulte nosso guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Margem cambial: O que é e como afeta o dinheiro que sua família recebe

A margem cambial é o custo oculto mais comum ao enviar remessas. Aprenda o que é, como calculá-la e como evitar pagar a mais ao enviar dinheiro dos EUA.

Margem cambial: O que é e como afeta o dinheiro que sua família recebe

‍

O que é a margem cambial?

A margem cambial (também chamada de FX markup ou spread) é a diferença entre a taxa interbancária do mercado e o taxa de câmbio que um provedor de serviço de envio de dinheiro te oferece. É o custo que o provedor aplica "dentro" da taxa, não como uma tarifa separada.

Diferente da tarifa, a margem cambial não aparece como uma cobrança visível na tela. Ela está incorporada na taxa de câmbio que te mostram.

Margen cambiario

‍

Como funciona a margem cambial

A taxa interbancária é o preço "real" de uma moeda, o que os bancos e instituições financeiras usam entre si. Nenhum provedor te dá exatamente essa taxa: todos aplicam uma margem para cobrir seus custos e gerar lucro.

Exemplo concreto:

  • Taxa interbancária do dia: $20,00 pesos por dólar
  • Taxa que o provedor te oferece: $19,60 pesos por dólar
  • Margem aplicada: 2%

Se você enviar $300 dólares:

  • Com a taxa interbancária: seu familiar recebe $6.000 pesos
  • Com a taxa do provedor: seu familiar recebe $5.880 pesos
  • Diferença: $120 pesos a menos em um único envio

Em 12 envios por ano, isso são $1.440 pesos que sua família não recebe.

‍

A margem cambial é a mesma coisa que a tarifa?

A margem cambial e a tarifa são dois custos distintos: a tarifa é uma cobrança explícita que aparece na tela, enquanto a margem cambial está incorporada na taxa de câmbio e não é mostrada como uma cobrança separada. A tarifa aparece visível ao fazer o envio, enquanto a margem cambial é aplicada "dentro" da taxa de câmbio. Ambos fazem parte do custo total, mas a margem cambial é a mais difícil de detectar.

Alguns provedores anunciam "tarifa zero" ou "sem custo", mas aplicam margens cambiais de 3% ou mais. Nesses casos, o custo real pode ser maior do que o de um provedor que cobra uma tarifa pequena, mas oferece uma taxa mais próxima à do mercado.

‍

Como calcular a margem cambial

  1. Procure a taxa interbancária do dia para o corredor que te interessa (Google: "Preço do Dólar Hoje" ou nossa calculadora Preço do Dólar Hoje).
  2. Compare com a taxa de câmbio oferecida pelo provedor.
  3. Divida a diferença pela taxa interbancária e multiplique por 100: esse é o percentual da margem.

As margens típicas no mercado variam de 0,5% a 4%. Quanto mais próximo de 0%, melhor para o seu beneficiário.

‍

Como enviar dinheiro com a Félix com margem competitiva

A Félix mostra a taxa de câmbio e a tarifa antes de você confirmar seu envio, para que possa comparar o custo total antes de pagar. Sem surpresas.

Para entender todos os custos em detalhes, consulte: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Código SWIFT: O que é e quando você precisa dele para enviar dinheiro dos EUA.

O Código SWIFT identifica bancos em transferências internacionais. Aprenda o que é, como lê-lo e quando você precisa dele ao enviar dinheiro dos EUA.

Código SWIFT: O que é e quando você precisa dele para enviar dinheiro dos EUA.

‍

O que é um código SWIFT?

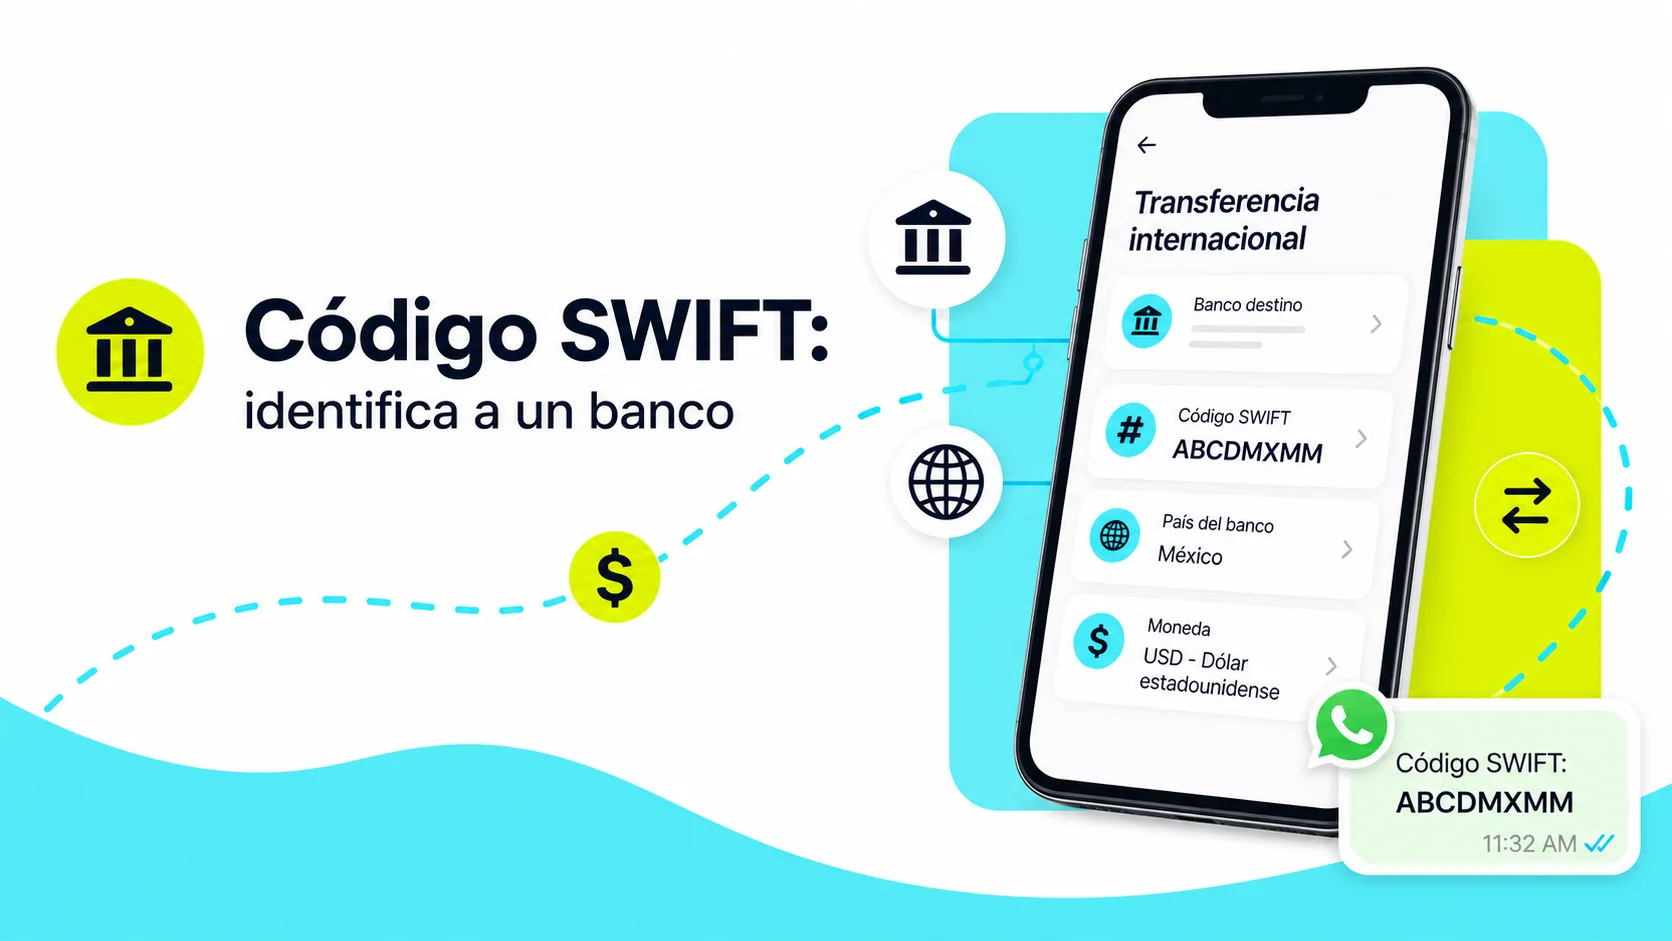
Um código SWIFT (também chamado de código BIC) é um identificador único de 8 ou 11 caracteres que identifica um banco específico dentro do sistema de pagamentos internacionais. Ele é usado para fazer transferência bancária internacional diretamente de banco para banco entre países diferentes.

SWIFT é a sigla para Society for Worldwide Interbank Financial Telecommunication, a rede que, segundo a Swift, conecta mais de 11.000 instituições financeiras em mais de 200 países e territórios.

Código SWIFT

‍

Como ler um código SWIFT

Cada código tem uma estrutura fixa de quatro partes:

ParteCaracteresO que identifica
Código do banco4A instituição financeira
Código do banco2O país onde o banco opera
Código do país2A cidade ou zona do banco
Código de agência3 (opcional)A agência específica. Se não se aplicar, aparece XXX

Por exemplo, em um código de 8 caracteres como AAAABBCC: os primeiros 4 (AAAA) identificam o banco, os 2 seguintes (BB) o país, e os últimos 2 (CC) a cidade ou zona.

‍

Quando você precisa de um código SWIFT?

Você só precisa de um código SWIFT se o seu banco nos EUA for fazer uma transferência bancária direta para o banco do seu beneficiário. Se você usar um provedor de serviço de envio de dinheiro como o Félix, não precisará dele: o serviço gerencia o roteamento bancário para você.

As transferências bancárias com código SWIFT geralmente têm uma tarifa do seu banco, além da margem cambial ao converter seus dólares, e normalmente levam de 1 a 5 dias úteis. Para envios regulares para a família, a maioria dos remetentes opta por um serviço de remessa, que costuma ser mais rápido e mais barato.

‍

Como encontrar o código SWIFT de um banco

Para encontrar o código SWIFT de um banco, consulte o site oficial, verifique o extrato da conta ou ligue diretamente para o banco. Você também pode pedir o código ao seu beneficiário antes de iniciar a transferência.
  1. Pesquise no site oficial do banco do seu beneficiário, na seção de transferências internacionais.
  2. Verifique o extrato da conta ou o aplicativo do banco.
  3. Ligue diretamente para o banco e peça o código SWIFT ou BIC.

‍

Como enviar dinheiro com a Félix sem precisar de um código SWIFT

Com a Félix, você não precisa do código SWIFT de nenhum banco. Tudo acontece pelo WhatsApp: você precisa do nome do seu beneficiário e dos dados da conta dele de acordo com o país, e a Félix deposita diretamente na conta. Antes de confirmar, você vê a tarifa e o total do envio: consulte quanto a Félix cobra de tarifa por país.

Para entender todas as opções de envio disponíveis, consulte nosso guia completo: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Tarifa: O que é e quanto me custa para enviar dinheiro dos EUA.

A tarifa é o custo que você paga para enviar dinheiro. Conheça os tipos de tarifas, como calculá-las e como reduzir o que você paga ao enviar remessas dos EUA.

Tarifa: O que é e quanto custa para enviar dinheiro dos EUA.

‍

O que é uma tarifa?

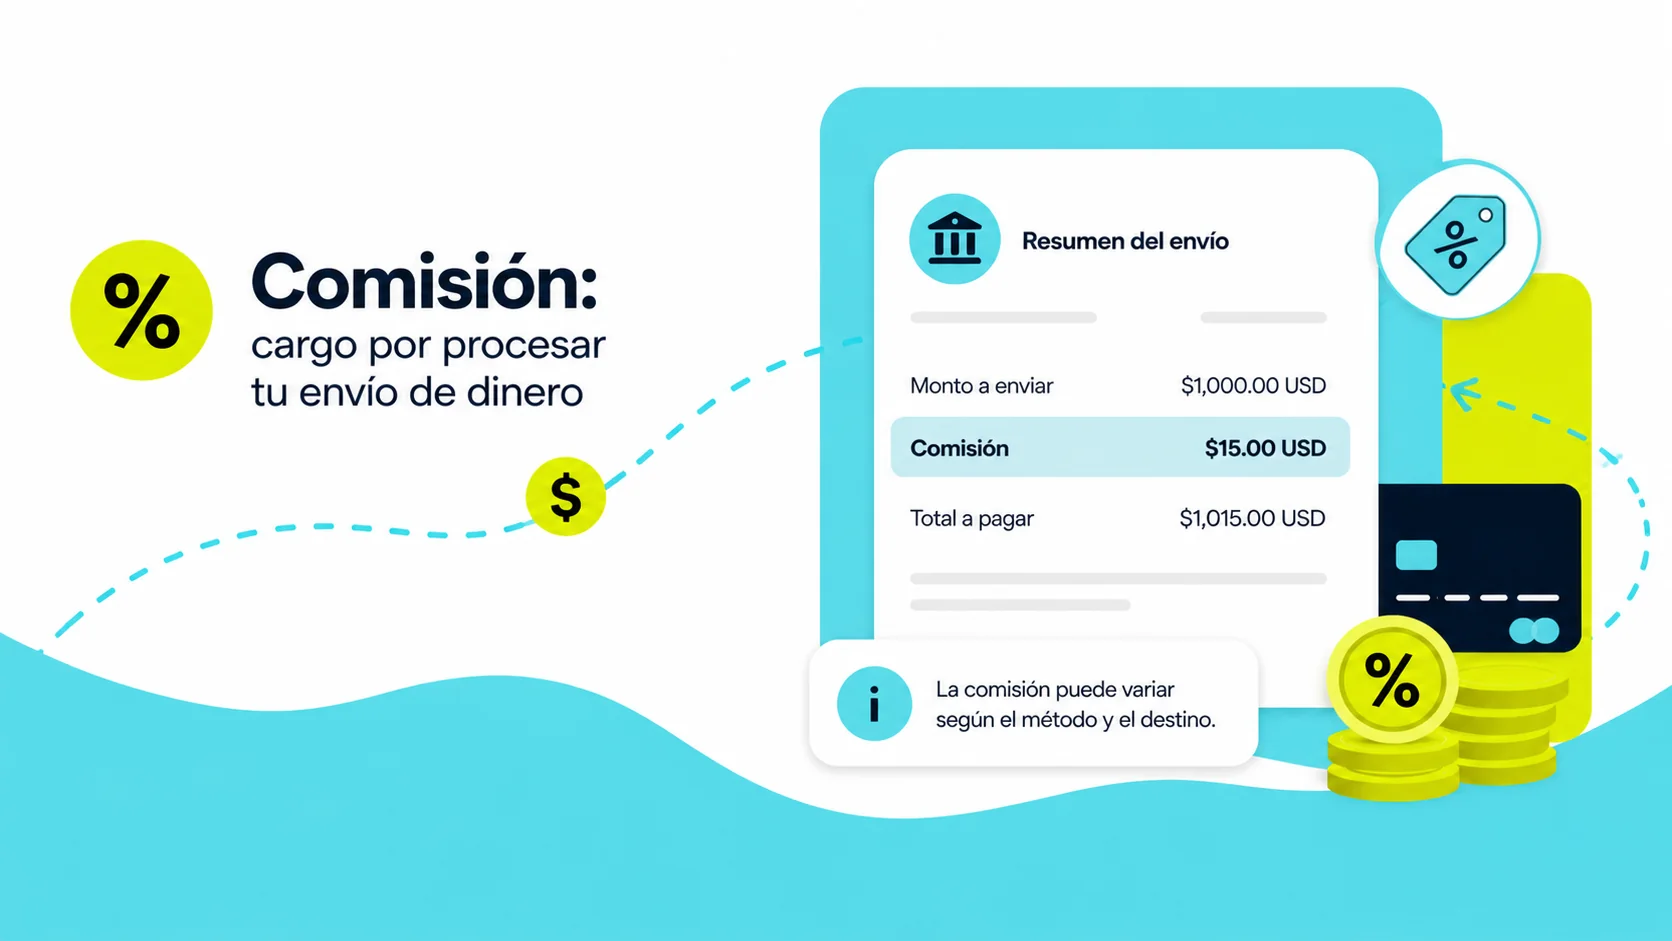
Uma tarifa é o custo que um provedor de serviço aplica para processar seu envio de dinheiro. É o custo visível da transação: o que o serviço cobra de você como remetente.

A tarifa pode ser um valor fixo (por exemplo, $3,99 por envio, independentemente do valor), uma porcentagem do valor enviado (por exemplo, 2%) ou uma combinação de ambos.

Comisión

‍

Tarifa fixa vs. tarifa percentual

  • Tarifa fixa: conveniente para envios de valores médios ou altos, porque o custo não aumenta com o valor.
  • Tarifa percentual: pode ser mais cara em envios grandes se a porcentagem for alta.
  • Sem tarifa: o custo do serviço está incluído na taxa de câmbio. Verifique quanto seu beneficiário recebe para comparar com outras opções.

No entanto, a tarifa é apenas um dos dois componentes do custo real. O outro é a margem cambial que o provedor aplica sobre a taxa de câmbio de referência do mercado.

Para conhecer o custo verdadeiro de um envio, você deve considerar ambos.

‍

Tipos de tarifas ao enviar dinheiro

TipoComo funciona
Tarifa de envio (transfer fee)É cobrada do remetente ao iniciar a transação. É o custo mais comum e visível.
Tarifa de recebimentoAlguns provedores cobram do beneficiário no momento da retirada dos fundos. Não é comum, mas existe.
Margem cambial (FX markup)Não aparece como uma tarifa separada. Está incluída na diferença entre a taxa de mercado e a taxa de câmbio oferecida pelo provedor.
Tarifa por método de pagamentoAlguns serviços cobram uma taxa adicional se você pagar com cartão de crédito em vez de débito ou conta bancária.

‍

Um envio de dinheiro "sem tarifa" é melhor?

Um envio de dinheiro "sem tarifa" nem sempre é o mais barato, porque o provedor pode cobrir seu custo com a margem cambial incluída na taxa de câmbio. Para comparar opções ao enviar dinheiro dos EUA, o que conta é o custo total: a tarifa mais a margem cambial.

Você vê $0 de tarifa, mas se a taxa estiver longe da de mercado, seu familiar pode receber menos dinheiro do que com um provedor que cobra uma tarifa pequena e usa uma taxa mais próxima à de mercado.

A única forma de comparar com precisão é olhando o montante total que seu beneficiário recebe, não apenas o que aparece como tarifa na tela.

‍

Como calcular a tarifa ao enviar dinheiro com Félix

Com Félix, a tarifa para enviar dinheiro tem valores a partir de $2.99 USD para conta bancária e depende do país de destino, do montante e se seu beneficiário recebe em conta ou em dinheiro. Antes de pagar, o resumo no WhatsApp mostra a tarifa, a taxa de câmbio e o montante total que sua família receberá. As tarifas podem ser atualizadas. Consulte a tabela completa em quanto cobra de tarifa Félix.

Nas recargas de celular, Félix hoje não cobra tarifa: você paga o valor da recarga na taxa de câmbio que vê antes de confirmar. As condições podem ser atualizadas, então verifique sempre o resumo para ver o custo vigente.

Para entender como funcionam os custos em detalhes, consulte nosso guia completo de envios de dinheiro: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Glossário

Redes de agentes: O que são e como retirar dinheiro enviado dos EUA.

As redes de agentes são pontos físicos onde seu familiar retira dinheiro em espécie sem precisar de conta bancária. Saiba como funcionam e o que é necessário para retirar o envio.

Redes de agentes: O que são e como retirar dinheiro em espécie enviado dos EUA.

‍

O que é uma rede de agentes?

Uma rede de agentes é um conjunto de estabelecimentos físicos autorizados (farmácias, lojas de conveniência, supermercados, bancos correspondentes) onde um beneficiário pode retirar dinheiro em espécie enviado de outro país, sem a necessidade de ter uma conta bancária.

Os provedores de serviço de envio de dinheiro como Western Union ou MoneyGram possuem suas próprias redes de agentes. A Félix também oferece retirada em espécie através de redes de agentes na maioria dos países da América Latina para os quais realiza envios.

Redes de agentes

‍

Como funciona a retirada em uma rede de agentes

O processo é simples para o beneficiário:

  1. O remetente nos EUA realiza o envio e escolhe "retirada em espécie" como método de entrega.
  2. O provedor gera um código de referência ou PIN de confirmação.
  3. O beneficiário vai até um ponto da rede com seu documento de identificação válido e o código de referência.
  4. O agente verifica os dados e entrega o dinheiro em espécie na moeda local.

O beneficiário precisa de conta bancária para retirar em uma rede de agentes?

O beneficiário não precisa de conta bancária nem de smartphone para retirar em uma rede de agentes. Com a Félix, a retirada em espécie no destino está disponível em minutos na maioria dos casos. Para retirar, o beneficiário apresenta seu documento de identificação e o número de referência do envio compartilhado pelo remetente.

‍

Redes de agentes na América Latina

A cobertura varia por país e provedor, mas, em geral, as maiores redes incluem correspondentes bancários, redes de farmácias, lojas de conveniência e agências dos correios.

Em zonas rurais onde não há agências bancárias, as redes de agentes costumam ser a única opção para receber remessas, por isso sua cobertura é fundamental ao escolher um provedor de serviço de envio de dinheiro.

‍

Envios em espécie com a Félix

Com a Félix, seu familiar pode receber o envio em espécie em um ponto de pagamento no país dele, na maioria dos destinos da América Latina: a Félix mostra os métodos disponíveis ao escolher o país. Consulte como seu beneficiário pode receber seu dinheiro para ver as opções por país. E se você preferir pagar seu envio em espécie nos EUA, procure a loja mais próxima para enviar dinheiro.

Para uma comparação completa de métodos de entrega, consulte: Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026.

Geral
Envios de dinheiro
Guia

Envios de dinheiro e remessas dos EUA: Tudo o que você precisa saber em 2026

Guia completa sobre envios de dinheiro e remessas dos EUA para a América Latina. Custos, métodos, taxa de câmbio, regulamentos e como escolher o melhor serviço.

Todos os anos, os latinos nos Estados Unidos enviam mais de 174 bilhões de dólares para a América Latina e o Caribe. Os EUA representam 96% das remessas que o México recebe e mais de 73% das que chegam à América Central, o que torna este fluxo uma das fontes de renda mais importantes da região. Hoje, os serviços digitais permitem concluir esses envios em minutos pelo celular, com tarifas a partir de $2,99 USD.

Enviar uma remessa não é apenas uma transação financeira. É pagar o aluguel da sua mãe. É garantir que seus filhos vão à escola. É permitir que seu irmão possa comprar remédios quando precisa. É a forma mais concreta de dizer à sua família: "Estou aqui, mesmo estando longe."

Mas por trás desse gesto existe um sistema complexo que vale a pena entender: quem o regula, quanto custa de verdade, quais direitos você tem, como a família recebe esse dinheiro do outro lado. Este guia cobre tudo isso: para que você envie com confiança, pague menos e sua família receba mais.

‍

1. O sistema de remessas do imigrante latino nos EUA.

As remessas não são um fenômeno novo. Mas sua escala atual é sem precedentes. O Banco Interamericano de Desenvolvimento estima fluxos de mais de $174 bilhões para a América Latina e o Caribe em 2025, com os Estados Unidos como origem dominante em quase todos os destinos da região. Esse dinheiro chega às famílias de uma maneira que nenhuma política pública conseguiu replicar: diretamente, de pessoa para pessoa, no momento em que é necessário.

Quem participa de cada envio

Cada transferência envolve pelo menos cinco atores. Entendê-los ajuda a compreender por que o dinheiro às vezes demora, por que o custo tem duas partes e o que acontece quando algo dá errado.

  • O remetente: a pessoa que inicia o envio dos EUA.
  • O beneficiário: seu familiar no país de destino.
  • O provedor de serviço de envio de dinheiro: a empresa que facilita a transferência (Félix, Remitly, Western Union, Wise, entre outros).
  • Os bancos correspondentes: as instituições financeiras no país de destino que recebem os fundos e os distribuem para os bancos locais ou redes de pagamento.
  • Os reguladores: as entidades do governo que supervisionam para garantir que todo o processo seja legal, transparente e seguro.

Como o dinheiro se move do ponto A ao ponto B

O que parece simples por fora (você abre um app, insere o valor, o dinheiro chega) envolve uma cadeia de passos coordenados em segundos:

  1. Você insere o valor e os dados do seu beneficiário. O provedor mostra a tarifa, a taxa de câmbio e o valor final antes de confirmar.
  2. O provedor recebe seu pagamento (com cartão ou em dinheiro) e registra a ordem em seu sistema.
  3. Se o país de destino usa uma moeda diferente do dólar, o provedor converte o valor pela taxa de câmbio vigente.
  4. O provedor transfere os fundos através de suas redes de liquidação para um banco local, rede de pagamento em dinheiro ou carteira digital no país de destino.
  5. Seu familiar recebe uma notificação de que o dinheiro está disponível, seja em sua conta, em um ponto de retirada ou em sua carteira móvel.

O marco regulatório das remessas nos EUA.

Enviar dinheiro dos EUA é uma atividade regulada em nível federal e estadual. Toda empresa que opere como provedor de serviço de envio de dinheiro deve registrar-se como Money Services Business (MSB) junto ao FinCEN (Financial Crimes Enforcement Network), uma divisão do Departamento do Tesouro dos EUA. Muitos estados também exigem licenças próprias para operar em seu território.

Para operar legalmente nos Estados Unidos, uma empresa de envios de dinheiro deve registrar-se como Money Services Business (MSB) junto ao FinCEN e cumprir com as regulamentações estaduais de cada estado onde presta serviço. Você pode verificar se uma empresa está registrada pesquisando no registro público em fincen.gov.

O CFPB (Consumer Financial Protection Bureau) é o órgão que protege seus direitos como consumidor de serviços de remessas. Graças à Regra de Remessas do CFPB, qualquer provedor registrado é obrigado a informar, antes de cada envio, o valor exato que seu beneficiário receberá, a taxa de câmbio aplicada, todas as tarifas e a data estimada de entrega. Você verá mais sobre seus direitos na seção 5.

O que torna o sistema EUA-América Latina único não é apenas o volume: é a dependência. Para milhões de famílias no México, Guatemala, Honduras, El Salvador e no restante da região, as remessas representam entre 10% e 25% do PIB nacional. Elas são a rede de segurança que sustenta despesas de saúde, educação, moradia e alimentação. Por isso, cada envio importa: entender o sistema é a primeira forma de protegê-lo.

‍

2. Como o dinheiro chega à sua família na América Latina

A pergunta real não é "como envio dinheiro", mas "como minha família o recebe". Essa distinção muda tudo. O método que você escolhe determina se seu familiar precisa de uma conta bancária, se tem que ir a uma agência ou se pode recebê-lo em casa, e quanto tempo espera.

Existem quatro formas principais pelas quais uma remessa pode chegar às mãos da sua família.

Depósito bancário: como seu familiar recebe na conta dele

O dinheiro chega diretamente à conta do seu familiar. Ele não precisa fazer nada além de esperar a notificação do banco. É a opção mais cômoda quando o beneficiário tem uma conta ativa. Para envios para o México, a rede SPEI permite depósitos em minutos usando o número CLABE de 18 dígitos do beneficiário. Na Colômbia, os bancos locais recebem transferências internacionais em horas. Em outros países da região, o tempo varia de acordo com o banco receptor.

Os dados que seu familiar precisa ter em mãos:

  • Número da conta ou CLABE/número de roteamento bancário local
  • Nome completo conforme aparece na conta
  • Em alguns casos, o nome do banco receptor

Consulte os detalhes específicos para cada país na seção 4.

Retirada em dinheiro: opção sem conta bancária

O dinheiro fica disponível em uma rede de pontos de pagamento locais. Seu familiar recebe uma notificação e vai retirá-lo apresentando seu documento de identificação. É a opção mais acessível para quem não tem conta bancária, vive em zonas rurais ou prefere lidar com dinheiro em espécie. As rede de agentes na América Latina cobrem cidades principais e muitas zonas secundárias, embora a cobertura varie por país. Com o Félix, o dinheiro está disponível para retirada em minutos na maioria dos casos.

O que seu familiar precisa ter em mãos:

  • Documento de identificação oficial válido (cédula, passaporte ou equivalente local)
  • Número de referência da transferência
  • Em alguns casos, o código PIN do envio

O beneficiário não precisa ter conta bancária para retirar em dinheiro.

Carteiras digitais: receber o dinheiro direto no celular

Em alguns países, o dinheiro pode chegar diretamente a uma carteira móvel do beneficiário, sem conta bancária e sem necessidade de ir a lugar nenhum. No México, isso funciona com Mercado Pago, Conta Nu (Nubank) e Spin by Oxxo. Na Colômbia, com Nequi e Daviplata. No Peru, com Yape. O beneficiário recebe o dinheiro em seu aplicativo e pode usá-lo para pagar, transferir ou retirar em dinheiro em pontos próximos.

Consulte ¿Qué es el depósito en wallet? Mercado Pago, Cuenta Nu y Spin para ver como funciona no México.

Pagar sua remessa em dinheiro em uma loja nos EUA.

O Félix permite que o remetente pague em dinheiro em lojas participantes nos EUA. O fluxo: você gera um código de barras no WhatsApp, vai até a loja (Walmart, CVS, 7-Eleven, Walgreens, entre outras), paga no caixa, e o dinheiro chega ao beneficiário assim que o sistema confirma o pagamento. O código tem validade limitada: verifique o tempo exato no seu chat do WhatsApp do Félix. Consulte ¿Cómo funciona el envío con efectivo? para o processo completo, e encontre as lojas mais próximas de você antes de sair.

Comparação de métodos de recebimento para seu familiar

MétodoComo chegaO que o beneficiário precisaVelocidade típicaRequer conta bancária
Depósito bancárioDireto na contaNúmero de conta ativoMinutos a horasSim
Retirada em dinheiroVai ao ponto de pagamentoID vigente + referência do envio30 min a 24hNão
Carteira digitalNo app do celularApp ativo (Nequi, Mercado Pago, etc.)MinutosNão (apenas app)

Consulte ¿Cómo pueden recibir mi dinero? para ver todos os métodos disponíveis de acordo com o país de destino.

O Félix Pago aceita dois métodos de pagamento para o remetente nos EUA: cartão de débito ou crédito emitido nos Estados Unidos (exceto American Express) e dinheiro em lojas participantes como Walmart, CVS e 7-Eleven. O Félix não aceita transferências bancárias, Zelle nem wire transfers. Para ver o passo a passo completo, consulte ¿Cómo enviar dinero con Félix Pago?

‍

3. Quanto sua família recebe: custos e taxa de câmbio

A pergunta correta não é "quanto eu pago?", mas sim "quanto minha família recebe?". Essa mudança de foco economiza dinheiro real. O custo de enviar uma remessa tem duas partes, e muitos provedores ocultam deliberadamente a segunda.

A tarifa: o custo visível

A tarifa é o valor explícito que o provedor cobra para processar a transferência. Pode ser um valor fixo (por exemplo, $2,99 USD) ou uma porcentagem do valor enviado. É o que você vê em primeiro lugar ao comparar serviços.

A margem cambial: o custo invisível

A margem cambial é a diferença entre a taxa interbancária (a taxa de câmbio real entre bancos, sem margem) e a taxa que o provedor oferece a você. Quase nenhum provedor oferece a taxa interbancária exata. A diferença, embora pareça pequena, acumula-se a cada envio.

Um serviço que anuncia "tarifa $0" pode ser mais caro do que um que cobra $3,99, caso aplique uma margem de 2% ou mais sobre a taxa de câmbio real. Para $300 enviados ao México, uma diferença de 2% na taxa equivale a cerca de $6 a menos que sua família recebe, independentemente da tarifa visível. A única forma de comparar corretamente é olhar o valor final que seu beneficiário recebe, não o que você paga.

Um exemplo concreto com números

Suponha que você queira enviar $300 para o México. Taxa interbancária do dia: 19,50 pesos por dólar.

  • Serviço A: cobra $2,99 de tarifa e aplica a taxa de 19,30 (margem de 1%). Seu familiar recebe 5.790 pesos.
  • Serviço B: anuncia "tarifa $0", mas aplica a taxa de 18,90 (margem de 3%). Seu familiar recebe 5.670 pesos.

O Serviço A cobra uma tarifa visível, mas seu familiar recebe 120 pesos a mais. O Serviço B parece mais barato, mas, na prática, é mais caro.

Como ver o valor exato antes de confirmar

Com a Félix, o resumo do envio no WhatsApp mostra a tarifa exata, a taxa de câmbio aplicada e o valor que seu beneficiário receberá em moeda local, antes de você confirmar. Se não estiver satisfeito, você pode cancelar sem custo. As tarifas da Félix para conta bancária começam a partir de $2,99 USD, dependendo do país de destino. Para ver as tarifas exatas por país, consulte ¿Cuánto cobra de comisión Félix Pago?

Para valores altos, a margem cambial importa ainda mais. Uma diferença de meio ponto percentual em um envio de $1.000 representa $5 a menos que sua família recebe. Em doze envios por ano, isso soma $60 que não chegam ao destino.

Como verificar a taxa de câmbio antes de enviar

Pesquise no Google "peso para dólar" (ou o par de moedas de seu interesse) para ver a taxa de referência do momento. Compare a taxa oferecida pelo provedor com essa referência. Você também pode usar a ferramenta Preço do Dólar Hoje da Félix para ver a taxa de câmbio em tempo real do país de destino.

Para mais dicas sobre como otimizar cada envio, leia Dicas para enviar dinheiro e Entendendo as taxas de câmbio e como afetam seu dinheiro.

Limites de envio com a Félix

O valor mínimo por envio é $1 USD. Consulte ¿Cuál es el monto mínimo? para mais detalhes.

O valor máximo depende do seu nível de verificação:

Nível de verificaçãoLimite diárioLimite por mês
Sem verificação$1.500 USD$2.999 USD
Com verificação completa$2.999 USD$9.999 USD

A verificação é feita apenas uma vez e permanece ativa permanentemente. Consulte ¿Qual é o valor máximo de envio? e ¿Quais são os limites de envio? para detalhes completos.

Leia também ¿Quanto dinheiro posso enviar para o México em remessas? e ¿Quanto dinheiro pode ser enviado para o México por mês? para contexto adicional sobre os limites do mercado.

‍

4. Como enviar dinheiro dos EUA para a América Latina por país

A Félix envia dinheiro para países de toda a América Latina. Cada país tem seu próprio sistema bancário, sua própria moeda na maioria dos casos e suas próprias particularidades para receber remessas. Aqui estão os detalhes essenciais para cada destino.

Como enviar dinheiro para o México

Moeda: Peso mexicano (MXN). Os depósitos bancários no México funcionam através do sistema SPEI, usando o número CLABE de 18 dígitos do beneficiário. É um dos sistemas de pagamento mais rápidos da região: os depósitos chegam em minutos na maior parte do tempo. Além do depósito bancário, estão disponíveis o saque em dinheiro e o depósito em carteiras digitais (Mercado Pago, Cuenta Nu, Spin by Oxxo). O beneficiário que receberá em sua carteira só precisa ter o app ativo e fornecer sua CLABE associada. Consulte ¿Para onde posso enviar no México? e leia sobre o impacto das remessas no México.

Como enviar dinheiro para a Guatemala

Moeda: Quetzal guatemalteco (GTQ). Os métodos disponíveis são depósito bancário e saque em dinheiro. Muitas famílias em zonas rurais dependem do dinheiro em espécie porque o acesso a contas bancárias formais é limitado. Antes de confirmar o envio, pergunte ao seu beneficiário qual método é mais conveniente e se ele possui uma conta ativa. Consulte ¿Para onde posso enviar na Guatemala? e leia O impacto das remessas na Guatemala.

Como enviar dinheiro para Honduras

Moeda: Lempira hondurenho (HNL). Métodos disponíveis: depósito bancário e saque em dinheiro. As tarifas da Félix para Honduras são escalonadas por valor (de $5.99 a $27.99 dependendo de quanto você envia), o que é bom verificar antes de confirmar. A cobertura de pontos de saque em dinheiro é sólida nas principais cidades. Consulte ¿Para onde posso enviar em Honduras? e leia O impacto das remessas em Honduras.

Como enviar dinheiro para El Salvador

Moeda: Dólar americano (USD). Esta é uma vantagem concreta: El Salvador adotou o USD como moeda oficial, o que significa que não há conversão de divisas. Seu familiar recebe exatamente os dólares que você enviou, sem perda por taxa de câmbio. Métodos disponíveis: depósito bancário e saque em dinheiro. Consulte ¿Para onde posso enviar em El Salvador?.

Como enviar dinheiro para a Nicarágua

Moeda: Córdoba nicaraguense (NIO). O depósito bancário é o método principal; para outras opções de entrega, consulte os métodos disponíveis no chat do WhatsApp. Confirme com seu beneficiário o método mais acessível de acordo com sua localização. Consulte ¿Para onde posso enviar na Nicarágua?.

Como enviar dinheiro para a Colômbia

Moeda: Peso colombiano (COP). A Colômbia tem um dos ecossistemas digitais mais avançados da América Latina para receber remessas. Além do depósito bancário tradicional, Nequi e Daviplata permitem receber o dinheiro diretamente em carteiras móveis sem necessidade de conta bancária formal. O saque em dinheiro também está disponível. Consulte ¿Para onde posso enviar na Colômbia?.

Como enviar dinheiro para a República Dominicana

Moeda: Peso dominicano (DOP), com opção de receber em USD. Métodos disponíveis: depósito bancário e retirada em dinheiro. A Félix cobra uma tarifa diferente dependendo se o beneficiário recebe em DOP ou em USD: verifique o resumo antes de confirmar. A rede de agentes de dinheiro tem boa cobertura tanto em Santo Domingo quanto em cidades secundárias. Consulte ¿A dónde puedo enviar en República Dominicana?.

Como enviar dinheiro para a Costa Rica

Moeda: Colón costarriquenho (CRC). Métodos disponíveis: depósito bancário e retirada em dinheiro. As tarifas da Félix para a Costa Rica são de $2.99 USD para conta bancária e $4.98 USD para retirada em dinheiro; verifique sempre o resumo antes de confirmar. Consulte como enviar dinheiro para a Costa Rica com a Félix.

Como enviar dinheiro para o Equador

Moeda: Dólar americano (USD). Assim como El Salvador, o Equador usa o USD como moeda oficial, eliminando a conversão de divisas. Seu familiar recebe exatamente o valor em dólares que você enviou. Métodos disponíveis: depósito bancário e retirada em dinheiro. Consulte ¿A dónde puedo enviar en Ecuador?.

Como enviar dinheiro para o Peru

Moeda: Sol peruano (PEN), com opção de receber em USD. A Félix cobra tarifas diferentes dependendo da moeda em que o beneficiário recebe. Os métodos disponíveis são depósito bancário, retirada em dinheiro e carteira digital. Consulte ¿A dónde puedo enviar en Perú?.

Resumo: métodos e velocidade por país de destino

PaísMoedaMétodos de recebimentoVelocidade típicaParticularidade
MéxicoPeso (MXN)Banco, dinheiro, carteira digitalMinutosSPEI/CLABE, carteiras digitais disponíveis
GuatemalaQuetzal (GTQ)Banco, dinheiroCerca de 30 minutosAlta dependência de dinheiro em espécie em zonas rurais
HondurasLempira (HNL)Banco, dinheiroCerca de 30 minutosTarifa escalonada por valor
El SalvadorDólar (USD)Banco, dinheiroCerca de 30 minutosSem conversão de moeda
NicaráguaCórdoba (NIO)Banco (consulte outros métodos no chat)Cerca de 30 minutosMenor ecossistema digital
ColômbiaPeso (COP)Banco, dinheiro, carteira digitalCerca de 30 minutosNequi e Daviplata muito utilizados
Rep. DominicanaDOP ou USDBanco, dinheiroAté 4 horasOpção de receber em USD
Costa RicaColón (CRC)Banco, dinheiroCerca de 30 minutosTarifa a partir de $2.99 USD para conta bancária
EquadorDólar (USD)Banco, dinheiroCerca de 30 minutosSem conversão de moeda
PeruSol (PEN) ou USDBanco, dinheiro, carteira digitalCerca de 30 minutosA tarifa varia de acordo com a moeda escolhida

Consulte ¿A qué países puedo enviar dinero? para a lista atualizada de destinos disponíveis.

Para comparações entre serviços específicos, leia Compara os serviços mais populares de envio de dinheiro para o México e ¿Cuál es la mejor app para enviar dinero a México?.

‍

5. Impostos e seus direitos ao enviar dos EUA.

Dois temas que geram muita confusão: preciso pagar impostos por enviar dinheiro? O que acontece se algo der errado? A resposta curta para a primeira pergunta é: na maioria dos casos, não. A resposta para a segunda: você tem mais direitos do que imagina.

Você precisa pagar impostos por enviar dinheiro dos EUA?

Enviar dinheiro para um familiar no exterior não é um evento tributável para o remetente nos EUA. Você está transferindo dinheiro que já ganhou e sobre o qual já pagou impostos. Você não precisa declarar como renda adicional nem pagar impostos extras pelo envio em si.

A única exceção relevante é o imposto sobre doações (gift tax). Se você enviar mais de $19.000 USD para a mesma pessoa em um ano civil (o limite anual de exclusão para 2026), tecnicamente você precisa apresentar o Formulário 709 ao IRS. Na prática, isso quase nunca resulta em impostos reais, porque a isenção vitalícia é de $15 milhões de dólares para 2026. Para a imensa maioria dos imigrantes latinos que enviam remessas para a família, esse limite nunca será um problema.

Os usuários com ITIN (Individual Taxpayer Identification Number) podem enviar remessas normalmente. A maioria dos serviços digitais, incluindo o Félix, não exige número de seguro social para operar.

Para mais detalhes, leia ¿Las remesas pagan impuestos? e ¿Cuáles son los impuestos por recibir dinero del extranjero?.

O imposto federal de 1% sobre remessas (vigente desde janeiro de 2026)

Em julho de 2025, o governo dos Estados Unidos aprovou a lei conhecida como "One Big Beautiful Bill Act", que inclui um imposto federal de 1% sobre certos envios de dinheiro para o exterior. Este imposto entrou em vigor em 1º de janeiro de 2026 e aplica-se no momento do envio.

O imposto federal de 1% sobre remessas, vigente desde janeiro de 2026, aplica-se apenas a transferências pagas em dinheiro, ordens de pagamento ou cheques administrativos. Se você pagar seu envio com cartão de débito ou crédito, estará isento deste imposto. O provedor cobra automaticamente quando aplicável; você verá isso no resumo antes de confirmar. Para mais informações, consulte Impuesto del 1% sobre remesas en 2026: qué debes saber.

Em termos práticos:

  • Se você usa um serviço digital como o Félix e paga com cartão de débito ou crédito: não paga o 1%.
  • Se você paga em dinheiro na loja: o provedor cobra 1% adicional e reporta ao IRS.

O limite de $10.000 e a regra que você não deve quebrar

Os provedores de remessas são obrigados a apresentar um Currency Transaction Report (CTR) ao governo quando uma transação em dinheiro supera os $10.000 em um único dia. Este é um requisito legal automático, não uma acusação. O relatório é feito pela empresa, não por você.

O que é ilegal e pode ter consequências graves é a estruturação: dividir intencionalmente um valor grande em vários envios menores para evitar o limite de $10.000. Isso é um crime federal, mesmo que o dinheiro seja completamente seu e provenha de uma fonte legítima. Não faça isso.

Seus direitos como consumidor de remessas

A Regra de Remessas da CFPB lhe dá direitos concretos em cada envio:

Graças à Regra de Remessas da CFPB, qualquer provedor de remessas registrado nos EUA deve lhe entregar antes de cada envio: a taxa de câmbio exata, todas as tarifas, o valor exato que seu beneficiário receberá e a data estimada de entrega. Você tem 30 minutos após confirmar o envio para cancelá-lo sem penalidade, caso o provedor não consiga recuperar os fundos. Para cancelar um envio com Félix e conhecer os prazos, consulte ¿Puedo cancelar un envío?

Se algo der errado e o provedor não resolver o problema, você pode apresentar uma reclamação junto à CFPB diretamente em consumerfinance.gov/complaint. Você não precisa aceitar uma resposta que não o convença.

Consulte também ¿Con qué regulaciones cumple Félix? e ¿Con qué políticas cumple Félix?.

Se o seu envio já foi processado e você quer saber o status em tempo real, escreva "estado" no seu chat do WhatsApp com Félix. Consulte ¿Cómo sé que mi beneficiario recibió su dinero? para mais detalhes.

‍

6. Como sua família recebe uma remessa em casa

Esta é a parte que quase nenhum serviço de remessas explica: o que acontece do outro lado. Todos escrevem sobre como você envia. Ninguém escreve sobre o que sua família experimenta quando o dinheiro chega.

O momento em que o dinheiro chega: o que seu familiar experimenta

Quando o envio é confirmado, seu familiar recebe uma notificação: uma mensagem de texto do seu banco, um alerta no seu app ou um aviso do operador de dinheiro. Esse momento tem um peso que vai além do dinheiro. Às 11 da noite, quando essa mensagem chega, não é apenas um número em uma tela. É certeza. É "lá está ele, pensando em nós."

O que sua família precisa para receber de acordo com o método

Método de recebimentoO que seu familiar precisa
Depósito bancárioConta ativa com capacidade de recebimento; nome e número da conta exatos (CLABE ou outro) que coincidam com os dados bancários reais
Retirada em dinheiroIdentificação oficial vigente (INE, cédula de cidadania, passaporte); número de referência do envio; em alguns casos, código PIN
Carteira digitalAplicativo ativo e vinculado à sua conta; o dinheiro aparece automaticamente sem nenhum trâmite adicional

Problemas comuns no lado receptor e como preveni-los

Os problemas mais frequentes não estão do lado do remetente, mas do lado do beneficiário:

Número de conta incorreto. Um dígito errado no CLABE ou número da conta pode fazer com que o banco rejeite o depósito. Solução: peça ao seu familiar que copie o número diretamente do aplicativo bancário dele, sem digitá-lo de memória.

Nome que não coincide. Alguns bancos validam se o nome do beneficiário coincide exatamente com o titular da conta. Se sua mãe se chama "María Guadalupe López" na conta dela, mas você coloca "Guadalupe López", o banco pode reter o depósito. Solução: use sempre o nome completo exatamente como aparece na conta bancária.

Ponto de pagamento fechado ou lotado. Em dias de alto volume (quinzena, feriados), alguns pontos de pagamento em dinheiro têm filas longas ou ficam sem fundos. Solução: sempre que possível, use depósito bancário em datas de pico.

Beneficiário que não recebeu a notificação. Se o seu familiar não receber o aviso, pode ser por causa do sinal ou porque o número de telefone registrado não é mais o que ele usa. Solução: compartilhe o número de referência diretamente e diga que ele também pode ir ao banco ou ao ponto de pagamento para verificar.

Se após 24 horas o dinheiro não chegou e o status do seu envio diz "Concluído", digite "falar com agente" no seu chat do WhatsApp com a Félix. A equipe atende 24/7 em português. Você também pode consultar Rastrear uma transferência: é possível? e O que acontece se eu não resgatar meus fundos?

Receber em zonas rurais da América Latina: o que muda

O acesso varia muito dentro de cada país. Em zonas urbanas, o depósito bancário é o mais rápido e conveniente. Em zonas rurais ou comunidades pequenas, o dinheiro em espécie continua sendo o rei: os pontos de retirada podem ficar na loja do vilarejo ou na cooperativa local. Antes de escolher o método, converse com seu familiar sobre onde fica o ponto mais próximo e se ele possui uma conta ativa.

‍

7. Como escolher o melhor serviço de remessas para latinos

Escolher um serviço de envios não deveria ser um ato de fé. Existem critérios concretos que você pode aplicar a qualquer provedor, incluindo a Félix, para decidir o que é melhor para você.

O custo total real: o único número que importa

  1. Abra dois ou três serviços, insira o mesmo valor, selecione o mesmo país e método de recebimento, e compare o valor final em moeda local que seu familiar receberá.
  2. Escolha o serviço que entrega mais dinheiro ao beneficiário: esse é o mais barato, independentemente de como a tarifa é apresentada.
  3. Não compare a tarifa visível de um provedor com a de outro se as taxas de câmbio forem diferentes. A comparação deve ser feita sempre sobre o valor final que sua família recebe.

Velocidade e confiabilidade: como avaliar antes de escolher

A velocidade importa, mas a confiabilidade importa mais. Um serviço que às vezes entrega em minutos, mas às vezes demora dias sem explicação, é pior do que um que entrega consistentemente em poucas horas. Leia avaliações recentes no Google, Trustpilot ou na loja de aplicativos para ver se há padrões de atrasos ou problemas frequentes.

Com a Félix, os depósitos em conta bancária chegam em minutos no México, em cerca de 30 minutos na maioria dos países e em até 4 horas na República Dominicana. As retiradas em dinheiro no destino estão disponíveis em minutos na maioria dos casos. Consulte Quanto tempo demora para o dinheiro chegar?

Métodos de pagamento: como você pode pagar seu envio dos EUA

O serviço aceita a forma como você quer pagar? Se você não tem cartão de crédito ou débito, precisa de um provedor que aceite dinheiro em espécie. Se você não pode ir a uma loja, precisa de pagamento com cartão feito de casa. Verifique isso antes de se cadastrar.

A Félix aceita cartão de débito ou crédito (EUA, exceto American Express) e dinheiro em espécie em lojas participantes como Walmart, CVS, 7-Eleven e Walgreens. Consulte Quais são os métodos de pagamento?

Métodos de recebimento disponíveis para sua família

Seu familiar tem conta bancária ou prefere dinheiro em espécie? Usa uma carteira digital? Está em uma zona urbana ou rural? O melhor serviço para você é aquele que entrega da forma mais conveniente para o seu familiar na localização específica dele. Um serviço excelente no México pode ter cobertura limitada na Nicarágua, e vice-versa.

Licenças e registro: como verificar se um serviço é legítimo

Antes de usar qualquer serviço de remessas, complete estes dois passos de verificação:

  • Procure o provedor no registro público de MSBs em fincen.gov. É gratuito e leva menos de um minuto. Um serviço não registrado não é obrigado a lhe dar transparência nos preços nem a respeitar seus direitos de cancelamento.
  • Verifique se o serviço possui licenças estaduais. Muitos provedores as listam em sua página de termos legais ou em uma seção de "regulamentos" ou "conformidade".
A Félix Pago está registrada junto ao FinCEN como Money Services Business e possui certificação SOC 2 Type I. Você pode verificar o registro em fincen.gov. Consulte ¿Qué tan seguro es Félix Pago? e ¿Cómo asegura Félix la seguridad de mis transacciones? para os detalhes completos.

Sinais de alerta: quando não confiar em um serviço

Estes são os critérios de avaliação negativa. Se você vir algum destes em um serviço, afaste-se:

  • Pede que você pague com cartões-presente (iTunes, Google Play, Amazon). Nenhum serviço legítimo funciona assim.
  • Não possui informações de contato verificáveis: sem telefone, sem endereço físico, sem licenças visíveis.
  • Promete taxas de câmbio "extraordinariamente boas" que nenhum outro serviço consegue igualar.
  • Pressiona você a agir imediatamente, sem tempo para analisar.
  • Pede que você complete uma transação fora da plataforma oficial ou por canais não verificados.

Se você já foi vítima de um golpe, consulte ¿Qué hacer si fuiste víctima de fraude? e ¿Cómo denunciar una estafa de dinero por transferencia?

O envio de dinheiro como primeiro passo em sua jornada financeira

Para muitos latinos nos EUA, o primeiro serviço financeiro digital que usam é um serviço de remessas. Essa porta de entrada se torna, com o tempo, o ponto de partida para acessar mais produtos: uma conta bancária para economizar, acesso a crédito para construir histórico e, eventualmente, contas de poupança para proteger o futuro. As remessas não são o fim da jornada financeira: são o começo.

Geral
Crédito e empréstimos
Guia

Crédito e empréstimos para imigrantes latinos nos EUA: Guia completo 2026

Guia completa sobre crédito para imigrantes: como funciona o credit score, como começar um histórico do zero, cartões, empréstimos e seus direitos nos EUA.

Segundo a CFPB, aproximadamente 26 milhões de adultos nos Estados Unidos são "invisíveis ao crédito": não possuem nenhum registro nos birôs de crédito. Os imigrantes latinos estão desproporcionalmente representados nesse grupo: chegam com anos de disciplina financeira em seu país de origem, e o sistema americano age como se nada dessa história existisse.

Isso não é uma falha sua. O desafio principal não é que seu histórico de outro país não seja transferido: é que, mesmo quando você ganha dinheiro e paga suas dívidas nos EUA, o sistema pode continuar fechado. O credit score não afeta apenas o acesso ao crédito: também determina se aprovam um apartamento para você, quanto de depósito pedem para ligar a luz e a água, ou se certos empregadores te contratam.

Um imigrante pode ter renda estável e pagar pontualmente, e ainda assim enfrentar barreiras que alguém com histórico não enfrentaria. Os três birôs de crédito americanos (Equifax, Experian e TransUnion) só registram atividade financeira reportada dentro do país: se você não tem contas ativas aqui, não existe registro, mesmo que você tenha cumprido com tudo.

Este guia explica como funciona o sistema de crédito nos EUA sob a perspectiva do imigrante latino: por que o acesso ao crédito é difícil no início, como se constrói um histórico de crédito do zero, quais produtos existem, quais evitar e como os latinos que já enviam remessas têm uma vantagem que o sistema ainda não vê, mas que pode se tornar visível.

‍

1. O sistema de crédito nos EUA para o imigrante latino

O crédito nos Estados Unidos não é uma medida universal de confiança financeira. É um registro específico de comportamento financeiro dentro do sistema americano. E isso muda tudo para quem chega de outro país.

Em muitos países da América Latina, os birôs de crédito são operados pelo governo ou por consórcios bancários que funcionam como registros centrais. Em alguns casos, estão integrados ao sistema tributário. O sistema americano é diferente em um aspecto fundamental: é descentralizado, operado por empresas privadas e funciona com base em relatórios voluntários. Os credores reportam a atividade de seus clientes aos birôs se quiserem: não são obrigados em todos os casos. Isso significa que, se você não tem contas ativas nos EUA, não tem registro, mesmo que tenha pago pontualmente durante décadas em outro país.

Por que o crédito importa na vida cotidiana nos EUA

O credit score não serve apenas para pedir um empréstimo. Ele aparece em decisões que afetam a vida diária:

SituaciónCómo interviene el crédito
Rentar un apartamentoLa mayoría de los propietarios hacen una verificación de crédito
Comprar un autoLos financiamientos requieren un historial mínimo
Solicitar una tarjeta de créditoDetermina si aprueban y qué límite otorgan
Algunos empleadoresVerifican crédito como parte del proceso de contratación
Depósitos de servicios públicosSin crédito, pueden exigir depósitos de hasta $500 o más
Financiar un teléfonoLos planes de financiamiento de celulares revisan historial

A "invisibilidade de crédito": o que é e por que afeta mais os imigrantes

A CFPB define duas categorias de pessoas sem acesso pleno ao sistema de crédito. "Credit invisible" significa que não existe nenhum registro em nenhum dos três birôs. "Thin file" significa que existe um registro, mas com tão pouca informação que não gera uma pontuação calculável. Ambas as situações são comuns entre imigrantes recém-chegados, independentemente de seu histórico financeiro no país de origem.

A diferença estrutural em relação à América Latina é importante: em muitos países da região, a conta bancária básica e o histórico de pagamentos de serviços podem contribuir para o perfil de crédito. Nos EUA, pagar o aluguel pontualmente durante dois anos, ou ter luz e água em seu nome, geralmente não aparece no relatório de crédito, a menos que o proprietário ou a empresa de serviços reporte ativamente.

O ponto de partida para sair da invisibilidade é abrir uma conta bancária nos EUA. Sem uma conta bancária, é impossível acessar a maioria dos produtos de crédito.

Nos EUA, o histórico de crédito não é transferido entre países. Um imigrante que chega com quinze anos de crédito impecável em seu país de origem começa do zero no sistema americano, porque os birôs de crédito só registram atividade financeira reportada dentro do país. Isso não reflete a disciplina financeira do imigrante, mas sim os limites do sistema.

O ITIN (Individual Taxpayer Identification Number) é um número de identificação fiscal para pessoas sem número de seguro social. Alguns produtos de crédito, especialmente os oferecidos por cooperativas de crédito e bancos comunitários, aceitam ITIN em vez de SSN. Isso é relevante para imigrantes que ainda não têm permissão de trabalho, mas querem começar a construir um histórico.

Para mais contexto sobre a importância do histórico de crédito para a comunidade latina, leia O histórico de crédito e sua importância para os imigrantes latinos.

‍

2. O credit score: como é calculado e o que o afeta

O credit score é um número entre 300 e 850 que resume seu histórico de crédito em um único valor. Os credores o usam para decidir se aprovam uma solicitação e em quais condições. O modelo mais usado nos EUA é o FICO Score.

As faixas FICO padrão são:

RangoCalificaciónQué implica en la práctica
800 - 850ExcepcionalAcceso a las mejores tasas y condiciones
740 - 799Muy buenoAprobación en casi todos los productos
670 - 739BuenoAprobación general, tasas competitivas
580 - 669RegularAprobación limitada, tasas más altas
300 - 579DeficienteDifícil acceso a crédito convencional

Como o score FICO é calculado: os cinco fatores

FactorPesoQué mide
Historial de pagos35%Si pagas a tiempo, siempre
Utilización de crédito30%Cuánto de tu límite disponible usas
Antigüedad del historial15%Cuánto tiempo llevas con cuentas abiertas
Mezcla de crédito10%Variedad de tipos de cuenta (tarjeta, préstamo, etc.)
Crédito nuevo10%Número de solicitudes recientes (hard inquiries)
As porcentagens do modelo FICO são uma aproximação de referência: diferentes birôs de crédito e versões do modelo podem ponderar os fatores de maneira diferente. O que é consistente em todos os modelos: o histórico de pagamentos e a utilização de crédito são sempre os dois fatores que mais impactam o score.

Histórico de pagamentos (35%): o fator mais importante

Um único pagamento com mais de 30 dias de atraso pode reduzir um bom score entre 60 e 110 pontos, dependendo do histórico anterior. Um score de 780 pode cair para 670 por um único atraso. O impacto é maior quando o histórico anterior é bom, porque demonstra uma mudança de comportamento. O atraso permanece no relatório durante 7 anos.

O histórico de pagamentos representa 35% do credit score FICO, o modelo mais usado pelos credores nos EUA. Um único pagamento atrasado de mais de 30 dias pode reduzir um bom score entre 60 e 110 pontos, dependendo do histórico anterior. A solução mais eficaz é configurar o pagamento automático de pelo menos o valor mínimo e pagar o saldo total manualmente todos os meses.

Utilização de crédito (30%): o ajuste mais rápido

A utilização é a porcentagem do seu limite de crédito disponível que você está usando. Se você tem um cartão com limite de $1.000 e um saldo de $400, sua utilização é de 40%. O objetivo é mantê-la abaixo de 30% e, se possível, abaixo de 10%. Em um cartão garantido com limite de $300, isso significa não ter mais de $90 de saldo quando o banco gera a fatura.

A taxa de utilização de crédito representa 30% do score FICO. Mantê-la abaixo de 30% (e, se possível, abaixo de 10%) é o ajuste mais rápido que você pode fazer para aumentar seu score assim que tiver um cartão ativo. O que importa é o saldo na data de fechamento da fatura, não o saldo no dia do pagamento.

Antiguidade do histórico (15%): a razão para não encerrar contas

Este fator avalia a antiguidade média das suas contas e a idade da sua conta mais antiga. Encerrar uma conta antiga reduz essa média. Um imigrante com seis meses de histórico terá uma pontuação baixa neste fator simplesmente pelo tempo, o que é normal e melhora com o passar dos meses.

Hard credit check vs. soft credit check: o que realmente prejudica o score

Muitos imigrantes evitam verificar seu crédito por medo de prejudicá-lo. Essa confusão é compreensível, mas incorreta. Existem dois tipos de consulta:

Uma consulta simples de crédito (soft credit check) ocorre quando você mesmo verifica seu relatório, quando uma empresa faz uma pré-aprovação ou quando um empregador faz uma verificação. Não afeta o score.
Uma consulta rigorosa de crédito (hard credit check) ocorre quando você solicita um produto de crédito e o credor acessa seu relatório completo. Reduz o score em aproximadamente 5-10 pontos e permanece visível durante dois anos, embora o impacto real desapareça em 12 meses. Múltiplas solicitações em curtos períodos se acumulam e podem sinalizar dificuldades financeiras.

A ferramenta para verificar o score sem prejudicá-lo é annualcreditreport.com (a única fonte autorizada pela FTC).

Leia Como saber meu histórico de crédito? para o processo completo.

Sobre VantageScore vs FICO Score: alguns aplicativos gratuitos de monitoramento de crédito usam VantageScore em vez de FICO. Ambos usam a escala 300-850, mas ponderam os fatores de maneira diferente. É normal ver números diferentes em plataformas diferentes. Os grandes credores geralmente usam FICO.

‍

3. Como começar o histórico de crédito do zero

A pergunta mais frequente de um imigrante recém-chegado: como começo se não tenho histórico e ninguém me dá crédito porque não tenho histórico? O ciclo é quebrado escolhendo o produto de entrada correto.

Para gerar o primeiro credit score nos EUA, o FICO precisa de pelo menos uma conta de crédito com seis meses de histórico ativo e reportado. Há quatro formas principais de abrir essa primeira conta:

MétodoCómo funciona¿Requiere SSN?¿Hace hard inquiry?Tiempo hasta primer score
Tarjeta de crédito aseguradaDepósito como garantía; el banco reporta pagosVaría (algunos aceptan ITIN)Generalmente sí3 a 6 meses
Préstamo para establecer historial (credit-builder loan)Pagos van a una cuenta bloqueada; al final recibes el dineroVaríaGeneralmente sí6 a 12 meses
Usuario autorizado en cuenta de terceroSe añade tu nombre a la tarjeta de alguien con buen historialNoNoPuede ser inmediato
Productos ITIN en cooperativas y bancos comunitariosTarjetas o préstamos que aceptan ITIN en lugar de SSNNo (acepta ITIN)Generalmente sí3 a 6 meses

Cartão de crédito garantido: o caminho mais comum

Um cartão de crédito garantido funciona assim: você faz um depósito de garantia, tipicamente entre $200 e $500, que se torna o seu limite de crédito. Você usa o cartão para pequenas compras, paga o saldo total todos os meses e o banco reporta esse comportamento aos birôs de crédito. Após 6 a 12 meses de pagamentos pontuais, muitos emissores convertem a conta para um cartão não garantido e devolvem o seu depósito.

O depósito não é um gasto: continua sendo seu dinheiro, guardado como garantia. É o investimento mais concreto que você pode fazer no seu histórico de crédito.

Empréstimos para estabelecer histórico (credit-builder loans)

Neste modelo, você não recebe o dinheiro no início. Em vez disso, o credor abre uma conta bloqueada e você faz pagamentos mensais durante 6 a 24 meses. Cada pagamento é reportado como atividade de crédito. Ao final do prazo, você recebe o dinheiro acumulado. O custo real é o juro que você paga, que varia conforme o provedor. As cooperativas de crédito são as principais ofertantes deste produto.

Usuário autorizado na conta de um familiar

Se você tem um familiar ou amigo de confiança com bom histórico de crédito nos EUA, eles podem adicioná-lo como usuário autorizado no cartão deles. O histórico dessa conta pode aparecer no seu relatório e acelerar o processo de construção. O risco é bidirecional: se o titular principal falhar nos pagamentos, isso também pode afetar o seu relatório.

Produtos com ITIN: para quem não tem SSN

Algumas cooperativas de crédito e bancos comunitários aceitam o ITIN como identificação para abrir contas e solicitar produtos de crédito. Ter um ITIN não é um obstáculo, mas sim uma porta de entrada específica para quem ainda não tem SSN.

Se você ainda não tem seu ITIN, leia ¿Como obter o ITIN? para o processo completo.

Para gerar seu primeiro credit score nos EUA, você precisa de pelo menos uma conta de crédito ativa com seis meses de histórico reportado. Com um cartão de crédito garantido e pagamentos em dia, a maioria dos imigrantes tem seu primeiro score em 3 a 6 meses. O ponto de partida é escolher um produto que reporte aos três principais birôs: Equifax, Experian e TransUnion.
Alguns bancos comunitários e cooperativas de crédito nos EUA aceitam o ITIN em vez do número de seguro social para abrir contas e solicitar produtos de crédito. Ter um ITIN não é um obstáculo para começar a construir histórico de crédito: é o caminho específico para quem não tem SSN.

Para acelerar o processo, leia Três formas de construir histórico de crédito rapidamente e Construa seu futuro: 5 formas nas quais um bom crédito ajuda você.

‍

4. A remessa como base de crédito

Há algo que não é mencionado o suficiente: o imigrante latino que envia dinheiro para sua família todos os meses já está demonstrando o comportamento financeiro que o sistema de crédito foi projetado para medir.

Enviar dinheiro para sua família todo mês, em dia, sem falta, é exatamente o comportamento que os sistemas de crédito são projetados para medir. O problema é que as remessas não aparecem em nenhum relatório de crédito dos EUA: o histórico existe, mas o sistema não o vê. O imigrante não é financeiramente invisível por falta de disciplina, mas pelos limites de um sistema que não foi construído para registrar sua atividade.

O que é o modelo Envie Agora, Pague Depois (EAPD)

O modelo Envie Agora, Pague Depois (EAPD) existe como opção viável para que os imigrantes gerem histórico de crédito.

Sua mecânica: um provedor financia o valor de uma remessa hoje, e o remetente a paga em parcelas. Cada parcela paga pontualmente fica registrada como atividade de crédito nos EUA: é um empréstimo real, com pagamento real, que os birôs podem ver.

Para alguém que já envia remessas com disciplina, o que o EAPD adiciona é o registro que o sistema americano pode ler.

O modelo Envie Agora, Pague Depois (EAPD) permite que um remetente envie dinheiro hoje e pague em parcelas. Cada parcela paga em dia é registrada como atividade de crédito nos EUA.

A vantagem do EAPD sobre um cartão de crédito garantido genérico é que o imigrante precisa adotar um novo comportamento financeiro. O EAPD encontra o usuário onde ele já está, dentro da atividade que ele já realiza. A disciplina financeira é a mesma; a diferença está em se ela é registrada ou não.

‍

5. Produtos de crédito para imigrantes nos EUA.

Com o sistema compreendido e os primeiros passos claros, o próximo movimento é conhecer o panorama completo dos produtos disponíveis: o que existe, como cada um funciona e quais sinais indicam que um produto pode te prejudicar em vez de te ajudar.

Cartão de crédito: o primeiro produto para a maioria

O cartão de crédito é o produto de acesso mais comum para imigrantes nos EUA. Antes de escolher um, convém entender os termos básicos:

APR em cartões de crédito: o que é e por que a porcentagem pode confundir

O APR (Annual Percentage Rate) é a taxa de juros expressa em termos anuais. Para produtos de curto prazo, o APR anualizado pode parecer muito alto, embora o custo absoluto seja pequeno: um empréstimo de 2 meses com 10% de taxa de originação tem um APR superior a 100%, mas você paga apenas os 10% reais do valor. Para comparar o custo real de qualquer produto de crédito, verifique sempre o custo total em dólares, não apenas o APR.

Um exemplo concreto: um produto que cobra uma taxa de originação de 10% por um empréstimo que é pago em 2 meses pode ter um APR superior a 100% quando anualizado. Isso não significa que você pague 100% do valor: significa que, se esse mesmo empréstimo durasse 12 meses completos, ele teria custado isso.

Para produtos de curto prazo como o EAPD, o APR anualizado não reflete o custo real; o que importa é o custo absoluto em dólares.

O APR também não inclui todos os custos possíveis: alguns produtos têm taxas de abertura, seguros ou penalidades que não entram no cálculo oficial. Para se aprofundar, leia O que é o APR e como funciona?.

Para cartões de crédito, o APR aplica-se apenas se você mantiver o saldo de um mês para o outro. Se você pagar o saldo total todos os meses, o APR não lhe custa nada. Se você mantiver o saldo, ele pode ficar entre 20% e 30% em cartões de entrada.

A anuidade (annual fee) é o que cobram por ter o cartão, independentemente de você usá-lo. Alguns cartões iniciais não têm anuidade; outros cobram entre $25 e $100 por ano.

O limite de crédito é o valor máximo que você pode gastar. Em cartões garantidos, geralmente equivale ao depósito.

A data de fechamento é quando o banco gera a fatura e registra o saldo que reporta aos birôs de crédito. Não é o mesmo dia que o vencimento do pagamento.

A regra mais importante para usar um cartão de crédito sendo imigrante nos EUA é pagar o saldo total da sua fatura antes da data de vencimento, todos os meses, sem exceção. Isso evita todos os juros, constrói seu histórico de pagamentos e mantém sua utilização sob controle ao mesmo tempo. Pagar apenas o mínimo gera dívida com juros que podem superar 25% ao ano.

Na prática, com um cartão de crédito garantido de $300: faça pequenas compras (gasolina, supermercado) de no máximo $30 por mês, pague o saldo total antes da data de vencimento e deixe que os seis meses de histórico façam o seu trabalho.

Comparação de cartões para imigrantes nos EUA.

Tipo de tarjetaDepósito requeridoCuota anual típicaReporta a los 3 burósAPR típicoCamino a tarjeta sin garantía
Tarjeta asegurada (entrada)$200 a $500$0 a $35Verificar antes de aplicar20% a 29%Sí, generalmente a los 12 meses
Tarjeta con ITIN (cooperativa)VaríaBaja o ningunaSí15% a 22%Sí, según historial
Tarjeta no asegurada (thin file)No requiere$25 a $75Sí24% a 35%Ya es no asegurada

Empréstimos pessoais e de automóveis para imigrantes

Os empréstimos têm requisitos diferentes dos cartões. Os credores convencionais geralmente pedem um score mínimo de 580 a 650, mas também avaliam a profundidade do histórico. Um score de 640 com apenas 8 meses de histórico pode resultar em rejeição, porque a amostra é muito pequena para projetar o comportamento futuro.

Opções disponíveis para imigrantes com pouco ou nenhum histórico:

Cooperativas de crédito como primeira opção de empréstimo

As cooperativas de crédito nos EUA são instituições sem fins lucrativos cujas taxas e condições costumam ser mais favoráveis que as dos bancos comerciais. Muitas aceitam ITIN e possuem programas específicos para imigrantes que estão começando a construir histórico de crédito. Para acessar seus empréstimos, geralmente é necessário abrir primeiro uma conta como associado.

Você pode encontrar cooperativas de crédito perto de você através do diretório da NCUA (ncua.gov).

CDFIs: credores com missão para comunidades vulneráveis

As CDFIs (Community Development Financial Institutions) são instituições certificadas pelo Departamento do Tesouro dos EUA para atender comunidades de baixa renda ou com acesso limitado ao crédito convencional. Algumas oferecem pequenos empréstimos pessoais para pessoas sem histórico de crédito. Você pode buscar CDFIs certificadas no diretório do CDFI Fund (cdfifund.gov).

Co-signatário: como funciona e qual é o risco real

Um co-signatário (co-signer) é uma pessoa com bom crédito que assina o empréstimo com você e assume igual responsabilidade legal pela dívida. Se você não pagar, o credor pode cobrar o co-signatário diretamente. O co-signatário não tem acesso ao dinheiro, mas carrega o risco total. É importante que ambas as partes entendam isso antes de assinar.

Empréstimos para automóveis: o que muda para o imigrante

O carro é uma necessidade real em muitas cidades e áreas de trabalho. As opções para imigrantes com histórico limitado incluem cooperativas de crédito (algumas possuem programas para compradores de primeira viagem) e CDFIs com financiamento de veículos. As concessionárias "buy here, pay here" são o caminho que deve ser evitado.

Comparação de fontes de empréstimo para imigrantes

Fuente¿Acepta ITIN?Score mínimo típicoAPR típicoHistorial mínimo requeridoNivel de riesgo
Banco comercialRara vez650+8% a 18%12 a 24 mesesBajo (si aprueba)
Cooperativa de créditoFrecuentemente580+6% a 16%6 a 12 mesesBajo
CDFIFrecuentementeSin mínimo en algunos casos10% a 22%Sin mínimo en algunos casosBajo a medio
Lender online (fintech)Varía580+9% a 36%6 a 12 mesesMedio
Payday loan / "sin verificación"Generalmente síSin mínimohasta 500% o másSin mínimoMuy alto
Os empréstimos de curto prazo ("payday loans") e os créditos "sem verificação de crédito" costumam cobrar taxas anuais de até 500% ou mais. Para um imigrante que está construindo seu histórico de crédito, esses produtos representam um risco real de cair em um ciclo de dívidas difícil de sair. A alternativa é sempre a cooperativa de crédito ou a CDFI, ainda que exijam mais trâmites.

Para documentação alternativa: alguns credores, especialmente CDFIs e cooperativas de crédito, aceitam extratos bancários como comprovante de renda para trabalhadores autônomos ou que recebem em dinheiro. Isso é relevante para muitos imigrantes latinos que trabalham em construção, limpeza ou serviços.

Leia É possível solicitar um empréstimo sem histórico de crédito? e Construa seu futuro: 5 formas nas quais um bom crédito te ajuda para aprofundar no panorama de opções.

‍

6. Erros que prejudicam o crédito e como evitá-los

O sistema de crédito nos EUA tem regras que não são intuitivas para alguém que está aprendendo do zero. Os erros mais comuns não ocorrem por descuido, mas por desconhecer como o sistema funciona.

Perder a data de pagamento: o erro com maior impacto duradouro no credit score

Um pagamento com mais de 30 dias de atraso é reportado aos birôs como "late payment" e pode reduzir um bom score entre 60 e 110 pontos. Permanece visível no relatório durante 7 anos. O impacto real diminui com o tempo, mas continua visível.

Solução: configure o pagamento automático do valor mínimo para que nunca haja um atraso técnico e, depois, pague o saldo total manualmente.

Utilização alta no fechamento da fatura: como o momento do pagamento afeta seu score

Muitos usuários pagam seu cartão antes da data de vencimento, mas o saldo que o banco reporta aos birôs de crédito é o que aparece no extrato, que é gerado dias ou semanas antes. Se o extrato mostra $280 sobre um limite de $300, a utilização reportada é de 93%, mesmo que você tenha pago pontualmente.

Solução: pague ou reduza o saldo antes da data de fechamento do extrato, não apenas antes da data de vencimento do pagamento.

Fechar contas antigas: por que isso reduz seu score mesmo que você não tenha dívidas

Fechar uma conta antiga reduz a idade média do seu histórico (15% do score) e também reduz seu limite de crédito total, o que pode aumentar sua taxa de utilização geral. Uma conta com histórico limpo e sem saldo é um ativo, mesmo que você não a utilize.

Solução: mantenha as contas abertas. Se quiser reduzir o uso de um cartão, faça uma pequena compra a cada 3 meses para mantê-lo ativo.

Solicitar múltiplos produtos de crédito em pouco tempo: o efeito acumulado das hard inquiries

Cada solicitação de crédito gera uma hard inquiry. Várias solicitações em poucas semanas podem baixar o score de 30 a 50 pontos acumulados e enviar um sinal de dificuldades financeiras aos credores.

Solução: use ferramentas de pré-aprovação (soft pull) para verificar se você se qualifica antes de solicitar formalmente. A maioria dos emissores oferece isso sem consequências para o score.

Não revisar o relatório de crédito: como erros não detectados prejudicam seu histórico

A CFPB estima que 1 em cada 5 consumidores nos EUA tem pelo menos um erro em seu relatório de crédito que poderia afetar seu score. Os imigrantes são especialmente vulneráveis devido a variações no nome ou mistura de registros. Você pode revisar os três relatórios gratuitamente em annualcreditreport.com e contestar qualquer erro sem custo.

Solução: revise os três relatórios uma vez por ano em annualcreditreport.com, a única fonte autorizada pela FTC. Se encontrar um erro, apresente uma contestação diretamente ao birô de crédito que o reportou.

Seus direitos sob a FCRA

A Lei de Relatórios Justos de Crédito (Fair Credit Reporting Act, FCRA) lhe confere direitos concretos, independentemente do seu status migratório:

Sob a Lei de Relatórios Justos de Crédito (FCRA), você tem o direito de contestar qualquer informação incorreta em seu relatório de crédito, independentemente do seu status migratório. Os birôs de crédito têm 30 dias para investigar e corrigir ou eliminar informações que não possam verificar. Você pode apresentar uma contestação online, por correio ou por telefone diretamente com cada birô.

O processo de contestação é gratuito. O birô de crédito deve investigar a informação contestada em 30 dias. Se não puder verificá-la, deve corrigi-la ou eliminá-la. Se o birô não responder ou não resolver adequadamente, você pode apresentar uma reclamação junto à CFPB em consumerfinance.gov/complaint.

Para aprofundar: leia Como saber meu histórico de crédito? e O histórico de crédito e sua importância para os imigrantes latinos.

‍

7. Como escolher seu produto de crédito nos EUA sendo latino

O crédito não é um sistema único. O que convém depende de onde você está no processo: quanto tempo você está nos EUA, se tem SSN ou apenas ITIN, se já tem conta bancária e o que deseja fazer com o crédito quando o obtiver.

Marco de decisão por situação

Tu situaciónPrimer paso recomendado
Recién llegado, sin SSN, sin cuenta bancariaObtén tu ITIN primero: es el documento que desbloquea la mayoría de las opciones financieras. Luego abre una cuenta bancaria en una cooperativa que acepte matrícula consular o pasaporte
Ya envías remesas con FélixSolicita el servicio de "Envía ahora, paga después" de Félix: convierte tu hábito de envíos mensuales en historial de crédito en EE.UU. sin cambiar tu comportamiento habitual
Tienes ITIN, tienes cuenta bancaria, sin historialBusca una cooperativa de crédito con programa para inmigrantes; solicita tarjeta asegurada o credit-builder loan con ITIN
Tienes SSN, 6-12 meses en EE.UU., historial delgadoSolicita una tarjeta asegurada que reporte a los 3 burós; usa para compras pequeñas; paga saldo completo mensualmente
Tienes SSN, 1-2 años, score entre 580 y 650Evalúa préstamo para establecer historial en cooperativa; considera tarjeta sin garantía de entrada
Score 670 o más, listo para expandirSolicita tarjeta sin garantía con recompensas; evalúa préstamo personal o de auto en banco o cooperativa

O que comparar ao escolher um cartão de crédito

Cinco critérios que importam, em ordem:

  1. Primeiro, que reporte aos três principais birôs de crédito (Equifax, Experian, TransUnion). Se não reportar a todos, o histórico que você constrói fica incompleto. Segundo, a anuidade: em cartões de entrada, procure por $0 ou menos de $40 por ano. O cartão de entrada não deveria custar mais do que ele oferece. Terceiro, o caminho para um cartão não garantido: o emissor converte o cartão automaticamente? Em quantos meses? Devolve o depósito? Quarto, o APR: só importa se você mantiver saldo. Se você pagar o saldo total mensalmente, o APR não lhe custa nada. Mas é útil ter um APR baixo caso ocorra uma emergência. Quinto, se aceita ITIN ou requer SSN. Verifique antes de solicitar para evitar uma consulta de crédito (hard inquiry) desnecessária.

O que comparar ao escolher um empréstimo

Quatro critérios relevantes para imigrantes:

  1. Se aceita ITIN: confirme antes de solicitar. Alguns credores dizem isso claramente em sua página; outros exigem uma ligação. Histórico mínimo exigido, não apenas o score: um score de 620 com 6 meses de histórico pode não ser suficiente em um banco que exige 24 meses de histórico, mesmo que o score seja aceitável. APR total com todas as taxas incluídas: alguns empréstimos têm taxas de originação que elevam o custo real acima do APR anunciado. O APR efetivo deve incluir todas as taxas. Penalidade por pagamento antecipado: alguns credores cobram se você quitar o empréstimo antes do prazo. Se você planeja quitar a dívida logo, verifique este ponto.

O ciclo financeiro do imigrante latino

Para muitos latinos nos EUA, o primeiro serviço financeiro digital que usam é um aplicativo de envios de dinheiro. Esse mesmo hábito (enviar dinheiro a tempo, todo mês, sem falta) é exatamente o comportamento que constrói crédito quando fica registrado nos birôs dos EUA. A diferença é apenas o registro. Félix Pago é esse ponto de entrada ao sistema financeiro digital para milhões de latinos nos EUA.

O caminho tem uma lógica clara: primeiro chegar e se organizar, depois abrir uma conta bancária como base de tudo o mais, depois enviar dinheiro para sua família como primeiro serviço financeiro digital, e a partir daí construir histórico de crédito. O crédito abre o acesso a moradia, carro e, eventualmente, a investimento e negócios.

Escolher o primeiro produto de crédito não requer o melhor score nem o melhor emprego: requer entender quais opções existem para sua situação específica. Um imigrante recém-chegado sem SSN tem caminhos diferentes de um com ITIN e seis meses de histórico. O ponto de partida importa; o destino é o mesmo.

Para seguir o caminho: leia Três formas de construir histórico de crédito rapidamente, Construa seu futuro: 5 formas nas quais um bom crédito te ajuda, e É possível solicitar um empréstimo sem birô de crédito?.

Geral