Finanzas para Latinos en USA
Aprende a manejar tu dinero en EE.UU.
Sabemos que trabajas duro para construir un mejor futuro para ti y tus seres queridos. Félix está aquí para acompañarte en cada paso.
Finanzas para Latinos en USA
Sabemos que trabajas duro para construir un mejor futuro para ti y tus seres queridos. Félix está aquí para acompañarte en cada paso.
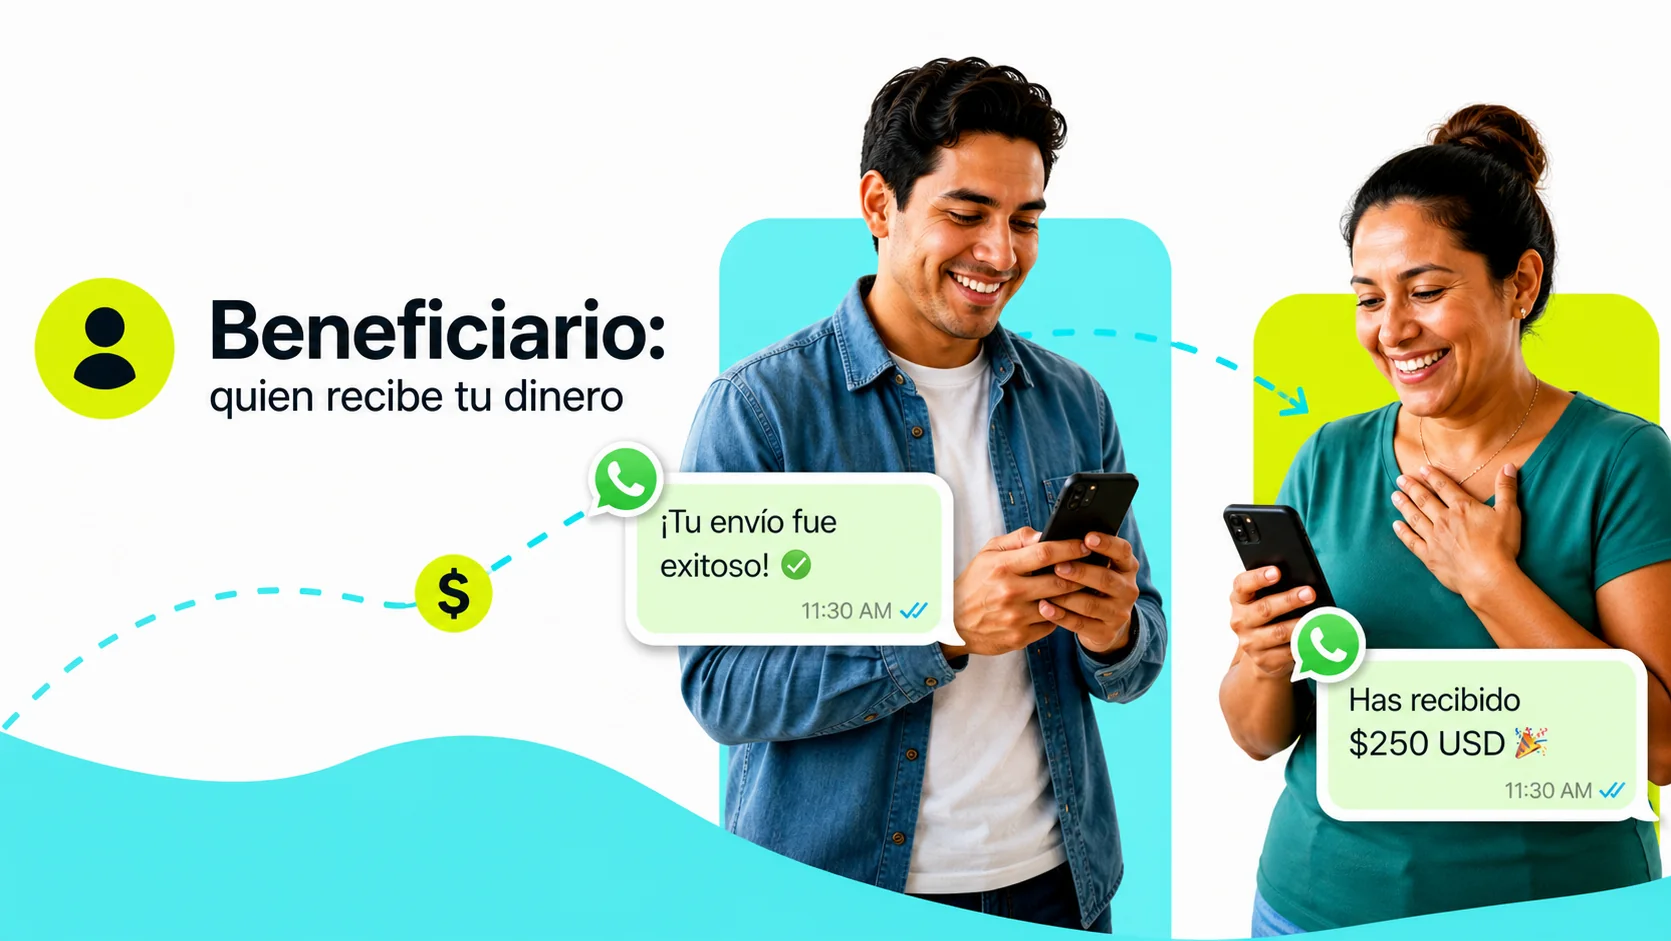
El beneficiario es la persona que recibe un envío de dinero. Conoce los tipos, qué datos se necesitan y los métodos de entrega para recibir remesas desde EE.UU.
Un beneficiario es la persona designada para recibir un envío de dinero, remesa o transferencia bancaria internacional. Es quien tú eliges como destinatario al momento de iniciar el envío de dinero, ya sea una remesa o una transferencia bancaria internacional.
Entre EE.UU. y América Latina, el beneficiario suele ser un familiar directo: una mamá, un hermano, un hijo, o el cónyuge que se quedó en el país de origen.

Los datos que necesitas dependen del método de entrega que elijas:
| Método de entrega | Datos requeridos |
|---|---|
| Depósito o transferencia bancaria | Nombre completo, número de cuenta o identificador local según el país, banco, tipo de cuenta |
| Retiro de efectivo | Nombre completo, documento de identidad válido, código de referencia del envío |
| Billetera móvil | Número de teléfono registrado en la billetera digital del beneficiario |
Un beneficiario no necesita tener cuenta bancaria para recibir dinero en efectivo: en la mayoría de los países de destino hay redes de agentes donde puede retirar los fondos presentando su identificación y el código de referencia del envío.
Con Félix el proceso es directo desde WhatsApp: le indicas al chat el nombre de tu familiar, el país de destino, y el método de cobro preferido. Félix guarda esa información para que en el siguiente envío solo tengas que confirmar, sin volver a ingresar los datos.
Si ni el beneficiario ni tú tienen cuenta bancaria, puedes pagar en efectivo en una tienda en EE.UU. y tu familiar retira el dinero en un punto de pago cerca de él, en minutos en la mayoría de los casos. Busca tu tienda más cercana para enviar efectivo aquí.
También puedes consultar nuestra guía completa de envíos de dinero: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
El tiempo aire es el crédito que se acredita en una línea prepago con una recarga. En muchos países es sinónimo de saldo; los datos suelen venderse aparte.
El tiempo aire es el crédito que se acredita en una línea prepago al hacer una recarga internacional, y que originalmente se medía en minutos de llamada. Hoy, en muchos países de Latinoamérica, "tiempo aire" se usa como sinónimo de saldo, mientras que los paquetes de datos se venden por separado según lo que ofrezca cada operadora.

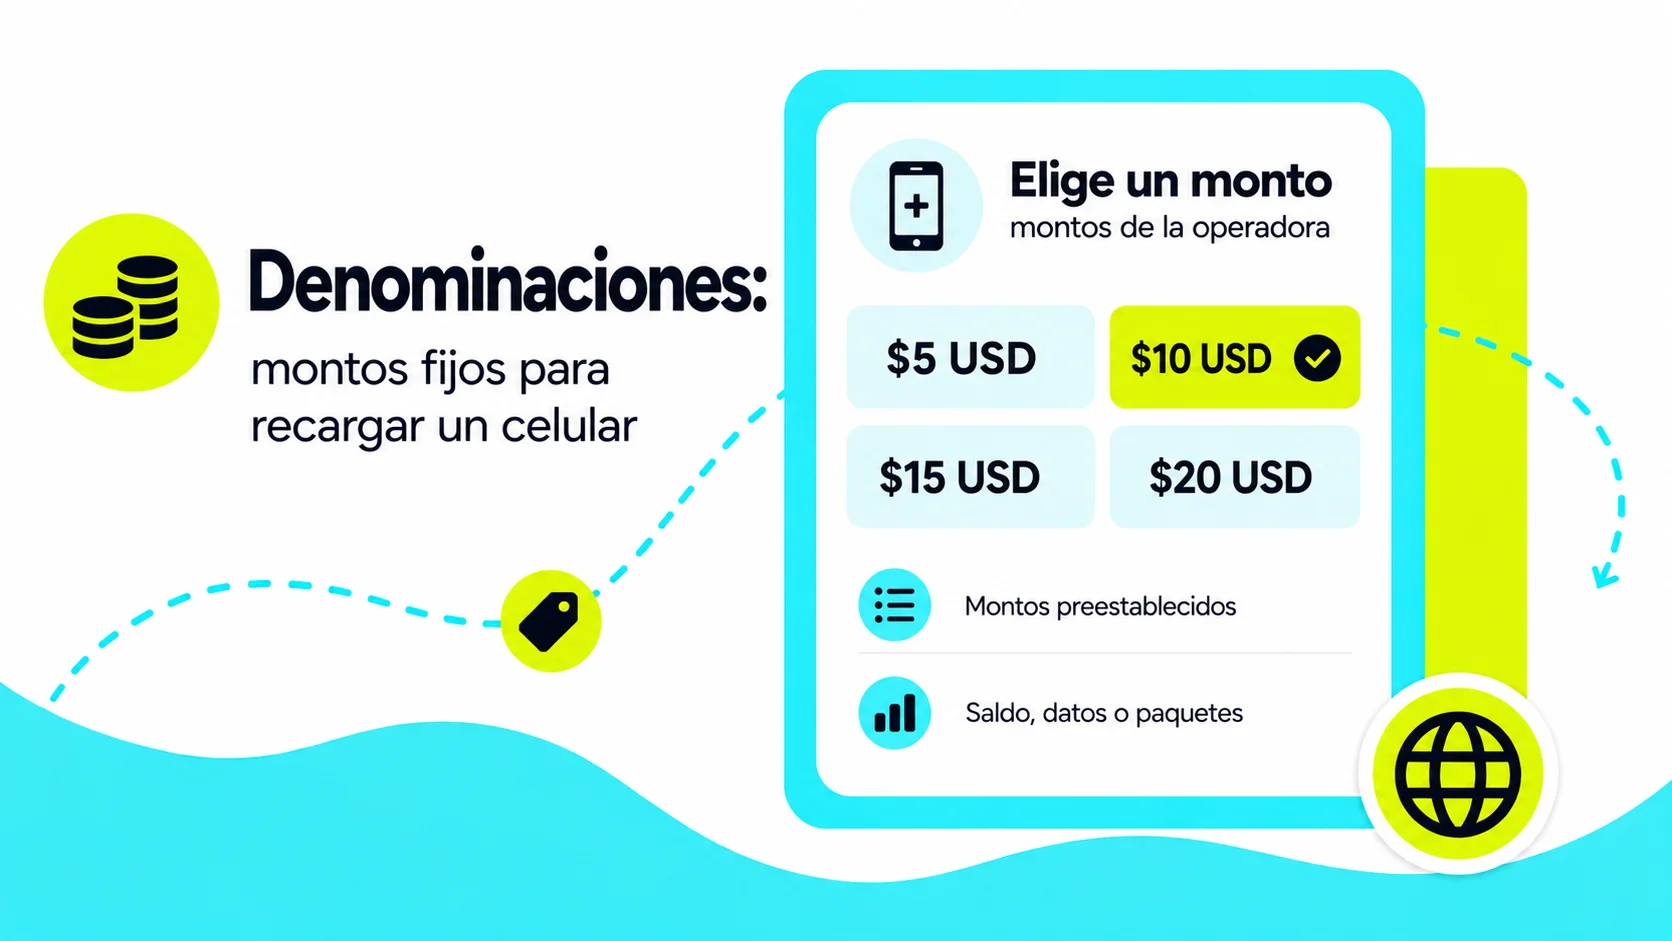
Además del tiempo aire o saldo libre, que el destinatario puede repartir entre llamadas, mensajes o datos según las reglas de su plan, muchas operadoras venden paquetes de datos y paquetes combinados con una cantidad fija de minutos, mensajes o datos. La elección depende de lo que el destinatario necesite en el momento: comunicación por llamada, conexión a internet, o flexibilidad total. Muchas operadoras venden el tiempo aire en denominaciones fijas, disponibles únicamente para una línea prepago.
Según la operadora, el tiempo aire puede funcionar como saldo libre para llamadas, mensajes y datos, o venir en paquetes que solo incluyen minutos y mensajes. Antes de recargar tiempo aire a un celular en otro país, pregúntale al destinatario si necesita llamadas, datos o ambos.
Al enviar una recarga con Félix por WhatsApp, eliges el tipo de recarga (saldo libre, datos o un paquete) según lo que ofrezca la operadora móvil del destinatario. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Una recarga internacional es la compra de saldo, minutos o datos para el celular de un familiar en otro país, pagada desde EE.UU. en minutos.
Una recarga internacional es la compra de saldo, minutos o datos para el celular de una persona en otro país, pagada desde EE.UU. El pago va directo a la operadora móvil del destinatario, que acredita el saldo en su línea, generalmente en minutos. En inglés, este servicio también se conoce como top-up.

A diferencia de un envío de dinero, donde el beneficiario recibe efectivo o un depósito que puede usar libremente, una recarga tiene un solo destino posible: el plan del celular. No se puede retirar en efectivo. El comprador en EE.UU. elige el país, la operadora y el monto, ingresa el número de línea internacional del destinatario y confirma el pago; la operadora acredita el saldo, generalmente en minutos.
Una recarga internacional no pasa por una cuenta bancaria del destinatario ni por un punto de retiro en efectivo: el pago hecho en EE.UU. se convierte directamente en saldo en su línea. Por eso suele ser más rápida que un envío de dinero, pero una recarga a un número equivocado es mucho más difícil de revertir.
Una recarga tiene más sentido cuando la prioridad es mantener la comunicación activa o cuando el monto es pequeño. Un envío de dinero sigue siendo mejor cuando el familiar necesita cubrir gastos variables como renta, comida o medicinas.
Félix permite enviar recargas internacionales hoy directamente por WhatsApp: escribe "recarga" en tu chat con Félix para comenzar. Pagas con tarjeta de débito o crédito de EE.UU. (excepto American Express), hasta $20 USD por recarga y una recarga cada 24 horas; hoy Félix no cobra comisión por recargas, y las condiciones pueden actualizarse. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
El historial crediticio es el registro de cómo usas y pagas tu crédito en EE.UU. Aprende qué incluye, cuánto dura lo negativo y cómo empezarlo desde cero.
El historial crediticio es el registro de cómo has usado y pagado tus cuentas de crédito en EE.UU., guardado por los burós de crédito en tu reporte de crédito. Con esa información se calcula tu credit score, y los prestamistas la revisan para decidir si te aprueban una tarjeta, un préstamo o incluso la renta de una vivienda.
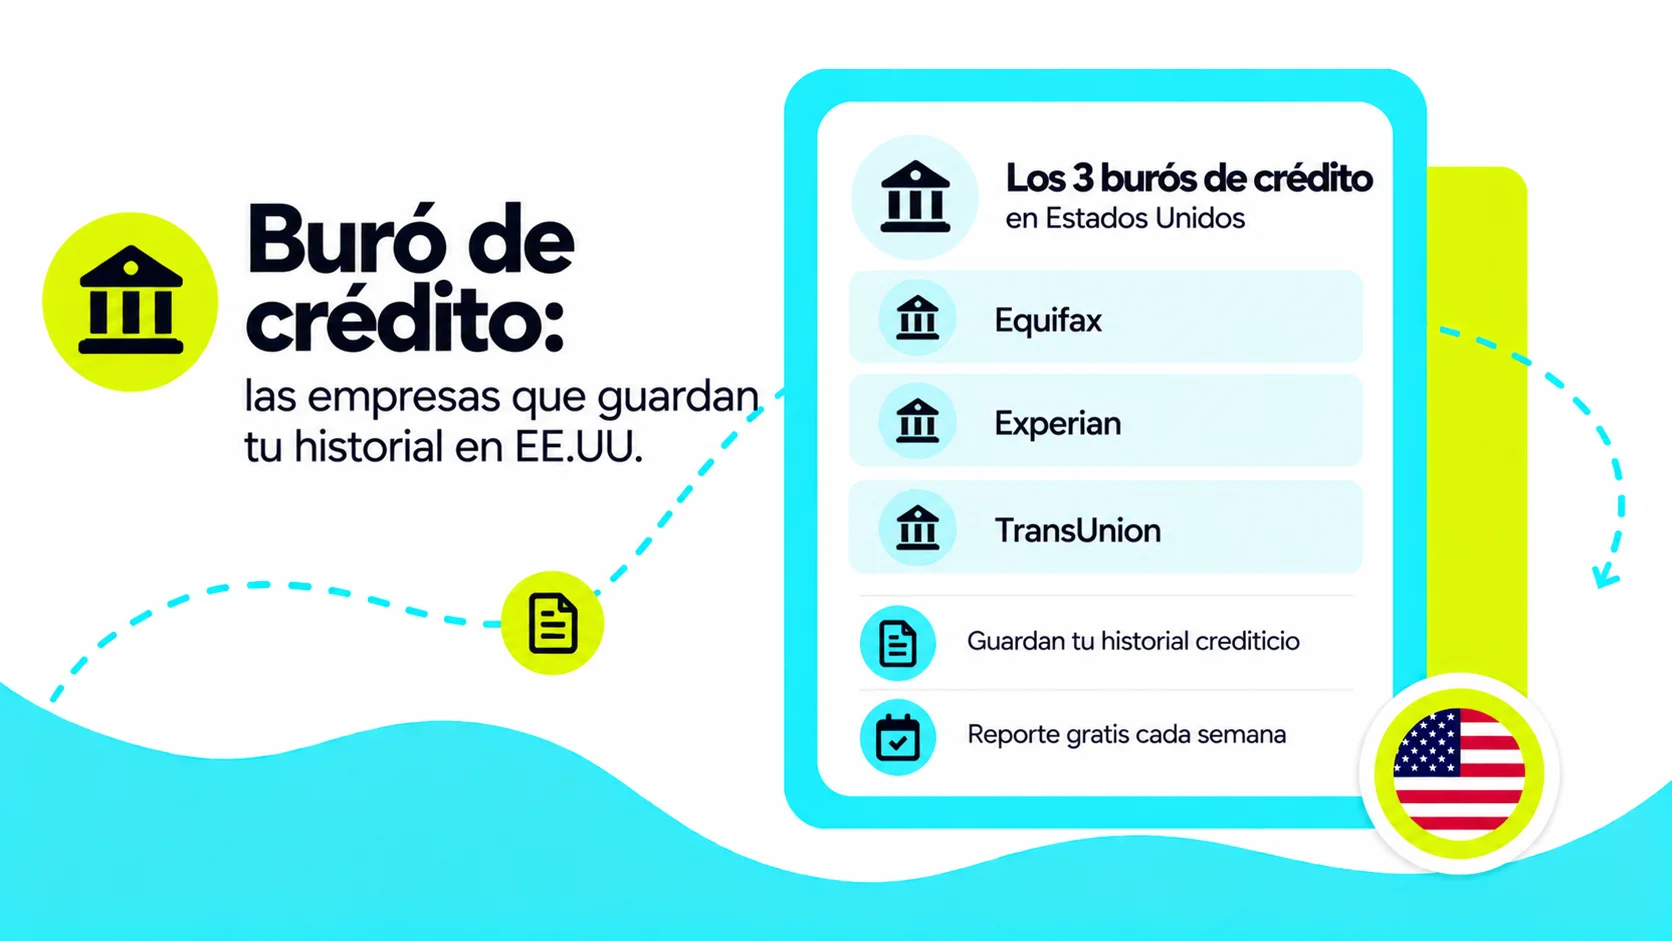
Tu historial crediticio no es un documento que pides una sola vez: se actualiza cada vez que un banco, una tarjeta o un prestamista reporta tu actividad a los burós (Equifax, Experian y TransUnion). Según la FTC, no todos los acreedores reportan a los burós, pero la mayoría de las tarjetas de crédito de bancos y de cadenas de tiendas nacionales, y los préstamos, sí aparecen en los reportes. Además de los prestamistas, algunas aseguradoras, arrendadores y empleadores también revisan tu reporte.

Según myFICO, el sitio oficial de FICO para consumidores, los reportes de los tres burós tienen formatos distintos, pero en general incluyen las mismas cinco categorías:
| Categoría | Qué incluye |
|---|---|
| Datos personales | Tu nombre, dirección, número de Seguro Social (SSN) y fecha de nacimiento |
| Cuentas de crédito | Tus tarjetas y préstamos, con sus saldos, límites y el historial de pagos de cada una |
| Consultas de crédito | Las empresas que revisaron tu reporte cuando solicitaste un crédito |
| Quiebras (bankruptcy) | Los registros públicos de quiebra que los burós obtienen de los tribunales |
| Cobranzas (collections) | Las deudas vencidas que se enviaron a una agencia de cobranza |
Tus datos personales sirven para identificarte, pero según myFICO no se usan para calcular tu FICO Score. Lo que más pesa en tu puntaje es lo que haces con tus cuentas: si pagas a tiempo y cuánto usas de tu límite.
Un pago atrasado no aparece en tu reporte de inmediato: según VantageScore, los prestamistas suelen reportarlo a los burós cuando pasan 30 días sin que pagues. Una vez reportado, se queda en tu historial por varios años.
Según la FTC, la mayoría de la información negativa, como los pagos atrasados, puede quedarse en tu historial crediticio hasta siete años, y una quiebra (bankruptcy) hasta 10 años. La información correcta no se puede borrar antes de tiempo, pero si encuentras un error en tu reporte tienes derecho a disputarlo con el buró de crédito.
Según myFICO, una quiebra por Chapter 7 se queda 10 años desde la fecha en que se presentó, y una por Chapter 13 se elimina a los 7 años. El impacto de un dato negativo en tu puntaje disminuye con el tiempo, sobre todo si después mantienes tus pagos al día.
Tu historial crediticio de otro país no se transfiere a los burós de crédito de EE.UU., así que al llegar empiezas desde cero aunque hayas pagado puntualmente durante años. Para empezar tu historial en EE.UU. necesitas al menos una cuenta de crédito que reporte tus pagos a los burós, como una tarjeta de crédito asegurada o un credit-builder loan.
No eres el único: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós. Otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua. A un expediente con muy poca información se le llama thin file. Según myFICO, para tener un FICO Score tu reporte necesita al menos una cuenta abierta hace seis meses o más y reportada a un buró en los últimos seis meses.
Las formas más comunes de empezar son:
Para entender por qué este registro pesa tanto en tu vida en EE.UU., lee Historial de crédito para inmigrantes latinos en EE.UU.: por qué importa desde el primer día.
Puedes revisar tu historial crediticio gratis cada semana en AnnualCreditReport.com, el sitio oficial que indica la FTC para pedir tus reportes de Equifax, Experian y TransUnion. Según myFICO, estos reportes gratuitos no incluyen tu credit score: el puntaje se consulta por separado.
Revisar tu propio reporte no baja tu puntaje. Hazlo antes de solicitar un crédito o de rentar una vivienda, y revisa que todas las cuentas sean tuyas: según la FTC, un error en tu reporte puede ser señal de robo de identidad.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Envía ahora, paga después (SNPL) es un préstamo para enviar dinero a tu familia hoy y pagarlo más tarde. Aprende cómo funciona y qué revisar antes de usarlo.
Envía ahora, paga después (SNPL, por sus siglas en inglés: Send Now, Pay Later) es un tipo de préstamo que te permite enviar dinero a tu familia hoy, aunque no tengas el efectivo en ese momento, y pagarlo más tarde. El préstamo cubre el envío de la remesa y tú se lo devuelves al prestamista en las fechas que acordaron.
La idea responde a una situación común: tu familia necesita el dinero ahora, pero tu próximo ingreso todavía no llega. En español también vas a ver este modelo con la sigla EAPD.

En general, un préstamo de envía ahora, paga después sigue estos pasos:
Las tres son formas de pedir dinero prestado, pero funcionan distinto. Una tarjeta de crédito es una línea de crédito que reutilizas, y un payday loan (préstamo de día de pago) te da efectivo.
| Característica | Envía ahora, paga después | Tarjeta de crédito | Payday loan |
|---|---|---|---|
| Para qué sirve | Un envío de dinero concreto | Compras, hasta tu límite | Efectivo para cualquier gasto |
| Cómo se paga | En las fechas acordadas | Mensual, con intereses si no pagas todo | De una vez, en tu próximo día de pago |
La diferencia principal entre envía ahora, paga después y una tarjeta de crédito es el propósito: el préstamo cubre un envío de dinero concreto que pagas en fechas acordadas, mientras que la tarjeta te da una línea de crédito que puedes usar una y otra vez. Un payday loan, en cambio, es según la CFPB un préstamo de corto plazo y alto costo, por lo general de $500 o menos, que normalmente se paga en tu próximo día de pago.
Para conocer otras opciones cuando todavía no tienes historial en EE.UU., lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
Antes de aceptar cualquier préstamo, revisa estos puntos:
Antes de usar cualquier préstamo de envía ahora, paga después, revisa dos datos: el costo total en dólares (lo que pides más cargos e intereses) y las fechas exactas en que debes pagar. Si una fecha de pago no coincide con tu próximo ingreso, es mejor pedir menos o esperar que arriesgarte a un pago atrasado.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con sus Préstamos, llamados "Envía ahora, paga después", puedes enviar hoy aunque no tengas el efectivo y pagarlo después. Como con cualquier préstamo, revisa el costo total y las fechas de pago antes de aceptar. Para construir tu credit score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada; lo explica la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
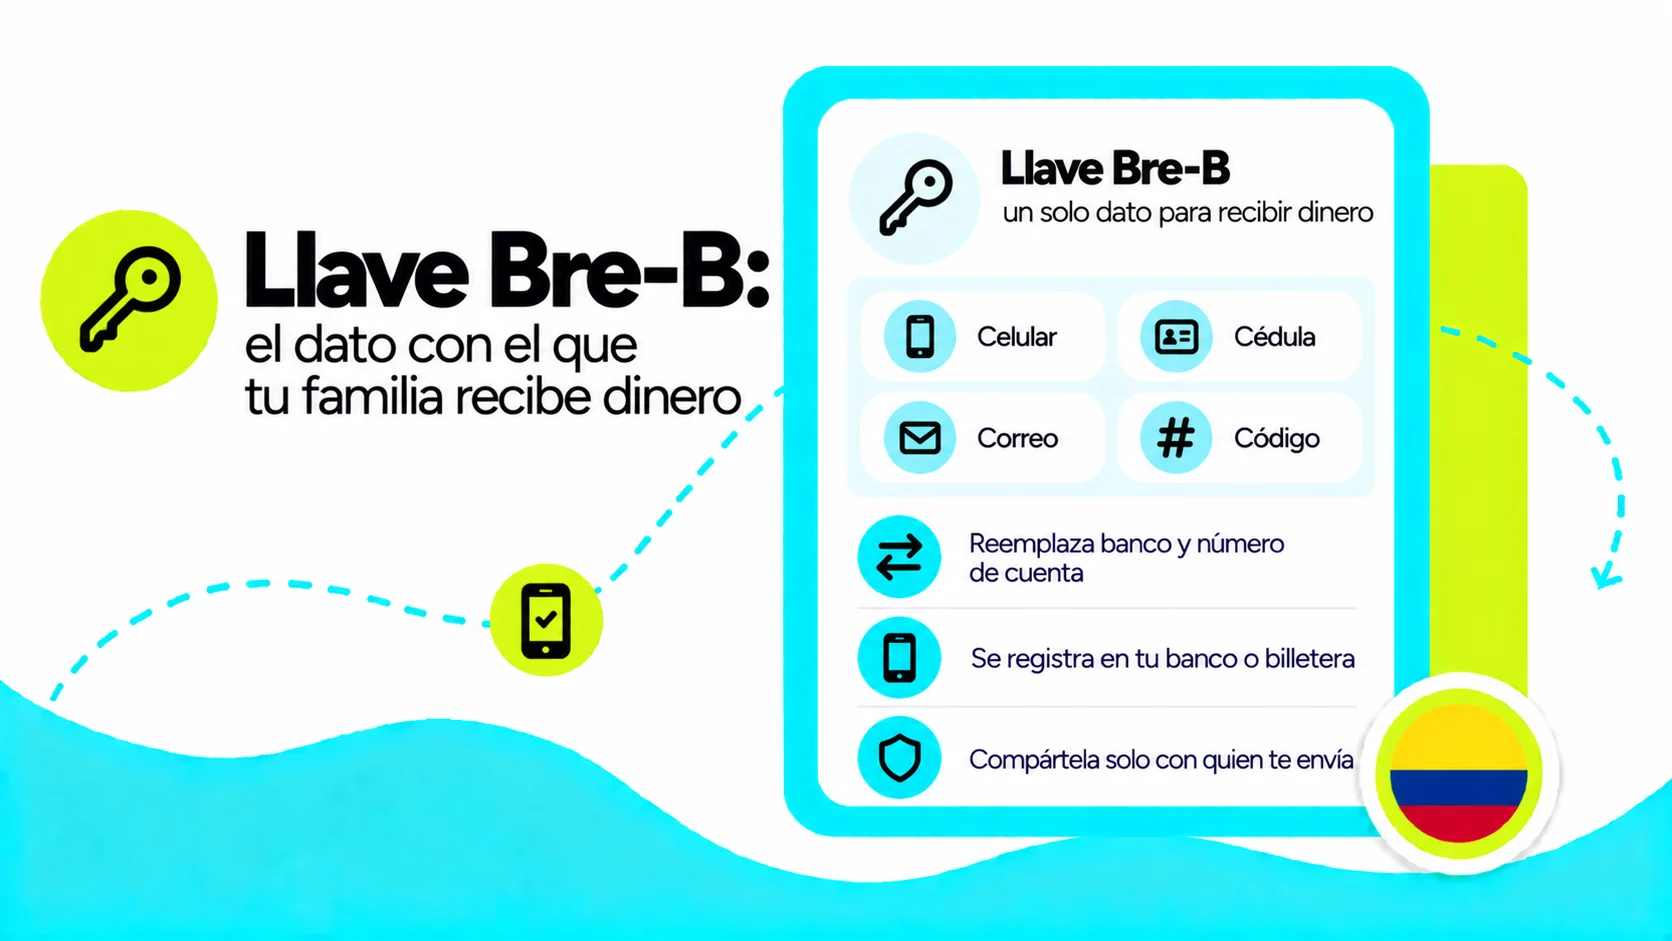
La llave Bre-B es el celular, la cédula, el correo o el código con el que una persona recibe dinero por Bre-B en Colombia. Conoce sus tipos y cómo registrarla.
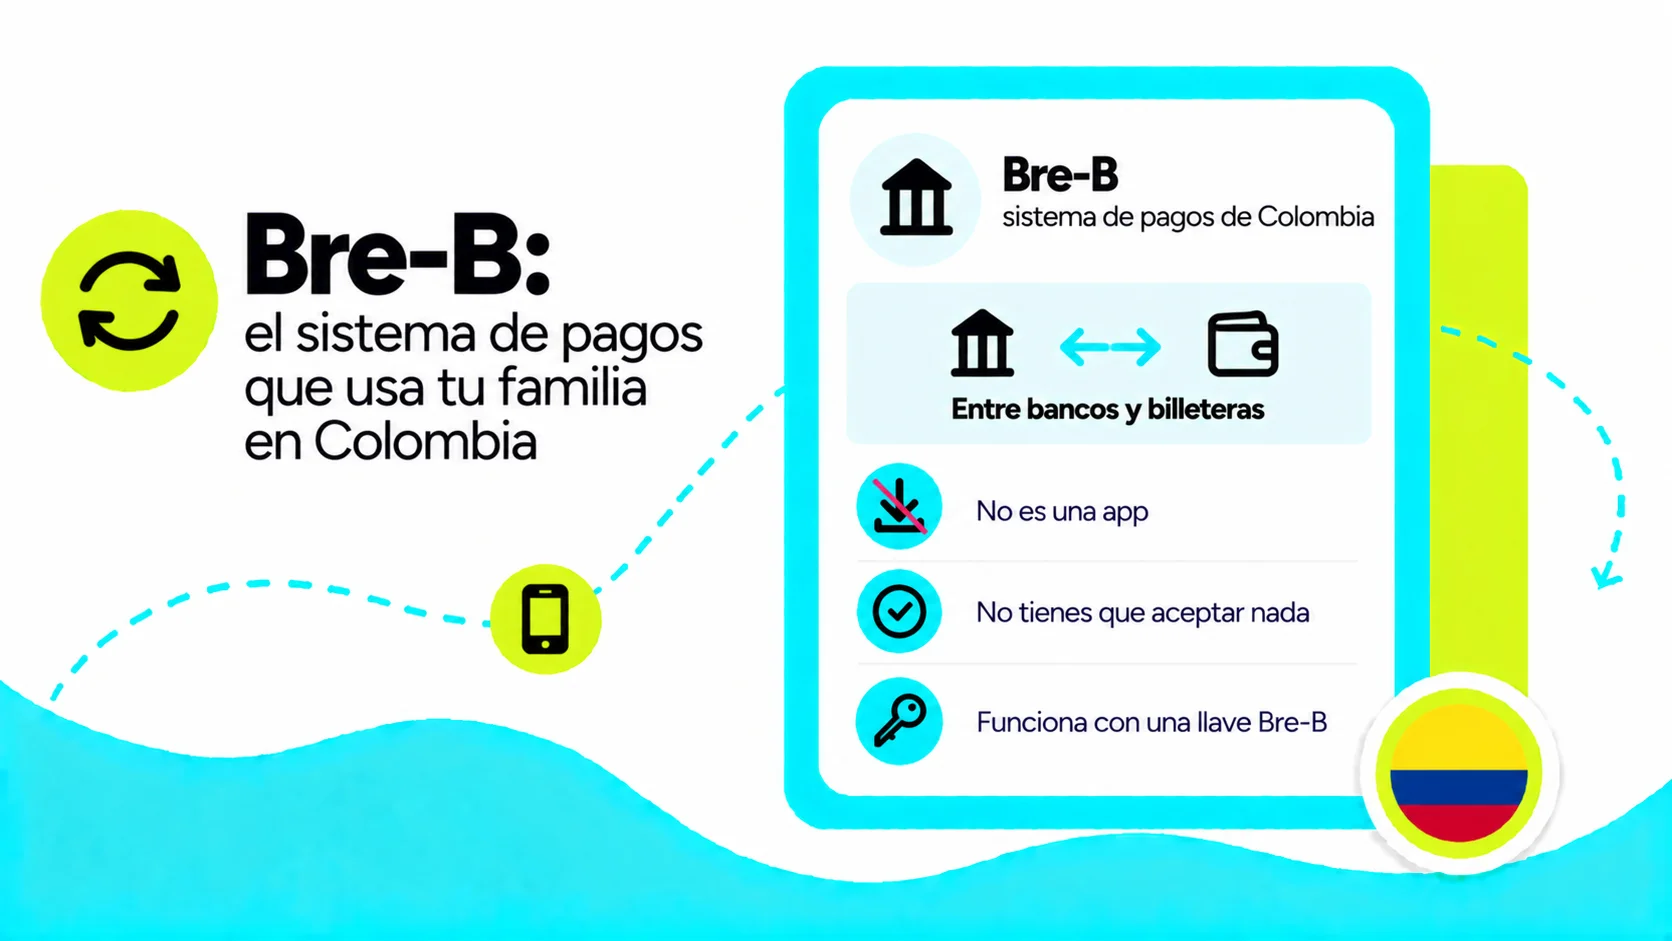
Una llave Bre-B es un dato fácil de recordar, como el número de celular, la cédula, el correo electrónico o un código alfanumérico, que una persona registra en su banco o billetera digital para recibir transferencias por Bre-B sin dar su número de cuenta. Cada llave Bre-B está asociada a una cuenta bancaria o billetera digital, y el dinero que llega a esa llave Bre-B entra a esa cuenta o billetera.
La llave Bre-B es la pieza central de Bre-B, el sistema de pagos del Banco de la República de Colombia. Funciona como un alias: en lugar de compartir el banco, el tipo de cuenta y el número de cuenta, quien recibe comparte un solo dato que ya conoce de memoria. Cumple la misma función que el identificador de número de cuenta local que usa cada país para recibir depósitos, pero es mucho más fácil de recordar y de escribir sin errores.

| Tipo de llave Bre-B | Qué es |
|---|---|
| Número de celular | El número de teléfono celular de la persona |
| Cédula | El número del documento de identidad de la persona |
| Correo electrónico | Una dirección de correo de la persona |
| Código alfanumérico | Una combinación de letras y números que entrega el banco o la billetera digital |
Una llave Bre-B puede tener cuatro formas: número de celular, número de cédula, correo electrónico o un código alfanumérico que entrega el banco o la billetera digital. Según el Banco de la República, para recibir transferencias por Bre-B una persona debe tener registrada al menos una llave Bre-B, y puede gestionar sus llaves Bre-B desde la app de su entidad financiera.
El registro de llaves Bre-B empezó en julio de 2025, según el Banco de la República, y se hace desde los canales de cada entidad financiera. En general, el proceso es así:
Los pasos exactos cambian según la entidad. Si vas a recibir dinero desde EE.UU. y todavía no tienes llave Bre-B, regístrala antes de compartirla con quien te envía.
Compartir una llave Bre-B sirve para que otras personas te envíen dinero, igual que antes se compartía el número de cuenta, pero nunca debes compartir contraseñas ni códigos de seguridad junto con ella. Según el Banco de la República, para recibir un pago por Bre-B no hace falta abrir ningún enlace, y Bre-B no envía mensajes de texto: si alguien te escribe con un enlace para "recibir" o "liberar" una transferencia, no viene de Bre-B.
Comparte tu llave Bre-B solo con personas que conoces y que te van a enviar dinero.
Sí: con Félix envías dinero desde EE.UU. por WhatsApp a la llave Bre-B de una persona en Colombia, y además de la llave Bre-B, Félix te pide el nombre y la ciudad de tu beneficiario, y necesita su número de documento antes de confirmar el envío. Por ahora, el envío a una llave Bre-B con Félix es solo para personas, no para empresas. Bre-B es un sistema del Banco de la República, no un producto de Félix. Revisa el paso a paso en cómo enviar dinero a Colombia con llave Bre-B en Félix, las dudas más comunes en ¿Qué es Bre-B y qué es una llave Bre-B? y el panorama completo en la guía Envíos de dinero y remesas.
Un envío de dinero es una transferencia de fondos entre personas. Conoce los métodos disponibles, cuánto cuesta y cómo enviar dinero desde EE.UU. a tu familia.
Un envío de dinero es una transferencia de fondos de una persona a otra, ya sea dentro del mismo país o entre países distintos. Cuando el envío es internacional (de un remitente en EE.UU. a un beneficiario en Latinoamérica) también se le llama remesa, y es exactamente el tipo de envío que facilita Félix.
En la práctica, "envío de dinero" y "remesa" se usan de forma intercambiable en el contexto migratorio. La distinción técnica es que una remesa siempre es internacional, mientras que un envío de dinero puede ser doméstico o internacional.

No todos los métodos son iguales en costo, velocidad o conveniencia:
| Método | Cómo funciona | Velocidad | Costo típico |
|---|---|---|---|
| Servicio de remesas (app o WhatsApp) | El proveedor de servicio recibe tu pago y deposita en la cuenta del beneficiario | Minutos a 24 horas | $0 a $5 |
| Transferencia bancaria (wire transfer) | Tu banco envía fondos directamente al banco receptor vía código SWIFT | 2 a 5 días hábiles | $25 a $50 |
| Efectivo en agente | Pagas en una tienda; tu familiar retira en efectivo en una red de agentes | Minutos a horas | Variable |
| Billetera digital | Fondos enviados directamente a la app de pagos del beneficiario | Minutos | Variable |
El costo real de un envío tiene dos componentes que debes considerar juntos:
Un proveedor puede anunciarse con "comisión cero" pero recuperar ese costo aplicando un tipo de cambio menos favorable. La única forma de comparar correctamente es calculando cuánto recibe tu familiar, no cuánto pagas tú.
Con Félix, los envíos de dinero ocurren por WhatsApp: sin apps adicionales, sin filas, y con el tipo de cambio y la comisión visibles antes de confirmar. Puedes enviar a cuenta bancaria o a efectivo, según lo que le quede más cómodo a tu familiar.
Consulta la guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
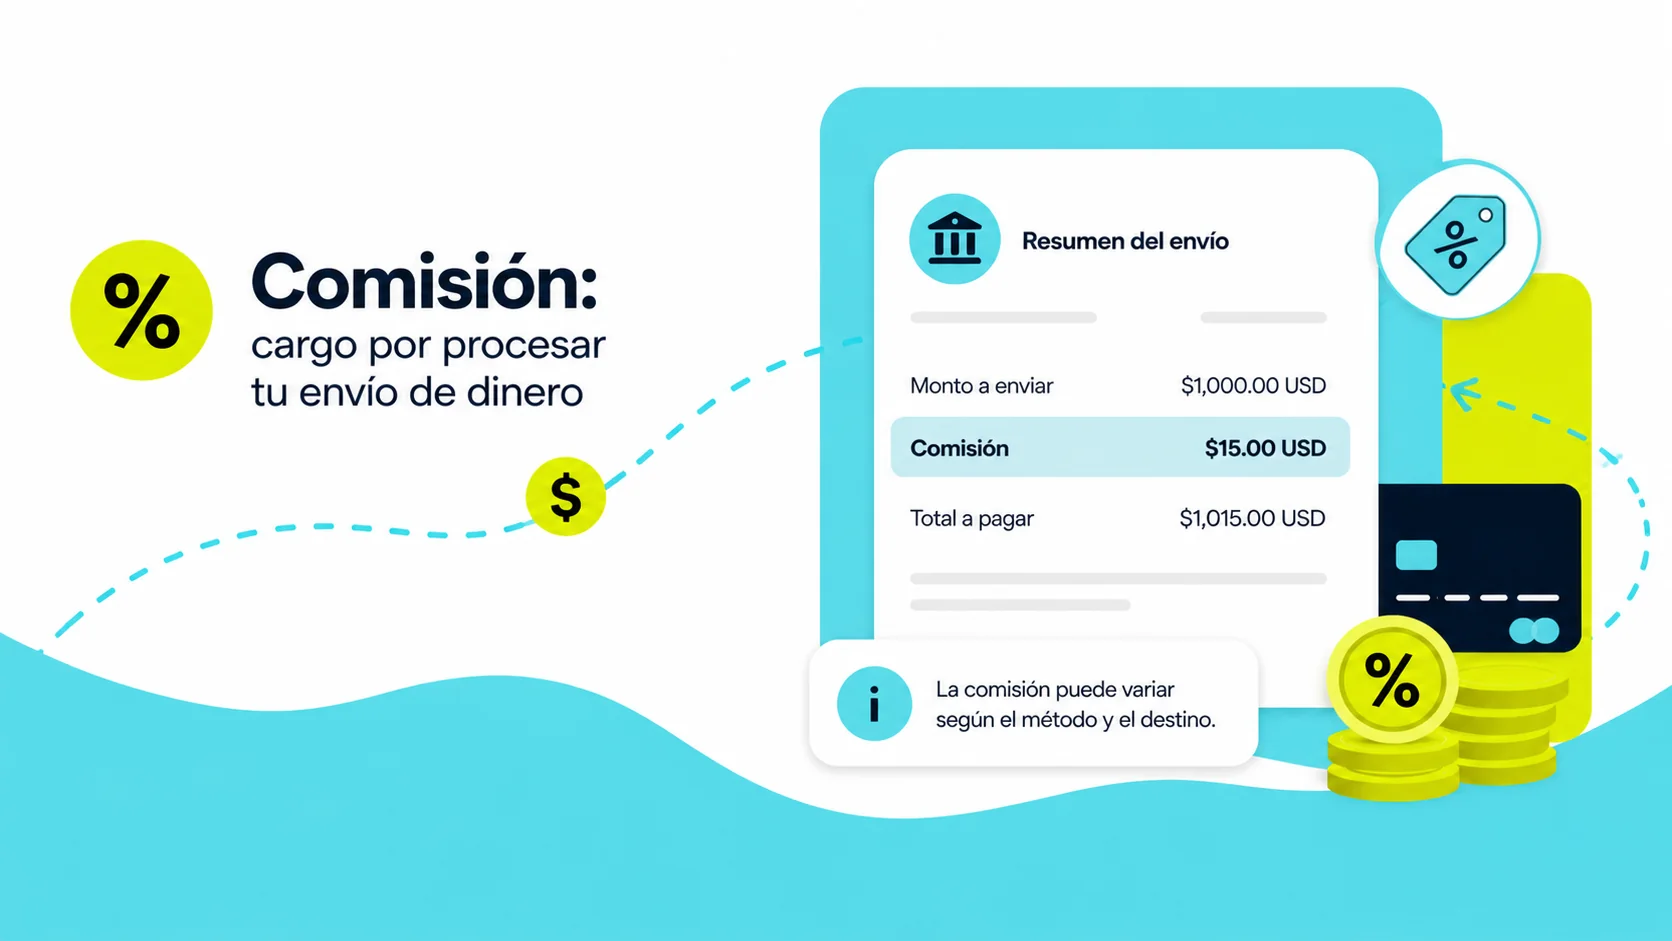
La comisión es el cargo que pagas por enviar dinero. Conoce los tipos de comisiones, cómo calcularla y cómo reducir lo que pagas al enviar remesas desde EE.UU.
Una comisión es el cargo que un proveedor de servicio aplica por procesar tu envío de dinero. Es el costo visible de la transacción: lo que el servicio te cobra a ti como remitente.
La comisión puede ser una tarifa fija (por ejemplo, $3.99 por envío sin importar el monto), un porcentaje del monto enviado (por ejemplo, 2%), o una combinación de ambos.

Sin embargo, la comisión es solo uno de los dos componentes del costo real. El otro es el margen cambiario que el proveedor aplica sobre el tipo de cambio de referencia del mercado.
Para conocer el costo verdadero de un envío, debes considerar ambos.
| Tipo | Cómo funciona |
|---|---|
| Comisión de envío (transfer fee) | Se cobra al remitente al iniciar la transacción. Es el cargo más común y visible. |
| Comisión por recepción | Algunos proveedores cobran al beneficiario al momento de retirar los fondos. No es común, pero existe. |
| Margen cambiario (FX markup) | No aparece como comisión separada. Está incluido en la diferencia entre la tasa de mercado y el tipo de cambio que te ofrece el proveedor. |
| Comisión por método de pago | Algunos servicios cobran un cargo adicional si pagas con tarjeta de crédito en lugar de débito o cuenta bancaria. |
Un envío de dinero "sin comisión" no siempre es el más barato, porque el proveedor puede cubrir su costo con el margen cambiario incluido en el tipo de cambio. Para comparar opciones al enviar dinero desde EE.UU., lo que cuenta es el costo total: la comisión más el margen cambiario.
Ves $0 de comisión, pero si la tasa está lejos de la del mercado, tu familiar puede recibir menos dinero que con un proveedor que cobra una comisión pequeña y usa una tasa más cercana al mercado.
La única forma de comparar con precisión es mirando el monto total que recibe tu beneficiario, no solo lo que aparece como comisión en la pantalla.
Con Félix, la comisión para enviar dinero tiene tarifas desde $2.99 USD a cuenta bancaria y depende del país de destino, el monto y si tu beneficiario recibe en cuenta o en efectivo. Antes de pagar, el resumen en WhatsApp te muestra la comisión, el tipo de cambio y el monto total que recibirá tu familia. Las comisiones pueden actualizarse. Consulta la tabla completa en cuánto cobra de comisión Félix.
En las recargas a celulares, Félix hoy no cobra comisión: pagas el monto de la recarga al tipo de cambio que ves antes de confirmar. Las condiciones pueden actualizarse, así que revisa siempre el resumen para ver el costo vigente.
Para entender cómo funcionan los costos en detalle, consulta nuestra guía completa de envíos de dinero: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Top-up es el término en inglés para recarga internacional: comprar saldo, minutos o datos para un celular en otro país, pagado desde EE.UU.
Top-up es el término en inglés para una recarga internacional: la compra de saldo, minutos o datos para el celular de una persona en otro país, pagada desde EE.UU. Es el mismo servicio, solo con un nombre distinto según el mercado o el idioma de búsqueda.

Muchos servicios de recarga y sus usuarios en EE.UU. usan indistintamente "top-up" y "recarga" para referirse al mismo producto, especialmente en anuncios digitales y en plataformas internacionales. El resultado final es idéntico: la operadora móvil del destinatario acredita saldo, minutos o datos en la línea de destino.
Muchas apps y sitios de recarga en EE.UU. usan "top-up" en sus anuncios y botones, incluso cuando el resto del servicio está en español. Si buscas cómo recargar el celular de un familiar en otro país, "international top-up", "mobile top-up" y "recarga internacional" te llevan al mismo tipo de servicio.
Félix ofrece este servicio hoy directamente por WhatsApp: escribe "recarga" en tu chat con Félix para comenzar. Consulta ¿Puedo enviar recargas a celulares con Félix? para conocer qué está disponible hoy, o la guía completa de recargas internacionales para ver el panorama completo.
La cuota anual es lo que cobran algunas tarjetas de crédito por tener la cuenta, la uses o no. Aprende cómo funciona en EE.UU. y cuándo vale la pena pagarla.
La cuota anual (annual fee) es el cargo fijo que cobran algunas tarjetas de crédito cada año solo por tener la cuenta abierta, la uses o no. No es un interés: la pagas aunque liquides tu saldo completo cada mes y nunca te cobren intereses por el APR.
Según la FTC, muchas tarjetas de crédito cobran cuota anual, pero no todas. Algunas cobran en su lugar un cargo de mantenimiento mensual, que al final del año cumple la misma función. Por eso, al comparar tarjetas, conviene sumar todos los cargos fijos del año y no solo mirar el nombre del cargo.

La cuota anual normalmente aparece como un cargo más en tu estado de cuenta y se suma a tu saldo, así que reduce el crédito que te queda disponible hasta que la pagas. Antes de abrir la tarjeta, la ley federal obliga al emisor a mostrarte la cuota anual en la tabla estandarizada de tarifas, junto con el APR y los demás cargos.
La ley también pone un tope durante el primer año, algo importante en tarjetas con un límite de crédito bajo:
| Límite de crédito inicial | Máximo de comisiones obligatorias en el primer año (25%) |
|---|---|
| $300 | $75 |
| $500 | $125 |
| $1,000 | $250 |
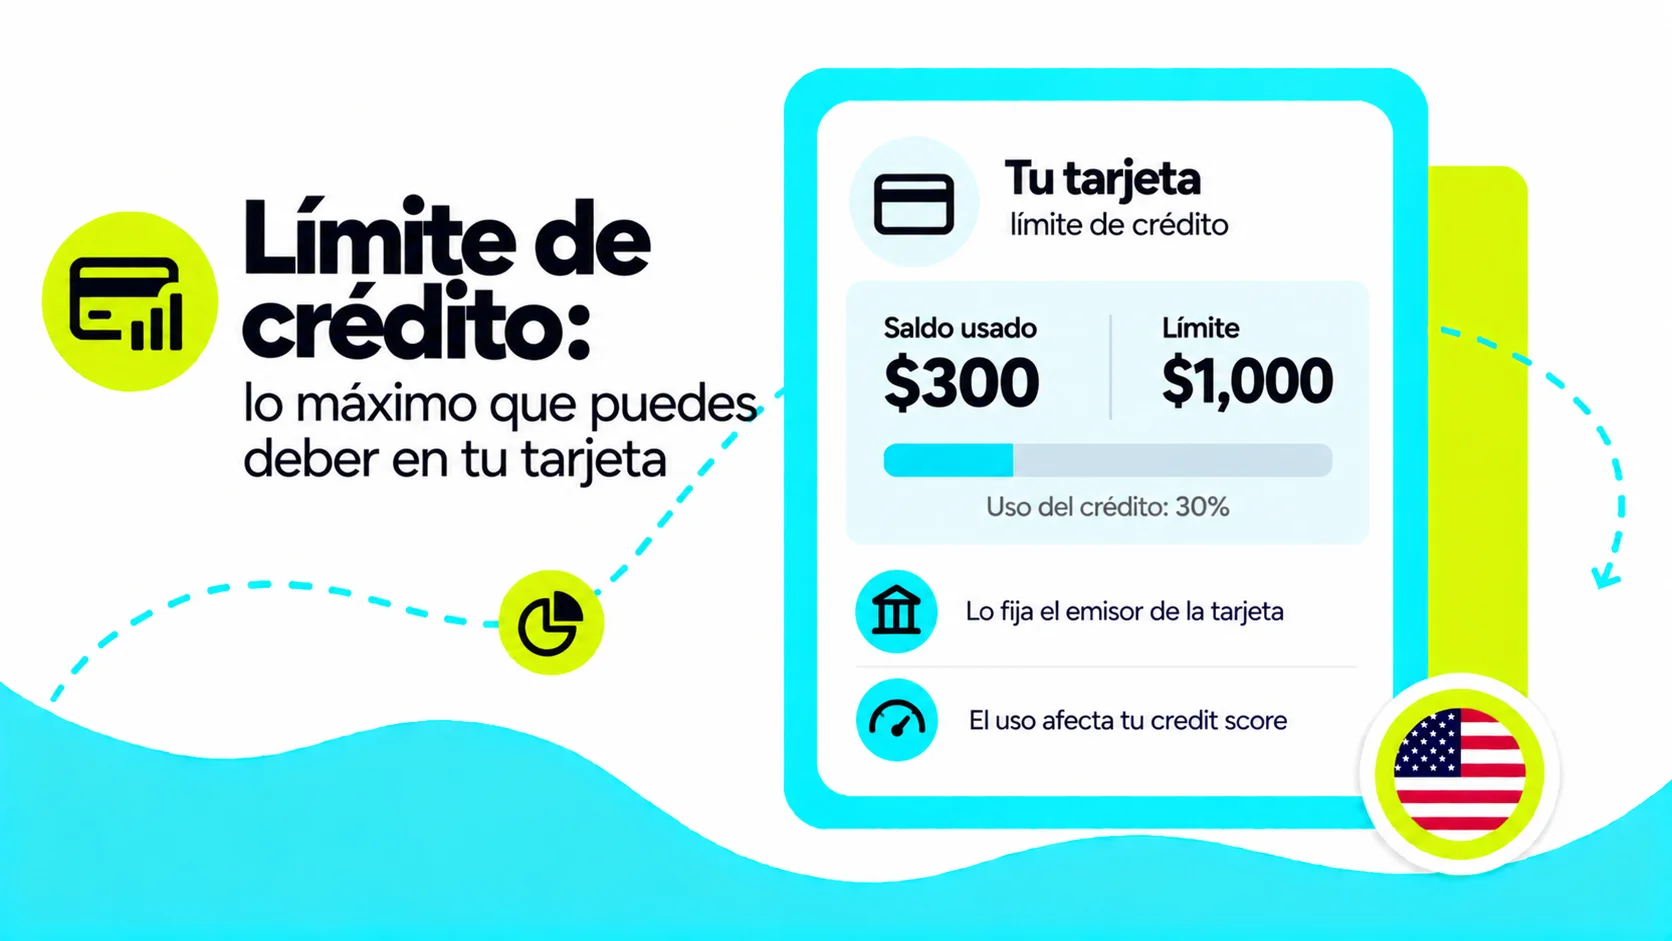
Por ley federal, durante el primer año de una tarjeta de crédito en EE.UU., el total de comisiones obligatorias, como la cuota anual, no puede superar el 25% del límite de crédito con el que se abrió la cuenta. Por ejemplo, en una tarjeta con límite inicial de $300, esas comisiones no pueden sumar más de $75 en el primer año; el tope no incluye cargos por pago atrasado, por exceder el límite ni por pago devuelto.
Una tarjeta con cuota anual puede convenirte si los beneficios que de verdad usas valen más de lo que pagas. Para decidir:
Si estás empezando tu historial en EE.UU., ten en cuenta que, según la FTC, las tarjetas de crédito aseguradas suelen tener cuotas anuales más altas que las tarjetas no aseguradas, aunque no siempre. Hay tarjetas aseguradas sin cuota anual, así que vale la pena compararlas.
Una cuota anual vale la pena solo si los beneficios que realmente usas de la tarjeta de crédito, como recompensas o reembolsos, valen más que lo que pagas cada año. Si estás empezando tu historial crediticio en EE.UU., una tarjeta sin cuota anual suele ser la opción más sencilla, porque tu objetivo principal es pagar a tiempo y no acumular recompensas.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Una billetera digital guarda dinero en una app sin necesidad de cuenta bancaria tradicional. Muchos beneficiarios en Latinoamérica la usan para recibir remesas.
Una billetera digital es una aplicación o plataforma que almacena dinero electrónicamente, permitiendo pagar, transferir y recibir fondos desde el celular sin necesidad de una cuenta bancaria tradicional. Para los latinos en EE.UU. que envían remesas, es importante saber que muchos beneficiarios en Latinoamérica usan una billetera digital para recibir su dinero de forma inmediata.

Una billetera digital funciona como una cuenta de dinero electrónico vinculada a un número de teléfono o correo electrónico. Puedes recargar saldo desde efectivo en tiendas participantes, desde una cuenta bancaria o recibiendo transferencias de otras personas.
Una vez que hay saldo disponible, la billetera permite:
Una billetera digital no requiere historial crediticio ni cuenta bancaria para abrirse: en la mayoría de los casos basta con un número de teléfono celular y un documento de identidad. Esto la hace especialmente accesible para personas sin acceso a la banca formal en Latinoamérica.
La diferencia principal con una cuenta bancaria es que la billetera digital opera dentro de una plataforma privada (una app), mientras que la cuenta bancaria está regulada directamente por un banco y ofrece servicios adicionales como crédito o inversión.
Las plataformas varían por país, aunque algunas operan en múltiples mercados. Las más comunes son:
| País | Billeteras digitales principales |
|---|---|
| México | Mercado Pago, Cuenta Nu (Nubank), Spin by Oxxo |
| Colombia | Nequi, Daviplata, Bancolombia a la mano |
| Guatemala | Tigo Money, Banrural Móvil |
| Honduras | Tigo Money, Tengo |
| El Salvador | Tigo Money, Monedero Digital |
| Nicaragua | Tigo Money |
| República Dominicana | Tpago, ApaPay |
| Ecuador | De Una (Banco Pichincha), PayPhone |
| Perú | Yape (BCP), Plin |
El número de usuarios activos de billeteras digitales en Latinoamérica superó los 300 millones en 2024, impulsado en gran parte por la adopción de pagos móviles y la recepción de remesas.
La principal diferencia entre una billetera digital y una cuenta bancaria es el nivel de regulación y los servicios disponibles: una billetera digital está pensada para pagos y transferencias rápidas, mientras que una cuenta bancaria ofrece productos financieros más amplios como préstamos, inversiones y cheques. Ambas pueden recibir envíos de dinero desde el exterior, aunque no todos los proveedores de servicio de envío de dinero soportan depósito directo a billeteras.
Las dos opciones coexisten: muchos beneficiarios tienen tanto una cuenta bancaria como una billetera digital y eligen cuál usar según la velocidad o conveniencia del momento.
Con Félix, los envíos a México pueden depositarse directamente en tres billeteras digitales: Mercado Pago, Cuenta Nu y Spin by Oxxo. Los envíos a Colombia pueden llegar a Nequi o Daviplata, y los envíos a Perú, a Yape. El beneficiario no necesita realizar ninguna acción adicional para recibir el dinero; el depósito llega directo a su cuenta en la billetera.
Para usar este método, el remitente selecciona "Wallet" como opción de entrega al iniciar el envío por WhatsApp, elige la billetera del beneficiario e ingresa su número de cuenta o CLABE. El flujo completo está explicado en ¿Qué es el depósito en wallet y cómo funciona con Mercado Pago, Cuenta Nu y Spin by Oxxo?.
Para ver todos los métodos de entrega disponibles por país, consulta ¿Cómo pueden recibir mi dinero con Félix?.
Un thin file es un historial crediticio con muy poca información para calcular un credit score confiable. Aprende por qué pasa y cómo engrosarlo en EE.UU.
Un thin file (expediente delgado) es un historial crediticio con tan pocas cuentas o tan poca actividad reportada que no alcanza para calcular un credit score, o que solo permite un puntaje basado en muy pocos datos. Es un término de la industria financiera de EE.UU. que describe a quienes sí aparecen en los burós de crédito, pero casi sin información.
En sus informes, la CFPB no usa la palabra "thin file": llama "insufficient unscored" (sin puntaje por información insuficiente) a los expedientes que no tienen datos suficientes para generar un puntaje. Según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 el 3.9% de los adultos en EE.UU. estaba en esa situación.
Un thin file es común cuando acabas de abrir tu primera cuenta de crédito en EE.UU., o cuando solo tienes una tarjeta desde hace poco tiempo.

La diferencia entre un thin file y ser credit invisible es que con un thin file sí tienes un expediente en los burós de crédito de EE.UU., pero con muy poca información, mientras que una persona credit invisible no tiene ningún expediente. Las dos situaciones son comunes al llegar a EE.UU., porque el historial de crédito de otro país no se transfiere.
Según la misma actualización de la CFPB, cerca de 7 millones de adultos (2.7%) eran credit invisible en diciembre de 2020. Pasar de credit invisible a thin file es el primer paso: significa que ya tienes una cuenta reportada.
Según myFICO, para calcular un FICO Score tu reporte necesita al menos una cuenta abierta hace seis meses o más y al menos una cuenta reportada a un buró en los últimos seis meses. Si tu única cuenta es más reciente, todavía no cumples esos criterios.
Otros modelos funcionan distinto. Según VantageScore, cuando un servicio reporta tus pagos de renta o de servicios a un buró, sus modelos pueden usarlos para generar un puntaje en un expediente nuevo sin esperar seis meses. Por eso, con un thin file puedes ver un puntaje VantageScore en una app y aún no tener un FICO Score.
Para comparar estas opciones con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para sumar información a tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El margen cambiario es el costo oculto más común al enviar remesas. Aprende qué es, cómo calcularlo y cómo evitar pagar de más al enviar dinero desde EE.UU.
El margen cambiario (también llamado FX markup o spread) es la diferencia entre la tasa interbancaria del mercado y el tipo de cambio que un proveedor de servicio de envío de dinero te ofrece. Es el costo que el proveedor aplica "dentro" de la tasa, no como cargo separado.
A diferencia de la comisión, el margen cambiario no aparece como un cargo visible en pantalla. Está incorporado en el tipo de cambio que te muestran.

La tasa interbancaria es el precio "real" de una moneda, el que usan los bancos e instituciones financieras entre sí. Ningún proveedor te da exactamente esa tasa: todos aplican un margen para cubrir sus costos y generar ganancia.
Ejemplo concreto:
Si envías $300 dólares:
En 12 envíos al año, eso son $1,440 pesos que tu familia no recibe.
El margen cambiario y la comisión son dos costos distintos: la comisión es un cargo explícito que aparece en pantalla, mientras que el margen cambiario está incorporado en el tipo de cambio y no se muestra como cargo separado. La comisión aparece visible al hacer el envío, mientras que el margen cambiario se aplica "dentro" del tipo de cambio. Ambos forman parte del costo total, pero el margen cambiario es el más difícil de detectar.
Algunos proveedores anuncian "comisión cero" o "sin cargo", pero aplican márgenes cambiarios del 3% o más. En esos casos, el costo real puede ser mayor que el de un proveedor que cobra una comisión pequeña pero ofrece una tasa más cercana al mercado.
Los márgenes típicos en el mercado van del 0.5% al 4%. Cuanto más cercano a 0%, mejor para tu beneficiario.
Félix muestra el tipo de cambio y la comisión antes de que confirmes tu envío, para que puedas comparar el costo total antes de pagar. Sin sorpresas.
Para entender todos los costos en detalle, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
El identificador de número de cuenta local es el formato de cuenta bancaria de cada país, como CLABE, CCI o IBAN. Descubre cuál necesitas al enviar desde EE.UU.
Un identificador de número de cuenta local es el nombre y formato que cada país asigna a sus números de cuenta bancaria para transferencias bancarias internacionales. Algunos países usan un formato estandarizado (como la CLABE, el CCI o el IBAN) y otros usan el número de cuenta que asigna cada banco: usar el formato correcto ayuda a que el dinero llegue al banco y a la cuenta correctos.
Cuando envías dinero a la cuenta bancaria de tu beneficiario, necesitas el identificador que usa su país. El formato varía por país. No lo confundas con el código SWIFT, que identifica al banco y no a la cuenta individual.

| País | Identificador | Formato |
|---|---|---|
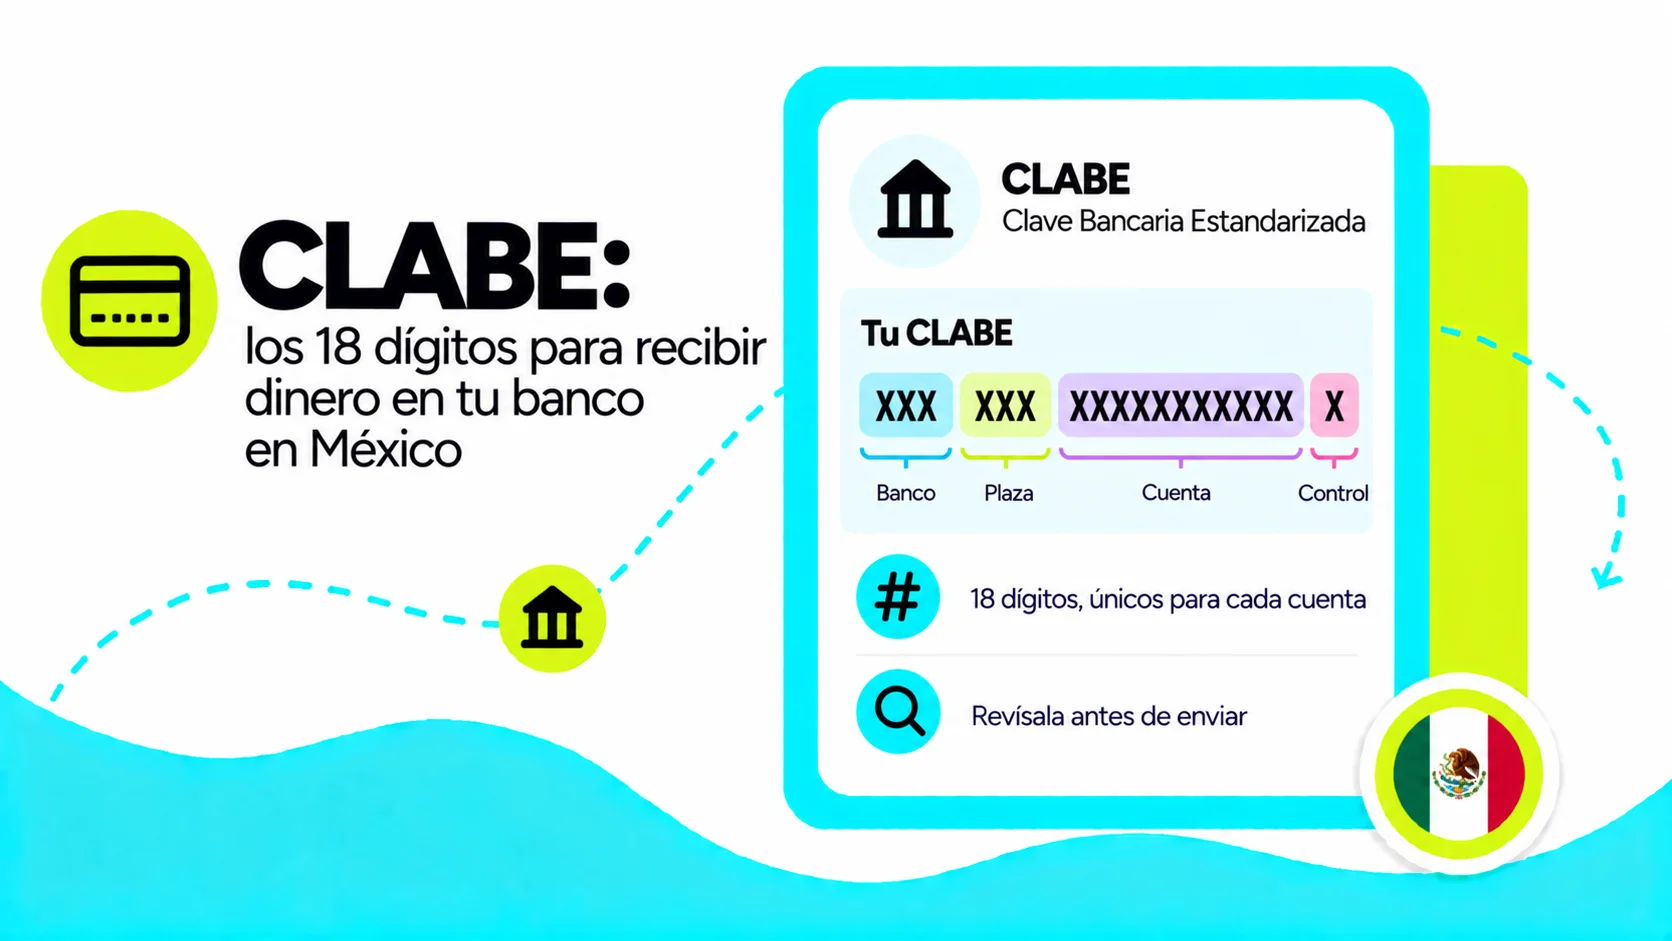
| México | CLABE | 18 dígitos. Obligatorio para transferencias interbancarias. |
| Guatemala | N° de cuenta | Número de cuenta bancaria estándar. |
| Honduras | N° de cuenta | Número de cuenta bancaria estándar. |
| El Salvador | N° de cuenta | Número de cuenta bancaria estándar. |
| Nicaragua | N° de cuenta | Número de cuenta bancaria estándar. |
| Colombia | N° de cuenta | Estándar del banco. Especifica si es ahorros (AHO) o corriente (CTE). También se puede recibir con una llave Bre-B. |
| República Dominicana | N° de cuenta | Número de cuenta bancaria. La cantidad de dígitos varía según el banco. |
| Costa Rica | IBAN | 22 caracteres que empiezan con "CR". Según el Banco Central de Costa Rica, identifica la cuenta a nivel nacional e internacional. |
| Ecuador | N° de cuenta | Número de cuenta bancaria estándar. |
| Perú | CCI | 20 dígitos. Código de Cuenta Interbancario. |
Tu beneficiario puede encontrar su identificador de cuenta local en:
¿El identificador de cuenta es el mismo que el número de la tarjeta de débito?
En varios países, el identificador de cuenta para transferencias internacionales es distinto al número de la tarjeta de débito. Si tu familiar te da el número de su tarjeta, verifica con su banco que sea el formato correcto para recibir transferencias, ya que no siempre es el mismo.
Con Félix, necesitas el nombre de tu familiar y los datos de su cuenta según el país de destino, y Félix te los pide durante el envío por WhatsApp. Para ver los bancos y métodos disponibles en cada país, consulta cómo puede recibir tu dinero tu beneficiario.
Para más detalles, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
El ITIN es el número de identificación fiscal para inmigrantes sin SSN. Descubre qué es, para qué sirve y cómo solicitarlo con el Formulario W-7 del IRS.
El ITIN (Individual Taxpayer Identification Number) es un número de identificación fiscal de 9 dígitos emitido por el IRS a personas que necesitan cumplir con sus obligaciones tributarias en EE.UU. pero no son elegibles para obtener un Número de Seguro Social (SSN). El formato es 9XX-XX-XXXX: siempre empieza con el dígito 9. Lo usan inmigrantes indocumentados, residentes temporales, estudiantes extranjeros y sus dependientes que tienen ingresos o deben presentar una declaración de impuestos en Estados Unidos.
El ITIN no autoriza trabajar en EE.UU. ni otorga ningún estatus migratorio. Su única función es fiscal: permite al IRS procesar declaraciones y pagos de impuestos de personas que, de otra forma, no podrían cumplir con esta obligación legal.

El ITIN tiene varios usos prácticos más allá de la declaración de impuestos:
El ITIN no es un documento de identidad de propósito general: no equivale a una licencia de conducir, no permite trabajar legalmente ni cambia el estatus migratorio de quien lo tiene. Su alcance es exclusivamente fiscal y financiero.
El proceso de solicitud lo gestiona directamente el IRS a través del Formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Estos son los pasos:
El IRS no cobra por emitir un ITIN, pero algunos CAAs y preparadores de impuestos sí cobran una tarifa de servicio por ayudarte con el proceso. Siempre verifica que el agente o preparador que uses esté autorizado por el IRS.
El ITIN no caduca de forma automática, pero el IRS puede desactivarlo si no se usa en una declaración de impuestos durante tres años consecutivos. Los ITINs emitidos antes de 2013 o que contengan ciertos grupos de dígitos en el medio (por ejemplo, 70-88 o 90-99) requieren renovación periódica según las reglas actuales del IRS. Si tu ITIN está desactivado, debes presentar de nuevo el Formulario W-7 con la documentación requerida.
Registrarse en Félix para enviar remesas al exterior no requiere un SSN. El proceso de verificación de identidad de Félix acepta pasaporte, identificación nacional, matrícula consular o licencia de conducir de EE.UU. Esto significa que muchos inmigrantes que ya tienen ITIN y alguno de estos documentos pueden comenzar a enviar dinero a sus familias desde el primer día, sin importar si aún están en proceso de regularizar su situación fiscal o migratoria.
Si tienes dudas sobre qué documentos necesitas para verificar tu cuenta, puedes consultar el artículo ¿Por qué me piden documentos para mi verificación? en el centro de ayuda.
El número de línea internacional es el teléfono completo con código de país que se necesita para enviar una recarga correctamente desde EE.UU.
El número de línea internacional es el número de teléfono completo de un destinatario, incluido el código del país, que se necesita para enviar correctamente una recarga internacional. Sin el código de país, la recarga no puede procesarse o puede acreditarse a un número incorrecto.

Un número de celular local, sin el código de país, no es suficiente para identificar una línea desde fuera de ese país. Por ejemplo, un celular en Latinoamérica necesita el código de su país (como +52, +503 o +57) antes del número local para que la operadora móvil de destino lo reconozca correctamente.
Escribir el número de línea internacional sin el código de país correcto es una de las causas más comunes de que una recarga se acredite a la línea equivocada. Verificar el número completo, dígito por dígito, con el destinatario antes de pagar es el paso más importante de todo el proceso.
Al enviar una recarga con Félix por WhatsApp, se te pide ingresar el número de línea internacional completo de tu familiar antes de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Una cuenta bancaria te permite guardar, enviar y recibir dinero de forma segura. Aprende los tipos que existen y si puedes abrirla en EE.UU. sin tener SSN.
Una cuenta bancaria es un servicio financiero que ofrece un banco o cooperativa de crédito para guardar dinero de forma segura, realizar pagos, recibir depósitos y hacer transferencias. En EE.UU., es la base del sistema financiero formal y el punto de partida para acceder a crédito, ahorro e inversión.
Para la comunidad latina en EE.UU., tener una cuenta bancaria también facilita recibir el pago de nómina, hacer transferencias bancarias internacionales y evitar los costos de los servicios de cobro de cheques.

| Tipo | Para qué sirve |
|---|---|
| Cuenta corriente (checking) | Pagos diarios, cheques, tarjeta de débito. No genera intereses. |
| Cuenta de ahorros (savings) | Guardar dinero con intereses. Limita el número de retiros mensuales. |
| Cuenta de nómina (payroll) | Algunas empresas ofrecen cuentas específicas para recibir el salario. |
| Cuenta sin requisitos de saldo mínimo | Diseñadas para personas sin historial bancario. Conocidas como cuentas "second chance". |
Varios bancos en EE.UU. aceptan el ITIN o la matrícula consular para abrir una cuenta bancaria sin necesidad de SSN ni ciudadanía. El ITIN (Individual Taxpayer Identification Number) y la matrícula consular son identificaciones válidas para este proceso. No necesitas ser ciudadano ni residente permanente.
Bancos como Bank of America, Wells Fargo, y muchas cooperativas de crédito comunitarias tienen programas específicos para clientes inmigrantes. Consulta directamente con el banco los requisitos actuales, ya que pueden variar por sucursal y estado.
Si tu beneficiario en Latinoamérica tiene una cuenta bancaria, puedes enviarle dinero directamente mediante depósito bancario a través de un proveedor de servicio de envío de dinero. Necesitarás su número de cuenta y, según el país, su identificador de número de cuenta local.
Si tu familiar no tiene cuenta bancaria, puede recibir el dinero en efectivo a través de redes de agentes sin necesidad de estar bancarizado.
Con Félix, haces tus envíos directamente desde WhatsApp y pagas con tarjeta de débito o crédito emitida en EE.UU. (excepto American Express) o en efectivo en tiendas participantes. Félix no acepta pagos desde una cuenta bancaria. Tu familiar puede recibir el dinero en su cuenta bancaria o en efectivo, según lo que prefiera.
Para más información, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Una transferencia bancaria internacional mueve fondos entre cuentas de países distintos. Conoce los métodos disponibles y cuánto cuesta enviarla desde EE.UU.
Una transferencia bancaria internacional es el movimiento electrónico de fondos entre cuentas bancarias de países distintos. Para inmigrantes en EE.UU. es uno de los métodos más comunes para enviar dinero a sus familias en Latinoamérica.
En el contexto de las remesas, una transferencia bancaria internacional implica enviar dinero desde una cuenta en un banco de Estados Unidos directamente a la cuenta bancaria del beneficiario en su país de origen.
Para hacerla, necesitas los datos bancarios completos de tu familiar: nombre del beneficiario, nombre del banco de tu beneficiario, y en algunos países, un identificador de número de cuenta local.

Existen dos formas de que el dinero llegue a la cuenta bancaria de tu familiar, y son muy diferentes en costo y velocidad:
| Método | Cómo funciona | Costo típico | Velocidad |
|---|---|---|---|
| Depósito bancario a través de un servicio de envío de dinero | Un servicio de envío de dinero recibe tu pago y deposita los fondos directamente en la cuenta del beneficiario. | Comisión baja, que ves antes de confirmar | Minutos a 24 horas |
| Wire transfer (SWIFT) | Tu banco envía los fondos directamente al banco del beneficiario a través de la red SWIFT. | Cargo de tu banco más su margen cambiario | 1 a 5 días hábiles |
En Félix, ves la comisión antes de confirmar tu envío, con tarifas desde $2.99 USD a cuenta bancaria según el país de destino: consulta la comisión de Félix por país antes de enviar.
Para transferir desde una cuenta bancaria de Estados Unidos a una cuenta en otro país necesitas:
¿Cuándo necesitas un código SWIFT para una transferencia bancaria internacional?
Necesitas un código SWIFT cuando tu banco en EE.UU. envía los fondos directamente al banco del beneficiario a través de la red SWIFT (wire transfer). Si usas un servicio de envío de dinero como Félix, no necesitas el código SWIFT: el servicio gestiona el ruteo bancario por ti.
Un identificador de número de cuenta local es el nombre del formato que cada país usa para sus números de cuenta bancaria. En algunos países es un formato especial (como CLABE, CCI o IBAN) y en otros es el número de cuenta que asigna cada banco.
La mayoría de los países usa el número de cuenta que da el banco, pero algunos tienen un formato propio para recibir transferencias. Ejemplos para Latinoamérica:
| País | Identificador de cuenta | Detalle |
|---|---|---|
| Argentina | CBU / CVU | Clave Bancaria Uniforme / Clave Virtual Uniforme (22 dígitos) |
| Bolivia | N° de cuenta | Sin sigla nacional estándar |
| Brasil | Agência / Conta / PIX | Agência + conta; PIX como identificador de pagos |
| Chile | N° de cuenta / CTA CTE | Nº de cuenta; a veces “CTA CTE” (cuenta corriente) |
| Colombia | N° de cuenta / CTA AHO / CTE | Nº de cuenta; CTA AHO (ahorros) / CTA CTE (corriente) |
| Costa Rica | IBAN | Cuenta IBAN de 22 caracteres, empieza por “CR” |
| Ecuador | N° de cuenta | Número de cuenta bancaria |
| El Salvador | N° de cuenta | Número de cuenta bancaria |
| Guatemala | N° de cuenta | Número de cuenta bancaria |
| Honduras | N° de cuenta | Número de cuenta bancaria |
| México | CLABE | Clave Bancaria Estandarizada (18 dígitos) |
| Nicaragua | N° de cuenta | Número de cuenta bancaria |
| Paraguay | N° de cuenta | Número de cuenta bancaria |
| Perú | CCI | Código de Cuenta Interbancario (20 dígitos) |
| Rep. Dominicana | N° de cuenta | Número de cuenta bancaria; la cantidad de dígitos varía por banco |
| Uruguay | N° de cuenta / CTA CTE / AHO | Nº de cuenta; CTA CTE / CTA AHO en documentación bancaria |
| Venezuela | N° de cuenta (20 dígitos) | Nº de cuenta bancaria de 20 dígitos |
Para la gran mayoría de quienes envían remesas de forma regular, el depósito bancario a través de un servicio de envío de dinero es la opción más conveniente: suele ser más rápido y más barato, y no requiere que vayas a tu banco ni conozcas los códigos SWIFT o los identificadores de número de cuenta locales.
Con un servicio de envío de dinero como Félix, es tan simple como iniciar una conversación con el chat de Félix en WhatsApp, elegir el banco de tu beneficiario y confirmar el envío. En la mayoría de los casos, el depósito a cuenta bancaria llega en minutos, y no necesitas códigos especiales.
Consulta nuestra guía paso a paso de Cómo enviar dinero con Félix para entender cómo hacer una transferencia bancaria internacional en menos de 5 minutos.
Para una comparación completa de todos los métodos de envíos de dinero disponibles internacionalmente, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
Un Money Services Business (MSB) es una empresa de servicios monetarios regulada por FinCEN en EE.UU. Aprende qué hace, qué exige la ley y cómo verificar una.
Un Money Services Business (MSB, o empresa de servicios monetarios) es, según FinCEN, cualquier persona o empresa que ofrece en EE.UU. servicios como transmisión de dinero, cambio de divisas, cambio de cheques o emisión y venta de giros postales (money orders), cheques de viajero o valor almacenado. Las empresas de envío de dinero que mandan una remesa a Latinoamérica entran en la categoría de transmisores de dinero.
FinCEN (Financial Crimes Enforcement Network, la Red de Control de Delitos Financieros) es la oficina del Departamento del Tesoro de EE.UU. que supervisa estas reglas. Los bancos no cuentan como MSB, porque tienen su propia regulación. Los proveedores de servicio de envío de dinero que operan desde EE.UU., en cambio, sí entran en estas reglas.

FinCEN agrupa a los MSB según el servicio que ofrecen:
| Tipo de MSB | Qué hace |
|---|---|
| Transmisor de dinero | Mueve dinero de una persona a otra, dentro de EE.UU. o hacia otro país |
| Casa de cambio | Cambia una moneda por otra, por ejemplo dólares por moneda local |
| Cambiador de cheques | Entrega efectivo a cambio de un cheque |
| Emisor de giros, cheques de viajero o valor almacenado | Crea estos instrumentos de pago |
| Vendedor o pagador de giros, cheques de viajero o valor almacenado | Los vende o los cambia por efectivo |
Según FinCEN, cualquier empresa que transmite dinero como negocio es un Money Services Business sin importar el monto que mueva. Para las otras actividades, como el cambio de divisas o de cheques, el límite es de más de $1,000 por persona en un mismo día.
Según FinCEN, la mayoría de los MSB deben:
Quien funciona como MSB solo por ser agente de otro MSB no tiene que registrarse por separado: el registro le corresponde a la empresa principal. No cumplir con el registro puede traer multas civiles de hasta $5,000 por cada violación y penas de cárcel de hasta 5 años.
Además, los MSB son instituciones financieras bajo la Ley de Secreto Bancario (Bank Secrecy Act). Por eso deben tener controles contra el lavado de dinero, verificar la identidad de sus clientes y reportar ciertas operaciones, como las transacciones en efectivo de más de $10,000. El registro ante FinCEN es federal: cada estado también tiene sus propias reglas para las empresas que transmiten dinero.
¿Cómo saber si una empresa de envíos de dinero está registrada como MSB?
Para saber si una empresa de envíos de dinero está registrada como Money Services Business, búscala por nombre en el MSB Registrant Search, el buscador público de FinCEN. Si la empresa tiene número NMLS, también puedes consultarlo en NMLS Consumer Access, el registro público de empresas financieras con licencia o registro estatal.
Félix es agente autorizado de UniTeller, Intermex y Spectrum (NMLS 2302775) y está registrado ante FinCEN como Money Services Business. Como parte de estas reglas, Félix verifica tu identidad. Además, cuando completas la verificación, tus límites de envío son más altos. Lee los detalles en ¿Con qué regulaciones cumple Félix? y ¿Qué tan seguro es Félix para enviar dinero?, o la guía completa Envíos de dinero y remesas.
Una línea prepago es un número de celular sin contrato mensual que se activa comprando saldo por adelantado, el tipo de línea que reciben las recargas.
Una línea prepago es un número de celular que funciona comprando saldo por adelantado, sin un contrato mensual ni facturación posterior. A diferencia de una línea postpago, tu familiar paga primero y usa el servicio hasta que se le acaba el saldo. Es el tipo de línea al que se aplican las recargas internacionales.

En la mayoría de los países de América Latina, la mayor parte de las líneas móviles son de prepago, no de contrato. Eso significa que para millones de familias, quedarse sin señal o sin datos es tan simple como quedarse sin saldo, y una recarga desde EE.UU. puede resolverlo en minutos.
Una línea prepago deja de hacer llamadas, enviar mensajes y usar datos en cuanto se agota el saldo o expira el paquete activo, sin previo aviso de la operadora más allá del mensaje de texto habitual. Por eso una recarga a tiempo puede ser la diferencia entre mantener o perder la comunicación con un familiar.
Félix permite recargar una línea prepago en Latinoamérica hoy directamente por WhatsApp: escribe "recarga", ingresa el número de tu familiar con el código de país, revisa que la operadora móvil sea la correcta y elige el tipo de recarga y el monto: saldo libre (en muchos países llamado tiempo aire), datos o un paquete. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
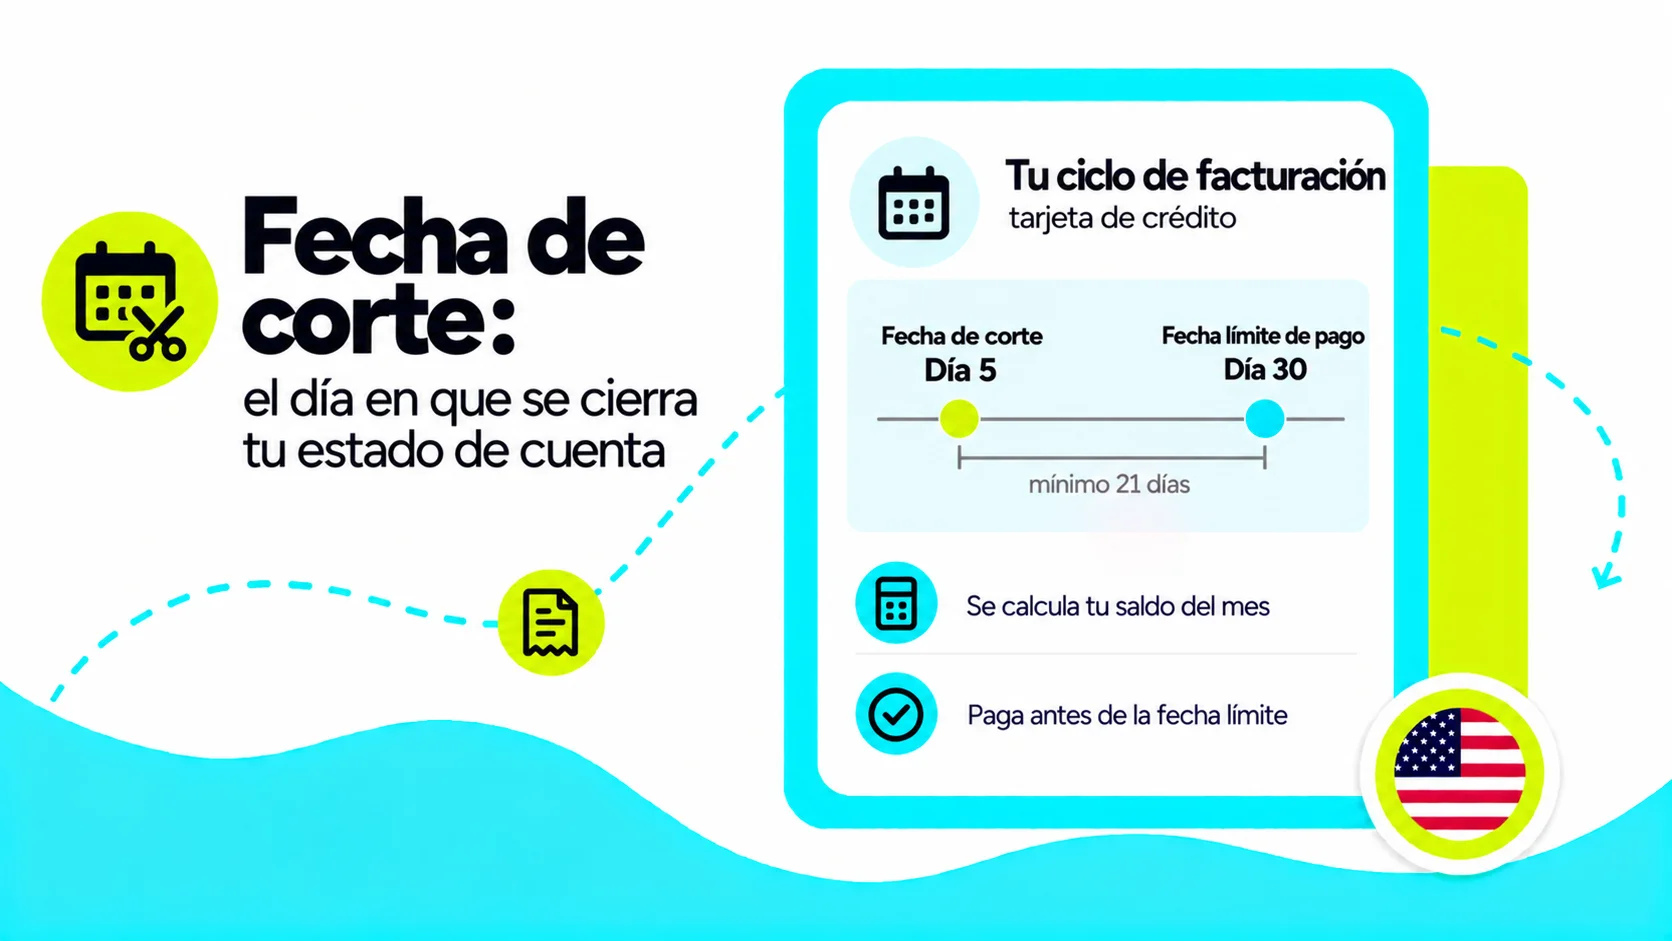
La fecha de corte es el día en que cierra el ciclo de tu tarjeta de crédito. Aprende en qué se diferencia de la fecha límite de pago y cómo afecta tu puntaje.
La fecha de corte (closing date) es el último día del ciclo de facturación de tu tarjeta de crédito: ese día el emisor suma tus compras y pagos del período y genera tu estado de cuenta con el saldo que debes. No es el día en que tienes que pagar: la fecha límite de pago llega después.
Por ley federal, cada estado de cuenta debe mostrar la fecha de corte del ciclo y el saldo que tenías ese día. Los ciclos de facturación deben durar lo mismo cada mes, aunque la ley permite que la fecha varíe hasta cuatro días. Por eso tu fecha de corte puede moverse un poco de un mes a otro.

| Concepto | Fecha de corte | Fecha límite de pago |
|---|---|---|
| Qué pasa ese día | Cierra el ciclo y se genera tu estado de cuenta | Vence tu pago del ciclo |
| Qué define | El saldo de tu estado de cuenta | Si tu pago llega a tiempo o tarde |
| Qué tienes que hacer | Nada obligatorio | Hacer al menos el pago mínimo |
Entre las dos fechas hay un margen. Por ley federal, el emisor debe enviarte el estado de cuenta al menos 21 días antes de la fecha límite de pago, y esa fecha límite debe ser el mismo día cada mes. Además, el emisor no puede fijar una hora límite para recibir tu pago antes de las 5 p.m. del día de vencimiento.
La fecha de corte de una tarjeta de crédito es el día en que cierra tu ciclo y se calcula tu saldo; la fecha límite de pago es el día en que vence tu pago, y en EE.UU. debe llegar al menos 21 días después de que el emisor te envía el estado de cuenta. Si pagas el saldo completo de tus compras antes de la fecha límite, en la mayoría de las tarjetas no pagas intereses por el APR.
Tu utilización de crédito es el porcentaje de tu límite de crédito que estás usando, y pesa en tu credit score. Según myFICO, el saldo que aparece en tu reporte de crédito normalmente es el de tu último estado de cuenta, es decir, el saldo en tu fecha de corte. Por eso, aunque pagues tu tarjeta completa cada mes, tu reporte puede mostrar un saldo.
Un ejemplo con un límite de $500 y $400 en compras durante el ciclo:
| Qué haces | Saldo en la fecha de corte | Utilización reportada |
|---|---|---|
| Pagas los $400 completos después de la fecha de corte, antes de la fecha límite | $400 | 80% |
| Pagas $300 antes de la fecha de corte y el resto antes de la fecha límite | $100 | 20% |
En los dos casos pagas a tiempo y no pagas intereses, pero en el segundo los burós reciben un saldo más bajo.
La fecha de corte importa para tu utilización de crédito porque el saldo que tu emisor reporta a los burós es normalmente el de tu último estado de cuenta, según myFICO. Si pagas parte de tu saldo antes de la fecha de corte, tu estado de cuenta muestra un saldo menor y tu utilización reportada baja, aunque en los dos casos pagues a tiempo.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
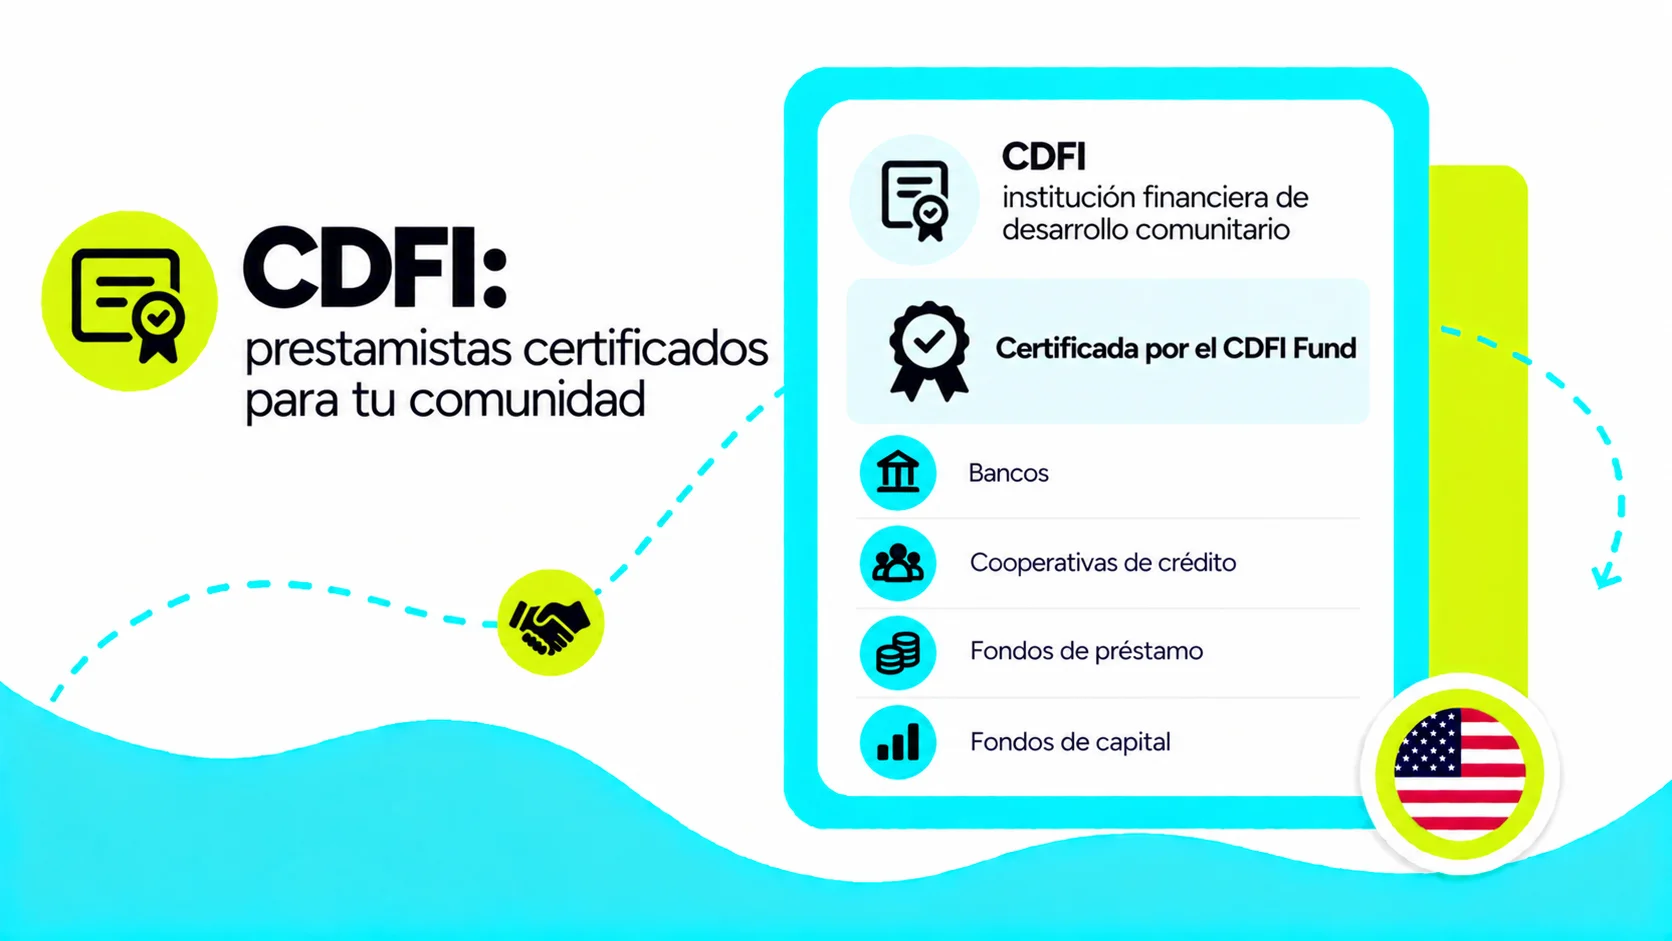
Una CDFI es una institución financiera certificada por el Tesoro de EE.UU. para servir a comunidades con poco acceso a crédito. Conoce sus tipos y cómo acceder.
Una CDFI (Community Development Financial Institution, o institución financiera de desarrollo comunitario) es una organización financiera certificada por el CDFI Fund del Departamento del Tesoro de EE.UU. porque su misión principal es dar servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Para quien empieza sin historial crediticio en EE.UU., una CDFI puede ser una alternativa a los prestamistas tradicionales.
El CDFI Fund se creó en 1994 con la ley Riegle de Desarrollo Comunitario y Mejora Regulatoria, y desde entonces ha otorgado más de $8,000 millones a CDFIs y otras organizaciones de desarrollo comunitario. Según el CDFI Fund, hay CDFIs certificadas en los 50 estados, el Distrito de Columbia, Guam y Puerto Rico.

Según el CDFI Fund, las CDFIs pueden ser instituciones reguladas o no reguladas:
| Tipo de CDFI | Qué es |
|---|---|
| Banco de desarrollo comunitario | Un banco regulado cuya misión es servir a su comunidad, como algunos bancos comunitarios |
| Cooperativa de crédito | Una cooperativa de crédito regulada, sin fines de lucro, con certificación CDFI |
| Fondo de préstamos (loan fund) | Una organización no regulada como banco que presta dinero a personas, negocios o proyectos |
| Fondo de capital de riesgo | Una organización que invierte en negocios de comunidades desatendidas |
Para una persona que busca un préstamo pequeño o una cuenta, los tipos más relevantes suelen ser los bancos, las cooperativas de crédito y los fondos de préstamos.
Una CDFI puede ser un banco, una cooperativa de crédito, un fondo de préstamos o un fondo de capital de riesgo: lo que tienen en común es la certificación del CDFI Fund del Departamento del Tesoro de EE.UU. No basta con que un prestamista diga que ayuda a la comunidad: puedes confirmar si una institución está certificada en la lista oficial que publica el CDFI Fund.
Según el CDFI Fund, una organización que solicita la certificación CDFI debe demostrar que:
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es una CDFI, un banco ni una cooperativa de crédito: para construir tu historial crediticio en EE.UU., el camino son los productos de estas instituciones que reportan tus pagos a los tres burós. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
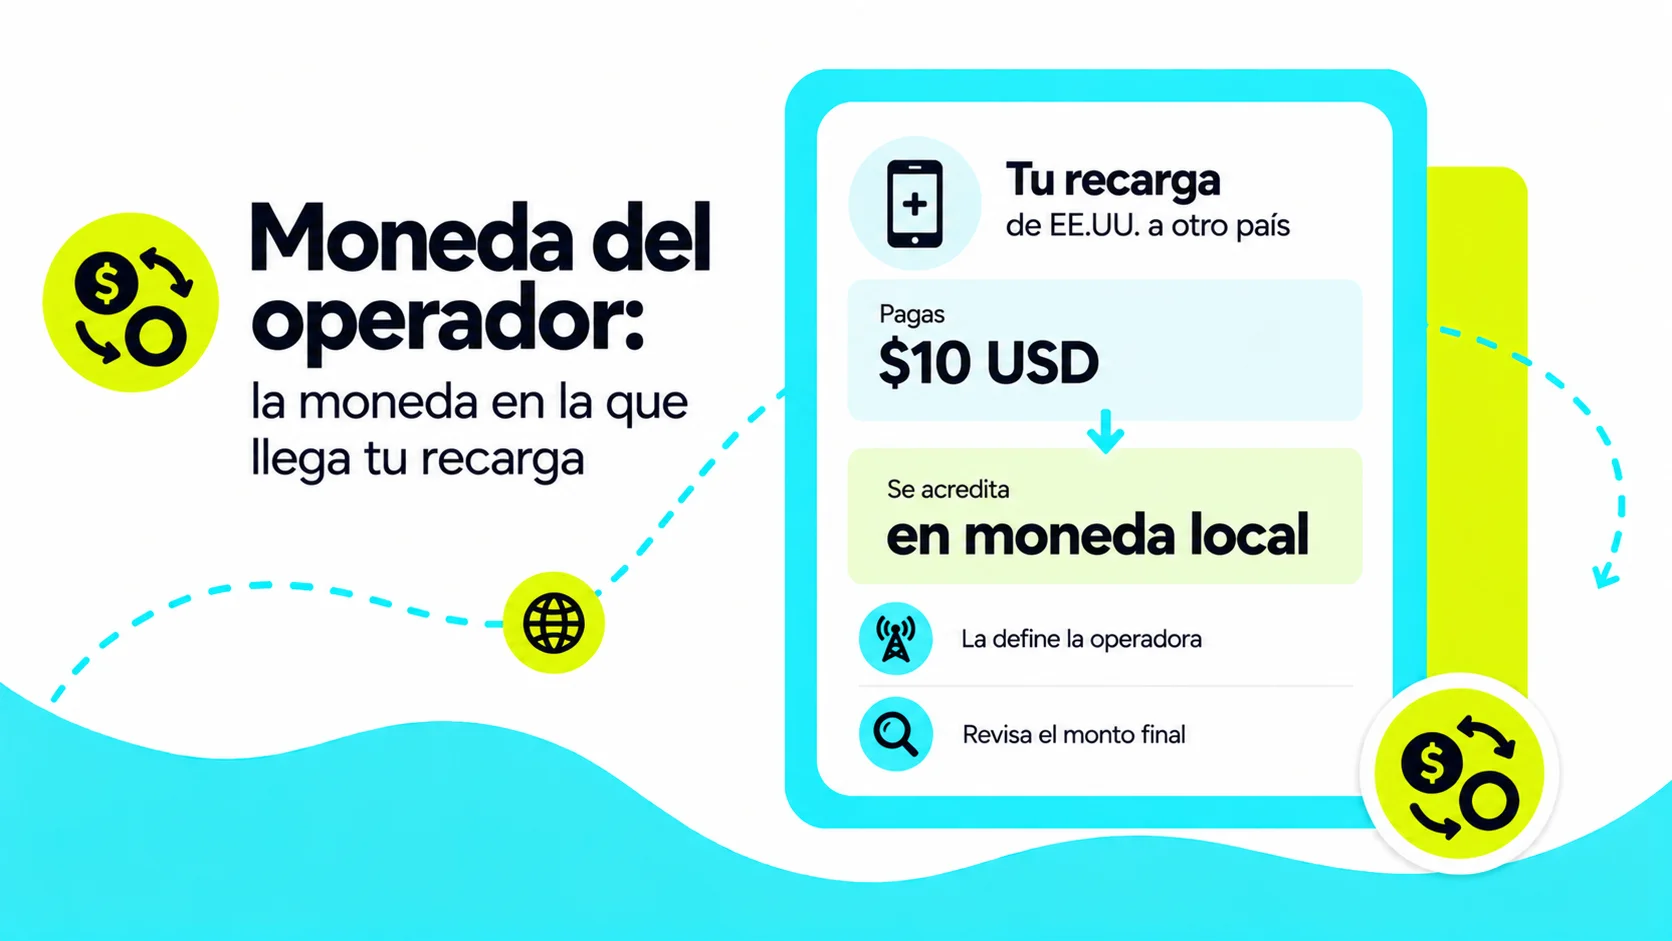
La moneda del operador es la moneda local en la que una operadora acredita el saldo de una recarga internacional, aunque la hayas pagado en dólares.
La moneda del operador es la moneda local en la que una operadora móvil acredita el saldo de una recarga internacional, sin importar en qué moneda pagó el remitente. Por ejemplo, una recarga pagada en dólares desde EE.UU. se acredita en la moneda local del país de destino, que solo es el dólar en los países que lo usan como moneda oficial.

La operadora factura y acredita saldo en la moneda del país donde opera la línea, porque ahí es donde el destinatario usa su plan. El remitente paga en dólares desde EE.UU., pero el sistema de la operadora convierte ese pago al monto equivalente en su propia moneda antes de acreditarlo, ya sea como saldo libre o como una denominación específica.
El mensaje de confirmación que recibe el destinatario tras una recarga muestra el monto acreditado en la moneda del operador, que puede no coincidir con la cantidad de dólares pagada en EE.UU. Por ejemplo, un SMS típico dice algo como "Has recibido [monto] de saldo en tu moneda local", reflejando la moneda del operador, no el monto pagado originalmente en EE.UU.
Al enviar una recarga con Félix, el pago se hace en dólares desde EE.UU., pero el destinatario recibe el saldo acreditado en la moneda de su propia operadora. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Un proveedor de servicio de envío de dinero es la empresa que procesa tus remesas. Aprende los tipos, cómo compararlos y qué revisar al elegir uno en EE.UU.
Un proveedor de servicio de envío de dinero es una empresa autorizada para transferir fondos entre personas en distintos países. Actúa como intermediario entre el remitente en EE.UU. y el beneficiario en el país de destino, convirtiendo la moneda y entregando los fondos a través del método elegido.
En EE.UU., estos proveedores operan bajo licencia federal como Money Services Businesses (MSB), regulados por FinCEN, y deben cumplir con las leyes estatales de transferencias de dinero.

| Tipo | Ejemplos | Cómo operan |
|---|---|---|
| Plataformas digitales | Félix, Remitly, Wise, WorldRemit | App, web o WhatsApp. Sin sucursales físicas. Generalmente los costos más bajos. |
| Operadores tradicionales con agentes | Western Union, MoneyGram | Redes de agentes en tiendas físicas. Amplia cobertura en zonas rurales. |
| Bancos | Bank of America, Wells Fargo | Wire transfers vía código SWIFT. Proceso lento y costoso. |
| Cooperativas de crédito | Diversas credit unions comunitarias | Tarifas competitivas para miembros. Cobertura limitada. |
El costo real de un envío no está solo en la comisión visible. Debes comparar:
Dos proveedores pueden cobrar la misma comisión pero ofrecer tipos de cambio muy distintos. Un margen cambiario del 2% en un envío de $500 equivale a $10 menos para tu familia, aunque ambos digan "tarifas bajas".
Félix es un proveedor de servicio de envío de dinero que opera completamente por WhatsApp, sin apps adicionales ni sucursales físicas. Ofrece tipos de cambio competitivos con comisiones transparentes que ves antes de confirmar cada envío.
Para conocer todos los detalles, consulta la guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
La operadora móvil es la compañía telefónica que recibe el pago de una recarga internacional y acredita el saldo en la línea del destinatario.
Una operadora móvil es la compañía de telefonía celular que presta servicio a un número en un país específico, como Telcel, Claro, Tigo o Movistar. Al enviar una recarga internacional, el pago va directo a la operadora móvil del destinatario, que acredita el saldo en su línea.

Cada operadora tiene su propio sistema de facturación y sus propios paquetes de tiempo aire, datos y denominaciones. Recargar a la operadora equivocada (por ejemplo, enviar una recarga de Claro a un número que en realidad usa Tigo) normalmente no se puede corregir ni reembolsar una vez procesada. La mayoría de las recargas internacionales se dirigen a una línea prepago, y el saldo siempre se acredita en la moneda del operador correspondiente, que en la mayoría de los países no es el dólar.
Confirmar la operadora móvil exacta de tu familiar, y no solo el país, es el paso más importante antes de enviar cualquier recarga internacional. Un mismo país puede tener varias operadoras activas, y una recarga a la operadora incorrecta casi nunca tiene reversión.
| País | Operadoras principales |
|---|---|
| México | Telcel (incluye Telcel Amigo Sin Límite), AT&T, Bait, Unefon, Movistar |
| Guatemala | Tigo, Claro |
| Honduras | Tigo, Claro |
| El Salvador | Claro, Tigo, Digicel, Movistar, Red |
| Nicaragua | Claro, Tigo |
| Colombia | Claro, Tigo, Movistar |
| República Dominicana | Claro, Altice, Viva |
| Costa Rica | Claro |
| Ecuador | Claro, Movistar, Tuenti |
| Perú | Movistar, Bitel, Entel |
Al recargar con Félix por WhatsApp, revisa en el resumen que la operadora móvil de tu familiar sea la correcta antes de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para ver el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Una remesa es un envío de dinero de una persona en un país a otra en otro país. Conoce cómo funcionan, los tipos que existen y cómo enviar remesas desde EE.UU.
Una remesa es un envío de dinero que una persona hace desde el país donde vive y trabaja a otra persona en un país diferente, generalmente un familiar, que lo recibe por depósito bancario, retiro en efectivo o billetera digital.
El término viene del verbo "remitir", que significa enviar o mandar. Por eso, a la persona que envía una remesa se le conoce como remitente.
En el contexto de la migración latina en Estados Unidos, las remesas son los envíos que trabajadores inmigrantes hacen a sus familias en países de Latinoamérica.

Existen varios tipos de remesas, dependiendo del contexto entre el remitente y el beneficiario, y el medio por el cual se envían:
| Tipo | Descripción |
|---|---|
| Remesa familiar | Envío personal entre familiares, como el apoyo para los gastos de la casa. |
| Remesa digital | Enviada y recibida a través de plataformas digitales, apps o chats, sin ir a una sucursal. |
| Remesa en efectivo | El remitente paga en efectivo en una tienda o agente, y el beneficiario retira el dinero en persona. |
| Remesa comercial | Transferencia entre empresas o para fines de negocio (menos frecuente en el contexto migratorio). |
El proceso es más sencillo de lo que parece:
Con Félix, todo el proceso para envíos de remesas ocurre por WhatsApp: sin apps adicionales y en minutos. Félix tiene comisiones desde $2.99 USD a cuenta bancaria según el país de destino, y antes de confirmar ves la comisión, el tipo de cambio y el monto que recibe tu beneficiario. Revisa el detalle en cuánto cobra de comisión Félix.
Consulta nuestra guía paso a paso de cómo enviar dinero con Félix para enviar una remesa en menos de 5 minutos.
Si quieres conocer aún más sobre los diferentes métodos de envío de remesas, regulaciones actuales o comparativas de los proveedores de servicio, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Las redes de agentes son puntos físicos donde tu familiar retira efectivo sin cuenta bancaria. Aprende cómo funcionan y qué necesita para retirar su envío.
Una red de agentes es un conjunto de establecimientos físicos autorizados (farmacias, tiendas de conveniencia, supermercados, bancos corresponsales) donde un beneficiario puede retirar dinero en efectivo que le fue enviado desde otro país, sin necesidad de tener una cuenta bancaria.
Los proveedores de servicio de envío de dinero como Western Union o MoneyGram tienen sus propias redes de agentes. Félix también ofrece retiro en efectivo a través de redes de agentes en la mayoría de los países de Latinoamérica a los que envía.

El proceso es sencillo para el beneficiario:
¿Necesita cuenta bancaria el beneficiario para retirar en una red de agentes?
El beneficiario no necesita cuenta bancaria ni teléfono inteligente para retirar en una red de agentes. Con Félix, el retiro en efectivo en destino está disponible en minutos en la mayoría de los casos. Para retirarlo, el beneficiario presenta su identificación y el número de referencia del envío que le comparte el remitente.
La cobertura varía por país y proveedor, pero en general las redes más grandes incluyen corresponsales bancarios, farmacias de cadena, tiendas de conveniencia y oficinas postales.
En zonas rurales donde no hay sucursales bancarias, las redes de agentes suelen ser la única opción para recibir remesas, por lo que su cobertura es clave al elegir un proveedor de servicio de envío de dinero.
Con Félix, tu familiar puede recibir el envío en efectivo en un punto de pago de su país, en la mayoría de los destinos de Latinoamérica: Félix te muestra los métodos disponibles al elegir el país. Consulta cómo puede recibir tu dinero tu beneficiario para ver las opciones por país. Y si prefieres pagar tu envío en efectivo en EE.UU., busca la tienda más cercana para enviar efectivo.
Para una comparación completa de métodos de entrega, consulta: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
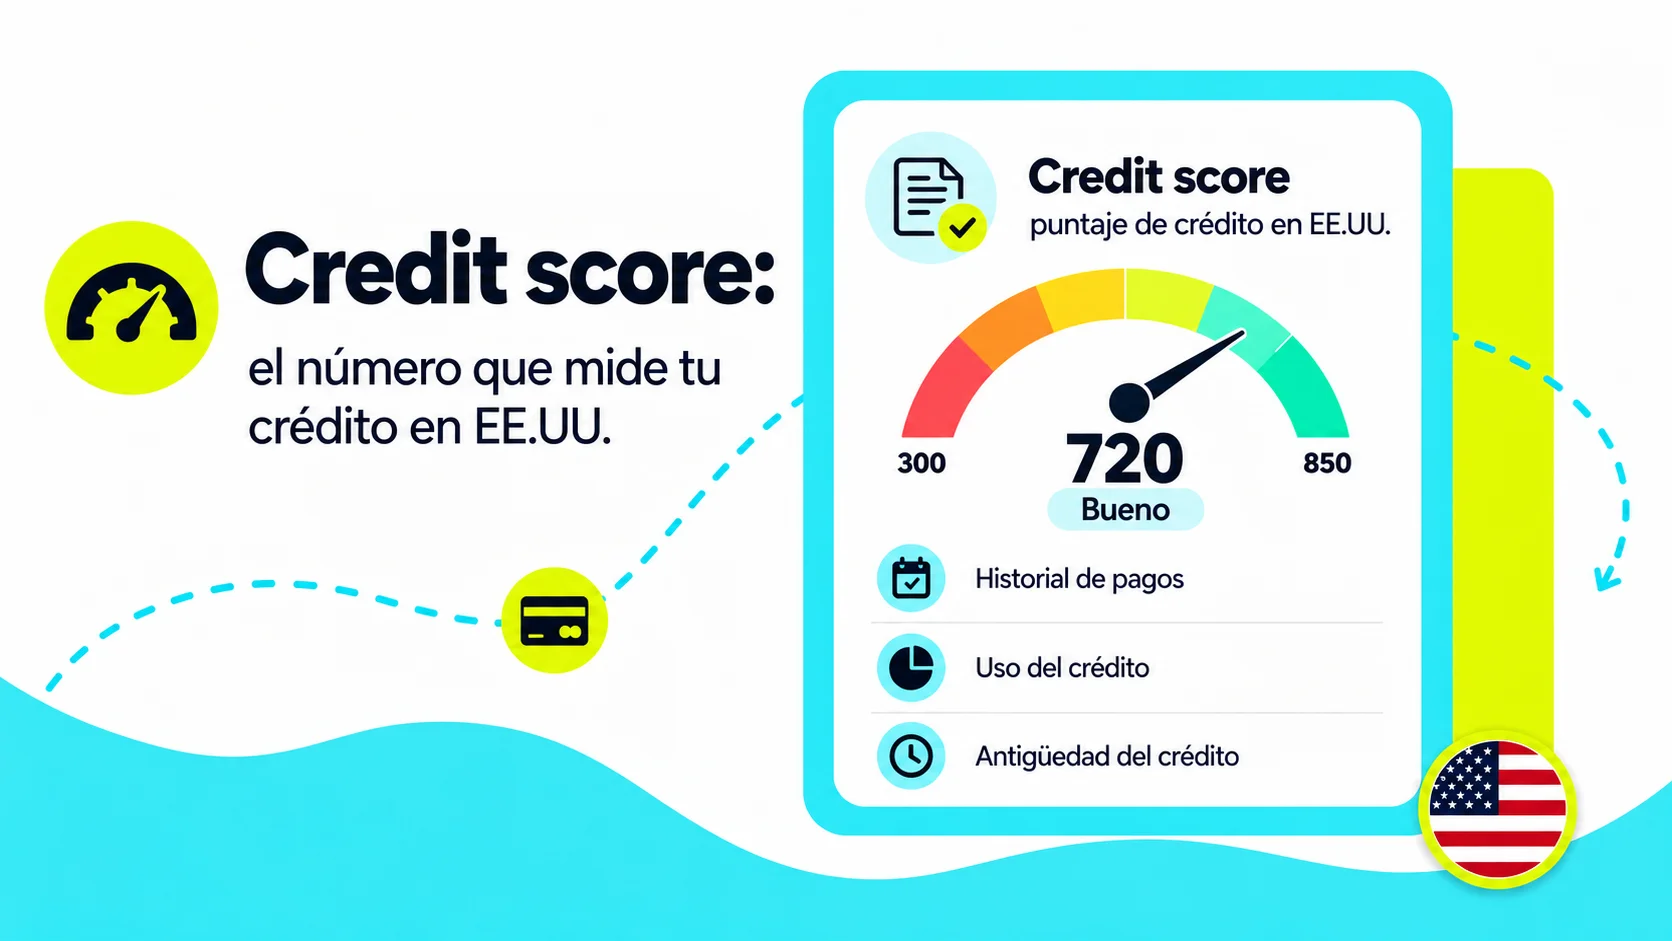
El credit score es el puntaje de 300 a 850 que usan los prestamistas en EE.UU. Aprende cómo se calcula, qué es un buen puntaje y cómo construirlo desde cero.
El credit score (puntaje de crédito) es un número de tres dígitos que predice qué tan probable es que pagues a tiempo un préstamo, calculado con la información de tu historial crediticio que guardan los burós de crédito de EE.UU. Los bancos y prestamistas lo usan para decidir si te aprueban una tarjeta o un préstamo y con qué tasa de interés.
Según la CFPB, la mayoría de los credit scores van de 300 a 850: cuanto más alto es tu puntaje, más fácil suele ser calificar para un crédito y conseguir mejores condiciones. Tu credit score no es un número fijo: cambia cada vez que los burós (Equifax, Experian y TransUnion) reciben información nueva sobre tus cuentas.

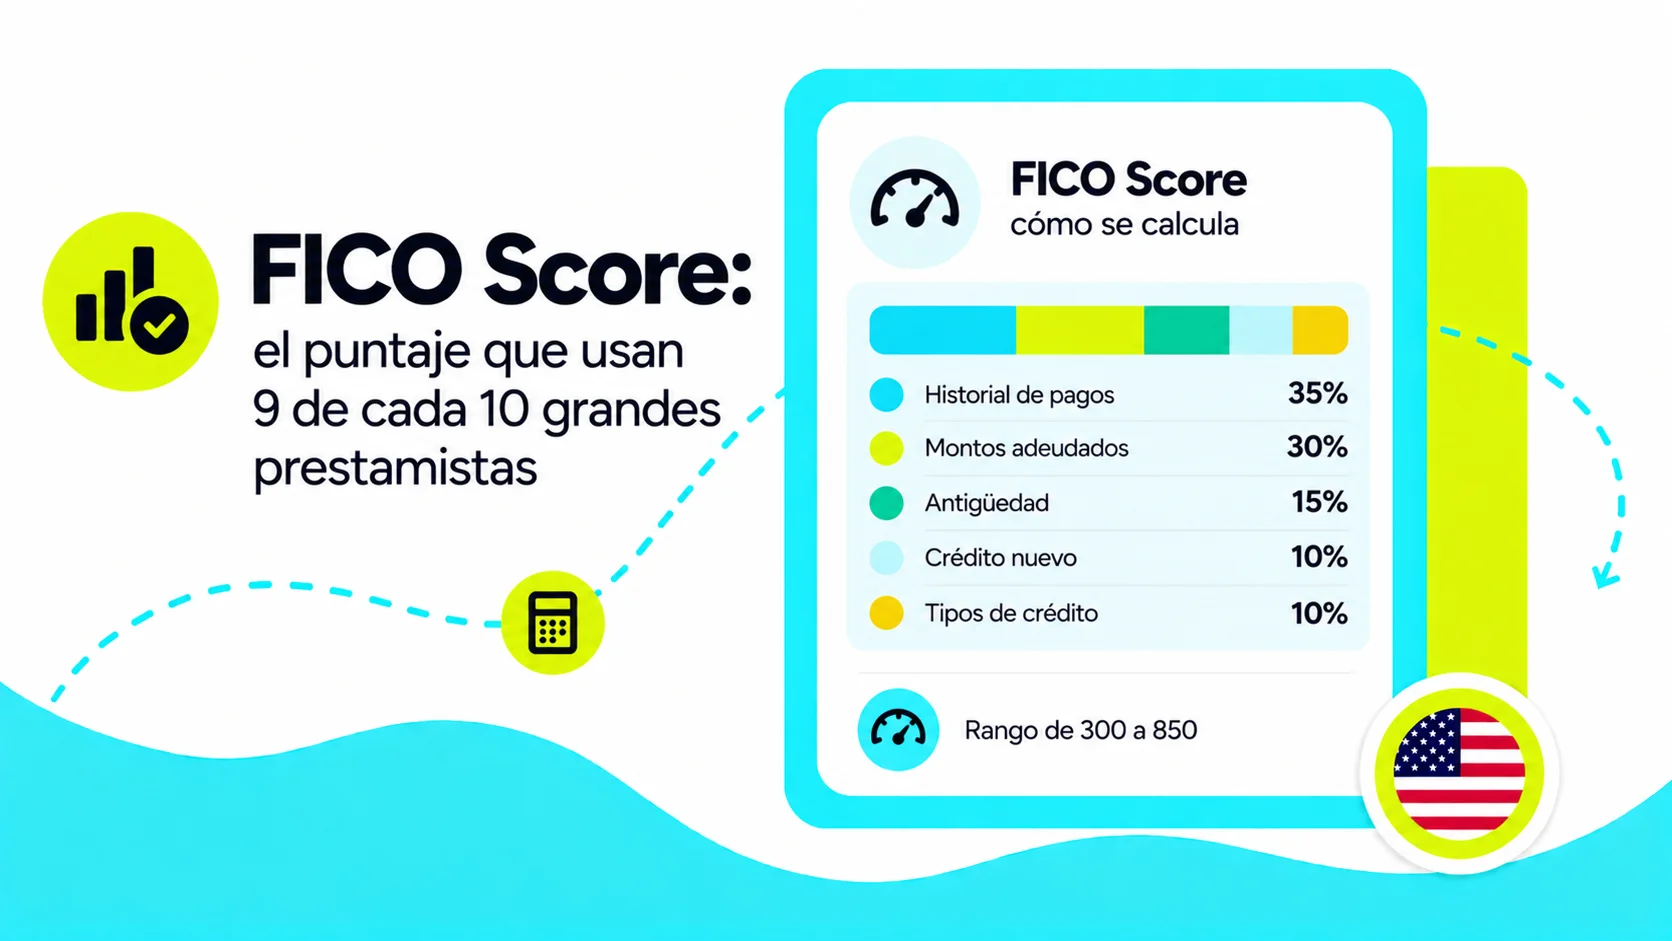
El modelo de puntaje más conocido en EE.UU. es el FICO Score. Según myFICO, el sitio oficial de FICO para consumidores, el puntaje se calcula con cinco categorías de datos de tu reporte de crédito:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas tus cuentas a tiempo |
| Montos adeudados | 30% | Cuánto debes, incluida la parte de tu límite de crédito que usas (utilización) |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas de crédito abiertas |
| Crédito nuevo | 10% | Cuántas cuentas o solicitudes de crédito recientes tienes |
| Mezcla de crédito | 10% | Qué tipos de cuentas tienes (tarjetas, préstamos) |
Estos porcentajes muestran la importancia de cada categoría para la población general. Para cada persona, el peso exacto puede variar según su perfil: alguien con poco historial, por ejemplo, se evalúa distinto que alguien con muchos años de crédito.
El credit score FICO se calcula con cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial (15%), crédito nuevo (10%) y mezcla de crédito (10%). Pagar a tiempo y usar poco de tu límite de crédito disponible son los dos hábitos que más pesan en tu puntaje.
Los FICO Score base van de 300 a 850 y se agrupan en cinco rangos:
| Rango FICO | Calificación |
|---|---|
| 800 a 850 | Excepcional |
| 740 a 799 | Muy bueno |
| 670 a 739 | Bueno |
| 580 a 669 | Regular |
| 300 a 579 | Deficiente |
Un buen credit score FICO en EE.UU. es, en general, de 670 o más: de 740 a 799 se considera muy bueno y de 800 en adelante, excepcional. Un puntaje más alto suele darte acceso a más productos de crédito y a tasas de interés más bajas.
Además de FICO existe VantageScore, otro modelo de puntaje que trabaja con los datos de los tres burós. Por eso es normal ver números distintos en distintas apps o bancos: cada modelo usa su propia fórmula y cada buró puede tener información distinta sobre ti.
Tu historial de crédito de otro país no se transfiere a EE.UU., así que al llegar lo normal es no tener credit score todavía. No eres el único: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós, y otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua. A un expediente con muy poca información se le llama thin file.
Para generar tu primer puntaje:
Para construir un credit score desde cero en EE.UU., necesitas al menos una cuenta de crédito que reporte tus pagos a los tres burós: Equifax, Experian y TransUnion. Una tarjeta de crédito asegurada o un credit-builder loan de un banco o cooperativa de crédito son los puntos de partida más comunes para inmigrantes, y algunas instituciones aceptan ITIN en lugar de SSN.
¿Revisar tu propio credit score lo baja?
Revisar tu propio credit score o tu reporte de crédito no baja tu puntaje, porque es una consulta blanda (soft inquiry). Solo las consultas duras (hard inquiries), que ocurren cuando solicitas un crédito y el prestamista revisa tu reporte, pueden bajar tu credit score de forma temporal.
Para comparar estas opciones con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu credit score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Con una tarjeta de crédito pides dinero prestado hasta un límite y lo pagas cada mes. Aprende cómo funciona en EE.UU., cuánto cuesta y cómo pedir la primera.
Una tarjeta de crédito es una tarjeta con la que pagas compras usando dinero que te presta un banco o emisor, hasta un monto máximo llamado límite de crédito, y que después devuelves con pagos mensuales. Si no pagas el saldo completo a tiempo, el emisor te cobra intereses según el APR de la tarjeta.
Con una tarjeta de débito pagas con el dinero que ya tienes en tu cuenta bancaria; con una tarjeta de crédito pides dinero prestado y lo pagas después.
En EE.UU., la tarjeta de crédito también es una de las formas más comunes de construir tu historial crediticio. Según la FTC (Comisión Federal de Comercio), si pagas a tiempo, una tarjeta de crédito puede ayudarte a construir un buen historial, porque la forma en que la usas y la pagas se reporta a los burós de crédito. Con ese historial se calcula tu credit score, el número que revisan bancos, arrendadores y aseguradoras.

Una tarjeta de crédito funciona por ciclos de facturación, que normalmente duran un mes:
Una tarjeta de crédito en EE.UU. funciona por ciclos mensuales: usas la tarjeta, el emisor cierra el ciclo en la fecha de corte, te envía un estado de cuenta y tú pagas antes de la fecha límite de pago. Según la FTC, en la mayoría de las tarjetas no pagas intereses si pagas el saldo completo de tus compras del mes antes de la fecha límite; si pagas menos, el saldo restante genera intereses.
Pagar solo el mínimo te mantiene al corriente, pero por ley tu estado de cuenta debe avisarte que así pagarás más intereses y tardarás más en liquidar tu saldo.
Estos son los cargos más comunes de una tarjeta de crédito:
| Cargo | Qué es |
|---|---|
| Intereses (APR) | El costo de dejar saldo pendiente de un mes a otro, expresado como tasa anual |
| Cuota anual | Lo que cobran algunas tarjetas cada año por tener la cuenta, la uses o no |
| Cargo por pago atrasado | Se cobra si tu pago mínimo llega después de la fecha límite |
| Adelanto de efectivo y transferencia de saldo | Cargos por sacar efectivo con la tarjeta o por pasar deuda de otra tarjeta |
| Cargo por exceder el límite | Solo te lo pueden cobrar si aceptaste que el emisor apruebe compras por encima de tu límite |
Los intereses suelen ser el cargo más caro. Según datos de la Reserva Federal publicados en septiembre de 2026, la tasa promedio de las cuentas de tarjeta de crédito que pagaron intereses fue de 22.15% anual en el segundo trimestre de 2026.
Los principales costos de una tarjeta de crédito en EE.UU. son los intereses (APR), la cuota anual y los cargos por pago atrasado o por servicios como adelantos de efectivo. Antes de solicitar una tarjeta de crédito, revisa su tabla de tarifas: por ley federal, el emisor debe mostrar el APR y las comisiones en una tabla estandarizada cuando te ofrece la tarjeta.
La ley federal de EE.UU., incluida la Ley CARD de 2009, pone reglas a los emisores de tarjetas de crédito. Estas son las más útiles para ti:
La ley federal de EE.UU. te protege cuando usas una tarjeta de crédito: el emisor debe enviarte el estado de cuenta al menos 21 días antes de la fecha límite de pago y, en general, avisarte por escrito con 45 días de anticipación antes de subir tu tasa de interés. Además, según la FTC, si alguien usa tu tarjeta de crédito sin tu permiso antes de que la reportes como perdida o robada, lo máximo que puedes tener que pagar es $50.
Tu historial de crédito de otro país no se transfiere automáticamente a EE.UU., así que al llegar es normal que un banco no te apruebe una tarjeta tradicional. Para empezar:
Para conseguir tu primera tarjeta de crédito en EE.UU. sin historial, el punto de partida más común es una tarjeta de crédito asegurada, que pide un depósito como garantía. Antes de solicitarla, confirma que el emisor reporte tus pagos a los tres burós de crédito (Equifax, Experian y TransUnion); si no tienes SSN, algunas cooperativas de crédito y bancos comunitarios aceptan ITIN.
Para comparar la tarjeta asegurada con otras opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Félix no emite tarjetas de crédito. Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp y puedes pagar tus envíos con una tarjeta de débito o de crédito emitida en EE.UU. (excepto American Express). Con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
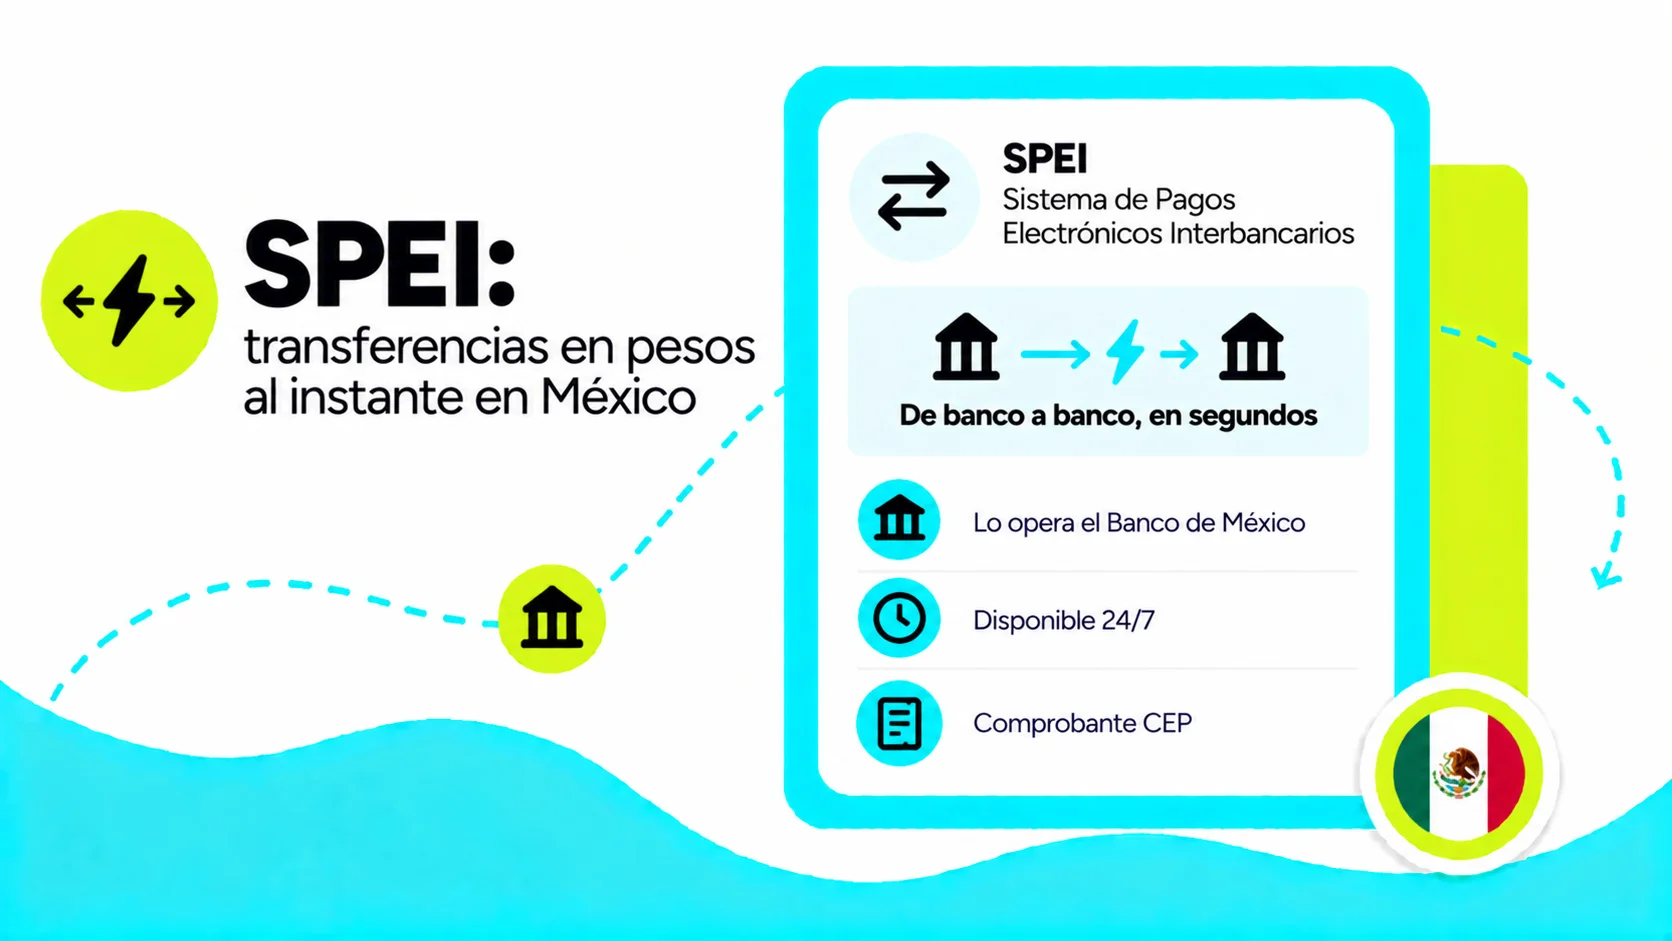
El SPEI es el sistema de pagos del Banco de México para transferir pesos entre bancos al instante. Aprende cómo funciona y qué papel tiene al recibir remesas.
El SPEI (Sistema de Pagos Electrónicos Interbancarios) es el sistema de pagos del Banco de México que permite enviar y recibir transferencias electrónicas en pesos entre cuentas de distintas instituciones financieras dentro de México. Para recibir una transferencia por SPEI, normalmente basta con dar la CLABE de 18 dígitos de tu cuenta bancaria.
El Banco de México administra el SPEI y describe sus transferencias como inmediatas, seguras y disponibles 24/7. En el SPEI participan bancos y otras instituciones financieras reguladas, y también participantes indirectos que se conectan a través de ellos.

Según el Banco de México, una transferencia por SPEI sigue este recorrido:
Para identificar la cuenta de destino, el SPEI acepta la CLABE (18 dígitos), un número de tarjeta de débito (16 dígitos) o, con el servicio Dimo, un número de celular (10 dígitos) vinculado a la cuenta.
¿Cómo comprobar que una transferencia SPEI llegó?
Para comprobar que una transferencia SPEI llegó, puedes descargar el Comprobante Electrónico de Pago (CEP) en el sitio del Banco de México, en formato PDF o XML. El CEP solo se genera cuando el banco que recibe el dinero ya confirmó el depósito, y para obtenerlo necesitas datos como la fecha, la clave de rastreo, el monto y la cuenta que recibió la transferencia.
El SPEI no conecta directamente con bancos de EE.UU.: solo procesa transferencias en pesos mexicanos entre instituciones que operan dentro de México. Para enviar dinero desde EE.UU. a una cuenta en México, lo más común es usar un proveedor de envíos de dinero que reciba tus dólares, los convierta a pesos y deposite en la cuenta de tu beneficiario usando su CLABE.
Por eso, una remesa a una cuenta bancaria en México tiene dos partes: el envío internacional, que hace el proveedor de servicio de envío de dinero con el tipo de cambio que te muestra antes de confirmar, y el depósito final en pesos en la cuenta del beneficiario. Es distinto de una transferencia bancaria internacional entre bancos, que suele tardar más y pasar por bancos intermediarios.
Con Félix envías dinero desde EE.UU. por WhatsApp a cuentas bancarias en México usando la CLABE de tu beneficiario, y los depósitos bancarios a México suelen llegar en minutos. Revisa los tiempos por método en ¿Cuánto tarda en llegar un envío de dinero de Félix? y la guía completa Envíos de dinero y remesas.
El APR es la tasa anual que mide cuánto te cuesta un crédito en EE.UU. Aprende cómo funciona en tarjetas y préstamos, sus tipos y cómo usarlo para comparar.
El APR (Annual Percentage Rate, o tasa de porcentaje anual) es el costo de un crédito expresado como una tasa anual, y es la cifra que los prestamistas en EE.UU. deben mostrarte para que puedas comparar productos. Mientras más alto es el APR, más pagas por pedir dinero prestado.
Vas a ver el APR en las ofertas de tarjetas de crédito, préstamos personales, préstamos para auto e hipotecas. La ley federal (la Ley de Veracidad en los Préstamos y su Regulación Z) obliga a los prestamistas a calcularlo con las mismas reglas, para que un APR de un banco se pueda comparar con el de otro.

Depende del tipo de crédito:
| Tipo de crédito | Qué incluye el APR |
|---|---|
| Tarjeta de crédito | La tasa de interés anual. No incluye cargos como la cuota anual, que se cobran aparte |
| Préstamo a plazos (personal, auto, hipoteca) | El interés más ciertos cargos del préstamo, como algunas comisiones de apertura, por eso suele ser más alto que la tasa de interés |
En una tarjeta de crédito, el APR es básicamente la tasa de interés anual; en un préstamo a plazos, el APR suma el interés y ciertos cargos del préstamo, por eso puede ser más alto que la tasa de interés anunciada. Para comparar dos préstamos en EE.UU., mira el APR y no solo la tasa de interés: el APR refleja mejor el costo total del crédito.
Si dejas saldo pendiente en tu tarjeta de crédito, el emisor divide el APR en una tasa periódica (por ejemplo, diaria) y la aplica a lo que debes.
Un ejemplo sencillo: con un APR de 24% y un saldo de $1,000 que dejas sin pagar un mes, pagarías alrededor de $20 de intereses ese mes (24% ÷ 12 meses = 2% mensual). Según datos de la Reserva Federal publicados en septiembre de 2026, la tasa promedio de las cuentas de tarjeta de crédito que pagaron intereses fue de 22.15% anual en el segundo trimestre de 2026.
Una misma tarjeta puede tener varios APR:
| Tipo de APR | Cuándo aplica |
|---|---|
| APR de compras | A las compras que no pagas completas a tiempo |
| APR de adelanto de efectivo | Cuando sacas efectivo con la tarjeta; normalmente genera intereses desde ese mismo día |
| APR de transferencia de saldo | Cuando pasas deuda de otra tarjeta |
| APR introductorio | Una tasa más baja por un tiempo al abrir la cuenta; por ley, si te la ofrecen debe durar al menos 6 meses |
| APR de penalización | Una tasa más alta que puede aplicarse si te atrasas en tus pagos |
El APR de penalización tiene límites: el emisor solo puede aplicarlo a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso, y debe avisarte por escrito al menos 45 días antes. Además, muchas tarjetas tienen un APR variable, que sube o baja según un índice de tasas, así que tu APR puede cambiar aunque no te atrases.
En una tarjeta de crédito, el APR de compras genera intereses cuando no pagas el saldo completo antes de la fecha límite: si pagas el saldo completo de tus compras cada mes, en la mayoría de las tarjetas no pagas intereses por ellas. Una misma tarjeta de crédito puede tener varios APR (de compras, de adelanto de efectivo, de transferencia de saldo, introductorio y de penalización), y el APR de penalización solo puede aplicarse a tu saldo existente si tu pago mínimo tiene más de 60 días de atraso.
El APR que te ofrece un banco depende en buena parte de tu credit score: un puntaje más alto suele darte acceso a tasas más bajas. Si estás empezando tu historial en EE.UU., es normal que tus primeras ofertas, como una tarjeta de crédito asegurada, tengan un APR alto. La forma más segura de que ese APR no te cueste es pagar el saldo completo cada mes.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El saldo es el crédito que queda disponible en una línea prepago tras una recarga internacional, usable en llamadas, mensajes o datos.
El saldo es el crédito que queda disponible en una línea prepago después de una recarga internacional, y que el destinatario puede usar para llamadas, mensajes o datos según las reglas de su operadora. A diferencia de un depósito bancario, el saldo solo puede usarse dentro del servicio de telefonía y no se puede retirar en efectivo.

En la mayoría de los casos, la operadora móvil envía un mensaje de texto automático confirmando la recarga, con el monto expresado en la moneda del operador, que en la mayoría de los países no es el dólar. El destinatario no necesita hacer nada para reclamarlo: el saldo queda disponible en minutos en su línea.
El saldo de una recarga internacional no dura para siempre: la mayoría de las operadoras aplican una fecha de vencimiento según el monto recargado. Si el destinatario no lo usa antes de esa fecha, puede perderlo.
Al enviar una recarga con Félix por WhatsApp, el saldo se acredita en la línea del destinatario generalmente en minutos después de confirmar el pago. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Un cofirmante (cosigner) firma un préstamo con otra persona y se obliga a pagarlo si ella no paga. Conoce sus obligaciones y cómo afecta tu crédito en EE.UU.
Un cofirmante (cosigner) es una persona que firma un préstamo o una tarjeta de crédito junto con el solicitante principal y se compromete a pagar la deuda si esa persona no paga. Los prestamistas en EE.UU. lo piden cuando el solicitante no califica solo, por ejemplo porque no tiene suficiente historial crediticio.
Según la FTC (Comisión Federal de Comercio), puedes cofirmar casi cualquier tipo de préstamo: préstamos estudiantiles, de auto, personales, para mejoras del hogar, hipotecas y acuerdos de tarjeta de crédito.

Por ley federal, el prestamista debe darte un documento llamado "Aviso al cofirmante" (Notice to Cosigner) antes de que firmes, salvo en algunas hipotecas para comprar vivienda. Según la FTC, ese aviso explica que:
Según la FTC, el aviso debe estar en el mismo idioma que el contrato: si el contrato está en español, el aviso también.
Un cofirmante en EE.UU. está obligado a pagar la deuda completa, más cargos por atraso o costos de cobranza, si el deudor principal no paga, y el prestamista puede cobrarle directamente sin intentar antes cobrarle al deudor, salvo en los estados donde la ley exige cobrarle primero al deudor. En la mayoría de los préstamos, la ley obliga al prestamista a entregarle antes de firmar un "Aviso al cofirmante" que explica estas obligaciones.
Según la FTC, la deuda que cofirmas es tuya, no solo un respaldo: si el deudor principal paga tarde, tu credit score también puede bajar.
Ser cofirmante de un préstamo en EE.UU. puede afectar tu propio credit score, porque el prestamista puede reportar la deuda a los burós de crédito como tuya y cualquier pago tardío del deudor principal puede aparecer también en tu reporte. Aunque el deudor pague a tiempo, la deuda cuenta como una obligación tuya cuando solicitas un crédito propio.
¿Un cofirmante es dueño de lo que se compra con el préstamo?
No, cofirmar un préstamo no te da ningún título, propiedad ni derecho sobre lo que se compra con ese dinero, como un auto o una casa. El cofirmante solo asume la obligación de pagar la deuda si el deudor principal no lo hace.
Según la FTC, antes de cofirmar conviene:
Si eres tú quien no califica solo, hay caminos sin cofirmante, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para conocer más opciones, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
La CLABE es el número de 18 dígitos que identifica cada cuenta bancaria en México. Aprende cómo se forma, dónde encontrarla y cómo usarla para recibir remesas.
La CLABE (Clave Bancaria Estandarizada) es un número de 18 dígitos que identifica de forma única cada cuenta bancaria en México y que se usa para recibir transferencias de otros bancos, incluidas las remesas enviadas desde EE.UU. Es el dato que piden el sistema de pagos SPEI y los proveedores de envíos de dinero para depositar en una cuenta bancaria mexicana.
La CLABE es el equivalente mexicano del identificador de número de cuenta local que usa cada país para recibir depósitos.

La CLABE no es un número al azar: cada parte guarda un dato de la cuenta.
| Dígitos | Qué indican |
|---|---|
| 1 al 3 | El banco o institución financiera |
| 4 al 6 | La plaza (ciudad) donde se abrió la cuenta |
| 7 al 17 | El número de cuenta (11 dígitos) |
| 18 | El dígito de control, que ayuda a detectar errores al escribirla |
La CLABE de 18 dígitos se forma con cuatro partes: 3 dígitos del banco, 3 de la plaza donde se abrió la cuenta, 11 del número de cuenta y 1 dígito de control. Por eso el número de cuenta solo no basta para recibir dinero desde otro banco o desde el extranjero: para un depósito bancario en México desde EE.UU., el dato que necesitas es la CLABE completa.
Si quieres ver la diferencia en detalle, lee CLABE interbancaria vs. número de cuenta: ¿cuál dar para recibir dinero del extranjero?.
Si eres el beneficiario, puedes encontrar tu CLABE en tres lugares:
Algunas billeteras digitales de México también asignan una CLABE a cada cuenta, así que pueden recibir depósitos igual que un banco.
¿Qué pasa si escribes mal la CLABE?
Una CLABE con un dígito equivocado puede hacer que un depósito bancario en México sea rechazado o retenido. El dígito de control detecta muchos errores de captura, pero no todos: antes de enviar, revisa los 18 dígitos y confirma que el nombre del titular coincida con el de la cuenta.
Con Félix, para hacer un depósito bancario en México necesitas la CLABE de 18 dígitos de tu beneficiario, que puede compartírtela por WhatsApp antes del envío. Los depósitos bancarios a México con Félix suelen llegar en minutos. Consulta los bancos, cajas y billeteras disponibles en ¿A dónde puedo enviar dinero en México con Félix? y el panorama completo en la guía Envíos de dinero y remesas.
Un banco comunitario es un banco pequeño y local que presta y da servicios en su zona. Aprende en qué se diferencia de un banco grande y cómo abrir tu cuenta.
Un banco comunitario (community bank) es un banco más pequeño y de enfoque local que capta depósitos y presta dinero principalmente a las personas, familias y pequeños negocios de la zona donde opera. Como cualquier banco, te permite abrir una cuenta bancaria, ahorrar y solicitar préstamos.
Según la FDIC, la agencia federal que es su principal regulador, los bancos comunitarios cumplen un papel clave en la economía de EE.UU.: prestan a dueños de pequeños negocios y agricultores, y dan servicios bancarios esenciales en pueblos pequeños y zonas rurales de todo el país.

| Banco comunitario | Banco grande | Cooperativa de crédito | |
|---|---|---|---|
| Alcance | Local o regional | Nacional | Local o regional |
| Dueños | Accionistas | Accionistas | Sus socios |
| Quién puede usarlo | Cualquier cliente que acepte | Cualquier cliente que acepte | Personas que cumplen su requisito de membresía |
| Seguro federal de depósitos | FDIC | FDIC | NCUA |
La principal diferencia con una cooperativa de crédito es la propiedad: el banco comunitario es una empresa con accionistas, mientras que la cooperativa es una institución sin fines de lucro que pertenece a sus socios. Frente a un banco grande, el banco comunitario tiene menos sucursales y suele concentrar su negocio en una sola comunidad o región.
¿Está asegurado tu dinero en un banco comunitario?
El dinero que depositas en un banco comunitario asegurado por la FDIC está protegido hasta $250,000 por depositante, por banco y por categoría de cuenta, igual que en un banco grande. Según la FDIC, desde su creación en 1933 ningún depositante ha perdido un centavo de fondos asegurados, y puedes confirmar que tu banco está asegurado con la herramienta BankFind de la FDIC.
Para muchos inmigrantes, el primer obstáculo es abrir una cuenta. Algunos bancos comunitarios aceptan el ITIN para abrir cuentas y solicitar productos de crédito, lo que abre la puerta a quienes todavía no tienen número de Seguro Social. Además, algunos bancos comunitarios están certificados como CDFI (institución financiera de desarrollo comunitario): según el CDFI Fund del Departamento del Tesoro, los bancos de desarrollo comunitario pueden obtener esta certificación cuando su misión es servir a comunidades de bajos ingresos y a personas sin acceso a financiamiento.
Abrir una cuenta en un banco comunitario también puede ser tu primer paso para empezar tu historial crediticio, por ejemplo con una tarjeta de crédito asegurada que reporte tus pagos a los tres burós. Una cuenta de depósito, por sí sola, no construye crédito.
Un banco comunitario puede ser una puerta de entrada al sistema financiero de EE.UU. para inmigrantes latinos, porque algunos aceptan el ITIN en lugar del número de Seguro Social para abrir cuentas y solicitar productos de crédito. Antes de visitar una sucursal, llama y confirma qué identificaciones aceptan.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es un banco: para guardar tu dinero con seguro de la FDIC o construir crédito en EE.UU., el camino es una cuenta en un banco comunitario, un banco grande o una cooperativa de crédito. Para ver cómo empezar tu crédito en EE.UU., incluso sin SSN, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
EAPD es la sigla en español de un préstamo para enviar dinero hoy y pagarlo después. Descubre qué significa cada letra y en qué se diferencia de SNPL y BNPL.
EAPD es la sigla en español de "Envía Ahora, Paga Después", el nombre de un tipo de préstamo que te permite enviar dinero hoy y pagarlo más tarde. En inglés, el mismo modelo se conoce como SNPL (Send Now, Pay Later). La explicación completa de cómo funciona está en Envía ahora, paga después.

| Letra | Palabra | En inglés (SNPL) |
|---|---|---|
| E | Envía | Send |
| A | Ahora | Now |
| P | Paga | Pay |
| D | Después | Later |
La sigla describe el orden de las cosas: primero sale el envío de dinero y después llega el pago del crédito que lo cubrió.
EAPD no es una sigla oficial ni muy extendida: la vas a ver en algunas guías y artículos en español sobre crédito para inmigrantes, cuando hablan de enviar una remesa sin tener el efectivo a la mano. Como suena parecida, es fácil confundirla con BNPL (Buy Now, Pay Later, "compra ahora, paga después").
¿EAPD, SNPL y BNPL son lo mismo?
EAPD y SNPL nombran lo mismo en dos idiomas: un préstamo para enviar dinero ahora y pagarlo después, mientras que BNPL (compra ahora, paga después) se usa para financiar compras en tiendas. Las tres siglas comparten la idea de pagar más tarde, pero el dinero se usa para cosas distintas.
En Félix, este modelo se llama Préstamos: "Envía ahora, paga después". Te permite enviar dinero a tu familia en Latinoamérica desde WhatsApp hoy y pagarlo después. Para ver cómo encaja con otras opciones de crédito en EE.UU., lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
La fecha de vencimiento del saldo es el plazo que fijan las operadoras para usar el saldo o los datos de una recarga internacional antes de perderlo.
La fecha de vencimiento del saldo es el plazo que fija una operadora móvil para que el destinatario use el saldo o los datos de una recarga internacional antes de perderlo. El plazo exacto varía según el monto recargado y las políticas de cada operadora.

Las operadoras usan la fecha de vencimiento para incentivar recargas frecuentes y para administrar el uso de sus redes. Un monto más alto no siempre implica más tiempo antes de que expire: cada operadora asigna sus propios plazos según el tipo de recarga.
Si el destinatario no consume el saldo de una recarga antes de la fecha de vencimiento fijada por su operadora, generalmente lo pierde por completo, sin posibilidad de recuperarlo ni transferirlo a la siguiente recarga. Por eso conviene preguntar directamente cada cuánto se necesita recargar según el patrón de uso real.
Antes de elegir un monto o denominación al recargar con Félix, conviene confirmar con el destinatario cada cuánto usa su saldo, en lugar de asumir que un monto grande "le dura más". Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
La tarjeta de crédito asegurada pide un depósito como garantía. Aprende cómo funciona en EE.UU., cuánto cuesta y cómo te ayuda a crear tu historial crediticio.
Una tarjeta de crédito asegurada es una tarjeta de crédito que te pide dejar un depósito de dinero como garantía para abrir la cuenta, pensada para personas que todavía no tienen historial crediticio o quieren mejorarlo. Se usa igual que cualquier tarjeta de crédito: haces compras, recibes un estado de cuenta y pagas cada mes.
El depósito protege al emisor: si dejas de pagar, puede cobrar la deuda con ese dinero. Por eso, cuando acabas de llegar a EE.UU. y no tienes historial, suele ser más fácil que te aprueben una tarjeta asegurada que una tarjeta tradicional.

El depósito de una tarjeta de crédito asegurada es una garantía, no un pago: tus compras las pagas cada mes con tu propio dinero, igual que en cualquier tarjeta de crédito. Según la FTC, el depósito suele ser un porcentaje de tu límite de crédito, a veces hasta el 100%, y normalmente te lo devuelven cuando pagas tu saldo y cierras la cuenta.
Sí, si se cumplen dos condiciones: que el emisor reporte tu uso de la tarjeta a los burós de crédito y que tú la uses bien. Según la FTC, muchos emisores de tarjetas aseguradas reportan, pero no todos, y una tarjeta asegurada puede ayudarte con el tiempo a calificar para una tarjeta sin depósito.
Para que la tarjeta trabaje a favor de tu credit score:
Una tarjeta de crédito asegurada solo ayuda a construir tu credit score en EE.UU. si el emisor reporta tus pagos a los burós de crédito y tú pagas a tiempo y te mantienes dentro de tu límite. Según la FTC, muchos emisores de tarjetas aseguradas reportan cómo usas la tarjeta, pero no todos: confírmalo antes de solicitarla.
Según la FTC, las tarjetas aseguradas suelen tener, aunque no siempre, un APR y una cuota anual más altos que las tarjetas no aseguradas. Algunas también cobran cargos de activación o de mantenimiento mensual, y cada cargo reduce el crédito que te queda disponible. Pagar el saldo completo cada mes evita los intereses en la mayoría de las tarjetas.
Las tarjetas de crédito aseguradas suelen cobrar un APR y una cuota anual más altos que las tarjetas no aseguradas, y algunas suman cargos de activación o de mantenimiento mensual, según la FTC. Por ley federal, durante el primer año las comisiones obligatorias de cualquier tarjeta de crédito no pueden superar el 25% del límite de crédito inicial, sin contar cargos por pago atrasado, por exceder el límite o por pago devuelto.
Para comparar la tarjeta asegurada con otras formas de empezar, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El código SWIFT identifica a los bancos en transferencias internacionales. Aprende qué es, cómo leerlo y cuándo lo necesitas al enviar dinero desde EE.UU.
Un código SWIFT (también llamado código BIC) es un identificador único de 8 u 11 caracteres que identifica a un banco específico dentro del sistema de pagos internacionales. Se usa para hacer transferencias bancarias internacionales directamente de banco a banco entre países distintos.
SWIFT son las siglas de Society for Worldwide Interbank Financial Telecommunication, la red que, según Swift, conecta a más de 11,000 instituciones financieras en más de 200 países y territorios.

Cada código tiene una estructura fija de cuatro partes:
| Parte | Caracteres | Qué identifica |
|---|---|---|
| Código del banco | 4 | La institución financiera |
| Código del país | 2 | El país donde opera el banco |
| Código de localidad | 2 | La ciudad o zona del banco |
| Código de sucursal | 3 (opcional) | La sucursal específica. Si no aplica, aparece XXX |
Por ejemplo, en un código de 8 caracteres como AAAABBCC: los primeros 4 (AAAA) identifican al banco, los siguientes 2 (BB) al país, y los últimos 2 (CC) a la ciudad o zona.
Solo necesitas un código SWIFT si tu banco en EE.UU. va a hacer un wire transfer directo al banco de tu beneficiario. Si usas un servicio de envío de dinero como Félix, no lo necesitas: el servicio gestiona el ruteo bancario por ti.
Los wire transfers con código SWIFT suelen tener un cargo de tu banco, además del margen cambiario al convertir tus dólares, y normalmente tardan de 1 a 5 días hábiles. Para envíos familiares regulares, la mayoría de los remitentes opta por un servicio de remesas, que suele ser más rápido y más barato.
Para encontrar el código SWIFT de un banco, consulta su sitio web oficial, revisa el estado de cuenta o llama directamente al banco. También puedes pedirle el código a tu beneficiario antes de iniciar la transferencia.
Con Félix, no necesitas el código SWIFT de ningún banco. Todo ocurre por WhatsApp: necesitas el nombre de tu beneficiario y los datos de su cuenta según el país, y Félix deposita directamente en su cuenta. Antes de confirmar, ves la comisión y el total del envío: consulta cuánto cobra de comisión Félix por país.
Para entender todas las opciones de envío disponibles, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU: Todo lo que necesitas saber en 2026.
El tipo de cambio determina cuánto dinero recibe tu familia. Aprende qué es, cómo funciona y cómo conseguir la mejor tasa al enviar dinero desde EE.UU.
El tipo de cambio (también llamado tasa de cambio) es el precio de una moneda expresado en términos de otra. En pocas palabras: cuántas unidades de la moneda local recibes por cada dólar que envías.
Por ejemplo, si el tipo de cambio es de 20 unidades de moneda local por dólar, tu beneficiario recibe 20 unidades por cada dólar enviado.
Si envías $300 dólares con esa tasa, recibe 6,000 unidades. Si la tasa fuera 19.80, recibiría solo 5,940. Una diferencia de 0.20 en la tasa equivale a 60 unidades menos para tu familia en cada envío.

No todas las tasas son iguales. Existen dos que debes conocer:
Una diferencia del 1% en un envío mensual de $300 significa $3 menos por transferencia, o $36 al año que tu familia no recibe. En envíos más grandes, el impacto es mayor.
| Tipo | Descripción |
|---|---|
| Tasa interbancaria (mid-market rate) | El tipo de cambio al que los bancos e instituciones financieras intercambian divisas entre sí. Es la referencia del mercado. |
| Tasa de cambio fija | Se bloquea al momento de confirmar el envío. Lo que ves es lo que tu familiar recibe. |
| Tasa de cambio flotante (en vivo) | Cambia a lo largo del día según la oferta y la demanda de divisas. |
| Tasa de cambio preferencial | Tasa mejorada que algunos servicios ofrecen por volumen, fidelidad, o promociones. |
Con Félix, ves el tipo de cambio que se aplica a tu envío y el monto exacto que recibirá tu familia en moneda local antes de confirmar. Esa tasa ya refleja el margen de Félix: no se cobra un cargo separado por tipo de cambio. Revisa cómo se suman la tasa y la comisión en cuánto cobra de comisión Félix.
Para entender más sobre cómo los costos y las tasas afectan el precio real de tus envíos, consulta nuestra guía completa: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
Ser credit invisible es no tener ningún expediente en los burós de crédito de EE.UU. Aprende por qué le pasa a muchos inmigrantes y cómo dejar de serlo.
Ser credit invisible (invisible crediticio) significa no tener ningún expediente en los burós de crédito de EE.UU., así que no tienes historial crediticio ni se puede calcular tu credit score. Es el término que usa la CFPB, la agencia federal de protección financiera del consumidor, para medir cuántas personas están fuera del sistema de crédito.
Según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible. La misma actualización muestra que otro 9.8% de los adultos sí tenía un expediente, pero sin puntaje:
| Situación (CFPB, diciembre de 2020) | Qué significa | Adultos en EE.UU. |
|---|---|---|
| Credit invisible | No tiene ningún expediente en los burós | 2.7% |
| Sin puntaje por información insuficiente | Tiene un expediente con muy poca información | 3.9% |
| Sin puntaje por información antigua | Tiene un expediente sin actividad reciente | 5.9% |
A un expediente con muy poca información también se le llama thin file, un término de la industria financiera.

Tu historial de crédito de otro país no se transfiere a los burós de EE.UU. Aunque hayas tenido tarjetas o préstamos durante años en tu país de origen, al llegar no tienes expediente hasta que una cuenta de crédito en EE.UU. reporta tu actividad. Pagar todo en efectivo o con tarjeta de débito tampoco crea historial, porque esas cuentas no son crédito.
Ser credit invisible no significa que manejes mal tu dinero: significa que el sistema todavía no tiene información sobre ti. Pero tiene consecuencias prácticas, como que te pidan un depósito más alto para rentar una vivienda o que te nieguen una tarjeta de crédito tradicional. Para ver qué opciones existen mientras tanto, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
Para dejar de ser credit invisible en EE.UU., necesitas abrir al menos una cuenta de crédito que reporte tus pagos a los burós de crédito, como una tarjeta de crédito asegurada o un credit-builder loan. Con esa primera cuenta reportada se crea tu expediente, y con unos seis meses de pagos a tiempo puedes tener tu primer credit score.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para crear tu expediente en los burós de crédito, el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El FICO Score es el credit score que usa el 90% de los principales prestamistas de EE.UU. Aprende cómo se calcula, qué es un buen puntaje y cómo tener el tuyo.
El FICO Score es el modelo de credit score creado por Fair Isaac Corporation (FICO): un número de tres dígitos, de 300 a 850 en sus versiones base, que estima qué tan probable es que pagues tus deudas a tiempo. Se calcula con la información de tus reportes en los burós de crédito, y según myFICO lo usa el 90% de los principales prestamistas de EE.UU.
Los prestamistas empezaron a usar el FICO Score en 1989. Según myFICO, el sitio oficial de FICO para consumidores, antes existían muchos puntajes distintos, calculados cada uno a su manera, y algunos llegaban a incluir el género o la afiliación política de la persona. El FICO Score se creó para tener un estándar común.
Los prestamistas lo usan para tres decisiones: si te aprueban una tarjeta o un préstamo, qué tasa de interés te ofrecen y cuánto crédito te dan. Un puntaje más alto suele significar tasas más bajas y un límite de crédito más alto.

Según myFICO, el FICO Score se calcula con cinco categorías de datos de tu reporte de crédito:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35% | Si pagas tus cuentas a tiempo |
| Montos adeudados | 30% | Cuánto debes, incluida la parte de tu límite de crédito que usas (utilización) |
| Antigüedad del historial | 15% | Cuánto tiempo llevas con cuentas de crédito abiertas |
| Crédito nuevo | 10% | Cuántas cuentas o solicitudes de crédito recientes tienes |
| Mezcla de crédito | 10% | Qué tipos de cuentas tienes (tarjetas, préstamos) |
El FICO Score se calcula solo con la información de tu reporte de crédito, agrupada en cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial (15%), crédito nuevo (10%) y mezcla de crédito (10%). Tus ingresos o tu empleo no forman parte del puntaje, aunque el prestamista puede revisarlos por separado al evaluar tu solicitud.
Los porcentajes muestran la importancia de cada factor para la población general: el peso exacto puede variar según tu perfil, por ejemplo si tienes poco historial crediticio.
| Rango FICO | Calificación |
|---|---|
| 800 a 850 | Excepcional |
| 740 a 799 | Muy bueno |
| 670 a 739 | Bueno |
| 580 a 669 | Regular |
| 300 a 579 | Deficiente |
Según myFICO, un FICO Score de 670 a 739 se considera bueno, de 740 a 799 muy bueno y de 800 en adelante excepcional. No existe un puntaje mínimo único para todos los préstamos: cada prestamista fija sus propios requisitos según el tipo de crédito, tus ingresos y tus deudas.
Según myFICO, para que se pueda calcular tu FICO Score, tu reporte de crédito necesita:
Para tener un FICO Score necesitas al menos una cuenta de crédito abierta hace seis meses o más y reportada a un buró en los últimos seis meses. Por eso, si abres tu primera cuenta de crédito en EE.UU. y la usas y pagas a tiempo, lo normal es tener tu primer FICO Score en unos seis meses.
Si no tienes ningún expediente en los burós eres credit invisible, y si tu expediente tiene muy poca información tienes un thin file. En ambos casos, las formas más comunes de empezar son una tarjeta de crédito asegurada, un credit-builder loan de un banco o una cooperativa de crédito, o ser usuario autorizado en la tarjeta de un familiar. Si no tienes SSN, algunas instituciones aceptan ITIN. Para comparar estas opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
No tienes un solo FICO Score. Según myFICO, existen varias versiones del modelo y cada prestamista decide cuál usar:
| Versión | Para qué se usa |
|---|---|
| FICO Score 8 | La versión más usada por los prestamistas |
| FICO Score 9 | Ignora las cobranzas ya pagadas y toma en cuenta la renta cuando se reporta |
| FICO Score 10 y 10T | Las versiones más recientes; la 10T revisa la tendencia de tus saldos en los últimos 24 meses o más |
| FICO Auto Score y FICO Bankcard Score | Versiones para préstamos de auto y tarjetas de crédito, con escala de 250 a 900 |
| FICO Score 2, 4 y 5 | Versiones usadas en hipotecas |
Además, cada buró puede tener información distinta sobre ti, así que tu FICO Score puede cambiar según el buró que consulte el prestamista. Y no todos los puntajes que ves en apps son FICO: muchas muestran VantageScore, otro modelo que también va de 300 a 850 pero usa su propia fórmula.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu FICO Score en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Bre-B es el sistema de pagos interoperable del Banco de la República de Colombia. Así funciona una transferencia por Bre-B y su papel en las remesas.
Bre-B es el sistema de pagos del Banco de la República de Colombia que permite transferir pesos entre cuentas de distintas entidades financieras, como bancos y billeteras digitales, usando una llave Bre-B en lugar de un número de cuenta. Para recibir dinero por Bre-B, una persona necesita registrar al menos una llave Bre-B, como su celular o su cédula, asociada a su cuenta bancaria o billetera digital.
Bre-B es un sistema del Banco de la República, el banco central de Colombia: no es una empresa privada ni una aplicación. El Banco de la República lo describe como un sistema de pagos inmediatos e interoperable. No hay nada que descargar: Bre-B se usa desde el botón o la sección Bre-B dentro de la app de la entidad financiera donde la persona tiene su cuenta o billetera. Según el Banco de la República, Bre-B permite transferencias entre entidades distintas desde el 23 de septiembre de 2025, y en abril de 2026 ya sumaba más de 34 millones de personas registradas.

En términos sencillos, una transferencia por Bre-B sigue este recorrido:
¿Bre-B conecta bancos y billeteras digitales entre sí?
Bre-B es interoperable: permite enviar dinero entre entidades financieras distintas dentro de Colombia, por ejemplo desde una cuenta bancaria hacia una billetera digital, usando la llave Bre-B de quien recibe. Por eso, para enviar por Bre-B no hace falta saber en qué banco o billetera tiene su dinero la persona que recibe: su llave Bre-B reemplaza ese dato.
Bre-B no conecta directamente con bancos de EE.UU.: funciona dentro de Colombia, entre entidades financieras colombianas y en pesos colombianos. Para que una remesa enviada desde EE.UU. llegue por Bre-B, un proveedor de envíos de dinero recibe tus dólares, los convierte a pesos y los entrega a la llave Bre-B de tu beneficiario. Con Félix, un envío desde EE.UU. a una llave Bre-B llega en minutos.
Por eso, una remesa que llega por Bre-B tiene dos partes: el envío internacional, que hace el proveedor de servicio de envío de dinero con el tipo de cambio que te muestra antes de confirmar (puedes revisar el dólar hoy en Colombia), y la entrega final en pesos por Bre-B. La diferencia con un depósito bancario tradicional está en los datos: en lugar del banco, el tipo de cuenta y el número de cuenta, se usa la llave Bre-B de quien recibe.
Con Félix envías dinero desde EE.UU. por WhatsApp a la llave Bre-B de tu beneficiario en Colombia, y el dinero llega en minutos; además de la llave Bre-B, Félix te pide su nombre y su ciudad. Bre-B es un sistema del Banco de la República, no un producto de Félix. Revisa el paso a paso en cómo enviar dinero a Colombia con llave Bre-B en Félix, las dudas más comunes en ¿Qué es Bre-B y qué es una llave Bre-B? y el panorama completo en la guía Envíos de dinero y remesas.
El remitente es quien envía el dinero. Aprende qué documentos necesitas, cuáles son tus responsabilidades y cómo enviar dinero desde EE.UU. de forma segura.
Un remitente es la persona que origina y envía un envío de dinero o remesa. En el contexto migratorio latino en EE.UU., el remitente es típicamente el trabajador inmigrante que envía fondos a su familia en el país de origen.
El término viene del verbo "remitir", que significa enviar o mandar. Su contraparte es el beneficiario: la persona que recibe los fondos.

Los requisitos varían según el proveedor de servicio y el monto del envío, pero en general necesitas:
| Requisito | Detalle |
|---|---|
| Identificación válida | Pasaporte, licencia de conducir, matrícula consular, o ID estatal. La mayoría de los proveedores aceptan identificaciones extranjeras. |
| Datos del beneficiario | Nombre completo y, según el método de entrega, número de cuenta, teléfono o ubicación del punto de retiro. |
| Método de pago | Cuenta bancaria, tarjeta de débito, tarjeta de crédito, o efectivo (según el proveedor). |
| Dirección válida en EE.UU. | Algunos proveedores la solicitan para cumplir con regulaciones contra el lavado de dinero. |
No necesitas ser ciudadano americano ni tener número de seguro social (SSN) para enviar dinero desde EE.UU. La mayoría de los proveedores de servicio de envío de dinero aceptan identificaciones consulares y documentos de inmigración vigentes. Con Félix, te registras con un número de teléfono de EE.UU. y puedes empezar a enviar con los límites de una cuenta sin verificar; para límites más altos, verificas tu identidad con pasaporte, licencia de conducir o ID estatal emitidos en EE.UU.
Los proveedores aplican límites de envío por transacción, por día o por mes. Estos límites existen por regulaciones federales de cumplimiento (FinCEN y la Ley de Secreto Bancario).
En Félix, los límites dependen de tu nivel de verificación:
| Nivel de cuenta | Límite diario | Límite mensual | Límite semestral |
|---|---|---|---|
| Sin verificar | $1,500 | $2,999 | $9,999 |
| Verificado | $2,999 | $9,999 | $30,000 |
Para más detalles sobre cómo aumentar tus límites, consulta: ¿Cuáles son los límites de envío de dinero en Félix?
Si necesitas enviar montos mayores, es posible que el proveedor te solicite documentación adicional para verificar el origen de los fondos. Esto es estándar y no afecta tu estatus migratorio.
Con Félix, el proceso empieza en WhatsApp: indicas el monto, el país de destino y los datos de tu beneficiario, y Félix muestra el tipo de cambio y la comisión antes de que confirmes. No necesitas descargar ninguna app: te registras en el mismo chat con tu número de teléfono de EE.UU.
Para una guía paso a paso, consulta: Cómo enviar dinero con Félix.
Los burós de crédito en EE.UU. son Equifax, Experian y TransUnion y guardan tu historial crediticio. Aprende qué hacen, cómo revisarlos y cómo disputar errores.
Un buró de crédito es una empresa que recopila la información de tus cuentas y pagos de crédito y la guarda en tu reporte de crédito; en EE.UU., los tres burós nacionales son Equifax, Experian y TransUnion. Los prestamistas consultan esos reportes para conocer tu historial crediticio, y los modelos de credit score los usan para calcular tu puntaje.
En inglés también se les llama "credit bureaus" o agencias nacionales de reporte de crédito. Si en tu país de origen tenías registro en un buró o central de riesgo, esa información no pasa a Equifax, Experian ni TransUnion: en EE.UU. tu expediente empieza con la primera cuenta que se reporta aquí.

Los tres burós de crédito trabajan de la misma forma, aunque cada uno tiene su propia base de datos:
¿Los burós de crédito deciden si te aprueban un crédito?
Los burós de crédito no aprueban ni rechazan solicitudes de crédito: guardan tu información, y cada prestamista decide con sus propios criterios. La decisión de aprobarte, y con qué tasa de interés, la toma cada prestamista después de revisar tu reporte y tu solicitud.
Es normal que tu reporte y tu puntaje no sean iguales en Equifax, Experian y TransUnion. Según myFICO, las razones más comunes son:
Si estás empezando tu historial, elige productos que reporten a los tres burós: así tu historial aparece en los tres reportes, sin importar cuál consulte el prestamista. Las personas sin ningún expediente en los burós se conocen como credit invisible. Para ver qué opciones de crédito existen mientras empiezas, lee ¿Se puede pedir un préstamo sin historial crediticio en EE.UU.?.
Si encuentras un error en tu reporte de un buró de crédito, puedes disputarlo en línea, por teléfono o por correo, y según la FTC el buró tiene 30 días para investigarlo. Tanto el buró como la empresa que reportó la información están obligados a corregir los datos incorrectos.
Congelar tu crédito (credit freeze) en los tres burós de crédito es gratis, no afecta tu credit score y evita que alguien abra cuentas nuevas a tu nombre. Según la FTC, el congelamiento dura hasta que tú lo levantas, y puedes quitarlo temporalmente cuando necesites solicitar un crédito.
Para congelar tu crédito tienes que contactar a cada uno de los tres burós. Otra opción es la alerta de fraude (fraud alert): les pide a los prestamistas que confirmen tu identidad antes de abrir una cuenta a tu nombre. Según la FTC, basta con pedirla en un buró, que avisa a los otros dos, y la alerta inicial dura un año y se puede renovar.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu historial crediticio en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El crédito te permite usar dinero hoy y pagarlo después. Aprende cómo funciona en EE.UU., qué tipos existen y cómo empezar a construirlo siendo inmigrante.
El crédito es la posibilidad de usar dinero, bienes o servicios hoy con el compromiso de pagarlos después, normalmente con intereses, a un banco, una cooperativa de crédito u otro prestamista. En EE.UU., la mayoría de las tarjetas de crédito y los préstamos de bancos y cooperativas quedan registrados en tu historial crediticio, y ese registro influye en a qué productos puedes acceder y cuánto te cuestan.
En español, "crédito" puede ser un préstamo concreto ("me dieron un crédito para el auto") o tu reputación como pagador ("tengo buen crédito"). Cuando en EE.UU. se habla de "construir crédito" (build credit), se trata de lo segundo: el registro de cómo has pagado tus deudas.

El crédito en EE.UU. funciona en tres pasos:
En Estados Unidos, el crédito funciona como una reputación financiera: los prestamistas reportan tus pagos a los burós de crédito Equifax, Experian y TransUnion, y con esa información se calcula tu credit score. Cuanto más alto es tu puntaje, más fácil suele ser que te aprueben una tarjeta o un préstamo y con mejores condiciones.
| Tipo de crédito | Cómo funciona | Ejemplos |
|---|---|---|
| Crédito revolvente | Tienes un límite que puedes usar, pagar y volver a usar. El pago mínimo cambia según tu saldo | Tarjeta de crédito, línea de crédito |
| Crédito a plazos | Recibes un monto fijo y lo pagas en cuotas durante un plazo definido | Préstamo de auto, préstamo personal, hipoteca |
| Crédito asegurado | Está respaldado por una garantía, como un depósito, un auto o una casa | Tarjeta de crédito asegurada, préstamo de auto |
| Crédito sin garantía | Solo te respaldan tu historial y tus ingresos | La mayoría de las tarjetas de crédito y préstamos personales |
Según myFICO, la mezcla de tipos de crédito que tienes representa cerca del 10% de tu FICO Score.
El costo de cualquier crédito se expresa con el APR (tasa de porcentaje anual). Compararlo entre ofertas te dice cuál sale más barata.
El crédito revolvente, como una tarjeta de crédito, te da un límite que puedes usar y volver a usar a medida que pagas, mientras que el crédito a plazos, como un préstamo de auto, te entrega un monto fijo que devuelves en cuotas durante un plazo definido.
Tu historial de crédito de otro país no se transfiere a EE.UU., así que al llegar empiezas sin registro en los burós estadounidenses. Es una situación muy común: según una actualización de la CFPB publicada en junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible, sin ningún expediente en los burós, y otro 9.8% tenía un expediente sin puntaje porque su información era insuficiente o antigua.
Sin historial, muchos prestamistas no tienen cómo evaluarte; con un buen historial, es más fácil que te aprueben y con tasas más bajas. Lee más sobre los beneficios del buen crédito en EE.UU..
El historial de crédito que tenías en tu país de origen no se transfiere a Estados Unidos, así que al llegar empiezas desde cero en los burós de crédito estadounidenses. Por eso conviene abrir la primera cuenta de crédito que reporte tus pagos lo antes posible: el tiempo que llevas con crédito también cuenta para tu puntaje.
Para comparar las opciones de entrada con más detalle, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Para empezar a construir crédito en EE.UU. desde cero, necesitas al menos un producto de crédito que reporte tus pagos a Equifax, Experian y TransUnion, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Pagar a tiempo cada mes y mantener un saldo bajo son los hábitos que más ayudan a que tu puntaje crezca.
¿Puedes tener crédito en EE.UU. sin número de Seguro Social?
Sí, puedes empezar a construir crédito en EE.UU. sin número de Seguro Social (SSN), porque algunas cooperativas de crédito y bancos comunitarios aceptan el ITIN para abrir cuentas y solicitar productos como tarjetas aseguradas. Antes de solicitar, confirma con la institución que acepta ITIN y que reporta tus pagos a los tres burós de crédito.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
Las denominaciones son los montos fijos preestablecidos que una operadora ofrece para una recarga internacional, en vez de un monto libre.
Las denominaciones son los montos fijos preestablecidos que una operadora móvil ofrece para una recarga internacional, en lugar de permitir cualquier monto libre. Por ejemplo, una operadora puede ofrecer denominaciones de $5, $10 o $20, cada una con un paquete específico de tiempo aire, datos o saldo.

Cada denominación suele venir con reglas propias: puede incluir minutos, datos, o una combinación, y a veces con bonos adicionales de saldo que no aplican a un monto libre equivalente. Por eso el valor real que recibe el destinatario puede variar entre denominaciones, incluso dentro de la misma operadora, y ese valor siempre se expresa en la moneda del operador, que en la mayoría de los países no es el dólar.
Dos denominaciones de un mismo servicio de recarga no siempre ofrecen el mismo valor por dólar: una denominación específica a veces incluye más saldo o datos que el equivalente en saldo libre. Comparar denominaciones antes de elegir es la forma más confiable de asegurar el mejor valor para el destinatario.
Al enviar una recarga con Félix, se muestran las denominaciones disponibles según el país y la operadora del destinatario. Consulta ¿Cómo enviar una recarga telefónica internacional? para el paso a paso completo, o la guía completa de recargas internacionales para ver el panorama completo.
Una cooperativa de crédito (credit union) es una institución sin fines de lucro propiedad de sus socios. Aprende cómo funciona y cómo hacerte socio en EE.UU.
Una cooperativa de crédito (credit union) es una institución financiera sin fines de lucro, propiedad de sus socios, que acepta depósitos, da préstamos y ofrece otros servicios financieros, igual que un banco. Puedes usarla para abrir una cuenta bancaria, ahorrar o solicitar tu primer producto de crédito en EE.UU.
Según la NCUA, la agencia federal que regula y asegura las cooperativas de crédito, sus socios son los dueños y eligen a una junta directiva de voluntarios. Como no buscan ganancias para accionistas, las cooperativas devuelven sus excedentes a los socios en forma de comisiones más bajas, mejores tasas de ahorro y tasas de préstamo más bajas.

| Cooperativa de crédito | Banco | |
|---|---|---|
| Dueños | Sus socios | Sus accionistas |
| Fines de lucro | No | Sí |
| Quién puede usarla | Personas que cumplen su requisito de membresía | Cualquier cliente que el banco acepte |
| Seguro federal de depósitos | NCUA, hasta $250,000 | FDIC, hasta $250,000 |
Según la NCUA, en promedio las cooperativas de crédito ofrecen tasas de ahorro más altas y tasas de préstamo más bajas que los bancos. Los bancos comunitarios, bancos pequeños con enfoque local, son la otra alternativa cercana a los bancos grandes.
¿Está asegurado tu dinero en una cooperativa de crédito?
El dinero que depositas en una cooperativa de crédito asegurada a nivel federal está protegido por la NCUA hasta $250,000 por socio y por tipo de cuenta, el mismo límite que la FDIC aplica a los bancos. La cobertura es automática al hacerte socio, y puedes confirmar que tu cooperativa está asegurada con el Credit Union Locator de la NCUA.
Cada cooperativa tiene un "campo de membresía" (field of membership): un vínculo común que comparten sus socios. Según la NCUA, puedes calificar por:
Para empezar:
Para hacerte socio de una cooperativa de crédito en EE.UU., necesitas cumplir su requisito de membresía, que puede depender de tu empleador, tu familia, la zona donde vives o un grupo al que perteneces. Si no tienes número de Seguro Social, confirma antes si la cooperativa acepta ITIN.
Algunas cooperativas ofrecen productos de entrada para personas sin historial crediticio en EE.UU., como la tarjeta de crédito asegurada, donde dejas un depósito como garantía, o el credit-builder loan (préstamo para construir crédito). Antes de solicitar, pregunta si reportan tus pagos a los tres burós: Equifax, Experian y TransUnion. Para comparar estas opciones, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Félix no es una cooperativa de crédito ni un banco: para ahorrar con seguro federal o construir crédito en EE.UU., el camino son los productos de una cooperativa o un banco que reportan tus pagos a los tres burós. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
El límite de crédito es lo máximo que puedes deber en tu tarjeta de crédito. Aprende cómo se fija en EE.UU., qué pasa si lo superas y cómo afecta tu puntaje.
El límite de crédito es la cantidad máxima de dinero que puedes deber en una tarjeta de crédito o línea de crédito, y lo fija el emisor cuando te aprueba la cuenta. Tu crédito disponible es la diferencia entre ese límite y lo que ya debes.
Por ejemplo, si tu límite es de $1,000 y tienes un saldo de $250, tu crédito disponible es de $750. Cada compra reduce tu crédito disponible y cada pago lo libera de nuevo. Según la FTC, tu límite de crédito aparece en el estado de cuenta que recibes cada mes.

Por ley federal, antes de abrirte una tarjeta de crédito o subir tu límite, el emisor debe evaluar tu capacidad de pago con base en tus ingresos o bienes y tus deudas actuales. También revisa tu historial y tu credit score: con poco historial, es normal empezar con un límite bajo.
En una tarjeta de crédito asegurada, el límite está ligado a tu depósito. Según la FTC, normalmente depositas un porcentaje de tu límite, que puede llegar al 100%. Con el tiempo y pagos a tiempo, puedes pedir al emisor que revise tu límite.
Si intentas una compra que supera tu límite, la compra puede ser rechazada. El emisor solo puede cobrarte un cargo por exceder el límite si antes aceptaste (opt in) que te aprueben ese tipo de compras. El emisor también puede bajar tu límite: si lo hace, debe avisarte al menos 45 días antes de cobrarte un cargo por exceder el nuevo límite o subirte la tasa por esa razón.
En EE.UU., el emisor de una tarjeta de crédito solo puede cobrarte un cargo por exceder tu límite de crédito si antes aceptaste (opt in) que te aprueben compras por encima de ese límite. Si no lo aceptaste, la compra que supera tu límite puede ser rechazada, pero no te pueden cobrar ese cargo.
Tu límite de crédito influye en tu puntaje a través de la utilización de crédito: el porcentaje de tu límite que estás usando. Se calcula así:
Utilización de crédito = saldo reportado ÷ límite de crédito × 100
| Límite de crédito | Saldo reportado | Utilización |
|---|---|---|
| $500 | $400 | 80% |
| $1,000 | $400 | 40% |
| $1,000 | $100 | 10% |
Según myFICO, los montos adeudados, donde entra la utilización, determinan el 30% del FICO Score. Usar un porcentaje alto de tu crédito disponible puede bajar tu puntaje, y usar un porcentaje bajo puede tener un impacto positivo. El saldo que cuenta es el que tu emisor reporta a los burós, que normalmente es el de tu último estado de cuenta, generado en la fecha de corte.
Tu límite de crédito afecta tu credit score a través de la utilización: el porcentaje de tu límite que usas, que forma parte de la categoría de montos adeudados, el 30% del FICO Score según myFICO. Con el mismo saldo, un límite más alto significa menor utilización, y usar un porcentaje bajo de tu crédito disponible puede tener un impacto positivo en tu puntaje.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu crédito en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
La tasa interbancaria es el tipo de cambio real del mercado. Aprende qué es, por qué casi nunca la recibes y cómo usarla para comparar proveedores de remesas.
La tasa interbancaria (también llamada mid-market rate o tasa de referencia) es el precio al que los bancos e instituciones financieras se compran y venden divisas entre sí en los mercados internacionales. Es el punto medio entre el precio de compra y el de venta de una moneda, sin ningún margen ni ganancia incorporada.
Es la tasa que ves cuando buscas "precio del dólar hoy" en Google, en XE.com o en Reuters. Se actualiza en tiempo real según la oferta y demanda global de divisas.

La tasa interbancaria es una tasa mayorista: está reservada para transacciones entre bancos en volúmenes muy elevados. Lo más común es que un proveedor de servicio de envío de dinero no te ofrezca exactamente esa tasa en una remesa minorista.
Lo que ocurre en la práctica es que la mayoría de los proveedores toma la tasa interbancaria como punto de partida y le suma un margen cambiario: la diferencia entre la tasa real del mercado y la tasa que te ofrecen a ti. Ese margen cubre los costos operativos del proveedor y es parte de su modelo de negocio.
La tasa interbancaria es la referencia del mercado, pero casi nunca es la tasa que recibes como consumidor al enviar dinero desde EE.UU. La mayoría de los proveedores aplica un margen sobre ella para construir el tipo de cambio que te muestra al hacer un envío.
La diferencia entre la tasa interbancaria y la tasa que te ofrecen se llama margen cambiario. Por ejemplo, si la tasa interbancaria es de 20.00 unidades de moneda local por dólar y un proveedor te ofrece 19.60, el margen cambiario es del 2%. Cuanto más pequeño es el margen, más cerca está la tasa del proveedor de la tasa interbancaria, y más dinero recibe tu beneficiario.
La tasa interbancaria funciona como un termómetro: te dice cuál es el nivel de referencia justo para ese día. Con esa información, puedes calcular el margen que aplica cada proveedor y comparar quién te da una tasa más cercana al mercado.
Pasos para comparar:
Para comparar el costo real de una remesa desde EE.UU., hay que sumar dos componentes: la comisión visible y el margen cambiario incorporado en la tasa. Un proveedor que anuncia "sin comisión" puede tener un margen cambiario más alto, lo que representa un costo mayor que el de un proveedor con comisión baja y tasa más cercana a la interbancaria.
Las transferencias bancarias internacionales también usan la tasa interbancaria como base, pero los bancos tradicionales suelen aplicar márgenes cambiarios más altos que los servicios especializados en remesas y cobrar comisiones más altas por cada transferencia internacional (wire fee).
Al enviar una transferencia bancaria internacional, el banco convierte los dólares a la moneda de destino usando su propio tipo de cambio, que suele estar por debajo de la tasa interbancaria. Este margen no siempre aparece detallado en la pantalla de confirmación.
En Félix, el tipo de cambio aplicado a tu transferencia y la comisión exacta se muestran en el resumen de WhatsApp antes de que confirmes el envío. La tasa que ves ya refleja el margen de Félix sobre la tasa interbancaria, sin cargos adicionales escondidos. Puedes comparar esa tasa con la referencia del día antes de decidir.
Para ver el detalle completo de comisiones por país, consulta: ¿Cuánto cobra de comisión Félix?.
Para una guía completa sobre costos y tasas en las remesas: Envíos de dinero y remesas desde EE.UU.: Todo lo que necesitas saber en 2026.
VantageScore es un modelo de credit score de 300 a 850 que usan prestamistas y apps en EE.UU. Aprende cómo funciona y en qué se diferencia del FICO Score.
VantageScore es un modelo de credit score que, en sus versiones más usadas (3.0 y 4.0), va de 300 a 850 y estima qué tan probable es que te atrases 90 días o más en un pago. Cada uno de los tres burós de crédito de EE.UU. lo calcula con la información de tu reporte, usando las reglas del modelo.
VantageScore desarrolla modelos de puntaje desde 2006. No es un buró de crédito: según VantageScore, la empresa no guarda tus datos ni tu reporte, así que si ves un error en la información de tu reporte, tienes que disputarlo con el buró. Es el puntaje que muestran muchas apps y sitios gratuitos de monitoreo de crédito, y según la empresa lo usan más de 3,700 bancos, fintechs y otras compañías para evaluar solicitudes.

El FICO Score es el modelo más usado por los prestamistas, pero no es el único. Estas son las diferencias principales:
| Característica | VantageScore | FICO Score |
|---|---|---|
| Escala | 300 a 850 (versiones 3.0 y 4.0) | 300 a 850 en las versiones base |
| Factores | Ordenados por influencia, sin porcentajes fijos | Cinco factores con porcentajes de referencia |
| Expedientes nuevos | Puede usar pagos de renta o de servicios reportados para dar un puntaje sin esperar seis meses | Necesita una cuenta abierta hace seis meses o más |
La principal diferencia entre VantageScore y el FICO Score es que VantageScore puede dar puntaje a personas con poco historial crediticio: según la empresa, su modelo 4.0 puede calificar a 33 millones de consumidores más en EE.UU. que los modelos convencionales. Por eso es común ver un número en una app gratuita y otro distinto cuando un prestamista revisa tu FICO Score.
Según VantageScore, el factor que más pesa es tu historial de pagos. Después vienen cuánto usas de tu crédito disponible y tu mezcla y experiencia con distintos tipos de crédito. Las cuentas nuevas pesan de forma moderada, y tus saldos y crédito disponible pesan menos. Además, las consultas por solicitudes de crédito hechas dentro de un periodo de 14 días cuentan como una sola.
Si acabas de llegar, es probable que seas credit invisible o que tengas un thin file. Según VantageScore, cuando un servicio reporta tus pagos de renta o de servicios (luz, gas o teléfono) a un buró, sus modelos pueden usarlos para generar un puntaje en un expediente nuevo sin esperar los seis meses que piden los modelos convencionales.
¿VantageScore toma en cuenta tu nacionalidad?
Según VantageScore, sus modelos no toman en cuenta tu nacionalidad, salario, empleador, ocupación ni el lugar donde vives para calcular tu puntaje. Lo que cuenta es cómo manejas tus cuentas de crédito: pagar a tiempo y usar poco de tu límite son los hábitos que más ayudan.
Para comparar las formas de abrir tu primera cuenta, lee 3 formas de construir historial crediticio en EE.UU. desde cero.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp, y con Envía ahora, paga después, los Préstamos de Félix, puedes enviar hoy y pagar después. Para construir tu puntaje en EE.UU., el camino son los productos que reportan tus pagos a los tres burós, como una tarjeta de crédito asegurada o un credit-builder loan de un banco o una cooperativa de crédito. Para ver el panorama completo, lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
La CFPB es la agencia federal que protege a los consumidores de productos financieros en EE.UU. Aprende qué hace, cómo presentar una queja y qué derechos te da.
La CFPB (Consumer Financial Protection Bureau, u Oficina de Protección Financiera del Consumidor) es la agencia federal de EE.UU. que aplica y hace cumplir las leyes federales que protegen a los consumidores de productos financieros, como tarjetas de crédito, préstamos, cuentas bancarias, reportes de crédito y envíos de dinero. También recibe quejas de consumidores y publica guías gratuitas, incluso en español.
La CFPB fue creada por la ley Dodd-Frank de 2010 para concentrar en una sola agencia la responsabilidad de hacer cumplir las leyes federales de protección financiera al consumidor, que antes estaba repartida entre varias agencias.

Según la propia CFPB, su trabajo incluye:
Además, publica investigaciones sobre el acceso al crédito: según una actualización de la CFPB de junio de 2025, en diciembre de 2020 cerca de 7 millones de adultos en EE.UU. (2.7%) eran credit invisible: no tenían ningún expediente en los burós de crédito. Para entender cómo funciona el crédito en EE.UU., lee la guía Crédito y préstamos para inmigrantes latinos en EE.UU..
La CFPB acepta quejas sobre cuentas bancarias, tarjetas de crédito, reportes de crédito, cobro de deudas, envíos de dinero, hipotecas y préstamos personales, de auto o estudiantiles, entre otros.
Puedes presentar una queja gratis ante la CFPB en consumerfinance.gov/complaint o al (855) 411-2372 si tienes un problema con una tarjeta de crédito, un préstamo, una cuenta bancaria, un reporte de crédito o un envío de dinero. La CFPB envía tu queja a la empresa, y la mayoría de las empresas responden en un plazo de 15 días.
La CFPB es responsable de las reglas federales sobre remesas, que protegen a quien envía dinero desde EE.UU. a otro país. Según estas reglas:
Según las reglas federales de remesas de la CFPB, cuando envías dinero desde EE.UU. a otro país tienes derecho a ver antes de pagar las comisiones, el tipo de cambio y el monto que recibirá tu beneficiario, a cancelar en los primeros 30 minutos si el dinero no se ha cobrado ni depositado y a reportar errores hasta 180 días después de la fecha de entrega indicada. Estas reglas aplican a la mayoría de los envíos electrónicos de más de $15, ya sea por una empresa de envío de dinero, un banco o una cooperativa de crédito.
Para entender cada paso de un envío, lee la guía Envíos de dinero y remesas.
Con Félix envías dinero a tu familia en Latinoamérica desde WhatsApp. Félix es agente autorizado de UniTeller, Intermex y Spectrum (NMLS 2302775) y está registrado ante FinCEN como Money Services Business: conoce los detalles en ¿Con qué regulaciones cumple Félix?.
Guía completa sobre recargas internacionales desde EE.UU. hacia Latinoamérica: qué son, cómo funcionan, costos por país y cómo elegir el mejor servicio.
En la mayoría de los países de América Latina, la mayor parte de las líneas móviles son de prepago, no de contrato. Eso significa que para millones de familias, quedarse sin señal o sin datos es tan simple como quedarse sin saldo, y una recarga desde EE.UU. puede resolverlo en minutos. Una recarga internacional permite que un inmigrante en Estados Unidos pague el saldo del celular de su familia en Latinoamérica directamente desde su teléfono, sin que el dinero pase por las manos del beneficiario.
Cuando tu mamá se queda sin saldo, no es solo un inconveniente técnico. Es no poder contestar tu llamada. Es que tu hijo no pueda avisarte que llegó bien a la escuela. Es esa ansiedad de marcar y marcar sin que nadie responda, sin saber si es la señal, el teléfono, o que algo pasó. Una recarga resuelve exactamente ese problema, en el momento en que más urge.
Esta guía cubre todo lo que necesitas saber sobre las recargas internacionales: qué son, cuándo tiene más sentido usarlas que enviar dinero en efectivo, cómo funcionan paso a paso, qué esperar según el país de tu familia, cuánto cuestan realmente los servicios disponibles hoy, y cómo elegir el proveedor correcto.
Una recarga internacional es la compra de saldo, minutos o datos para un número de celular en otro país, pagada desde EE.UU. En inglés, este servicio se conoce como top-up o mobile top-up. A diferencia de un envío de dinero, donde el beneficiario recibe efectivo, un depósito bancario o un saldo en billetera digital que puede usar como quiera, una recarga tiene un solo destino posible: el plan del celular. No se puede retirar en efectivo, no se puede transferir a otra persona, y no se puede gastar en otra cosa.
Esa restricción es precisamente lo que hace útil una recarga en ciertas situaciones. No es un sustituto de la remesa: es una herramienta distinta para un problema distinto.
Cuándo una recarga tiene más sentido que enviar efectivo
Cuándo un envío de dinero sigue siendo la mejor opción
En la práctica, muchos remitentes usan ambas herramientas de forma complementaria: envían dinero para los gastos del mes y recargan el celular por separado cuando la señal se corta en un momento crítico. Consulta la guía completa de envíos de dinero y remesas si lo que buscas es la comparación completa de métodos para enviar efectivo a tu familia.
El mecanismo de una recarga internacional es más simple que el de una remesa, precisamente porque no involucra bancos ni redes de retiro en efectivo. El dinero no viaja de un proveedor de servicio de envío de dinero a un banco corresponsal y de ahí a una cuenta o un punto de pago. En cambio, el pago va directo del servicio de recarga a la operadora móvil del país de destino, que acredita el saldo en la línea del beneficiario.
Los pasos típicos de una recarga internacional
Qué necesitas tener listo antes de recargar
A diferencia de un envío de dinero, donde intervienen al menos el remitente, el proveedor, un banco corresponsal y el beneficiario, una recarga internacional solo involucra dos partes activas: el comprador en EE.UU. y la operadora de telefonía del país de destino. Esto hace que el proceso sea generalmente más rápido, pero también significa que un error en el número de celular es mucho más difícil de revertir que un error en una cuenta bancaria.
Este mismo mecanismo es el que sigue Félix por WhatsApp: escribes "recarga", eliges el país, la operadora y el monto, y confirmas el pago. Consulta el paso a paso exacto en ¿Cómo enviar una recarga telefónica internacional?
Cada país tiene su propio panorama de operadoras, y no todas ofrecen los mismos tipos de recarga (saldo libre, paquetes de datos, combos). Antes de recargar, confirma con tu familiar cuál es su operadora exacta: recargar a la operadora equivocada es el error más común y el más difícil de corregir.
| País | Operadoras principales | Qué esperar |
|---|---|---|
| México | Telcel, AT&T, Bait, Unefon, Movistar, OuiMovil | El mercado con más operadoras de la región; la mayoría de los servicios de recarga ofrecen saldo libre y paquetes de datos. |
| Guatemala | Tigo, Claro | Cobertura amplia en zonas urbanas y buena parte del interior; los paquetes combinados de minutos y datos son comunes. |
| Honduras | Tigo, Claro | Dos operadoras dominan el mercado; confirma cuál usa tu familiar antes de recargar, ya que muchos números pueden portarse entre ambas. |
| El Salvador | Claro, Tigo, Digicel, Movistar, Red | El Salvador usa el dólar como moneda oficial, lo que simplifica la comparación de precios entre servicios de recarga. |
| Nicaragua | Claro, Tigo | Mercado concentrado en dos operadoras; la disponibilidad de paquetes de datos varía más que en países vecinos. |
| Colombia | Claro, Tigo, Movistar | Buena competencia entre operadoras; los planes prepago suelen incluir combos de datos, minutos y redes sociales. |
| República Dominicana | Claro, Altice, Viva | Tres operadoras activas; confirma cuál usa tu familiar, ya que Altice conserva la marca Orange en parte de su oferta. |
| Costa Rica | Claro | Un solo operador cubre las recargas hoy; confirma igual el número completo con el código de país antes de recargar. |
| Ecuador | Claro, Movistar, Tuenti | Tres operadoras activas, con Tuenti enfocada específicamente en paquetes de datos. |
| Perú | Movistar, Bitel, Entel | Tres operadoras compiten activamente en el mercado prepago peruano; confirma cuál usa tu familiar antes de recargar. |
Recarga de saldo libre vs paquetes de datos
La mayoría de los servicios de recarga ofrecen dos modalidades: saldo libre (el familiar decide en qué lo usa: llamadas, mensajes o datos, según las reglas de su operadora) y paquetes específicos, también llamados denominaciones (un monto fijo de datos, minutos o una combinación, generalmente con un precio distinto al saldo libre equivalente). Pregúntale a tu familiar cuál prefiere: algunos operadores dan más valor por dólar en un paquete que en saldo libre, y esto cambia según la operadora y el país.
Consulta ¿A qué países se puede enviar dinero? para ver la lista de países donde Félix ya opera envíos de dinero, el mismo mapa de corredores donde hoy también se puede recargar el celular por WhatsApp escribiendo "recarga".
Esta es la pregunta real detrás de la búsqueda "¿le envío dinero o le recargo el celular?". No hay una respuesta única: depende de qué necesita tu familiar en ese momento específico.
| Criterio | Recarga internacional | Envío de dinero |
|---|---|---|
| Control sobre el uso | Solo puede usarse para el plan del celular | El beneficiario decide en qué lo gasta |
| Necesita cuenta bancaria o identificación | No, solo un número de celular activo | Depende del método: no para efectivo o billetera; sí para banco |
| Velocidad típica | Generalmente minutos | Minutos a 24 horas, según el método |
| Reversibilidad de un error | Muy baja: un número equivocado casi nunca se puede recuperar | Más alta: un error de cuenta o nombre puede corregirse antes del retiro |
| Mejor para | Necesidades de comunicación inmediatas, montos pequeños | Gastos variables: renta, comida, salud, montos medianos o grandes |
¿Puedo recargar el celular de mi familia con Félix?
Sí. Hoy puedes enviar recargas internacionales con Félix directamente por WhatsApp: escribe la palabra "recarga" en tu chat con Félix y el equipo te guía en el proceso.
Consulta ¿Puedo enviar recargas a celulares con Félix? para la respuesta completa sobre qué está disponible hoy. Si prefieres hablar primero con una persona, escribe "hablar con agente"; el equipo de soporte de Félix atiende en español. Consulta ¿Cuál es el horario de atención para contactar soporte? para más detalles sobre cuándo puedes escribir.
Félix permite hoy enviar recargas internacionales directamente por WhatsApp: solo escribe "recarga" en tu chat con Félix para iniciar el proceso.
Si lo que necesitas es enviar dinero para que tu familiar decida en qué usarlo, Félix ya opera envíos completos a países de toda América Latina, con comisiones desde $2.99 USD y depósito en minutos en la mayoría de los casos. Consulta ¿Cuáles son los beneficios de enviar dinero con Félix? y la guía completa de envíos de dinero y remesas para comparar todos los métodos disponibles.
Del lado del remitente, una recarga se siente casi instantánea: eliges el monto, pagas, y listo. Pero vale la pena entender qué pasa exactamente del otro lado, porque es distinto a recibir dinero.
El momento en que llega el saldo
En la mayoría de los casos, la operadora envía un mensaje de texto automático confirmando la recarga, algo como "Has recibido [monto] de saldo. ¡Gracias por tu recarga!", donde el monto aparece en la moneda del operador de destino, no en dólares. No hay notificación de un banco ni de una app de billetera: es un SMS directo de la compañía telefónica. Tu familiar no necesita hacer nada para reclamarlo: el saldo queda disponible de inmediato en su línea.
Lo que tu familiar no necesita tener
A diferencia de un retiro en efectivo o un depósito bancario, tu familiar no necesita identificación oficial, no necesita ir a ningún punto de pago, y no necesita una cuenta bancaria ni una billetera digital activa. Solo necesita que su celular esté encendido y con la línea activa.
El saldo expira: lo que hay que saber
El saldo de una recarga no dura para siempre. La mayoría de las operadoras en la región aplican una fecha de vencimiento del saldo o de los paquetes de datos, que varía según el monto recargado y las políticas de cada operadora. Si tu familiar no usa el saldo antes de esa fecha, puede perderlo. Pregúntale a tu familiar cada cuánto necesita recargar según su patrón de uso, en lugar de asumir que un monto grande "le dura más".
El costo de una recarga internacional no siempre es obvio a primera vista, porque puede estar escondido de dos formas distintas: una comisión explícita por transacción, o un descuento menor al valor nominal del saldo que recibe tu familiar (es decir, pagas $10 pero tu familiar recibe el equivalente a menos de $10 en saldo real).
Boss Revolution y Ding: los dos jugadores más conocidos
Boss Revolution y Ding son dos de los servicios de recarga internacional más usados por inmigrantes en EE.UU. Ambos funcionan de forma parecida: eliges el país, la operadora, el monto o paquete, pagas con tarjeta, y el saldo se acredita en minutos. La estructura exacta de comisiones y descuentos cambia con frecuencia y varía según el país y la operadora de destino, así que la forma más confiable de comparar es hacer la misma simulación (mismo país, misma operadora, mismo monto) en cada servicio antes de pagar, y fijarte en el valor real de saldo que recibirá tu familiar, no solo en el precio que ves primero.
Portales directos de las operadoras
Telcel, Claro, Tigo, Movistar y otras operadoras también ofrecen sus propios portales de recarga internacional en su página web. La ventaja es que el pago va directo a la operadora, sin un intermediario adicional. La desventaja es que estos portales a veces tienen menos opciones de pago para tarjetas emitidas en EE.UU., y las promociones de "saldo extra" o "doble recarga" varían según campañas puntuales de cada operadora, no de forma constante.
El costo real de una recarga internacional no es solo la comisión que ves al pagar: también depende del valor de saldo que efectivamente recibe tu familiar por el monto que pagaste. Comparar dos servicios de recarga solo por el precio de entrada, sin verificar cuánto saldo llega realmente a la línea de tu familiar, es la forma más común de pagar de más sin darse cuenta.
Cómo funciona el costo de una recarga con Félix
Félix no cobra una comisión explícita por recarga: el costo está incorporado en el tipo de cambio que ves al momento de pagar, no en un cargo aparte. Esto significa que el precio que revisas antes de confirmar es el mismo que terminas pagando, sin un cargo adicional que aparezca después.
Qué mirar antes de pagar en cualquier servicio de recarga
No todos los servicios de recarga internacional ofrecen la misma cobertura, el mismo valor real, ni las mismas protecciones. Estos son los criterios concretos que puedes aplicar antes de elegir uno.
Cobertura de operadoras y países
Confirma primero que el servicio recarga la operadora exacta de tu familiar, no solo el país. Un servicio puede cubrir México en general pero no ofrecer paquetes de datos para Bait, por ejemplo. Verifica esto antes de comparar precios.
Valor real de saldo, no solo el precio de entrada
Haz la misma simulación (mismo país, misma operadora, mismo monto) en dos o tres servicios y compara cuánto saldo, cuántos minutos o cuántos datos recibe tu familiar al final, no el precio que aparece primero en la página.
Velocidad de acreditación
La mayoría de las recargas se acreditan en minutos, pero esto puede variar según la operadora y la hora del día. Si la recarga es urgente, confirma con tu familiar apenas la envíes que el saldo ya llegó.
Señales de legitimidad: cómo evitar un servicio fraudulento
Protección al consumidor: qué esperar realmente
Las recargas internacionales no siempre se clasifican como una remesa bajo el mismo marco regulatorio que un envío de dinero en efectivo, así que las protecciones específicas pueden variar según cómo esté estructurado cada servicio. Antes de usar cualquier proveedor, revisa sus términos de servicio y su política de reembolsos, especialmente qué pasa si el número de celular resulta incorrecto, porque en la mayoría de los casos esto no tiene reversión una vez procesada la recarga.
Guía completa sobre envíos de dinero y remesas desde EE.UU. hacia América Latina. Costos, métodos, tipo de cambio, regulaciones y cómo elegir el mejor servicio.
Cada año, los latinos en Estados Unidos envían más de 174 mil millones de dólares a América Latina y el Caribe. EE.UU. representa el 96% de las remesas que recibe México y más del 73% de las que llegan a Centroamérica, lo que convierte este flujo en una de las fuentes de ingreso más importantes de la región. Hoy, los servicios digitales permiten completar esos envíos en minutos desde el teléfono, con comisiones desde $2.99 USD.
Enviar una remesa no es solo una transacción financiera. Es pagar la renta de tu mamá. Es que tus hijos vayan a la escuela. Es que tu hermano pueda comprar medicina cuando la necesita. Es la forma más concreta de decirle a tu familia: "Aquí estoy, aunque esté lejos."
Pero detrás de ese gesto hay un sistema complejo que vale la pena entender: quién lo regula, cuánto cuesta de verdad, qué derechos tienes, cómo recibe la familia ese dinero al otro lado. Esta guía cubre todo eso: para que envíes con confianza, pagues menos y tu familia reciba más.
Las remesas no son un fenómeno nuevo. Pero su escala actual es sin precedentes. El Banco Interamericano de Desarrollo estima flujos de más de $174 mil millones hacia América Latina y el Caribe en 2025, con Estados Unidos como origen dominante en casi todos los destinos de la región. Este dinero llega a las familias de una manera que ninguna política pública ha logrado replicar: directamente, de persona a persona, en el momento en que se necesita.
Quiénes participan en cada envío
Cada transferencia involucra al menos cinco actores. Entenderlos ayuda a entender por qué el dinero a veces tarda, por qué el costo tiene dos partes, y qué pasa cuando algo sale mal.
Cómo se mueve el dinero de punto A a punto B
Lo que parece simple desde afuera (abres una app, ingresas el monto, el dinero llega) involucra una cadena de pasos coordinados en segundos:
El marco regulatorio de las remesas en EE.UU.
Enviar dinero desde EE.UU. es una actividad regulada a nivel federal y estatal. Toda empresa que opere como proveedor de servicio de envío de dinero debe registrarse como Money Services Business (MSB) ante el FinCEN (Financial Crimes Enforcement Network), una división del Departamento del Tesoro de EE.UU. Muchos estados además exigen licencias propias para operar en su territorio.
Para operar legalmente en Estados Unidos, una empresa de envíos de dinero debe registrarse como Money Services Business (MSB) ante el FinCEN y cumplir con las regulaciones estatales de cada estado donde presta servicio. Puedes verificar si una empresa está registrada buscando en el registro público de fincen.gov.
La CFPB (Consumer Financial Protection Bureau) es el organismo que protege tus derechos como consumidor de servicios de remesas. Gracias a la Regla de Remesas de la CFPB, cualquier proveedor registrado está obligado a informarte, antes de cada envío, el monto exacto que recibirá tu beneficiario, la tasa de cambio aplicada, todas las comisiones, y la fecha estimada de entrega. Verás más sobre tus derechos en la sección 5.
Lo que hace único al sistema EE.UU.-América Latina no es solo el volumen: es la dependencia. Para millones de familias en México, Guatemala, Honduras, El Salvador y el resto de la región, las remesas representan entre el 10% y el 25% del PIB nacional. Son la red de seguridad que sostiene gastos de salud, educación, vivienda y alimentación. Por eso cada envío importa: entender el sistema es la primera forma de protegerlo.
La pregunta real no es "cómo envío dinero" sino "cómo lo recibe mi familia." Esa distinción cambia todo. El método que eliges determina si tu familiar necesita una cuenta bancaria, si tiene que ir a una oficina o puede recibirlo en casa, y cuánto tiempo espera.
Hay cuatro formas principales en que una remesa puede llegar a manos de tu familia.
Depósito bancario: cómo recibe tu familiar en su cuenta
El dinero llega directamente a la cuenta de tu familiar. No tiene que hacer nada más que esperar la notificación de su banco. Es la opción más cómoda cuando el beneficiario tiene cuenta activa. Para envíos hacia México, la red SPEI permite depósitos en minutos usando el número CLABE de 18 dígitos del beneficiario. En Colombia, los bancos locales reciben transferencias internacionales en horas. En otros países de la región, el tiempo varía según el banco receptor.
Los datos que tu familiar necesita tener listos:
Consulta los detalles específicos para cada país en la sección 4.
Retiro en efectivo: opción sin cuenta bancaria
El dinero queda disponible en una red de puntos de pago locales. Tu familiar recibe una notificación y va a recogerlo presentando su identificación. Es la opción más accesible para quienes no tienen cuenta bancaria, viven en zonas rurales, o prefieren manejar efectivo. Las redes de agentes en América Latina cubren ciudades principales y muchas zonas secundarias, aunque la cobertura varía por país. Con Félix, el dinero está disponible para retiro en minutos en la mayoría de los casos.
Lo que tu familiar necesita tener listo:
El beneficiario no necesita tener cuenta bancaria para retirar en efectivo.
Billeteras digitales: recibir el dinero directo en el celular
En algunos países, el dinero puede llegar directamente a una billetera móvil del beneficiario, sin cuenta bancaria y sin necesidad de ir a ningún lado. En México, esto funciona con Mercado Pago, Cuenta Nu (Nubank) y Spin by Oxxo. En Colombia, con Nequi y Daviplata. En Perú, con Yape. El beneficiario recibe el dinero en su aplicación y puede usarlo para pagar, transferir o retirar en efectivo en puntos cercanos.
Consulta ¿Qué es el depósito en wallet? Mercado Pago, Cuenta Nu y Spin para ver cómo funciona en México.
Pagar tu remesa en efectivo desde una tienda en EE.UU.
Félix permite al remitente pagar en efectivo en tiendas participantes en EE.UU. El flujo: generas un código de barras en WhatsApp, vas a la tienda (Walmart, CVS, 7-Eleven, Walgreens, entre otras), pagas en caja, y el dinero llega al beneficiario una vez que el sistema confirma el pago. El código tiene una vigencia limitada: revisa el tiempo exacto en tu chat de WhatsApp de Félix. Consulta ¿Cómo funciona el envío con efectivo? para el proceso completo, y encuentra las tiendas más cercanas a ti antes de salir.
Comparación de métodos de recepción para tu familiar
| Método | Cómo llega | Qué necesita el beneficiario | Velocidad típica | Requiere cuenta bancaria |
|---|---|---|---|---|
| Depósito bancario | Directo a su cuenta | Número de cuenta activo | Minutos a horas | Sí |
| Retiro en efectivo | Va al punto de pago | ID vigente + referencia del envío | 30 min a 24h | No |
| Billetera digital | A su app del celular | App activa (Nequi, Mercado Pago, etc.) | Minutos | No (solo app) |
Consulta ¿Cómo pueden recibir mi dinero? para ver todos los métodos disponibles según el país de destino.
Félix Pago acepta dos métodos de pago para el remitente en EE.UU.: tarjeta de débito o crédito emitida en Estados Unidos (excepto American Express) y efectivo en tiendas participantes como Walmart, CVS y 7-Eleven. Félix no acepta transferencias bancarias, Zelle ni wire transfers. Para ver el paso a paso completo, consulta ¿Cómo enviar dinero con Félix Pago?
La pregunta correcta no es "¿cuánto pago yo?" sino "¿cuánto recibe mi familia?" Esa diferencia de enfoque te ahorra dinero real. El costo de enviar una remesa tiene dos partes, y muchos proveedores ocultan deliberadamente la segunda.
La comisión: el costo visible
La comisión es el cargo explícito que el proveedor te cobra por procesar la transferencia. Puede ser una tarifa fija (por ejemplo, $2.99 USD) o un porcentaje del monto enviado. Es lo que ves en el primer lugar cuando comparas servicios.
El margen cambiario: el costo invisible
El margen cambiario es la diferencia entre la tasa interbancaria (el tipo de cambio real entre bancos, sin margen) y la tasa que el proveedor te ofrece. Casi ningún proveedor te da la tasa interbancaria exacta. La diferencia, aunque parezca pequeña, se acumula con cada envío.
Un servicio que anuncia "$0 de comisión" puede ser más caro que uno que cobra $3.99, si aplica un margen del 2% o más sobre la tasa de cambio real. Para $300 enviados a México, una diferencia de 2% en la tasa equivale a unos $6 menos que recibe tu familia, independientemente de la comisión visible. La única forma de comparar correctamente es mirar el monto final que recibe tu beneficiario, no lo que pagas tú.
Un ejemplo concreto con números
Supones que quieres enviar $300 a México. Tasa interbancaria del día: 19.50 pesos por dólar.
El Servicio A cobra comisión visible pero tu familiar recibe 120 pesos más. El Servicio B parece más barato y en la práctica es más caro.
Cómo ver el monto exacto antes de confirmar
Con Félix, el resumen del envío en WhatsApp muestra la comisión exacta, la tasa de cambio aplicada y el monto que recibirá tu beneficiario en moneda local, antes de que confirmes. Si no te convence, puedes cancelar sin costo. Las comisiones de Félix a cuenta bancaria empiezan desde $2.99 USD según el país de destino. Para ver las tarifas exactas por país, consulta ¿Cuánto cobra de comisión Félix Pago?
Para montos grandes, el margen cambiario importa más. Una diferencia de medio punto porcentual en un envío de $1,000 son $5 menos que recibe tu familia. En doce envíos al año, eso suma $60 que no llegan a casa.
Cómo verificar la tasa de cambio antes de enviar
Busca en Google "peso a dólar" (o el par de divisas que te interese) para ver la tasa de referencia del momento. Compara la tasa que te ofrece el proveedor contra esa referencia. También puedes usar la herramienta Precio del Dólar Hoy de Félix para ver el tipo de cambio en tiempo real del país de destino.
Para más consejos sobre cómo optimizar cada envío, lee Consejos para enviar dinero y Entendiendo las tasas de cambio y cómo afectan tu dinero.
Límites de envío con Félix
El monto mínimo por envío es $1 USD. Consulta ¿Cuál es el monto mínimo? para más detalles.
El monto máximo depende de tu nivel de verificación:
| Nivel de verificación | Límite diario | Límite por mes |
|---|---|---|
| Sin verificación | $1,500 USD | $2,999 USD |
| Con verificación completa | $2,999 USD | $9,999 USD |
La verificación se hace una sola vez y queda activa de forma permanente. Consulta ¿Cuál es el monto máximo de envío? y ¿Cuáles son los límites de envío? para el detalle completo.
También lee ¿Cuánto dinero puedo enviar a México en remesas? y ¿Cuánto dinero se puede enviar a México por mes? para contexto adicional sobre los límites del mercado.
Félix envía dinero a países de toda América Latina. Cada país tiene su propio sistema bancario, su propia moneda en la mayoría de los casos, y sus propias particularidades para recibir remesas. Aquí van los detalles esenciales para cada destino.
Cómo enviar dinero a México
Moneda: Peso mexicano (MXN). Los depósitos bancarios en México funcionan a través del sistema SPEI, usando el número CLABE de 18 dígitos del beneficiario. Es uno de los sistemas de pago más rápidos de la región: los depósitos llegan en minutos la mayor parte del tiempo. Además del depósito bancario, están disponibles el retiro en efectivo y depósito a billeteras digitales (Mercado Pago, Cuenta Nu, Spin by Oxxo). El beneficiario que recibirá en su billetera solo necesita tener la app activa y proporcionar su CLABE asociada. Consulta ¿A dónde puedo enviar en México? y lee sobre el impacto de las remesas en México.
Cómo enviar dinero a Guatemala
Moneda: Quetzal guatemalteco (GTQ). Los métodos disponibles son depósito bancario y retiro en efectivo. Muchas familias en zonas rurales dependen del efectivo porque el acceso a cuentas bancarias formales es limitado. Antes de confirmar el envío, pregúntale a tu beneficiario qué método le queda más conveniente y si tiene una cuenta activa. Consulta ¿A dónde puedo enviar en Guatemala? y lee El impacto de las remesas en Guatemala.
Cómo enviar dinero a Honduras
Moneda: Lempira hondureño (HNL). Métodos disponibles: depósito bancario y retiro en efectivo. Las comisiones de Félix hacia Honduras son escalonadas por monto (desde $5.99 hasta $27.99 según cuánto envíes), lo que conviene revisar antes de confirmar. La cobertura de puntos de retiro en efectivo es sólida en las ciudades principales. Consulta ¿A dónde puedo enviar en Honduras? y lee El impacto de las remesas en Honduras.
Cómo enviar dinero a El Salvador
Moneda: Dólar estadounidense (USD). Esta es una ventaja concreta: El Salvador adoptó el USD como moneda oficial, lo que significa que no hay conversión de divisas. Tu familiar recibe exactamente los dólares que envíaste, sin pérdida por tipo de cambio. Métodos disponibles: depósito bancario y retiro en efectivo. Consulta ¿A dónde puedo enviar en El Salvador?.
Cómo enviar dinero a Nicaragua
Moneda: Córdoba nicaragüense (NIO). El depósito bancario es el método principal; para otras opciones de entrega, consulta los métodos disponibles en el chat de WhatsApp. Confirma con tu beneficiario el método más accesible según su ubicación. Consulta ¿A dónde puedo enviar en Nicaragua?.
Cómo enviar dinero a Colombia
Moneda: Peso colombiano (COP). Colombia tiene uno de los ecosistemas digitales más avanzados de América Latina para recibir remesas. Además del depósito bancario tradicional, Nequi y Daviplata permiten recibir el dinero directamente en billeteras móviles sin necesidad de cuenta bancaria formal. El retiro en efectivo también está disponible. Consulta ¿A dónde puedo enviar en Colombia?.
Cómo enviar dinero a República Dominicana
Moneda: Peso dominicano (DOP), con opción de recibir en USD. Métodos disponibles: depósito bancario y retiro en efectivo. Félix cobra comisión diferente según si el beneficiario recibe en DOP o en USD: revisa el resumen antes de confirmar. La red de agentes de efectivo tiene buena cobertura tanto en Santo Domingo como en ciudades secundarias. Consulta ¿A dónde puedo enviar en República Dominicana?.
Cómo enviar dinero a Costa Rica
Moneda: Colón costarricense (CRC). Métodos disponibles: depósito bancario y retiro en efectivo. Las comisiones de Félix hacia Costa Rica son de $2.99 USD a cuenta bancaria y $4.98 USD para retiro en efectivo; revisa siempre el resumen antes de confirmar. Consulta cómo enviar dinero a Costa Rica con Félix.
Cómo enviar dinero a Ecuador
Moneda: Dólar estadounidense (USD). Al igual que El Salvador, Ecuador usa el USD como moneda oficial, eliminando la conversión de divisas. Tu familiar recibe exactamente el monto en dólares que envíaste. Métodos disponibles: depósito bancario y retiro en efectivo. Consulta ¿A dónde puedo enviar en Ecuador?.
Cómo enviar dinero a Perú
Moneda: Sol peruano (PEN), con opción de recibir en USD. Félix cobra comisiones distintas según la moneda en que reciba el beneficiario. Los métodos disponibles son depósito bancario, retiro en efectivo y wallet. Consulta ¿A dónde puedo enviar en Perú?.
Resumen: métodos y velocidad por país de destino
| País | Moneda | Métodos de recepción | Velocidad típica | Particularidad |
|---|---|---|---|---|
| México | Peso (MXN) | Banco, efectivo, wallet | Minutos | SPEI/CLABE, wallets disponibles |
| Guatemala | Quetzal (GTQ) | Banco, efectivo | Unos 30 minutos | Alta dependencia del efectivo en zonas rurales |
| Honduras | Lempira (HNL) | Banco, efectivo | Unos 30 minutos | Comisión escalonada por monto |
| El Salvador | Dólar (USD) | Banco, efectivo | Unos 30 minutos | Sin conversión de divisas |
| Nicaragua | Córdoba (NIO) | Banco (consulta otros métodos en el chat) | Unos 30 minutos | Menor ecosistema digital |
| Colombia | Peso (COP) | Banco, efectivo, wallet | Unos 30 minutos | Nequi y Daviplata muy usados |
| Rep. Dominicana | DOP o USD | Banco, efectivo | Hasta 4 horas | Opción de recibir en USD |
| Costa Rica | Colón (CRC) | Banco, efectivo | Unos 30 minutos | Comisión desde $2.99 USD a cuenta bancaria |
| Ecuador | Dólar (USD) | Banco, efectivo | Unos 30 minutos | Sin conversión de divisas |
| Perú | Sol (PEN) o USD | Banco, efectivo, wallet | Unos 30 minutos | Comisión varía según moneda elegida |
Consulta ¿A qué países puedo enviar dinero? para la lista actualizada de destinos disponibles.
Para comparaciones entre servicios específicos, lee Compara los servicios más populares de envío de dinero a México y ¿Cuál es la mejor app para enviar dinero a México?.
Dos temas que generan mucha confusión: ¿tengo que pagar impuestos por enviar dinero? ¿Qué pasa si algo sale mal? La respuesta corta a la primera pregunta es: en la mayoría de los casos, no. La respuesta a la segunda: tienes más derechos de los que crees.
¿Tienes que pagar impuestos por enviar dinero desde EE.UU.?
Enviar dinero a un familiar en el extranjero no es un evento imponible para el remitente en EE.UU. Estás transfiriendo dinero que ya ganaste y sobre el cual ya pagaste impuestos. No tienes que reportarlo como ingreso adicional ni pagar impuestos extra por el envío en sí.
La única excepción relevante es el impuesto sobre donaciones (gift tax). Si envías más de $19,000 USD a una misma persona en un año calendario (el límite anual de exclusión para 2026), técnicamente tienes que presentar el Formulario 709 ante el IRS. En la práctica, esto casi nunca resulta en impuestos reales porque la exención de por vida es de $15 millones de dólares para 2026. Para la inmensa mayoría de los inmigrantes latinos que envían remesas a su familia, este umbral nunca será un problema.
Los usuarios con ITIN (Individual Taxpayer Identification Number) pueden enviar remesas normalmente. La mayoría de los servicios digitales, incluyendo Félix, no requieren número de seguro social para operar.
Para más detalles, lee ¿Las remesas pagan impuestos? y ¿Cuáles son los impuestos por recibir dinero del extranjero?
El impuesto federal del 1% sobre remesas (vigente desde enero 2026)
En julio de 2025, el gobierno de Estados Unidos aprobó la ley conocida como la "One Big Beautiful Bill Act", que incluye un impuesto federal del 1% sobre ciertos envíos de dinero al extranjero. Este impuesto entró en vigor el 1 de enero de 2026 y aplica en el momento del envío.
El impuesto federal del 1% sobre remesas, vigente desde enero de 2026, aplica únicamente a transferencias pagadas en efectivo, giros postales o cheques de caja. Si pagas tu envío con tarjeta de débito o crédito, estás exento de este impuesto. El proveedor lo cobra automáticamente cuando aplica, lo verás en el resumen antes de confirmar. Para más información, consulta Impuesto del 1% sobre remesas en 2026: qué debes saber.
En términos prácticos:
El límite de $10,000 y la regla que no debes romper
Los proveedores de remesas están obligados a presentar un Currency Transaction Report (CTR) ante el gobierno cuando una transacción en efectivo supera los $10,000 en un solo día. Esto es un requisito legal automático, no una acusación. El reporte lo hace la empresa, no tú.
Lo que sí es ilegal y puede tener consecuencias graves es la estructuración: dividir intencionalmente un monto grande en varios envíos menores para evitar el umbral de $10,000. Eso es un delito federal, aunque el dinero sea completamente tuyo y provenga de una fuente legítima. No lo hagas.
Tus derechos como consumidor de remesas
La Regla de Remesas de la CFPB te da derechos concretos en cada envío:
Gracias a la Regla de Remesas de la CFPB, cualquier proveedor de remesas registrado en EE.UU. debe entregarte antes de cada envío: la tasa de cambio exacta, todas las comisiones, el monto exacto que recibirá tu beneficiario, y la fecha estimada de entrega. Tienes 30 minutos después de confirmar el envío para cancelarlo sin penalización si el proveedor no puede recuperar los fondos. Para cancelar un envío con Félix y conocer los plazos, consulta ¿Puedo cancelar un envío?
Si algo sale mal y el proveedor no resuelve el problema, puedes presentar una queja ante la CFPB directamente en consumerfinance.gov/complaint. No tienes que aceptar una respuesta que no te convenza.
Consulta también ¿Con qué regulaciones cumple Félix? y ¿Con qué políticas cumple Félix?.
Si tu envío ya fue procesado y quieres saber el estado en tiempo real, escribe "estado" en tu chat de WhatsApp con Félix. Consulta ¿Cómo sé que mi beneficiario recibió su dinero? para más detalles.
Esta es la parte que casi ningún servicio de remesas explica: lo que pasa del otro lado. Todos escriben sobre cómo tú envías. Nadie escribe sobre qué experimenta tu familia cuando el dinero llega.
El momento en que llega el dinero: qué experimenta tu familiar
Cuando el envío se confirma, tu familiar recibe una notificación: un mensaje de texto de su banco, una alerta en su app, o un aviso del operador de efectivo. Ese momento tiene un peso que va más allá del dinero. A las 11 de la noche, cuando llega ese mensaje, no es solo una cifra en una pantalla. Es certeza. Es "allá está, pensando en nosotros."
Qué necesita tu familia para recibir según el método
| Método de recepción | Qué necesita tu familiar |
|---|---|
| Depósito bancario | Cuenta activa con capacidad de recepción; nombre y número de cuenta exactos (CLABE u otro) que coincidan con los datos bancarios reales |
| Retiro en efectivo | Identificación oficial vigente (INE, cédula de ciudadanía, pasaporte); número de referencia del envío; en algunos casos, código PIN |
| Billetera digital | Aplicación activa y vinculada a su cuenta; el dinero aparece automáticamente sin ningún trámite adicional |
Problemas comunes en el lado receptor y cómo prevenirlos
Los problemas más frecuentes no están del lado del remitente, sino del lado del beneficiario:
Número de cuenta incorrecto Un dígito equivocado en el CLABE o número de cuenta puede hacer que el banco rechace el depósito. Solución: pídele a tu familiar que te copie el número directamente desde su app bancaria, sin escribirlo de memoria.
Nombre que no coincide Algunos bancos validan que el nombre del beneficiario coincida exactamente con el titular de la cuenta. Si tu mamá se llama "María Guadalupe López" en su cuenta pero tú pones "Guadalupe López", el banco puede retener el depósito. Solución: usa siempre el nombre completo tal como aparece en la cuenta bancaria.
Punto de pago cerrado o saturado En días de alto volumen (quincena, días festivos), algunos puntos de pago en efectivo tienen filas largas o se quedan sin fondos. Solución: cuando sea posible, usa depósito bancario en fechas pico.
Beneficiario que no recibió la notificación Si tu familiar no recibe el aviso, puede ser por señal o porque el número de teléfono registrado ya no es el que usa. Solución: comparte el número de referencia directamente y dile que también puede ir al banco o al punto de pago a preguntar.
Si después de 24 horas el dinero no llegó y el estado de tu envío dice "Completado", escribe "hablar con agente" en tu chat de WhatsApp con Félix. El equipo atiende 24/7 en español. También puedes consultar Rastrear una transferencia: ¿es posible? y ¿Qué pasa si no reclamo mis fondos?
Recibir en zonas rurales de América Latina: lo que cambia
El acceso varía mucho dentro de cada país. En zonas urbanas, el depósito bancario es lo más rápido y conveniente. En zonas rurales o comunidades pequeñas, el efectivo sigue siendo el rey: los puntos de retiro pueden estar en la tienda del pueblo o en la cooperativa local. Antes de elegir el método, habla con tu familiar sobre dónde queda el punto más cercano y si tiene cuenta activa.
Elegir un servicio de envíos no debería ser un acto de fe. Hay criterios concretos que puedes aplicar a cualquier proveedor, incluyendo Félix, para decidir qué te conviene más.
El costo total real: el único número que importa
Velocidad y confiabilidad: cómo evaluarlo antes de elegir
La velocidad importa, pero la confiabilidad importa más. Un servicio que a veces entrega en minutos pero a veces tarda días sin explicación es peor que uno que consistentemente entrega en pocas horas. Lee reseñas recientes en Google, Trustpilot o la tienda de aplicaciones para ver si hay patrones de demoras o problemas frecuentes.
Con Félix, los depósitos a cuenta bancaria llegan en minutos a México, en unos 30 minutos a la mayoría de los países y en hasta 4 horas a República Dominicana. Los retiros en efectivo en destino están disponibles en minutos en la mayoría de los casos. Consulta ¿Cuánto tarda en llegar el dinero?
Métodos de pago: cómo puedes pagar tu envío desde EE.UU.
¿El servicio acepta cómo tú puedes pagar? Si no tienes tarjeta de crédito o débito, necesitas un proveedor que acepte efectivo. Si no puedes ir a una tienda, necesitas pago con tarjeta desde casa. Verifica esto antes de registrarte.
Félix acepta tarjeta de débito o crédito (EE.UU., excepto American Express) y efectivo en tiendas participantes como Walmart, CVS, 7-Eleven y Walgreens. Consulta ¿Cuáles son los métodos de pago?
Métodos de recepción disponibles para tu familia
¿Tu familiar tiene cuenta bancaria o prefiere efectivo? ¿Usa una billetera digital? ¿Está en zona urbana o rural? El mejor servicio para ti es el que entrega en la forma más conveniente para tu familiar en su ubicación específica. Un servicio excelente en México puede tener cobertura limitada en Nicaragua, y viceversa.
Licencias y registro: cómo verificar que un servicio es legítimo
Antes de usar cualquier servicio de remesas, completa estos dos pasos de verificación:
Félix Pago está registrado ante el FinCEN como Money Services Business y cuenta con certificación SOC 2 Type I. Puedes verificar el registro en fincen.gov. Consulta ¿Qué tan seguro es Félix Pago? y ¿Cómo asegura Félix la seguridad de mis transacciones? para los detalles completos.
Señales de alerta: cuándo no confiar en un servicio
Estos son los criterios de evaluación negativa. Si ves alguno de estos en un servicio, aléjate:
Si ya fuiste víctima de una estafa, consulta ¿Qué hacer si fuiste víctima de fraude? y ¿Cómo denunciar una estafa de dinero por transferencia?
El envío de dinero como primer paso en tu camino financiero
Para muchos latinos en EE.UU., el primer servicio financiero digital que usan es un servicio de remesas. Esa puerta de entrada se convierte con el tiempo en el punto de partida para acceder a más productos: una cuenta bancaria para ahorrar, acceso a crédito para construir historial, y eventualmente cuentas de ahorro para proteger el futuro. Las remesas no son el final del camino financiero: son el principio.
Guía completa sobre crédito para inmigrantes: cómo funciona el credit score, cómo empezar historial desde cero, tarjetas, préstamos y tus derechos en EE.UU.
Según la CFPB, aproximadamente 26 millones de adultos en Estados Unidos son "invisibles crediticios": no tienen ningún expediente en los burós de crédito. Los inmigrantes latinos están desproporcionadamente representados en ese grupo: llegan con años de disciplina financiera en su país de origen, y el sistema estadounidense actúa como si ninguna de esa historia existiera.
Eso no es un fracaso tuyo. El reto principal no es que tu historial de otro país no se transfiera: es que incluso cuando ganas dinero y pagas tus deudas en EE.UU., el sistema puede seguir cerrado. El credit score no solo afecta el acceso al crédito: también determina si te aprueban un apartamento, cuánto depósito te piden para conectar la luz y el agua, o si ciertos empleadores te contratan.
Un inmigrante puede tener ingresos estables y pagar puntualmente, y aun así enfrentar barreras que alguien con historial no enfrentaría. Los tres burós de crédito estadounidenses (Equifax, Experian y TransUnion) solo registran actividad financiera reportada dentro del país: si no tienes cuentas activas aquí, no existe registro, aunque hayas cumplido con todo.
Esta guía explica cómo funciona el sistema de crédito en EE.UU. desde la perspectiva del inmigrante latino: por qué el acceso al crédito es difícil al inicio, cómo se construye un historial crediticio desde cero, qué productos existen, cuáles evitar, y cómo los latinos que ya envían remesas tienen una ventaja que el sistema todavía no ve, pero que puede hacerse visible.
El crédito en Estados Unidos no es una medida universal de confianza financiera. Es un registro específico de comportamiento financiero dentro del sistema estadounidense. Y eso cambia todo para quien llega desde otro país.
En muchos países de América Latina, los burós de crédito son operados por el gobierno o por consorcios bancarios que funcionan como registros centrales. En algunos casos están integrados al sistema tributario. El sistema estadounidense es diferente en un aspecto fundamental: es descentralizado, operado por empresas privadas, y funciona sobre la base de reportes voluntarios. Los prestamistas reportan la actividad de sus clientes a los burós si quieren hacerlo: no están obligados en todos los casos. Eso significa que si no tienes cuentas activas en EE.UU., no tienes registro, aunque hayas pagado puntualmente durante décadas en otro país.
Por qué el crédito importa en la vida cotidiana en EE.UU.
El credit score no es solo para pedir un préstamo. Aparece en decisiones que afectan la vida diaria:
La "invisibilidad crediticia": qué es y por qué afecta más a los inmigrantes
La CFPB define dos categorías de personas sin acceso pleno al sistema de crédito. "Credit invisible" significa que no existe ningún expediente en ninguno de los tres burós. "Thin file" significa que existe un expediente, pero con tan poca información que no genera un puntaje calculable. Ambas situaciones son comunes entre los inmigrantes recién llegados, independientemente de su historial financiero en el país de origen.
La diferencia estructural con América Latina es importante: en muchos países de la región, la cuenta bancaria básica y el historial de pagos de servicios pueden contribuir al perfil crediticio. En EE.UU., pagar la renta puntualmente durante dos años, o tener luz y agua a tu nombre, generalmente no aparece en el reporte de crédito a menos que el propietario o la empresa de servicios lo reporte activamente.
El punto de partida para salir de la invisibilidad es abrir una cuenta bancaria en EE.UU. Sin una cuenta bancaria, es imposible acceder a la mayoría de los productos de crédito.
En EE.UU., el historial crediticio no se transfiere entre países. Un inmigrante que llega con quince años de crédito impecable en su país de origen empieza desde cero en el sistema estadounidense, porque los burós de crédito solo registran actividad financiera reportada dentro del país. Esto no refleja la disciplina financiera del inmigrante, sino los límites del sistema.
El ITIN (Individual Taxpayer Identification Number) es un número de identificación fiscal para personas sin número de seguro social. Algunos productos de crédito, especialmente los ofrecidos por cooperativas de crédito y bancos comunitarios, aceptan ITIN en lugar de SSN. Esto es relevante para inmigrantes que aún no tienen permiso de trabajo, pero quieren empezar a construir historial.
Para más contexto sobre la importancia del historial crediticio para la comunidad latina, lee El historial de crédito y su importancia para los emigrantes latinos.
El credit score es un número entre 300 y 850 que resume tu historial crediticio en un solo valor. Los prestamistas lo usan para decidir si aprueban una solicitud y en qué condiciones. El modelo más usado en EE.UU. es el FICO Score.
Los rangos FICO estándar son:
Cómo se calcula el puntaje FICO: los cinco factores
Los porcentajes del modelo FICO son una aproximación de referencia: los distintos burós de crédito y versiones del modelo pueden ponderar los factores de manera diferente. Lo que sí es consistente en todos los modelos: el historial de pagos y la utilización de crédito son siempre los dos factores que más impactan el puntaje.
Historial de pagos (35%): el factor más importante
Un solo pago con más de 30 días de retraso puede reducir un buen score entre 60 y 110 puntos, dependiendo del historial previo. Un score de 780 puede caer a 670 por un solo atraso. El impacto es mayor cuando el historial previo es bueno, porque demuestra un cambio de comportamiento. El retraso queda en el reporte durante 7 años.
El historial de pagos representa el 35% del credit score FICO, el modelo más usado por los prestamistas en EE.UU. Un solo pago atrasado de más de 30 días puede reducir un buen score entre 60 y 110 puntos, dependiendo del historial previo. La solución más efectiva es configurar el pago automático por al menos el mínimo, y pagar el saldo completo manualmente cada mes.
Utilización de crédito (30%): el ajuste más rápido
La utilización es el porcentaje de tu límite de crédito disponible que estás usando. Si tienes una tarjeta con límite de $1,000 y un saldo de $400, tu utilización es del 40%. El objetivo es mantenerla por debajo del 30%, y si puedes, por debajo del 10%. En una tarjeta asegurada con límite de $300, eso significa no tener más de $90 de saldo cuando el banco genera el estado de cuenta.
La tasa de utilización de crédito representa el 30% del score FICO. Mantenerla por debajo del 30% (y si puedes, por debajo del 10%) es el ajuste más rápido que puedes hacer para subir tu score una vez que tienes una tarjeta activa. Lo que importa es el saldo en la fecha de corte del estado de cuenta, no el saldo el día del pago.
Antigüedad del historial (15%): la razón para no cerrar cuentas
Este factor evalúa la antigüedad promedio de tus cuentas y la edad de tu cuenta más antigua. Cerrar una cuenta antigua reduce ese promedio. Un inmigrante con seis meses de historial tendrá puntuación baja en este factor simplemente por el tiempo, lo cual es normal y mejora con el paso de los meses.
Hard credit check vs. soft credit check: lo que de verdad daña el score
Muchos inmigrantes evitan revisar su crédito por miedo a dañarlo. Esa confusión es comprensible pero incorrecta. Existen dos tipos de consulta:
Una consulta blanda de crédito (soft credit check) ocurre cuando tú mismo revisas tu reporte, cuando una empresa hace una preaprobación, o cuando un empleador hace una verificación. No afecta el score.
Una consulta dura de crédito (hard credit check) ocurre cuando solicitas un producto de crédito y el prestamista accede a tu reporte completo. Reduce el score aproximadamente 5-10 puntos y permanece visible durante dos años, aunque el impacto real desaparece en 12 meses. Múltiples aplicaciones en ventanas cortas suman y pueden señalar dificultades financieras.
La herramienta para verificar el score sin dañarlo es annualcreditreport.com (la única fuente autorizada por la FTC).
Lee ¿Cómo saber mi historial crediticio? para el proceso completo.
Sobre VantageScore vs FICO Score: algunas aplicaciones gratuitas de monitoreo de crédito usan VantageScore en lugar de FICO. Ambos usan la escala 300-850, pero ponderan los factores de manera diferente. Es normal ver distintos números en distintas plataformas. Los prestamistas grandes generalmente usan FICO.
La pregunta más frecuente de un inmigrante recién llegado: ¿cómo empiezo si no tengo historial y nadie me da crédito porque no tengo historial? El círculo se rompe eligiendo el producto de entrada correcto.
Para generar el primer credit score en EE.UU., la FICO necesita al menos una cuenta de crédito con seis meses de historial activo y reportado. Hay cuatro formas principales de abrir esa primera cuenta:
Tarjeta de crédito asegurada: el camino más común
Una tarjeta de crédito asegurada funciona así: haces un depósito de garantía, típicamente entre $200 y $500, que se convierte en tu límite de crédito. Usas la tarjeta para compras pequeñas, pagas el saldo completo cada mes, y el banco reporta ese comportamiento a los burós. Después de 6 a 12 meses de pagos puntuales, muchos emisores convierten la cuenta a una tarjeta no asegurada y te devuelven el depósito.
El depósito no es un gasto: sigue siendo tu dinero, guardado como garantía. Es la inversión más concreta que puedes hacer en tu historial crediticio.
Préstamos para establecer historial (credit-builder loans)
En este modelo, no recibes el dinero al inicio. En cambio, el prestamista abre una cuenta bloqueada y tú haces pagos mensuales durante 6 a 24 meses. Cada pago se reporta como actividad crediticia. Al final del plazo, recibes el dinero acumulado. El costo real es el interés que pagas, que varía según el proveedor. Las cooperativas de crédito son los principales oferentes de este producto.
Usuario autorizado en la cuenta de un familiar
Si tienes un familiar o amigo de confianza con buen historial crediticio en EE.UU., pueden añadirte como usuario autorizado en su tarjeta. El historial de esa cuenta puede aparecer en tu reporte y acelerar el proceso de construcción. El riesgo es bidireccional: si el titular principal falla en los pagos, eso también puede afectar tu reporte.
Productos con ITIN: para quienes no tienen SSN
Algunas cooperativas de crédito y bancos comunitarios aceptan el ITIN como identificación para abrir cuentas y solicitar productos de crédito. Tener un ITIN no es un obstáculo, sino una puerta de entrada específica para quien todavía no tiene SSN.
Si aún no tienes tu ITIN, lee ¿Cómo obtener el ITIN? para el proceso completo.
Para generar tu primer credit score en EE.UU., necesitas al menos una cuenta de crédito activa con seis meses de historial reportado. Con una tarjeta de crédito asegurada y pagos a tiempo, la mayoría de los inmigrantes tienen su primer score en 3 a 6 meses. El punto de partida es elegir un producto que reporte a los tres burós principales: Equifax, Experian y TransUnion.
Algunos bancos comunitarios y cooperativas de crédito en EE.UU. aceptan el ITIN en lugar del número de seguro social para abrir cuentas y solicitar productos de crédito. Tener un ITIN no es un obstáculo para empezar a construir historial crediticio: es el camino específico para quienes no tienen SSN.
Para acelerar el proceso, lee Tres formas de construir historial crediticio rápidamente y Construye tu futuro: 5 formas en las que un buen crédito te ayuda.
Hay algo que no se menciona lo suficiente: el inmigrante latino que envía dinero a su familia todos los meses ya está demostrando el comportamiento financiero que el sistema de crédito está diseñado para medir.
Enviar dinero a tu familia cada mes, a tiempo, sin falta, es exactamente el comportamiento que los sistemas de crédito están diseñados para medir. El problema es que las remesas no aparecen en ningún reporte crediticio de EE.UU.: el historial existe, pero el sistema no lo ve. El inmigrante no es financieramente invisible por falta de disciplina, sino por los límites de un sistema que no fue construido para registrar su actividad.
Qué es el modelo Envía Ahora, Paga Después (EAPD)
El modelo Envía Ahora, Paga Después (EAPD) existe como opción viable para que los inmigrantes generen historial crediticio.
Su mecánica: un proveedor financia el monto de una remesa hoy, y el remitente la paga en cuotas. Cada cuota pagada puntualmente queda registrada como actividad crediticia en EE.UU.: es un préstamo real, con repago real, que los burós pueden ver.
Para alguien que ya envía remesas con disciplina, lo que EAPD añade es el registro que el sistema estadounidense puede leer.
El modelo Envía Ahora, Paga Después (EAPD) permite a un remitente enviar dinero hoy y pagarlo en cuotas. Cada cuota pagada a tiempo queda registrada como actividad crediticia en EE.UU.
La ventaja del EAPD sobre una tarjeta asegurada genérica es que el inmigrante tiene que adoptar un nuevo comportamiento financiero. EAPD lo encuentra donde ya está, dentro de la actividad que ya hace. La disciplina financiera es la misma; la diferencia está en si queda registrada o no.
Con el sistema comprendido y los primeros pasos claros, el siguiente movimiento es conocer el panorama completo de productos disponibles: qué existe, cómo funciona cada uno, y qué señales indican que un producto puede dañarte en lugar de ayudarte.
Tarjetas de crédito: el primer producto para la mayoría
La tarjeta de crédito es el producto de acceso más común para inmigrantes en EE.UU. Antes de elegir una, conviene entender los términos básicos:
APR en tarjetas de crédito: qué es y por qué el porcentaje puede confundir
El APR (Annual Percentage Rate) es la tasa de interés expresada en términos anuales. Para productos de corto plazo, el APR anualizado puede parecer muy alto aunque el costo absoluto sea pequeño: un préstamo a 2 meses con 10% de originación tiene un APR superior al 100%, pero tú solo pagas el 10% real del monto. Para comparar el costo real de cualquier producto de crédito, verifica siempre el costo total en dólares, no solo el APR.
Un ejemplo concreto: un producto que cobra un 10% de cuota de originación por un préstamo que se paga en 2 meses puede tener un APR superior al 100% cuando se anualiza. Eso no significa que tú pagues el 100% del monto: significa que si ese mismo préstamo durara 12 meses completos, habría costado eso.
Para productos de corto plazo como el EAPD, el APR anualizado no refleja el costo real; lo que importa es el costo absoluto en dólares.
El APR tampoco incluye todos los costos posibles: algunos productos tienen comisiones de apertura, seguros, o penalizaciones que no entran en el cálculo oficial. Para profundizar, lee ¿Qué es el APR y cómo funciona?.
Para tarjetas de crédito, el APR aplica solo si llevas saldo de un mes al siguiente. Si pagas el saldo completo cada mes, el APR no te cuesta nada. Si llevas saldo, puede estar entre el 20% y el 30% en tarjetas de entrada.
La cuota anual (annual fee) es lo que cobran por tener la tarjeta, independientemente de si la usas. Algunas tarjetas de inicio no tienen cuota; otras cobran entre $25 y $100 al año.
El límite de crédito es el monto máximo que puedes gastar. En tarjetas aseguradas, suele equivaler al depósito.
La fecha de corte es cuando el banco genera el estado de cuenta y registra el saldo que reporta a los burós. No es el mismo día que el vencimiento del pago.
La regla más importante para usar una tarjeta de crédito siendo inmigrante en EE.UU. es pagar el saldo completo de tu estado de cuenta antes de la fecha límite, cada mes, sin excepción. Esto evita todos los intereses, construye tu historial de pagos, y mantiene tu utilización bajo control al mismo tiempo. Pagar solo el mínimo genera deuda con intereses que pueden superar el 25% anual.
En la práctica, con una tarjeta de crédito asegurada de $300: haz compras pequeñas (gasolina, supermercado) por no más de $30 al mes, paga el saldo completo antes de la fecha límite, y deja que los seis meses de historial hagan su trabajo.
Comparación de tarjetas para inmigrantes en EE.UU.
Préstamos personales y de auto para inmigrantes
Los préstamos tienen requisitos diferentes a las tarjetas. Los prestamistas convencionales suelen pedir un score mínimo de 580 a 650, pero también evalúan la profundidad del historial. Un score de 640 con solo 8 meses de historial puede resultar en rechazo, porque la muestra es muy pequeña para proyectar comportamiento futuro.
Opciones disponibles para inmigrantes con poco o nulo historial:
Cooperativas de crédito como primera opción de préstamo
Las cooperativas de crédito en EE.UU. son instituciones sin fines de lucro cuyas tasas y condiciones suelen ser más favorables que los bancos comerciales. Muchas aceptan ITIN y tienen programas específicos para inmigrantes que están empezando a construir historial crediticio. Para acceder a sus préstamos, generalmente es necesario abrir primero una cuenta como socio.
Puedes encontrar cooperativas de crédito cerca de ti a través del directorio de la NCUA (ncua.gov).
CDFIs: prestamistas de misión para comunidades vulnerables
Las CDFIs (Community Development Financial Institutions) son instituciones certificadas por el Departamento del Tesoro de EE.UU. para servir a comunidades de bajos ingresos o con acceso limitado al crédito convencional. Algunas ofrecen préstamos personales pequeños a personas sin historial crediticio. Puedes buscar CDFIs certificadas en el directorio del CDFI Fund (cdfifund.gov).
Co-firmante: cómo funciona y cuál es el riesgo real
Un co-firmante (co-signer) es una persona con buen crédito que firma el préstamo contigo y asume igual responsabilidad legal por la deuda. Si tú no pagas, el prestamista puede cobrarle al co-firmante directamente. El co-firmante no tiene acceso al dinero, pero sí carga con el riesgo total. Es importante que ambas partes entiendan esto antes de firmar.
Préstamos de auto: lo que cambia para el inmigrante
El auto es una necesidad real en muchas ciudades y zonas de trabajo. Las opciones para inmigrantes con historial delgado incluyen cooperativas de crédito (algunas tienen programas para compradores de primera vez), y CDFIs con financiamiento de auto. Los concesionarios "buy here, pay here" son el camino que hay que evitar.
Comparación de fuentes de préstamo para inmigrantes
Los préstamos de día de pago ("payday loans") y los créditos "sin verificación de crédito" suelen cobrar tasas anuales de hasta 500% o más. Para un inmigrante que está construyendo su historial crediticio, estos productos representan un riesgo real de caer en un ciclo de deuda difícil de salir. La alternativa es siempre la cooperativa de crédito o el CDFI, aunque requieran más trámite.
Para documentación alternativa: algunos prestamistas, especialmente CDFIs y cooperativas de crédito, aceptan estados de cuenta bancarios como comprobante de ingresos para trabajadores por cuenta propia o con empleo en efectivo. Esto es relevante para muchos inmigrantes latinos que trabajan en construcción, limpieza, o servicios.
Lee ¿Se puede solicitar un préstamo sin buró de crédito? y Construye tu futuro: 5 formas en las que un buen crédito te ayuda para profundizar en el panorama de opciones.
El sistema de crédito en EE.UU. tiene reglas que no son intuitivas para alguien que lo está aprendiendo desde cero. Los errores más comunes no ocurren por descuido, sino por desconocer cómo funciona el sistema.
Perder la fecha de pago: el error con más impacto duradero en el credit score
Un pago con más de 30 días de retraso se reporta a los burós como "late payment" y puede bajar un buen score entre 60 y 110 puntos. Permanece visible en el reporte durante 7 años. El impacto real disminuye con el tiempo, pero sigue visible.
Solución: configura el pago automático del mínimo para que nunca haya un retraso técnico, y luego paga el saldo completo manualmente.
Utilización alta al cierre del estado de cuenta: cómo el momento del pago afecta tu score
Muchos usuarios pagan su tarjeta antes de la fecha límite, pero el saldo que el banco reporta a los burós es el que aparece en el estado de cuenta, que se genera días o semanas antes. Si el estado de cuenta muestra $280 sobre un límite de $300, la utilización reportada es del 93%, aunque hayas pagado puntualmente.
Solución: paga o reduce el saldo antes de la fecha de cierre del estado de cuenta, no solo antes de la fecha límite de pago.
Cerrar cuentas antiguas: por qué reduce tu score aunque no tengas deuda
Cerrar una cuenta antigua reduce la antigüedad promedio de tu historial (15% del score) y también reduce tu límite de crédito total, lo que puede subir tu tasa de utilización general. Una cuenta con historial limpio y sin saldo es un activo, aunque no la uses.
Solución: mantén las cuentas abiertas. Si quieres reducir el uso de una tarjeta, haz una compra pequeña cada 3 meses para mantenerla activa.
Aplicar a múltiples productos de crédito en poco tiempo: el efecto acumulado de las hard inquiries
Cada aplicación de crédito genera una hard inquiry. Varias aplicaciones en semanas cortas pueden bajar el score 30-50 puntos acumulados y enviar una señal de dificultades financieras a los prestamistas.
Solución: usa herramientas de preaprobación (soft pull) para verificar si calificas antes de aplicar formalmente. La mayoría de los emisores ofrecen esto sin consecuencia para el score.
No revisar el reporte de crédito: cómo los errores no detectados dañan tu historial
La CFPB estima que 1 de cada 5 consumidores en EE.UU. tiene al menos un error en su reporte de crédito que podría afectar su score. Los inmigrantes son especialmente vulnerables por variaciones en el nombre o mezcla de expedientes. Puedes revisar los tres reportes gratuitamente en annualcreditreport.com y disputar cualquier error sin costo.
Solución: revisa los tres reportes una vez al año en annualcreditreport.com, la única fuente autorizada por la FTC. Si encuentras un error, presenta una disputa directamente con el buró de crédito que lo reporta.
Tus derechos bajo la FCRA
La Ley de Reporte Justo de Crédito (Fair Credit Reporting Act, FCRA) te da derechos concretos independientemente de tu estatus migratorio:
Bajo la Ley de Reporte Justo de Crédito (FCRA), tienes derecho a disputar cualquier información incorrecta en tu reporte de crédito, independientemente de tu estatus migratorio. Los burós de crédito tienen 30 días para investigar y corregir o eliminar información que no puedan verificar. Puedes presentar una disputa en línea, por correo, o por teléfono directamente con cada buró.
El proceso de disputa es gratuito. El buró de crédito debe investigar la información disputada en 30 días. Si no puede verificarla, debe corregirla o eliminarla. Si el buró no responde o no resuelve adecuadamente, puedes presentar una queja ante la CFPB en consumerfinance.gov/complaint.
Para profundizar: lee ¿Cómo saber mi historial crediticio? y El historial de crédito y su importancia para los emigrantes latinos.
El crédito no es un sistema único. Lo que conviene depende de dónde estás en el proceso: cuánto tiempo llevas en EE.UU., si tienes SSN o solo ITIN, si ya tienes cuenta bancaria, y qué quieres hacer con el crédito cuando lo tengas.
Marco de decisión por situación
Qué comparar al elegir una tarjeta de crédito
Cinco criterios que importan, en orden:
Qué comparar al elegir un préstamo
Cuatro criterios relevantes para inmigrantes:
El ciclo financiero del inmigrante latino
Para muchos latinos en EE.UU., el primer servicio financiero digital que usan es una app de envíos de dinero. Ese mismo hábito (enviar dinero a tiempo, cada mes, sin falta) es exactamente el comportamiento que construye crédito cuando queda registrado en los burós de EE.UU. La diferencia es solo el registro. Félix Pago es ese punto de entrada al sistema financiero digital para millones de latinos en EE.UU.
El camino tiene una lógica clara: primero llegar y organizarse, luego abrir una cuenta bancaria como base de todo lo demás, luego enviar dinero a tu familia como primer servicio financiero digital, y desde ahí construir historial crediticio. El crédito abre el acceso a vivienda, auto y, eventualmente, a inversión y negocios.
Elegir el primer producto de crédito no requiere el mejor score ni el mejor trabajo: requiere entender qué opciones existen para tu situación específica. Un inmigrante recién llegado sin SSN tiene caminos distintos a uno con ITIN y seis meses de historial. El punto de partida importa; el destino es el mismo.
Para seguir el camino: lee Tres formas de construir historial crediticio rápidamente, Construye tu futuro: 5 formas en las que un buen crédito te ayuda, y ¿Se puede solicitar un préstamo sin buró de crédito?.